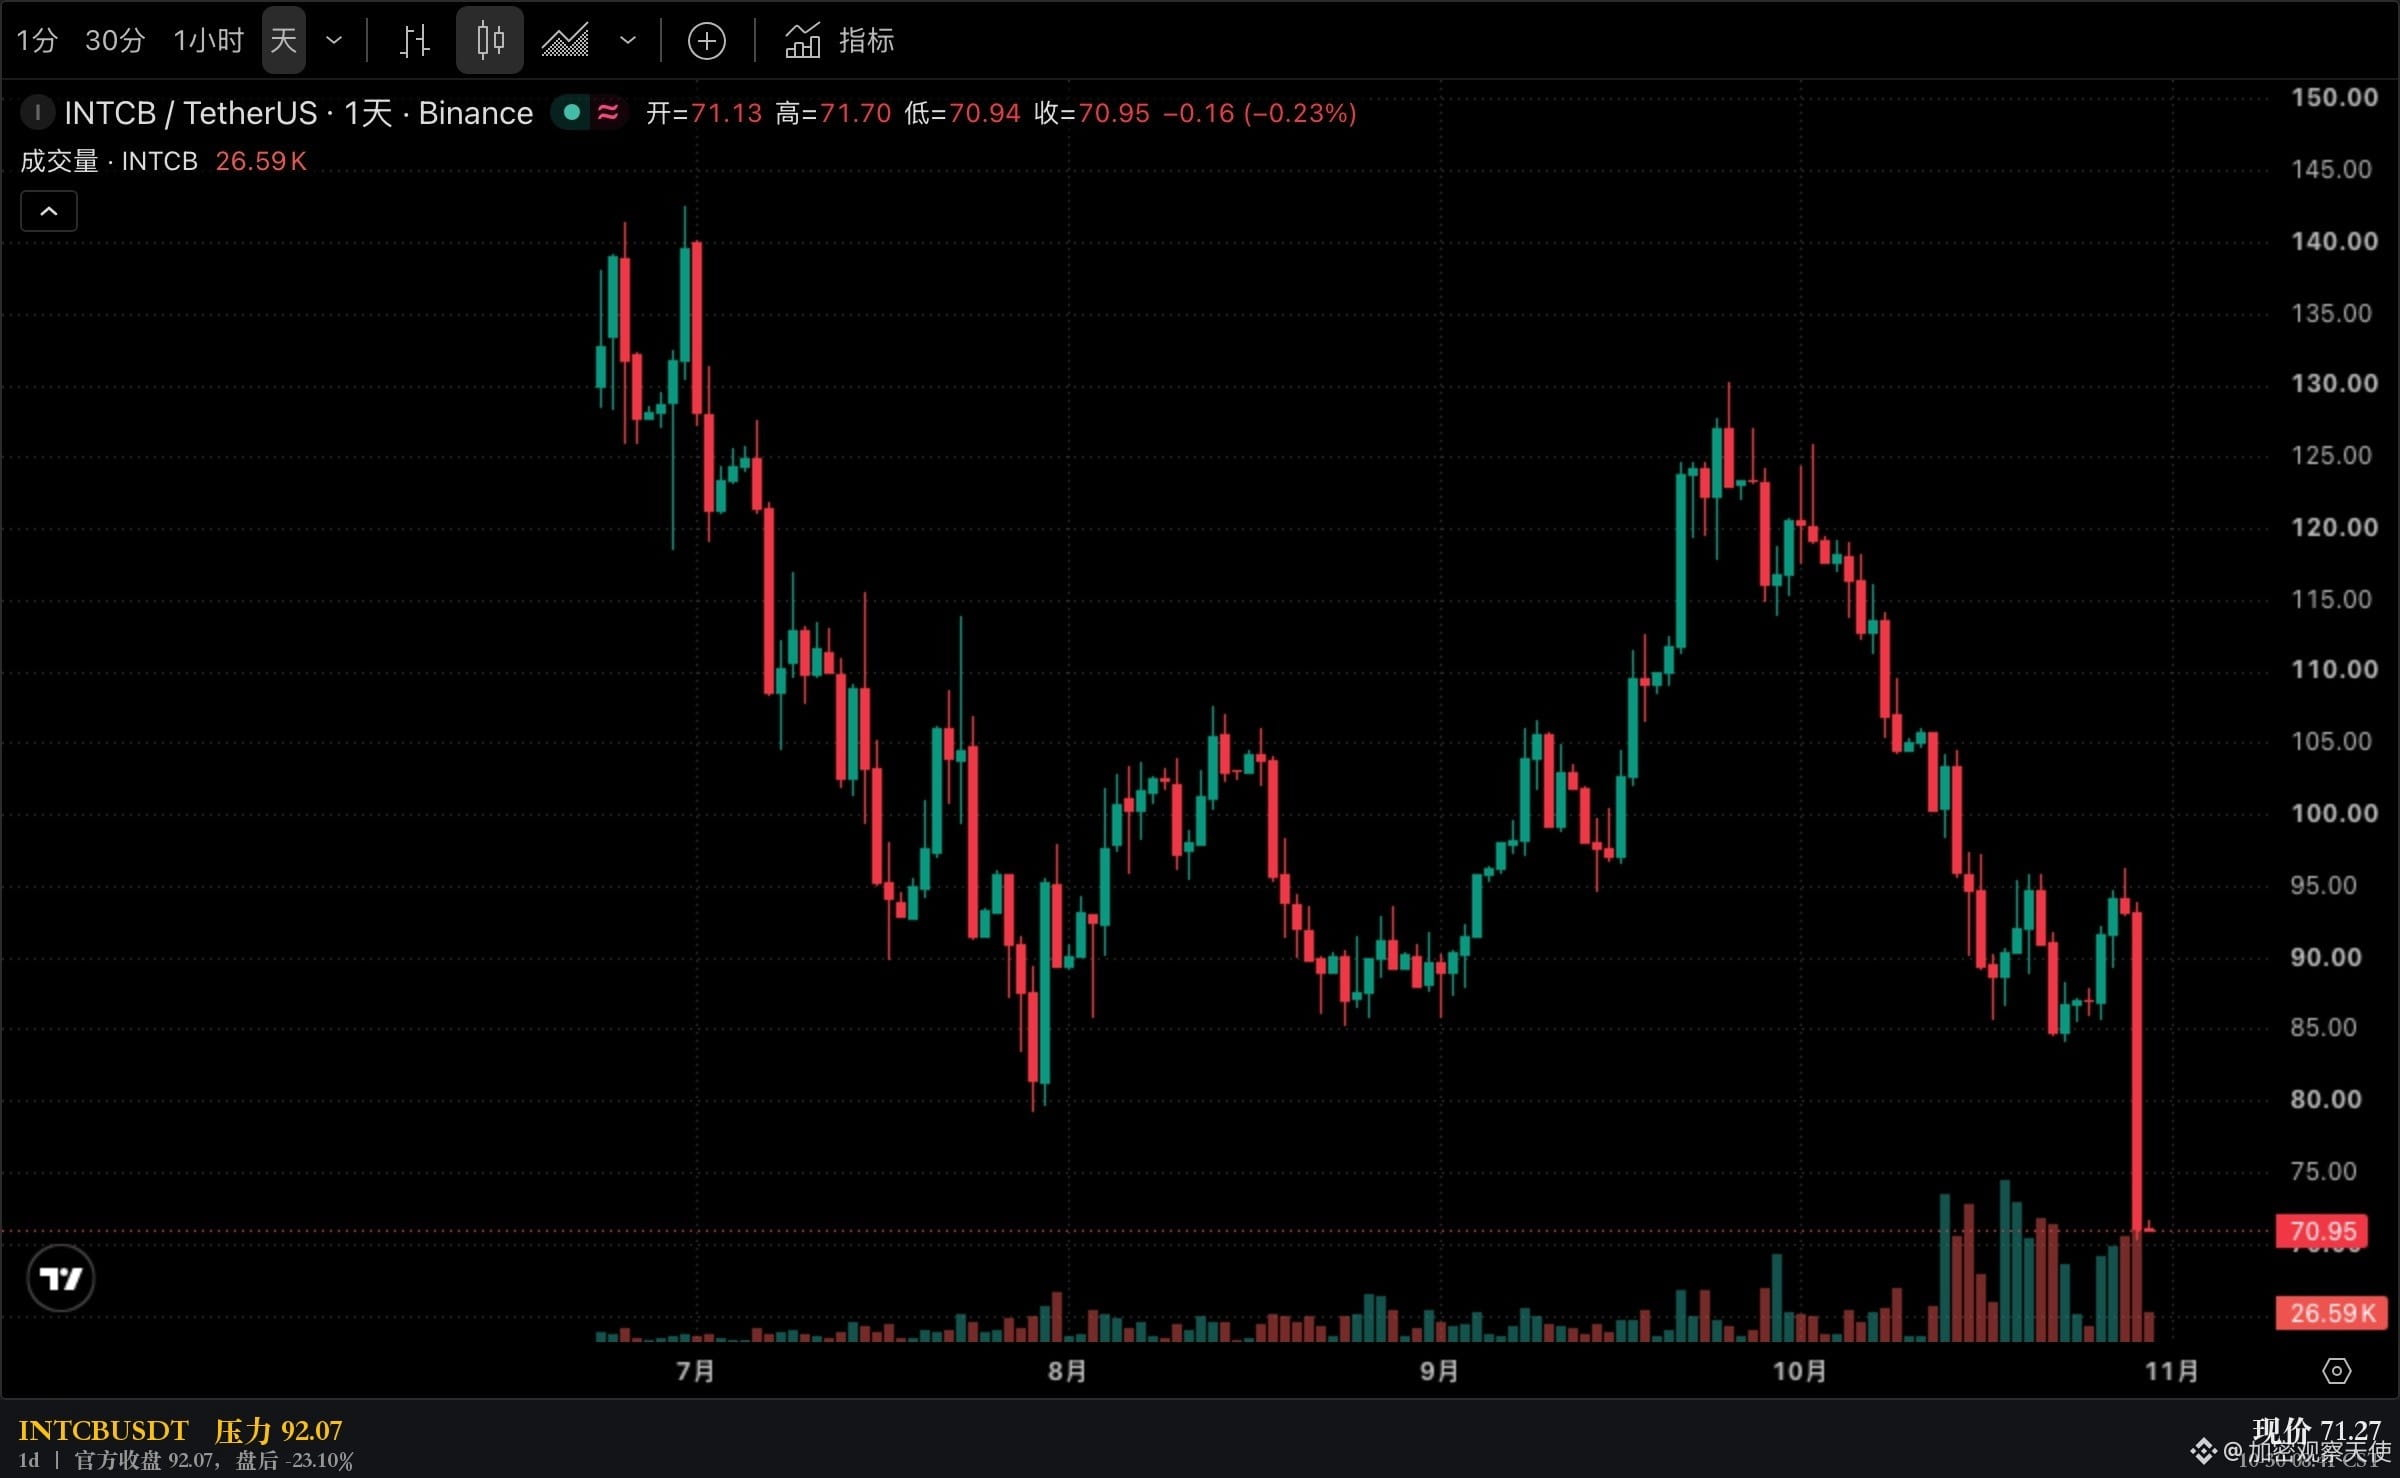
Au troisième trimestre, le chiffre d’affaires a atteint 16,5 milliards de dollars, en hausse de 21 % sur un an. Chiffre d’affaires, marge brute et bénéfice par action : les trois indicateurs ont dépassé les prévisions. Pour le quatrième trimestre, les prévisions sont ramenées à 15–16 milliards ; le titre a perdu 23 % après la clôture. Ce que le marché sanctionne, ce n’est pas ce trimestre, mais le prochain.
Mais lorsqu’on examine les trois divisions séparément, les raisons de cette baisse ne concordent pas.
Les centres de données et l’IA ont généré 7,3 milliards, en hausse de 78 % sur un an : c’est leur meilleur trimestre depuis quinze ans. Les activités client ont rapporté 8,1 milliards, en baisse de 5 % sur un an. La fonderie a réalisé 6,7 milliards, en hausse de 58 %.
Une division double de taille, une autre se contracte, et pourtant le total devrait reculer de 6 % par rapport au trimestre précédent. Cela ne ressemble pas à un pic de la demande.
Le résultat opérationnel s’est élevé à 2,522 milliards, contre 683 millions à la même période l’an dernier, soit 3,7 fois plus. Les flux de trésorerie liés aux activités opérationnelles ont atteint 5,1 milliards.
Les activités se redressent, le cours de l’action baisse. Ces deux choses peuvent être vraies en même temps.
Pour le quatrième trimestre, le bénéfice par action annoncé est de 0,10, ou de 0,25 en non-GAAP. Au troisième trimestre, il était de 0,60. Pour une même entreprise, il ne resterait qu’un sixième de ce montant trois mois plus tard. C’est la ligne la plus frappante de tout le rapport financier.
L’entreprise n’a pas non plus dit que la demande avait atteint un sommet. Le PDG a déclaré qu’il fallait libérer davantage de capacité d’approvisionnement pour répondre à la demande exceptionnellement forte pour la gamme Xeon. Dans le même passage, le directeur financier a reconnu que le ralentissement des PC se poursuivrait au moins jusqu’au premier semestre de l’année prochaine.
Mises côte à côte, ces deux déclarations donnent un sujet à la révision à la baisse des prévisions : les PC pèsent sur les résultats, tandis que les Xeon sont en pénurie.
Les chiffres concordent aussi. Le point médian des prévisions est de 15,5 milliards, soit 1 milliard de moins qu’au troisième trimestre. Si l’on compte une baisse séquentielle de 5 % pour les activités client, cela ne représente que 400 millions. Les 600 millions restants ne peuvent pas s’expliquer par les PC.
Il faut donc soit que les centres de données cessent de croître d’un trimestre à l’autre, soit que l’approvisionnement soit réellement bloqué. L’entreprise retient cette deuxième explication.
Ce dont je ne suis pas sûr, c’est que personne ne peut vérifier cette attribution. C’est le récit de la direction, pas une donnée tierce. C’est plausible, mais impossible à prouver.
Ce qu’il faut retenir, c’est cette structure. Quand les prévisions sont revues à la baisse, il faut d’abord regarder quelle division recule, puis à qui l’entreprise attribue la cause, et seulement ensuite quelle est l’ampleur de la baisse du cours.
Chaque fois que « les résultats dépassent les attentes, mais le cours s’effondre », tout finit par se résumer à la même question : le marché fixe le prix du prochain trimestre, pas celui de ce rapport financier.
Car les résultats financiers racontent le passé ; ce sont les prévisions qui déterminent le prix.
Intel $INTCB suit cette action : le 29 octobre, le cours de clôture officiel était de 92,07, avant de tomber à 70,87 après la clôture. Pour cette saison des résultats #美股 , cet exemple de « trois indicateurs supérieurs aux prévisions, mais une chute de 20 % après la clôture » mérite d’être conservé.
À quel scénario faites-vous davantage confiance : à ce trimestre où les trois indicateurs ont dépassé les prévisions, ou au prochain, dont les prévisions ont été ramenées à 15 milliards ?
Données : SEC EDGAR, formulaire 8-K, CIK 0000050863, 29/10/2026, texte original de l’Exhibit 99.1.
Les cours des jetons sont tirés d’un instantané Binance du 30/10 à 08 h 41 CST ; le cours de clôture officiel provient de CNBC.
Les éléments ci-dessus sont une compilation de données publiques tirées des rapports financiers et une analyse personnelle ; ils ne constituent pas un conseil en investissement.