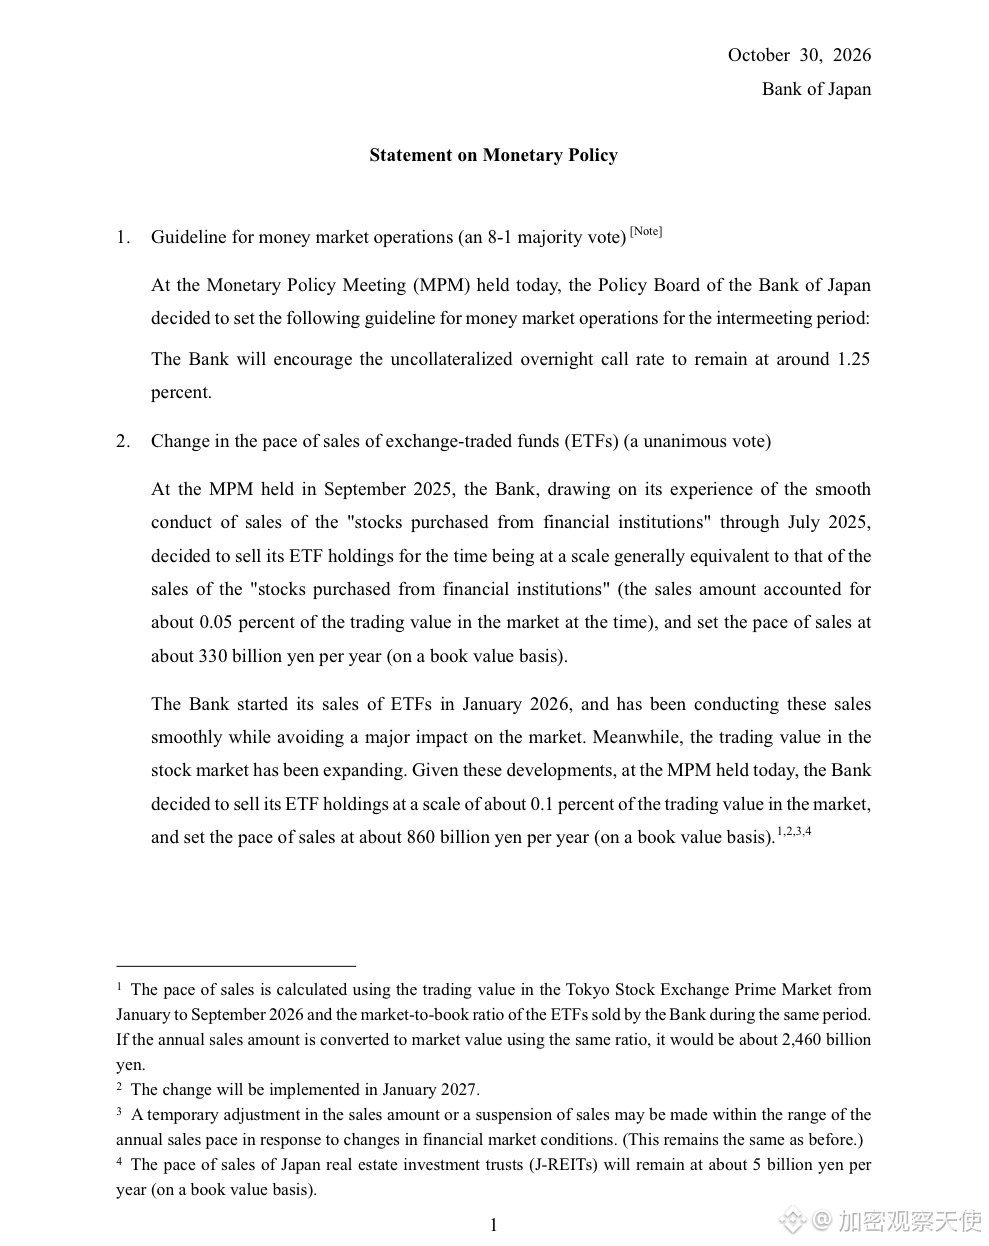
La Banque du Japon a laissé aujourd’hui son taux à 1,25 %, mais a accéléré de 2,6 fois le rythme de ses ventes d’actions.
Le marché a les yeux rivés sur la première phrase. C’est pourtant la seconde qui est réellement prise en compte dans les prix.
Huit membres ont voté pour, un contre. Le dissident, Hajime Takata, proposait un taux de 1,5 % ; sa proposition a été rejetée.
Une autre mesure a été adoptée à l’unanimité. #日本央行 porte les ventes d’ETF de 0,05 % à 0,1 % du volume des transactions sur le marché, et de 330 milliards à 860 milliards de yens par an, en valeur comptable.
Cela représente 2 460 milliards de yens en valeur de marché. La mesure entrera en vigueur en janvier 2027. Les J-REIT restent à 5 milliards de yens par an.
Le taux, c’est le prix ; les ventes, c’est le volume.
Confondre les deux conduit à conclure que « la Banque du Japon assouplit sa politique ».
Le Nikkei n’y voit pas les choses ainsi : il a clôturé en baisse de 2,1 %, à 63 290,11. Le TOPIX n’a perdu que 1,0 %. La baisse de l’indice est deux fois supérieure à celle de l’indice large : la pression vendeuse pèse sur les grandes capitalisations, ce n’est pas l’ensemble du marché qui se replie.
La Banque du Japon a déjà procédé de la même manière.
En septembre 2025, elle a fixé le montant à 330 milliards de yens. Les ventes ont commencé en janvier 2026 : quatre mois se sont écoulés entre la décision et sa mise en œuvre.
Cette fois, la décision est prise aujourd’hui et sera appliquée en janvier 2027 : deux mois d’intervalle.
Le montant est 2,6 fois supérieur à celui d’origine et le délai de préavis est réduit de moitié. Les mêmes personnes, le même outil, treize mois plus tard.
Pour trouver un point de comparaison plus ancien, regardons du côté de la Fed. Dans son communiqué du 20 septembre 2017, elle annonçait que « la réduction du bilan commencerait en octobre » : onze jours entre l’annonce et le début des opérations.
Dans les deux cas, il s’agit de remettre des actifs sur le marché : onze jours pour l’une, deux mois pour l’autre.
La différence ne tient pas à la rapidité, mais à la priorité donnée à l’information du marché.
Ce que l’on peut constater, c’est que la place de l’acheteur marginal a changé. La banque centrale achetait, elle vend maintenant ; il faut que quelqu’un prenne le relais.
Le jour où le Nikkei a clôturé en baisse, $BTC était également en baisse : à 16 h, il s’établissait à 78 076, en dessous du niveau de la veille à la même heure.
L’offre annuelle d’actions au Japon augmente de 2 460 milliards de yens, et les budgets de risque mondiaux ne sont pas assez larges pour faire comme si de rien n’était.
La question de savoir si 860 milliards de yens, c’est beaucoup ou non ne trouve pas sa réponse dans le communiqué. L’encours d’ETF détenu n’a pas été divulgué ; impossible de calculer le nombre d’années nécessaires pour les vendre à ce rythme. La direction est claire, mais impossible de vérifier l’ampleur.
Un ajustement de prix se fait en quelques minutes ; écouler des volumes, c’est une affaire d’années.
Le marché a-t-il compris ce communiqué de la Banque du Japon, ou n’en a-t-il lu que la première moitié ?
Données : communiqué original de la Banque du Japon du 30-10-2026.
Nikkei et TOPIX : clôture du 30-10, d’après les cours de la Bourse.
Communiqué original de la Fed du 20-09-2017 ; $BTC correspond au cours au comptant de Binance à 16:07 CST.
Les éléments ci-dessus sont une compilation de données publiques et une analyse personnelle ; ils ne constituent pas un conseil en investissement.