

Analyse de marché · 30 octobre 2026 · Chiffres arrêtés aux 29 et 30 octobre
Le choc pétrolier déclenché par la guerre contre l’Iran en février en est maintenant à sa troisième phase. Il a d’abord fait grimper le cours du brut, puis commencé à épuiser les réserves d’urgence mondiales, et il pousse désormais les banques centrales à resserrer leur politique monétaire. Le Brent se négocie autour de 115 dollars, la Réserve stratégique de pétrole des États-Unis est à son plus bas niveau depuis 1982, l’inflation américaine mesurée selon l’indicateur privilégié de la Fed s’établit à 3,6 %, et la Réserve fédérale, la Banque du Japon et la Banque d’Angleterre signalent toutes un nouveau resserrement.
Cet article examine chaque élément à tour de rôle, explique comment ils s’articulent et présente les points à surveiller.
En bref
Stocks : les gouvernements puisent principalement dans leurs réserves au lieu de les reconstituer. Le réapprovisionnement est prévu et pourrait devenir une source de demande à l’avenir.
Pétrole brut : le Brent avoisine des sommets inédits depuis quatre ans et a progressé d’environ 14 % en octobre ; le WTI repasse au-dessus de 100 $ pour la première fois depuis avril.
États-Unis : l’inflation PCE de septembre est passée à 3,6 % (3,1 % pour l’indice de base). La Fed a maintenu ses taux le 28 octobre, deux membres ayant voté pour une hausse, et une hausse en décembre est largement anticipée.
Japon : la Banque du Japon a maintenu son taux à 1,25 %, mais a déclaré que l’inflation sous-jacente avait atteint son objectif de 2 %, laissant ouverte la possibilité d’une hausse en décembre.
Royaume-Uni : l’inflation s’élève à 3,5 % et la Banque d’Angleterre devrait largement relever son taux directeur à 4,00 % le 5 novembre.
Aperçu des marchés
Pétrole brut : Brent autour de 115–116 $ ; WTI autour de 102–103 $.
Réserve stratégique de pétrole des États-Unis : 282,7 millions de barils (semaine se terminant le 16 octobre), son niveau le plus bas depuis octobre 1982.
Taux directeurs : Fed 3,75 %–4,00 % ; Banque du Japon 1,25 % ; Banque d’Angleterre 3,75 % ; taux de dépôt de la BCE 2,50 %.
Inflation : PCE américain 3,6 % (3,1 % pour l’indice de base) ; IPC britannique 3,5 % ; zone euro 3,8 %.
1. Stocks : les réserves sont utilisées, pas reconstituées
On entend souvent que les gouvernements constituent des stocks. Pour l’instant, les données indiquent le contraire : la plupart des opérations consistent à puiser dans les réserves, et leur reconstitution n’est encore qu’à l’étude.
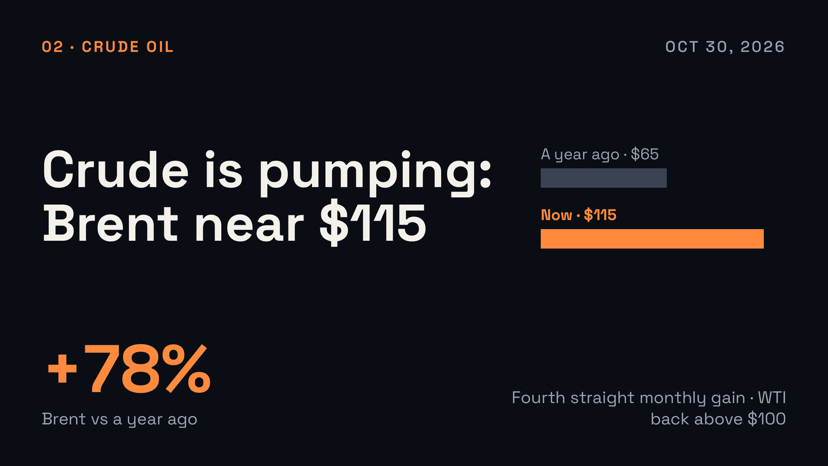
La mise à disposition internationale. En mars, les 32 membres de l’Agence internationale de l’énergie ont convenu de mettre à disposition 400 millions de barils de stocks d’urgence. Environ 330 millions de barils ont été libérés jusqu’à présent et, le 16 octobre, l’agence a accepté d’accélérer la mise à disposition d’environ 100 millions de barils supplémentaires, dont plus de 20 millions de diesel. Malgré cela, l’AIE estime que les stocks pétroliers mondiaux observés à la fin septembre étaient inférieurs de 509 millions de barils à leur niveau d’avant-guerre, réduisant considérablement la marge de sécurité face à un nouveau choc.
Les États-Unis. La Réserve stratégique de pétrole contenait 282,7 millions de barils pour la semaine se terminant le 16 octobre, soit environ 133 millions de barils (32 %) de moins que son pic de mars, à 415,4 millions, et son niveau le plus bas depuis 1982. Le ministère de l’Énergie met en œuvre un engagement de libération de 172 millions de barils au moyen d’échanges de pétrole brut ; son dernier appel d’offres porte sur un maximum de 40 millions de barils. Washington s’est également plaint que plusieurs pays européens n’aient libéré qu’une fraction des volumes promis.
L’Europe. L’Europe prévoit maintenant de libérer 42 millions de barils sur trois mois, dont la moitié sous forme de diesel. La France met en vente 10 millions de barils de diesel au prix coûtant ; le gouvernement s’attend à ce que cela fasse baisser les prix à la pompe de 12 à 18 centimes le litre.
La reconstitution des stocks. La reconstitution est l’aspect de cette histoire qui concerne la constitution de réserves. L’administration affirme que les modalités d’échange permettront de remettre environ 200 millions de barils dans la réserve stratégique de pétrole en un an, soit environ 20 % de plus que les volumes prélevés, sans coût pour les contribuables. Le 2 octobre, Trump a déclaré que le réapprovisionnement commencerait très bientôt, mais aucune source d’approvisionnement n’a été confirmée. Le Japon, qui détient la troisième réserve stratégique mondiale, avec environ 263 millions de barils (estimation de l’EIA américaine), appelle les gouvernements asiatiques à constituer des stocks plus importants et à coordonner les libérations. La Chine détient les stocks les plus importants, estimés à environ 1,4 milliard de barils, et s’est principalement appuyée sur ses réserves commerciales, tout en préservant l’essentiel de ses réserves officielles.
Pourquoi est-ce important ? L’épuisement des réserves rend chaque nouvelle perturbation plus coûteuse. Une reconstitution mondiale, une fois les prix retombés, accroîtrait également la demande au moment même où l’offre se rétablit, ce qui pourrait fixer un plancher pour le brut. L’AIE prévoit que les contraintes d’approvisionnement en diesel et autres distillats moyens persisteront bien jusqu’en 2027.
2. Pétrole brut : les cours remontent vers des sommets inédits depuis quatre ans
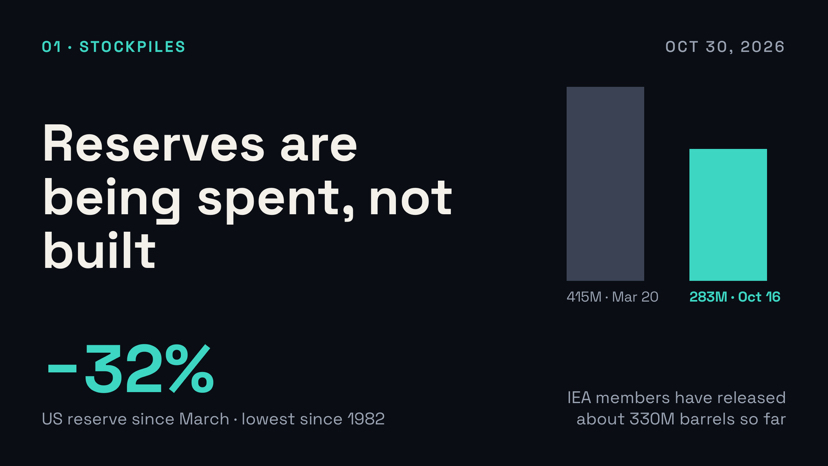
Le Brent avoisinait 115,7 $ tôt vendredi et devrait progresser de près de 14 % en octobre, ce qui marquerait son quatrième mois consécutif de hausse. Le WTI se situait autour de 102,7 $, en voie d’enregistrer une hausse mensuelle de 15 % et de clôturer au-dessus de 100 $ pour la première fois depuis avril. Il y a un an, le Brent avoisinait 65 $. Pour situer les choses, il a culminé à près de 118 $ au printemps, est tombé autour de 72 $ début juillet, puis est reparti à la hausse.
Quels sont les facteurs à l’œuvre ? Le détroit d’Ormuz reste le centre de gravité. Selon les données de l’AIE, les flux n’ont atteint en moyenne que 7,6 millions de barils par jour en août, contre environ un cinquième de l’approvisionnement pétrolier mondial avant la guerre. Les attaques contre la navigation se sont intensifiées en octobre, notamment avec le naufrage d’un porte-conteneurs dans le détroit. Les Gardiens de la révolution iraniens ont affirmé que trois pétroliers avaient heurté des mines alors qu’ils empruntaient une route non autorisée au sud d’Ormuz. Jeudi, les Houthis ont déclaré avoir attaqué des sites saoudiens, notamment Ras Tanura, Rabigh et Abqaïq. La diplomatie est au point mort et le Wall Street Journal a rapporté que Washington avait demandé à ses alliés du Golfe de se préparer à une campagne brève et intense après les élections de mi-mandat du 3 novembre.
La demande se fissure. Dans son rapport d’octobre, l’AIE prévoit une baisse de la demande mondiale de pétrole de 2,6 millions de barils par jour en 2026, dont 2,5 millions au quatrième trimestre, sous l’effet du renchérissement des prix et du ralentissement de l’activité. Elle prévoit néanmoins un marché déficitaire jusqu’à la fin de l’année. En septembre, les exportations de diesel et de gazole ont diminué d’environ 1,3 million de barils par jour par rapport à l’année précédente. Le diesel est le principal point de tension : au Royaume-Uni, son prix a atteint 192,5 pence le litre, son niveau le plus élevé depuis juillet 2022.
3. États-Unis : l’indice PCE confirme la répercussion des coûts de l’énergie
Le rapport de septembre du ministère du Commerce a été publié le lendemain matin de la réunion de la Fed. L’indice des prix PCE a progressé de 0,5 % sur un mois et de 3,6 % sur un an, contre 3,4 % en août. L’indice PCE de base, qui exclut l’alimentation et l’énergie, a augmenté de 0,3 % sur un mois et de 3,1 % sur un an, contre 3,0 %. Les prix des biens ont grimpé de 3,9 % sur un an et ceux des services de 3,5 %.
L’énergie a mis le feu aux poudres. Les prix de l’essence et des autres produits énergétiques ont bondi de 9,2 % en septembre, et ceux des biens et services énergétiques réunis ont augmenté de 5,4 %. Le risque, c’est la propagation : les prix des services hors énergie et logement ont progressé de 0,4 % sur un mois, et l’inflation des services de base hors logement s’est établie à 3,6 % sur un an, son niveau le plus élevé depuis 2024, selon le journaliste Nick Timiraos. L’indicateur de base privilégié par la Fed (3,1 %) est également supérieur d’environ un demi-point à l’IPC de base (2,6 %).
La croissance complique le tableau. Le PIB du troisième trimestre a progressé à un rythme annualisé de 3,4 %, plus rapidement que prévu et contre 2,2 % au deuxième trimestre, porté par une forte hausse de l’investissement des entreprises liée à l’IA. Septembre a été moins dynamique : les revenus n’ont augmenté que de 0,2 %, le revenu disponible réel a baissé de 0,3 %, le taux d’épargne a reculé à 3,8 % et les dépenses réelles de consommation sont restées à peu près stables. Sur une base trimestrielle, l’inflation PCE a en fait ralenti (2,1 % en rythme annualisé, contre 5,0 % au deuxième trimestre) : septembre marque donc une réaccélération, et non une hausse continue.
La Fed. La banque centrale, dirigée par son président Kevin Warsh, a relevé ses taux d’un quart de point en septembre, à 3,75 %–4,00 %, puis les a maintenus le 28 octobre par 10 voix contre 2. La gouverneure Lisa Cook et la présidente de la Fed de Cleveland, Beth Hammack, préféraient une hausse. Warsh ne donne pas d’indications sur l’orientation future de la politique monétaire, mais les données renforcent les arguments en faveur d’une décision en décembre, largement anticipée par les investisseurs. Le rendement des bons du Trésor à 10 ans avoisine 5 %.
4. Japon : un statu quo ferme
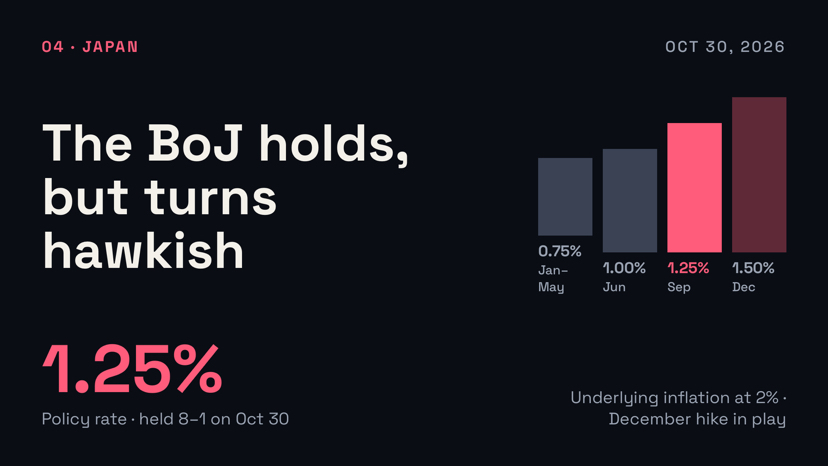
Vendredi, la Banque du Japon a maintenu son taux directeur à 1,25 % par 8 voix contre 1. Le membre du conseil Hajime Takata a voté contre, en faveur d’une hausse à 1,5 %. La banque a relevé ses prévisions d’inflation et déclaré pour la première fois que l’inflation sous-jacente avait atteint son objectif de 2 %, une étape qui ouvre la voie à une hausse dès décembre. Le taux, passé de 1,00 % à la suite de la hausse de septembre, est à son niveau le plus élevé depuis 31 ans.
Deux facteurs expliquent ce virage ferme : la persistance des coûts de l’énergie et la hausse des prix des importations due à la faiblesse du yen. Un sondage Bloomberg auprès d’économistes, publié le 22 octobre, révèle que 83 % d’entre eux s’attendent à une prochaine hausse en décembre. Les analystes interrogés par Reuters prévoient un taux à 1,5 % d’ici décembre et un pic entre 1,75 % et 2 %, tandis que certains stratèges estiment que le resserrement des conditions financières mondiales pourrait reporter la hausse à janvier. Les services de la Banque du Japon situent le taux neutre entre 1,1 % et 2,5 % : il y a donc encore de la marge.
Le Japon est aussi en première ligne pour les stocks. En mars, il a libéré 80 millions de barils de ses réserves et appelle maintenant les pays d’Asie à constituer des stocks communs plus importants.
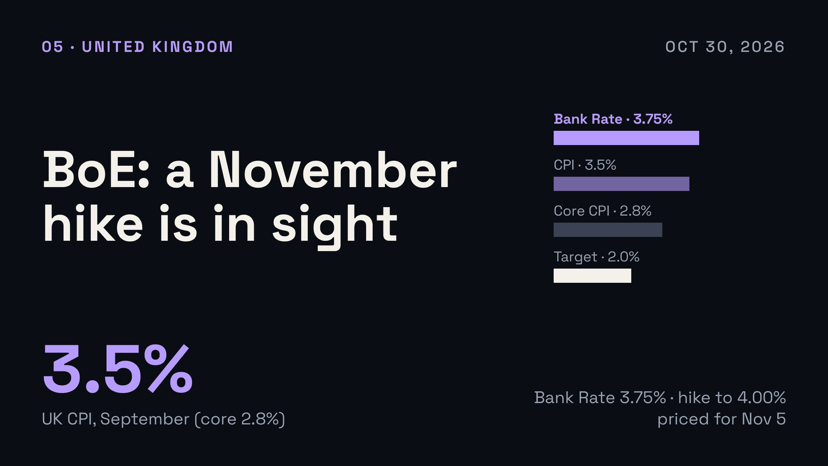
5. Royaume-Uni : une hausse en novembre se profile
L’inflation britannique est passée de 3,1 % en août à 3,5 % en septembre, son niveau le plus élevé depuis octobre 2025 et supérieur aux prévisions. Les prix des carburants ont augmenté de 29,8 % sur un an : l’essence coûtait 169,5 pence le litre et le diesel, 192,5 pence. L’inflation sous-jacente est passée à 2,8 % et celle des services à 3,7 %.
En septembre, la Banque d’Angleterre a maintenu son taux directeur à 3,75 % par 6 voix contre 3. Trois membres ont voté pour une hausse immédiate à 4 %, et le comité a prévu une inflation légèrement supérieure à 4 % au premier trimestre 2027. Goldman Sachs et Rabobank prévoient toutes deux une hausse d’un quart de point le 5 novembre, et les marchés de prédiction lui attribuent une probabilité supérieure à 90 %. Certains prévisionnistes tablent sur une inflation d’environ 3,8 % en octobre et sur un taux proche de 4,5 % après la révision du plafonnement des prix de l’énergie en janvier.
6. Le chœur des banques centrales : la BCE
Jeudi, la Banque centrale européenne a maintenu son taux de dépôt à 2,50 % après deux hausses cette année. Elle a toutefois discuté d’une hausse, averti que les risques pesant sur l’inflation penchaient à la hausse et laissé ouverte la possibilité d’une augmentation en décembre. L’inflation dans la zone euro atteint 3,8 %, son niveau le plus élevé depuis septembre 2023, et les prix de l’énergie ont grimpé d’environ 19 %. En octobre, la croissance du secteur privé dans la zone euro a ralenti à son plus bas niveau depuis quatre mois : c’est le resserrement stagflationniste auquel toutes ces banques centrales tentent de faire face. Christine Lagarde a également annoncé qu’elle quitterait ses fonctions en février.
7. Comment les éléments s’articulent
La chaîne est simple. La guerre restreint l’offre, les pertes d’approvisionnement font grimper le brut et le diesel, l’énergie alimente l’inflation globale et commence à se répercuter sur les services, puis les banques centrales réagissent en resserrant leur politique. Pendant ce temps, les réserves d’urgence qui amortiraient normalement le choc ont été entamées, ce qui réduit la marge d’erreur. Le risque est celui de la stagflation : l’AIE prévoit un recul de la demande de pétrole, l’activité ralentit dans la zone euro et les dépenses réelles aux États-Unis stagnent, tandis que l’inflation grimpe.
Les prochaines semaines offrent trois grandes trajectoires possibles, auxquelles il est impossible d’attribuer des probabilités fiables.
Désescalade ou réouverture du détroit d’Ormuz. Le brut recule, les anticipations de hausse des taux s’estompent et les programmes de reconstitution des stocks pourraient amortir la baisse des prix.
Escalade après les élections de mi-mandat. Le Brent pourrait encore flamber, les hausses de taux de décembre deviendraient difficiles à éviter et les craintes pour la croissance s’intensifieraient. Les réserves sont moins importantes qu’en mars.
Enlisement. Le Brent se maintient autour de 100–120 $, les hausses de taux s’enchaînent (Banque d’Angleterre en novembre, autres banques centrales en décembre) et la destruction de la demande fait progressivement le travail que l’offre ne peut pas accomplir.
Conséquences pour les marchés. La transmission aux actifs risqués, y compris aux cryptomonnaies, passe principalement par les rendements et la liquidité. Un rendement des bons du Trésor américain à 10 ans proche de 5 % et quatre grandes banques centrales qui penchent vers des hausses relèvent la barre pour les actifs spéculatifs, tandis qu’une désescalade allégerait probablement la pression au plus vite.
8. Dates à surveiller
30 octobre : inflation d’octobre à Tokyo et conférence de presse du gouverneur Ueda.
3 novembre : élections américaines de mi-mandat, après lesquelles la possibilité de nouvelles frappes américaines contre l’Iran sera d’actualité.
5 novembre : décision de la Banque d’Angleterre et rapport de politique monétaire ; le scénario de base du marché est une hausse à 4,00 %.
Mi-novembre : indices des prix à la consommation d’octobre aux États-Unis et au Royaume-Uni, et prochain rapport de l’AIE sur le marché pétrolier.
Décembre : la Fed (décision le 9 décembre), ainsi que les réunions de la BCE, de la Banque du Japon et de la Banque d’Angleterre.
En continu : trafic dans le détroit d’Ormuz, niveaux des réserves stratégiques de pétrole (SPR) et annonces de reconstitution, Brent autour de 115 $ et rendement des bons du Trésor américain à 10 ans proche de 5 %.
En résumé
Les gouvernements ne constituent pas tant des stocks qu’ils puisent dans leurs réserves, ce qui explique en partie la flambée du brut : les marges de sécurité s’amenuisent alors que l’offre reste limitée. Les banques centrales des États-Unis, du Japon, du Royaume-Uni et d’Europe l’ont remarqué. La Fed a déjà relevé ses taux, la Banque d’Angleterre devrait suivre le 5 novembre, et la Banque du Japon ainsi que la BCE laissent entrevoir une hausse en décembre. Le prochain test sera de voir si l’inflation alimentée par l’énergie continue de se répercuter sur les services, ce qui maintiendrait une politique monétaire restrictive plus longtemps, ou si la destruction de la demande et la désescalade font d’abord baisser les cours du pétrole.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier. Les marchés sont volatils et vous pouvez perdre de l’argent. Faites vos propres recherches.
Sources et notes sur les données
Les chiffres datent des 29 et 30 octobre 2026 et évoluent rapidement ; les cours du pétrole varient selon le contrat et l’heure de la journée. Les données sur les réserves proviennent du rapport d’octobre de l’AIE sur le marché pétrolier, cité par gCaptain, du ministère américain de l’Énergie, des données hebdomadaires de l’EIA compilées par Energy Factbook et 24/7 Wall St., ainsi que de The National, EnergyNow et Oilprice.com. Les cours du pétrole proviennent de CNBC et Reuters, de Fortune et de la chronologie des prix de Wikipédia. Les données américaines sur l’inflation et la croissance proviennent du communiqué du ministère du Commerce, cité par CNBC, Morningstar et ActionForex, et de la décision de la Fed, rapportée par CNBC, CNN et NPR. Les données sur le Japon proviennent de Reuters, Bloomberg et Investing.com ; celles sur le Royaume-Uni, du communiqué de l’ONS cité par Trading Economics, ITV et la bibliothèque de la Chambre des communes, ainsi que des prévisions de Goldman Sachs et Rabobank et des probabilités de marché de Polymarket ; celles sur la BCE, de CNBC, Reuters et The Irish Times. Les opinions des analystes n’engagent que leurs auteurs.
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen