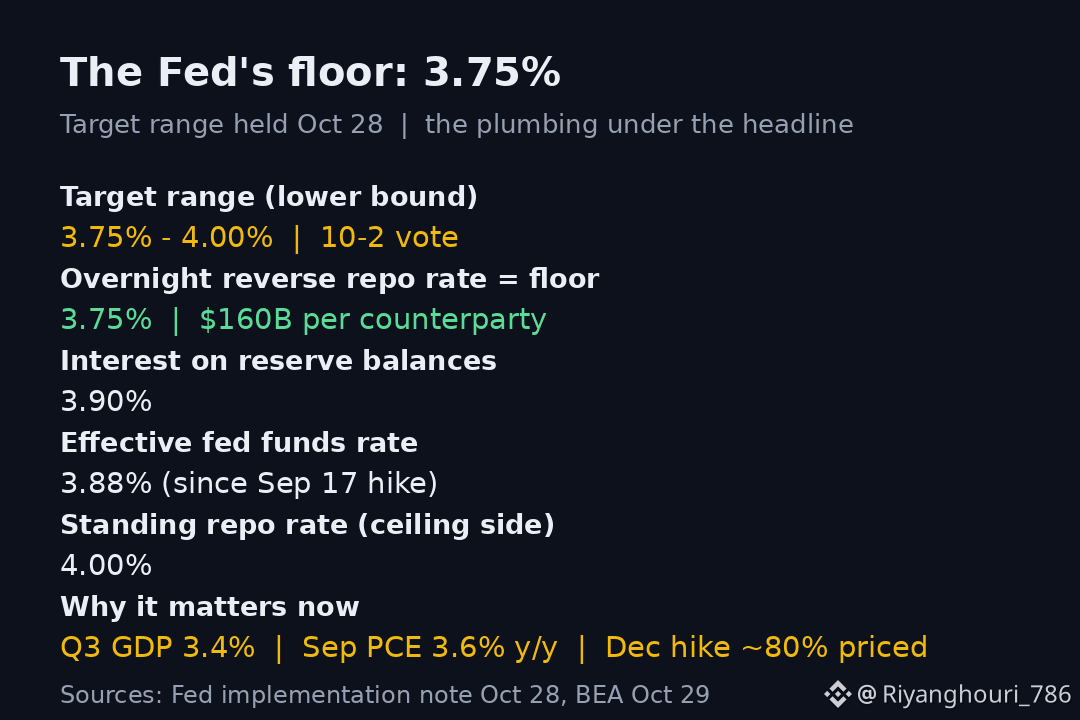
Tout le monde cite la fourchette de la Fed, de 3,75 % à 4,00 %, mais je reviens toujours au chiffre du bas, parce que c’est lui qui fait discrètement le travail.
Le 28 oct., le FOMC a maintenu la fourchette, par 10 voix contre 2, Lisa Cook et Beth Hammack s’opposant à la décision en faveur d’une hausse d’un quart de point. Ce qui fait rarement les gros titres, c’est ce qui se trouve en dessous : le taux offert sur les prises en pension inversées au jour le jour est resté à 3,75 % — exactement la limite inférieure — avec un plafond de 160 milliards de dollars par contrepartie, tandis que les intérêts sur les soldes de réserve sont restés à 3,90 % et le taux des prises en pension permanentes à 4,00 %.
Imaginez le plancher d’une pièce. Le mécanisme de prise en pension inversée permet aux contreparties admissibles de déposer leurs liquidités à la Fed pour la nuit à 3,75 %, de sorte que personne ayant accès à ce mécanisme n’a besoin de prêter à un taux inférieur sur le marché monétaire. Le taux effectif des fonds fédéraux se maintient à 3,88 % depuis l’entrée en vigueur de la hausse de septembre : dans la fourchette, mais plus près du plafond que du plancher, ce qui me dit que les liquidités ne circulent pas exactement à flots.
Voici mon point de vue : maintenir le plancher compte plus qu’il n’y paraît pour l’instant, car les données publiées depuis la réunion ne plaident pas en faveur d’un assouplissement. Le PIB du T3 a progressé de 3,4 % en rythme annualisé, au-dessus du consensus de 3,2 %, et l’inflation PCE de septembre s’est établie à 3,6 % sur un an, avec une inflation sous-jacente de 3,1 % — deux chiffres qui restent largement supérieurs à l’objectif de 2 % de la Fed. C’est pourquoi les traders continuent d’évaluer à environ quatre chances sur cinq la probabilité d’une hausse en décembre, la prochaine réunion étant prévue les 8 et 9 décembre.
Pour le $BTC , j’interprète cela comme l’absence de répit venant du plancher. Si la limite inférieure remonte en décembre, le financement au jour le jour devient plus coûteux dans tous les secteurs, et les actifs à risque en ressentent les effets en premier. Ce que je surveille, ce n’est pas la décision annoncée en gros titres : c’est de savoir si le taux effectif se rapproche du plafond de la fourchette avant décembre, signe que les conditions de financement se resserrent déjà sans même qu’un vote ait lieu.
Surveillez-vous le taux plancher de la Fed, ou est-ce que seule la fourchette annoncée compte pour vos transactions ? $BTC