


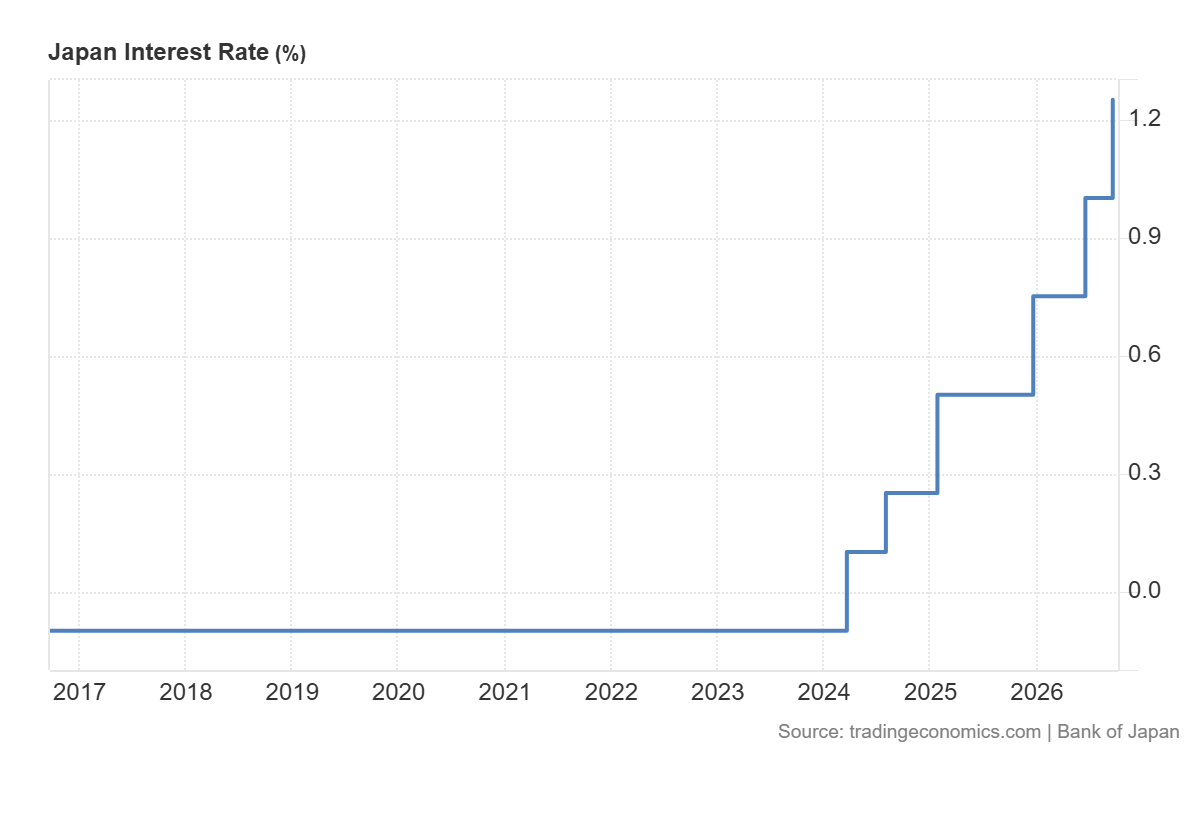
Les taux de la Banque du Japon devraient largement rester inchangés à l’issue de sa réunion de deux jours, vendredi, même si une hausse en décembre reste envisageable. La hausse de septembre, la deuxième en trois mois, a porté le taux directeur à 1,25 %. C’est son niveau le plus élevé depuis 31 ans. Le resserrement monétaire n’avait pas été aussi rapide depuis 1990.
Les responsables préféreraient observer les effets de cette mesure sur l’économie avant de resserrer à nouveau leur politique, a rapporté Bloomberg plus tôt ce mois-ci, citant des personnes au fait des discussions. La décision de septembre n’a pas non plus fait l’unanimité. Deux membres du conseil nommés par la Première ministre Sanae Takaichi, tous deux favorables à une politique budgétaire plus souple, ont voté contre. Les traders y ont vu le signe que son gouvernement pourrait s’opposer à de futures hausses.
Une pause que peu s’attendent à voir durer
Les prévisionnistes ne voient guère de suspense dans la décision elle-même. Les 16 personnes interrogées dans le cadre d’un sondage de CNBC, réalisé du 14 au 26 octobre, s’attendent à un statu quo, et toutes pensent que la banque préparera le terrain à une hausse en décembre ou en janvier, alors que l’inflation et les salaires continuent d’augmenter.
Les anticipations des marchés de swaps concernant décembre ont fluctué. À la publication de l’article de Bloomberg, le 13 octobre, les swaps au jour le jour attribuaient environ 10 % de chances à une hausse en octobre et 88 % à une hausse d’ici décembre. Au 26 octobre, Brown Brothers Harriman estimait cette dernière probabilité à près de 75 %.
Les économistes interrogés par Reuters du 13 au 19 octobre penchaient dans le même sens. Cinquante-quatre des 78 personnes interrogées, soit près de 70 %, pensent que le taux directeur atteindra 1,5 % ce trimestre, presque deux fois plus que lors du sondage précédent. Parmi ceux qui ont indiqué un mois, environ 80 % ont choisi décembre. La réunion de cette semaine n’a recueilli que 2 % des réponses.
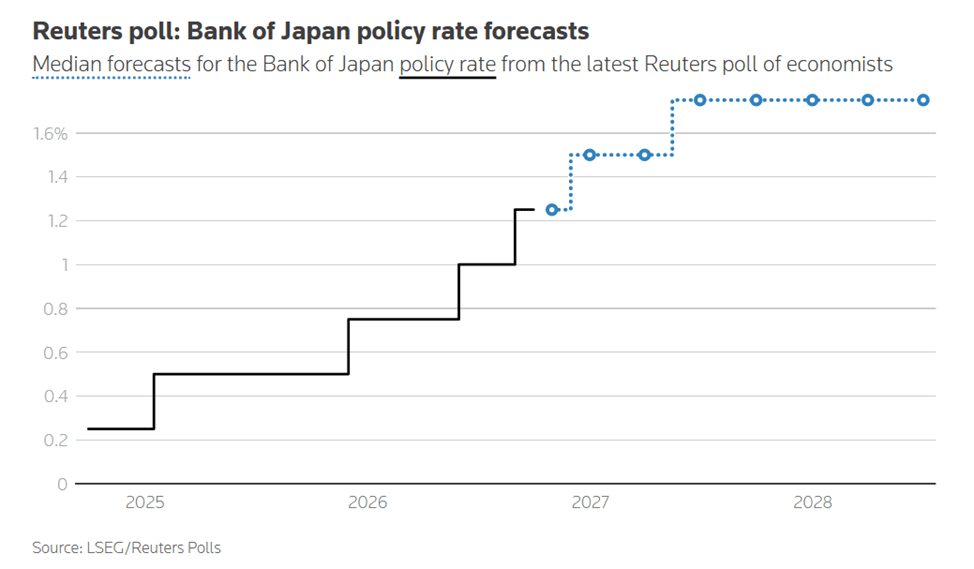
D’ici la fin juin 2026, 39 analystes sur 65 (60 %) prévoient un taux de 1,75 %, soit la même médiane qu’en septembre. Le point d’arrêt final du cycle reste moins certain. Près de la moitié des 41 personnes ayant répondu à une question complémentaire situent le taux terminal à 1,75 %, mais la proportion de celles qui tablent sur 2 % ou plus est passée à 51 %, contre 40 % en septembre et 36 % en août.
Ueda veut que les 2 % s’installent
Derrière toutes ces prévisions se trouve un gouverneur qui ne cesse d’expliquer ce qu’il attend. Le gouverneur de la Banque du Japon, Kazuo Ueda, a répété ce mois-ci que l’inflation sous-jacente est déjà proche de l’objectif de 2 %. L’atteindre pendant un mois ou deux ne prouve pas grand-chose à ses yeux. Il veut qu’elle s’y stabilise et a clairement indiqué que la banque ne tolérerait pas qu’elle dépasse l’objectif.
Les responsables politiques de Tokyo préféreraient que la banque fasse preuve de davantage de patience. Lors de la réunion de septembre, un représentant du Cabinet a exhorté la banque à examiner les effets cumulés des hausses précédentes et à tenir compte de ses estimations du taux neutre avant de resserrer davantage sa politique, selon le résumé des avis publié le 1er octobre.
Les stratèges ressentent la même tension. Homin Lee, stratège macroéconomique principal chez Lombard Odier, estime que la conjoncture plaide en faveur d’un resserrement supplémentaire. Ce dont il doute, c’est de l’unité du conseil de politique monétaire, suffisante pour relever les taux deux réunions de suite, alors que le marché obligataire japonais semble aussi fragile. Sosuke Nakamura, de Citi Research, arrive à une conclusion similaire : il ne voit aucun signe clair d’une accélération de l’inflation suffisamment marquée pour justifier des hausses consécutives.
À l’extérieur de la banque, le FMI estime que Tokyo est sur la bonne voie. Krishna Srinivasan, qui dirige son département Asie et Pacifique, a déclaré à Reuters plus tôt ce mois-ci que la Banque du Japon « fait ce qu’il faut à ce stade ». Il a également averti que si l’inflation dépassait les attentes, le resserrement devrait s’accélérer afin que les anticipations du public ne s’éloignent pas de l’objectif. Tout reste tributaire des données, a-t-il déclaré.
Les prix fournissent des arguments aux deux camps
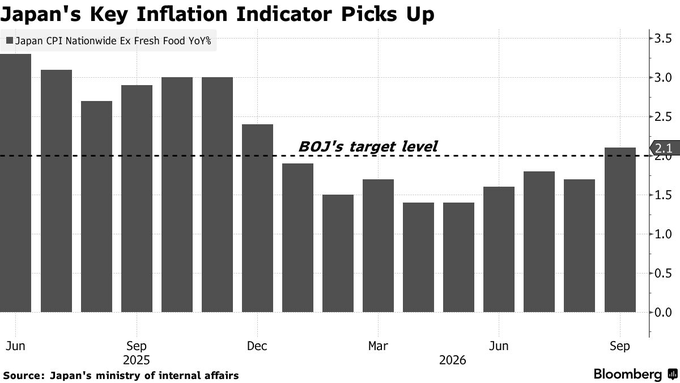
Les données peuvent être interprétées dans les deux sens. L’inflation sous-jacente de septembre, qui exclut les produits alimentaires frais, s’est établie à 2,1 % sur un an, son niveau le plus élevé depuis le début de l’année. Les coûts des importations continuent d’augmenter en raison de la faiblesse du yen, et l’énergie reste chère, même si les subventions publiques atténuent quelque peu la facture des ménages.
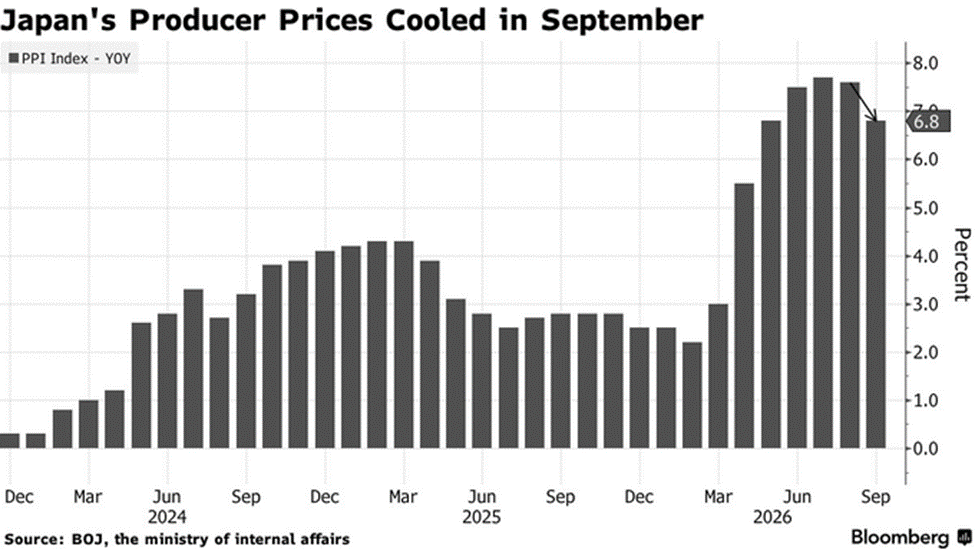
Les prix à la production semblent plus modérés. Ils ont augmenté de 6,8 % en septembre, contre 7,6 % en août, soit leur plus faible hausse annuelle depuis mai. Les prix mensuels ont reculé de 0,3 % pour le deuxième mois consécutif. Cela laisse penser que les pressions sur les coûts des intrants ont peut-être atteint un sommet, ce qui donnerait à la Banque du Japon une marge de manœuvre pour attendre, même si le principal facteur du ralentissement était la baisse du prix du riz de la nouvelle récolte.
Les syndicats ne montrent aucun signe de relâchement
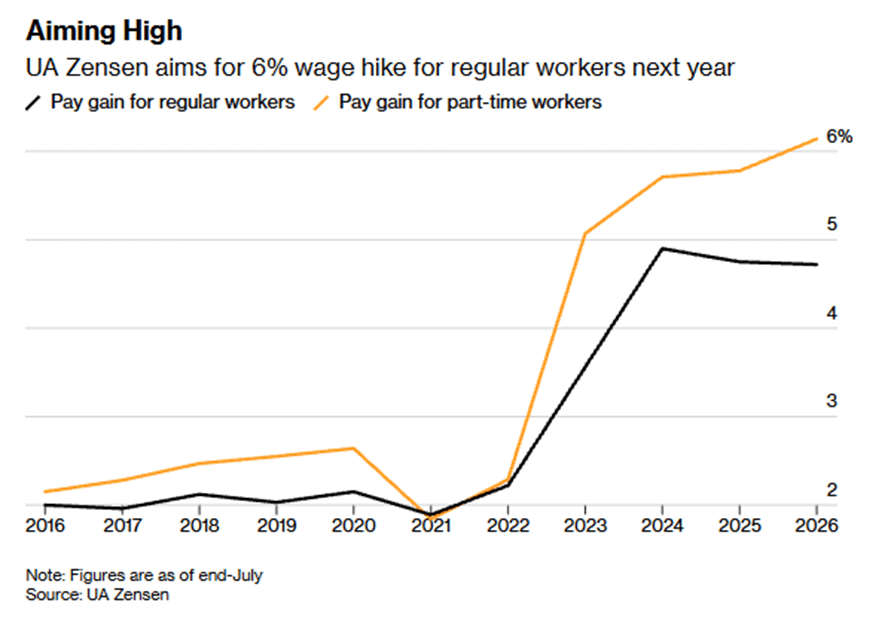
Le marché du travail justifie un resserrement supplémentaire, même si ce n’est pas ce mois-ci. Les salaires sont l’autre facteur qui exerce une pression sur les prix. UA Zensen, le plus grand syndicat industriel du Japon, prévoit de réclamer une hausse globale de 6 % pour les salariés à temps plein en 2027, dont 4 % au titre du salaire de base. Cela correspond à son objectif pour 2026, qui s’est soldé par un accord de 4,72 %. Le syndicat réclamera 7 % pour les salariés à temps partiel, et les employés des entreprises dont les rémunérations sont nettement inférieures à celles de leurs homologues bénéficieront d’une demande supplémentaire de 1 %.
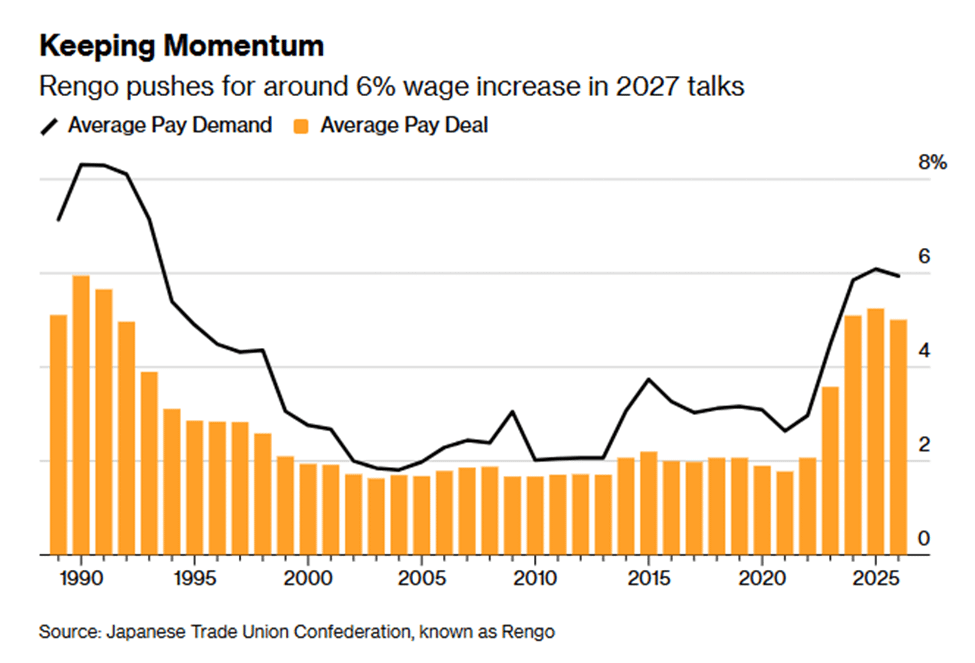
Rengo, la plus grande confédération syndicale du pays, souhaite que ses membres réclament au moins 5 %, et idéalement 6 %, avec une hausse des salaires de base de 3 % à 4 %. L’objectif est de maintenir la croissance des salaires afin que les dépenses de consommation et l’économie dans son ensemble suivent le rythme. Les revendications ne sont pas des accords, mais une banque centrale en quête de preuves que les 2 % se sont installés les considérera tout de même comme encourageantes.
Les négociants en obligations gardent leur sang-froid
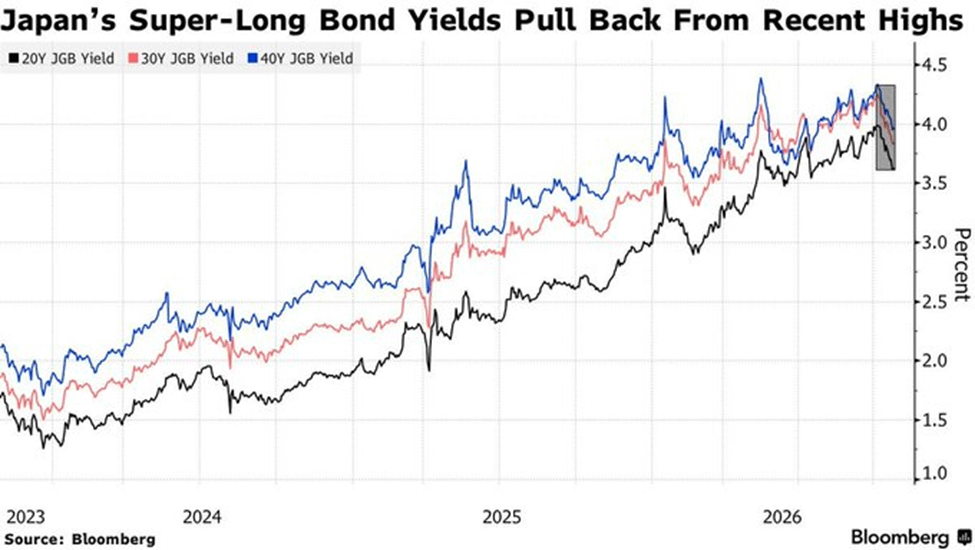
Les négociants en obligations, du moins, semblent imperturbables. Les obligations d’État japonaises sont restées stables jeudi, la veille de la décision, soutenues par une adjudication de titres à 2 ans qui a suscité une demande plus ferme. Le ratio de couverture des offres est passé à 4,03, contre 3,89 lors de l’adjudication du mois dernier. La hausse des bons du Trésor américain après que la Réserve fédérale a maintenu ses taux inchangés et s’est peu exprimée sur une hausse en décembre a également apporté un soutien.
Les variations sont faibles sur l’ensemble de la courbe. Le rendement à 10 ans a gagné un demi-point de base, à 2,83 %, et celui à 30 ans a progressé d’autant, à 3,88 %. Le taux à 5 ans est stable à 2,265 %. À 1,895 %, le rendement de référence à 2 ans a perdu un demi-point de base, effaçant une hausse initiale après les résultats de l’adjudication (les rendements baissent lorsque les prix des obligations montent).
Yuhi Kawano, analyste de marché chez Mizuho Securities, interprète la retenue de la Fed comme un signe que la Banque du Japon a moins besoin de se hâter, ce qui devrait soutenir le yen et le marché obligataire.
Neuf voix, plusieurs philosophies
Le calme sur le marché obligataire ne s’étend pas au débat sur la politique monétaire. Deux anciens responsables ont récemment défendu des positions opposées. Haruhiko Kuroda, qui a dirigé la Banque du Japon pendant dix ans, a écrit dans un livre publié ce mois-ci que la banque devrait sans doute envisager une hausse d’un quart de point à chaque réunion, jusqu’à ce que les taux approchent des niveaux neutres pour l’économie. Il soutient la volonté d’Ueda de normaliser la politique après des années de mesures ultra-accommodantes et affirme que le Japon est pleinement sorti de la déflation vers 2024, lorsque les salaires ont commencé à augmenter.
Masazumi Wakatabe, ancien vice-gouverneur, prône la prudence. La croissance réelle reste faible, fait-il valoir, et « la moitié des hausses de prix sont dues à des facteurs de poussée des coûts ». La banque devrait justifier une hausse, ajoute-t-il, si la croissance était négative et l’inflation largement alimentée par les coûts.
Les membres en poste ne sont pas non plus unanimes. Toichiro Asada, l’un des deux dissidents de septembre, a fait valoir que, l’inflation sous-jacente hors produits alimentaires frais étant récemment passée sous les 2 %, on ne pouvait pas nécessairement considérer que l’économie était suffisamment solide pour justifier une hausse. Il souhaitait que les orientations actuelles de politique monétaire restent inchangées.
Ayano Sato, l’autre dissidente, a déclaré que l’évolution de l’économie et des prix n’avait pas véritablement accéléré, et qu’une hausse lui avait donc semblé inappropriée lors de cette réunion. Elle n’est pas opposée par principe à un resserrement. Sato soutient des hausses progressives et estime qu’une politique plus restrictive peut favoriser une croissance durable, mais elle souligne la faiblesse des dépenses de consommation et ne précise pas quand devrait intervenir la prochaine hausse.
Les faucons siègent de l’autre côté de la table. Junko Koeda, membre du conseil, estime que la banque ne devrait pas se montrer « excessivement prudente » en matière de hausse des taux, les risques de hausse des prix étant importants et les conditions financières restant accommodantes. Elle a également souligné la nécessité de poursuivre la normalisation du bilan.
Le vice-gouverneur Ryozo Himino va dans le même sens. L’inflation sous-jacente est assez proche de 2 %, dit-il, mais les anticipations d’inflation à moyen et long terme continuent d’augmenter, et reporter les ajustements pourrait laisser les risques de hausse des prix se concrétiser et nuire à l’économie.
Au-delà des noms, le désaccord porte sur l’erreur qui coûterait le plus cher. Kuroda craint qu’une action trop lente ne laisse la normalisation inachevée. Wakatabe redoute qu’une hausse trop précoce ne fragilise une économie qui connaît une croissance limitée. Il n’exclut toutefois pas cette possibilité : une hausse pourrait devenir appropriée, a-t-il déclaré, si les projets de dépenses et la stratégie de croissance de Takaichi stimulent suffisamment l’investissement et la demande intérieure pour relever le taux neutre du Japon.
Reste à savoir si ces mesures seront prises, et si ses deux personnes nommées partageraient cet avis le cas échéant : aucun sondage n’a tranché la question.