L’or à 4 045 dollars : oserez-vous acheter au plus bas ?
Après une chute de 5 500 à 4 045, soit une baisse de 30 %, tout le monde dénonce l’effondrement du mythe de l’or comme valeur refuge. Pourtant, les banques centrales achètent discrètement de l’or depuis 12 mois consécutifs. À 4 000, est-ce un piège ou une occasion en or ?
Commençons par les apparences : les mauvaises nouvelles s’accumulent, mais le seuil des 4 000 n’a pas cédé.
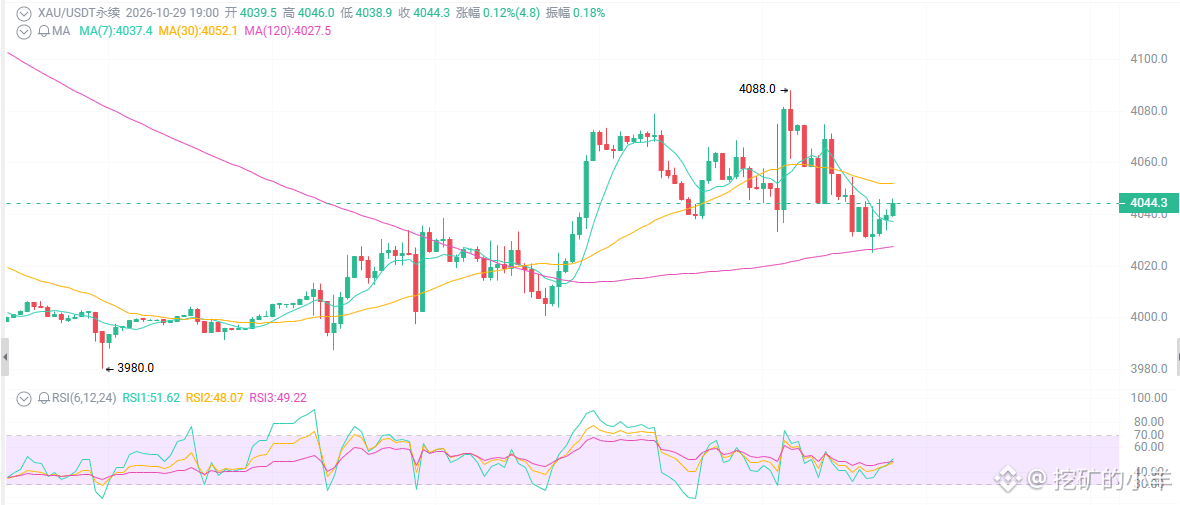
La Fed vient de conclure sa réunion du 28 octobre : les taux restent inchangés, entre 3,75 % et 4,00 %. Le vote était de 10 contre 2 ; deux membres préconisaient une hausse des taux et le ton était plutôt ferme. La probabilité d’une hausse en décembre reste supérieure à 80 %. L’indice du dollar avoisine 102, les rendements des bons du Trésor américain restent élevés, les tensions au Moyen-Orient font grimper les cours du pétrole et les craintes inflationnistes empêchent la Fed de relâcher la pression. En théorie, l’or devrait s’effondrer. Pourtant, il oscille entre 4 000 et 4 060 : les plus bas intrajournaliers se situent entre 4 016 et 4 025, les plus hauts entre 4 067 et 4 080. Il ne parvient ni à baisser davantage, ni à repartir à la hausse.
Premier point : plus la Fed se montre ferme, plus l’or en souffre, mais le marché commence à ne plus y prêter attention.
Des taux élevés signifient que le coût d’opportunité de la détention d’or est important : l’argent placé à la banque rapporte 4 %, tandis que l’or ne rapporte rien. C’est la principale raison pour laquelle l’or est passé de 5 500 à 4 000 au cours des six derniers mois.
Mais remarquez un détail : malgré des mois de mauvaises nouvelles, le seuil des 4 000 n’a pas cédé.
À signal ferme identique, la première fois, l’or a chuté de 3 % ; la deuxième, de 1 % ; la troisième, le marché a simplement évolué sans tendance. Voilà ce qu’on appelle l’essoufflement de l’impact des mauvaises nouvelles. Les petits investisseurs continuent de dénoncer la « défaillance de l’or comme valeur refuge », tandis que les banques centrales achètent depuis 12 mois sous les 4 000.
Deuxième point : l’or n’est plus une valeur refuge, mais un actif « anti-Fed ».
Une guerre au Moyen-Orient devrait-elle faire monter l’or ? Pas forcément. Le pétrole grimpe → l’inflation s’installe → la Fed se montre plus ferme → le dollar se renforce → l’or subit au contraire une pression à la baisse.
En achetant de l’or aujourd’hui, vous ne pariez donc pas sur les conflits géopolitiques, mais sur le moment où la Fed finira par céder.
Les institutions ont déjà abaissé leurs objectifs pour la fin de 2026, mais tablent généralement sur un rebond à plus de 4 500 en 2027. À court terme, il faudra encore tenir bon ; à moyen terme, le plancher est soutenu ; à long terme, les banques centrales maintiennent les cours.
Troisième point : sur le plan technique, 4 000 est la ligne de démarcation entre haussiers et baissiers. Pas de discussion.
Graphiques journalier et hebdomadaire : le cours est sous les moyennes mobiles à 20 jours (au-dessus de 4 130) et à 50 jours ; la dynamique baissière du MACD persiste et le RSI est neutre à faible. Après une forte bougie baissière hebdomadaire, le rebond manque de vigueur. Les 4 000 constituent un double support, psychologique et technique, qui a résisté à plusieurs reprises. En cas de rupture, surveillez la zone des 3 975 à 3 940.
Graphiques 4 h et 1 h : le cours évolue dans une fourchette de 4 020 à 4 060, avec des volumes moyens ; les replis après les pics sont monnaie courante. La tendance reste dominée par les baissiers et les rebonds ne sont que des corrections.