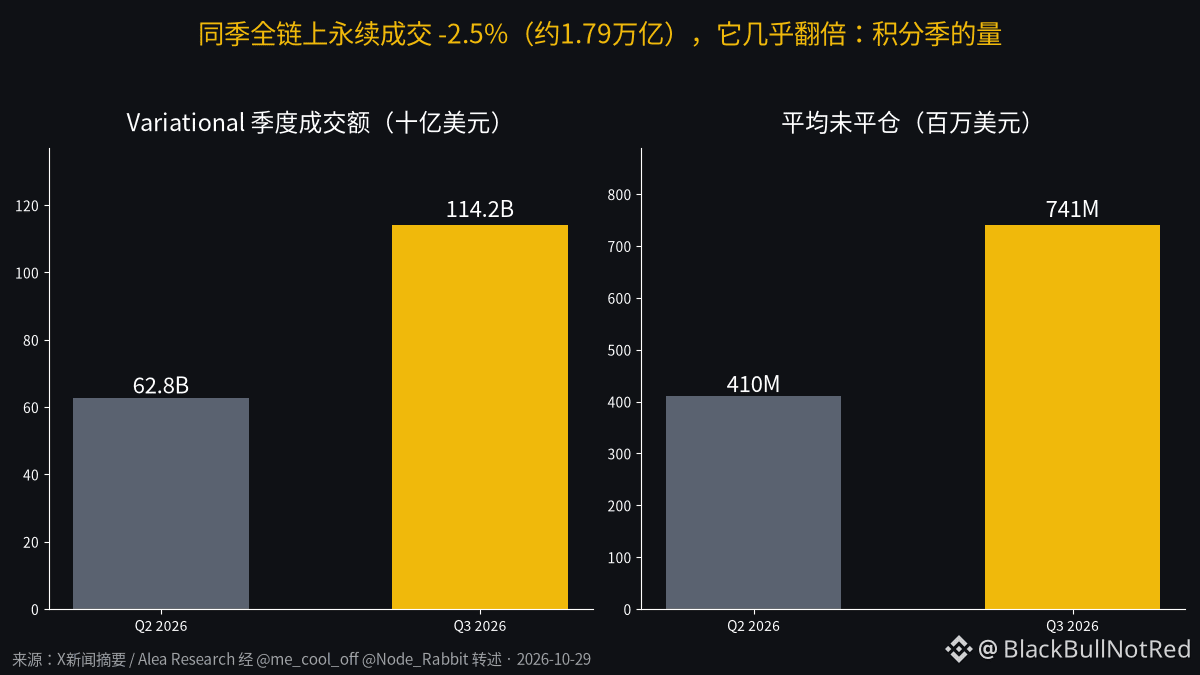
Après avoir lu ce rapport de résultats du T3 de Variational, ma première réaction n’a pas été « impressionnant », mais plutôt : la saison des points, ça rapporte vraiment.
Les chiffres en eux-mêmes tiennent la route : 62,8 milliards de dollars de volume au T2, puis 114,2 milliards au T3 ; l’intérêt ouvert moyen est passé de 410 millions à 741 millions. Pourtant, sur le même trimestre, le volume des contrats perpétuels on-chain a baissé de 2,5 %, à environ 1 790 milliards. Le marché se contracte, et eux doublent leur volume. Est-ce la supériorité de leur produit ou est-ce que tout le monde farm les points pour l’airdrop de VAR ? Je penche pour la deuxième option, au moins en grande partie.
Le plus intéressant, c’est de voir qui fait la promotion du projet. Alea Research publie un rapport estimant la FDV de VAR entre 2,6 et 5,1 milliards, puis quelqu’un cite ce rapport en criant : « VAR à 100 dollars, c’est pour bientôt ! » Les rapports de recherche transformés en arguments pour pousser un token à points : on connaît bien la combine.
Et puis il y a cette histoire de « zéro frais ». Le rapport lui-même calcule un taux de prélèvement d’environ 2,35 points de base, à peu près comme les 2,40 d’Hyperliquid. Pas de frais affichés ne veut pas dire que vous ne payez rien : les prix sont fournis par un seul teneur de marché, et les coûts se cachent dans le spread.
Par ailleurs, sur les 132 milliards de dollars de volume de contrats perpétuels d’Arbitrum au T3, 86 % provenaient de cette seule plateforme. Le « record » d’une blockchain repose sur une plateforme qui n’a pas encore lancé son token. Une fois le token lancé et les chasseurs de points partis, imaginez à quoi ressemblera la courbe.
Je ne dis pas que c’est une arnaque : le modèle RFQ et les swaps sur indices boursiers, l’or et le pétrole ont vraiment du potentiel. Mais ne vous servez pas des volumes générés pendant la chasse aux points pour estimer la valorisation après le lancement du token. Vous faites le calcul à l’envers.
#Variational #DEXPerpétuel