

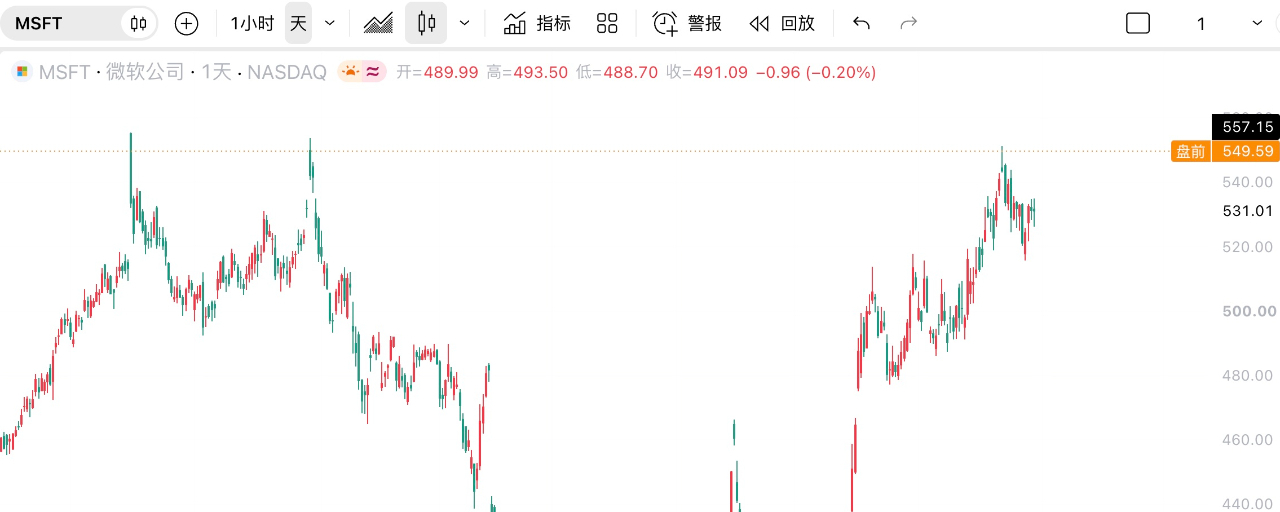

Après avoir examiné les résultats de Google, je me penche sur ceux de Microsoft. Les deux entreprises ont publié leurs résultats : pourquoi l’action Microsoft peut-elle progresser avant l’ouverture des marchés ?
L’analyse des résultats de Microsoft reprend le modèle utilisé pour ceux de Google et examine cinq facteurs : chiffre d’affaires + dépenses d’investissement dans l’IA + flux de trésorerie disponible + perspectives + monétisation d’Azure ou de l’IA
Chiffre d’affaires : excellent, la croissance s’accélère de nouveau ; le chiffre d’affaires, le résultat opérationnel, le bénéfice par action (BPA) et les performances du cloud dépassent tous les attentes
Dépenses d’investissement dans l’IA : très élevées, mais la croissance des revenus d’Azure et de l’IA garantit qu’elles sont soutenues par l’expansion des capacités. Il s’agit de dépenses d’investissement expansives, efficaces et saines. Comparativement aux dépenses d’investissement de Google, elles renforcent davantage la confiance du marché
Flux de trésorerie disponible : il continue de croître et reste positif malgré des investissements annuels de plus de 100 milliards dans les infrastructures d’IA. Il est certes encore pénalisé par les dépenses d’investissement, mais les résultats sont au rendez-vous et permettent au moins de maintenir l’équilibre financier.
Azure : l’activité principale reste le point fort des résultats, avec une croissance de 48 % sur un an. En remontant aux trimestres précédents, le taux est passé de 39 % à 48 % aujourd’hui. Malgré son chiffre d’affaires déjà considérable, Azure accélère de nouveau, confirmant que la commercialisation de l’IA par Microsoft gagne en maturité.
Perspectives : la croissance d’Azure à taux de change constant devrait atteindre 49 à 50 % au prochain trimestre. Si ces chiffres se concrétisent, cela confirmera que la croissance d’Azure est toujours en phase d’accélération #微软财报能否兑现ai红利
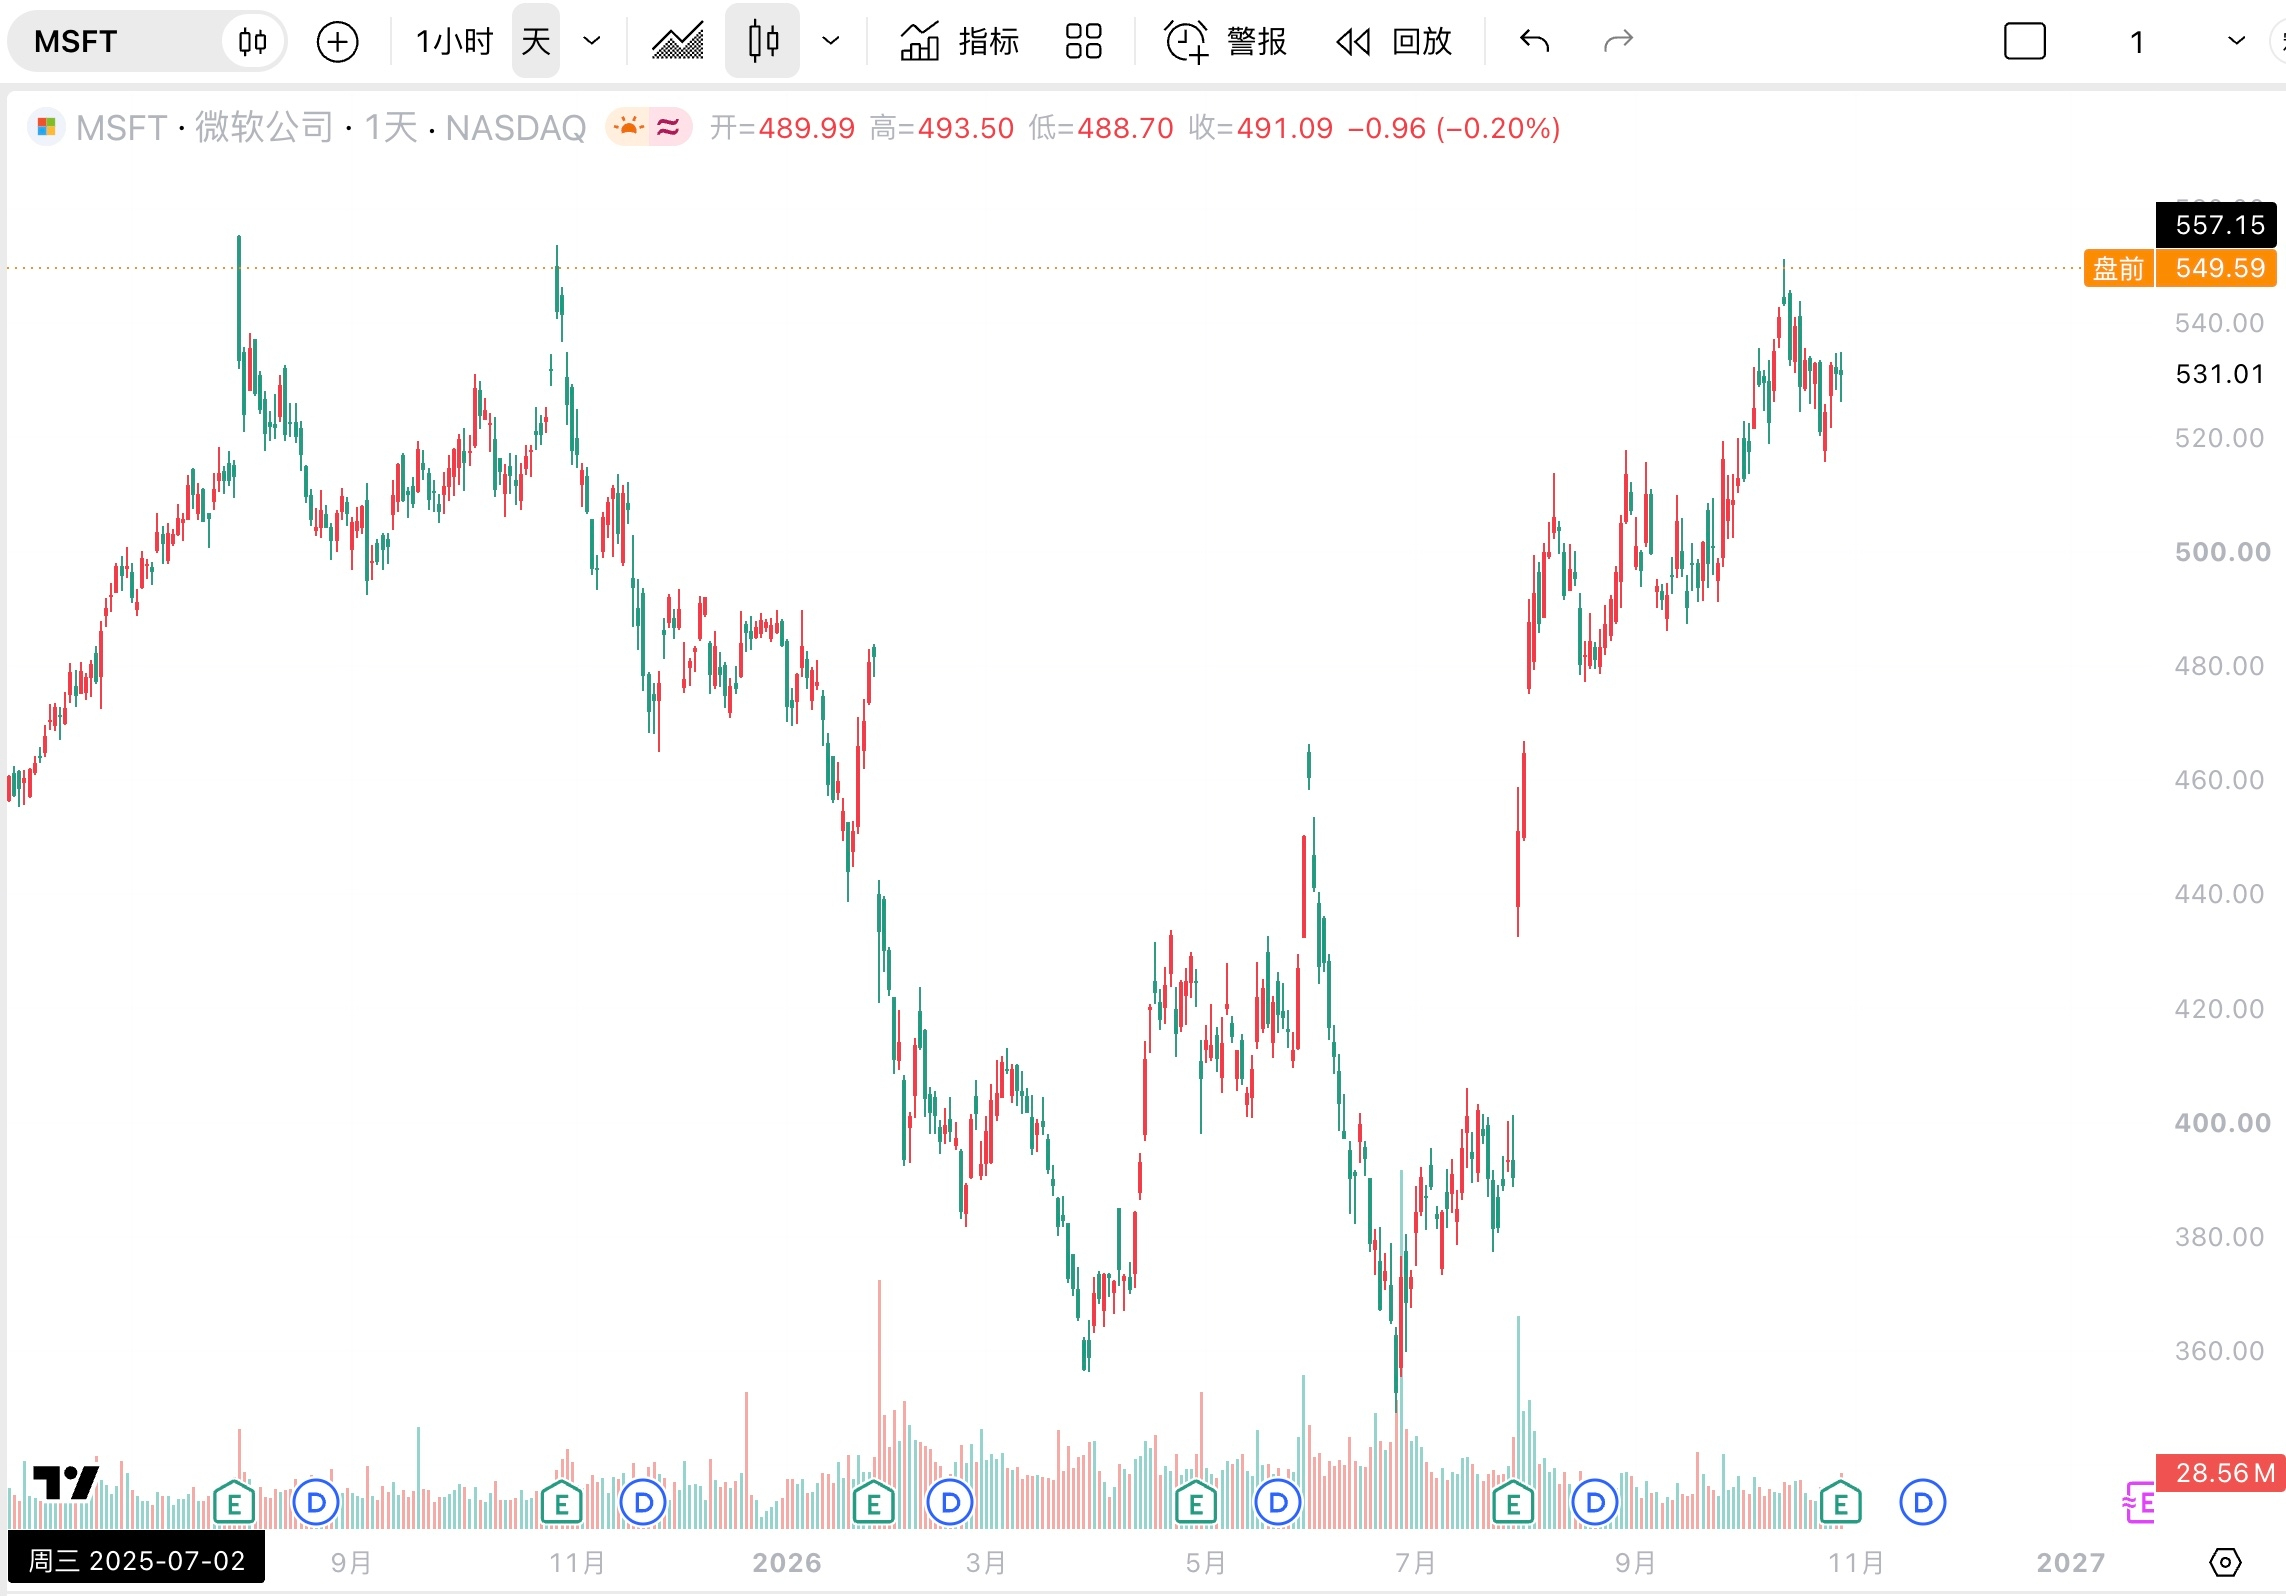
Monétisation de l’IA : les revenus que Microsoft tire de l’intelligence artificielle ne se limitent pas à la croissance de 48 % d’Azure. Les revenus de Foundry ont plus que triplé sur un an et le nombre de clients dépasse les 120 000. Quant aux revenus générés par les modèles open source de Foundry, ils ont été multipliés par dix. Cela signifie que Microsoft a créé une plateforme complète, allant des modèles aux agents, puis au calcul Azure et au déploiement en entreprise.
Par ailleurs, Copilot connaît lui aussi une croissance régulière. Associé à Azure et à Foundry, il confirme dans l’ensemble la capacité de Microsoft à générer des bénéfices dans les trois domaines que sont les infrastructures d’IA, les plateformes d’IA et les applications d’IA.
À vrai dire, après avoir examiné les résultats de Microsoft, on constate que l’écart avec Google n’est pas aussi grand qu’on aurait pu le penser. Mais Microsoft a un atout essentiel supplémentaire : il a prouvé que son activité dans l’IA est rentable, et ce à tous les niveaux. Même si son flux de trésorerie disponible n’accélère pas, il a atteint l’équilibre pour le moment. Ces chiffres correspondent précisément à ce que le marché espérait voir.
Cela dit, comme je l’ai déjà dit, les activités cloud principales de Google et de Microsoft restent très solides et leurs fondamentaux sont sains. Mais à court terme, dans un contexte de pressions macroéconomiques, le marché est davantage disposé à miser sur les résultats et la valorisation de Microsoft !