


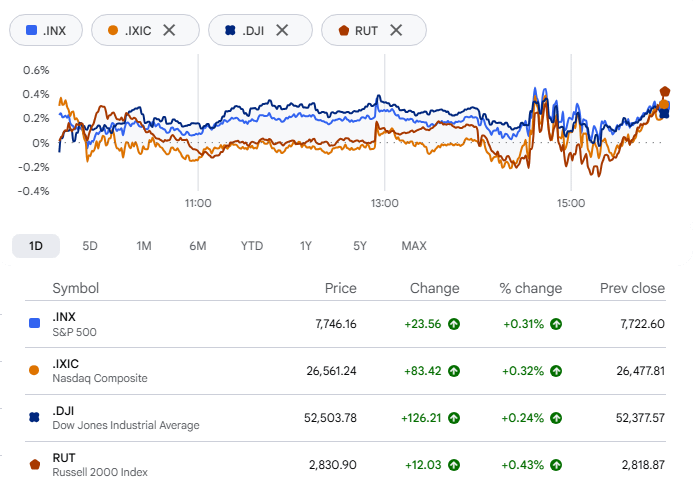
Les actions américaines ont terminé mercredi en légère hausse, prolongeant à trois séances consécutives la série de gains du S&P 500 et du Dow Jones Industrial Average. Le S&P 500 a progressé de 0,28 % pour clôturer à 7 743,98. Le Nasdaq Composite a gagné 0,27 %, à 26 549,85, et le Dow a pris 97,53 points, soit 0,19 %, pour s’établir à 52 475,10.
Les petites capitalisations ont fait légèrement mieux, le Russell 2000 progressant de 0,41 %, à 2 830,51. Les traders ont gardé un œil sur l’horloge toute la journée, car Microsoft et Alphabet devaient publier leurs résultats après la clôture.
Les fabricants de puces ont porté la séance. SK Hynix a publié un bénéfice record au troisième trimestre, avec un bénéfice d’exploitation de 83,3 billions de wons et des ventes dépassant pour la première fois les 100 billions de wons. Ses actions cotées aux États-Unis ont bondi de 13 %. L’indice des semi-conducteurs de Philadelphie a progressé de 1,75 %. Outre ces résultats, l’entreprise a annoncé un plan visant à restituer environ 100 billions de wons à ses actionnaires. UBS estime que ce n’est qu’un début. Ses analystes prévoient désormais que les distributions atteindront jusqu’à 60 % du flux de trésorerie disponible à partir de 2027, et l’analyste Nicolas Gaudois a qualifié les rendements pour les actionnaires de « catalyseur positif majeur » pour le titre.
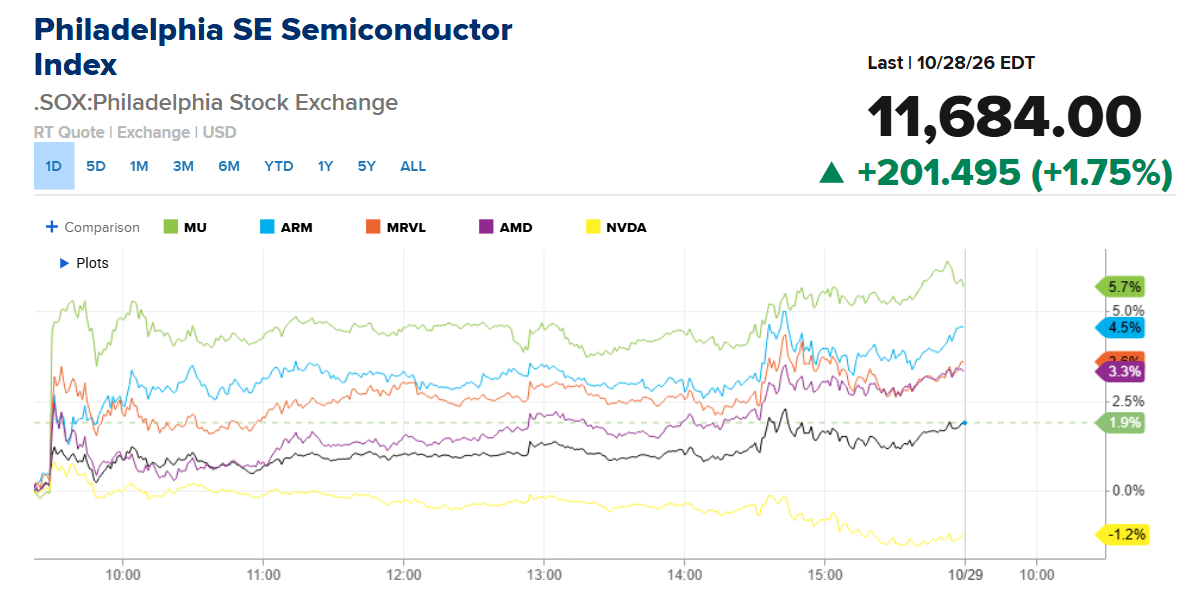
La hausse s’est rapidement propagée. Micron a clôturé en hausse de près de 6 %, Arm a gagné 4 %, et Marvell Technology et Advanced Micro Devices ont chacune progressé d’environ 3 %. Nvidia est restée à l’écart, reculant de 1,17 %.
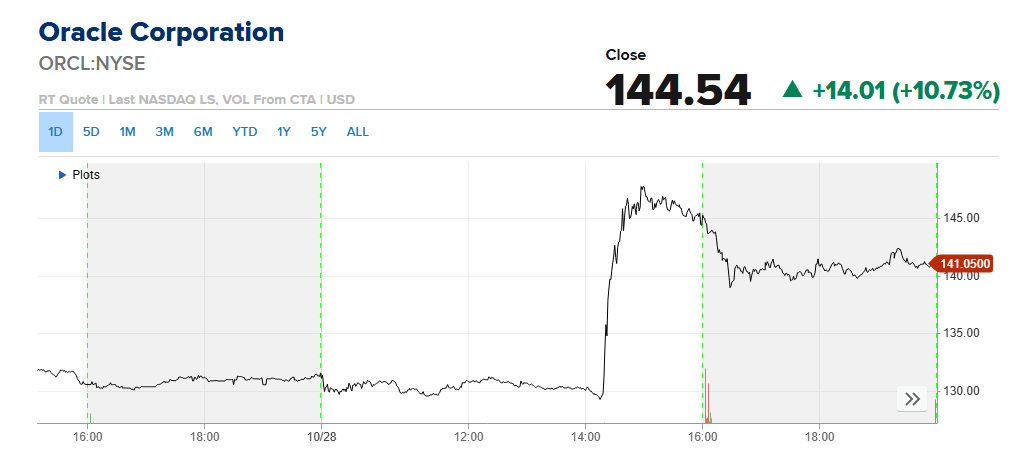
Oracle a progressé grâce à ses propres annonces. Le titre a gagné près de 11 % après que le groupe de logiciels a fixé un objectif de chiffre d’affaires de 225 milliards de dollars pour l’exercice 2030, ce qui implique une croissance annuelle d’environ 35 %. Il a également indiqué qu’il plafonnerait à 20 milliards de dollars toute levée de fonds supplémentaire entre les exercices 2027 et 2030.
Les restaurants et les rumeurs d’opérations ont fourni le reste de l’animation. Brinker International, propriétaire de Chili’s, a grimpé d’environ 12 % après avoir relevé ses prévisions de bénéfice ajusté pour l’ensemble de l’exercice, à une fourchette de 13,30 à 13,90 dollars par action, contre un consensus FactSet de 13,28 dollars. Le groupe a également relevé ses perspectives de chiffre d’affaires, et les ventes comparables de Chili’s ont progressé de 10,1 % au trimestre. Wingstop a clôturé en hausse de 12 %, avec un bénéfice ajusté de 1,08 dollar par action, supérieur aux 1,02 dollar attendus par les analystes de LSEG. Son chiffre d’affaires de 185 millions de dollars a toutefois manqué les prévisions de 193 millions de dollars.
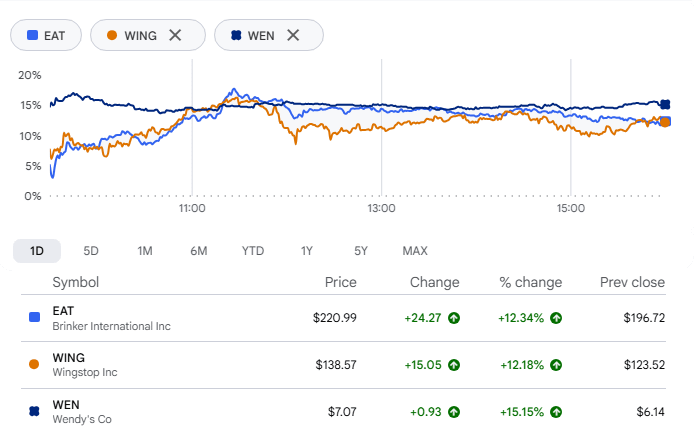
Puis Wendy’s a gagné 15 %, après que le Wall Street Journal a rapporté que Trian Management, dirigé par Nelson Peltz, avait proposé 1,4 milliard de dollars pour retirer la chaîne de restauration rapide de la cote. Trian, actionnaire de longue date, mène le groupe aux côtés de BlueFive Capital et de Sixth Street Partners, selon l’article, qui cite des personnes au fait du dossier. Un document déposé ultérieurement par Trian a chiffré l’offre à 7,35 dollars par action.
Tout le monde n’a pas suivi.
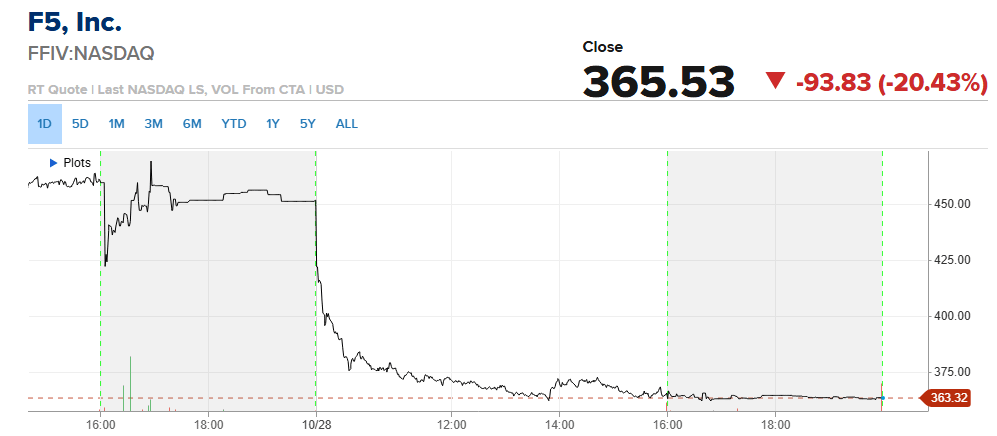
F5 a chuté de 20 %, malgré des résultats trimestriels supérieurs aux attentes et des prévisions de bénéfice par action non conforme aux PCGR de 18 à 18,30 dollars pour l’exercice 2027, légèrement au-dessus du consensus de 18,03 dollars. Les acheteurs ont été refroidis par des prévisions de croissance du chiffre d’affaires de 8 à 9 % et par les signes d’un ralentissement du cycle de renouvellement du matériel. Piper Sandler a abaissé sa recommandation sur le titre, de « surpondérer » à « neutre ». Les banques régionales ont également souffert. Le fonds SPDR S&P Regional Banking ETF (KRE) de State Street a clôturé en baisse de près de 1 %, sa plus forte chute depuis le 7 octobre, date à laquelle il avait perdu 1,68 %, alors même que le secteur financier dans son ensemble progressait légèrement. Truist Financial, M&T Bank et Huntington Bancshares ont évolué près de leurs plus bas de séance.
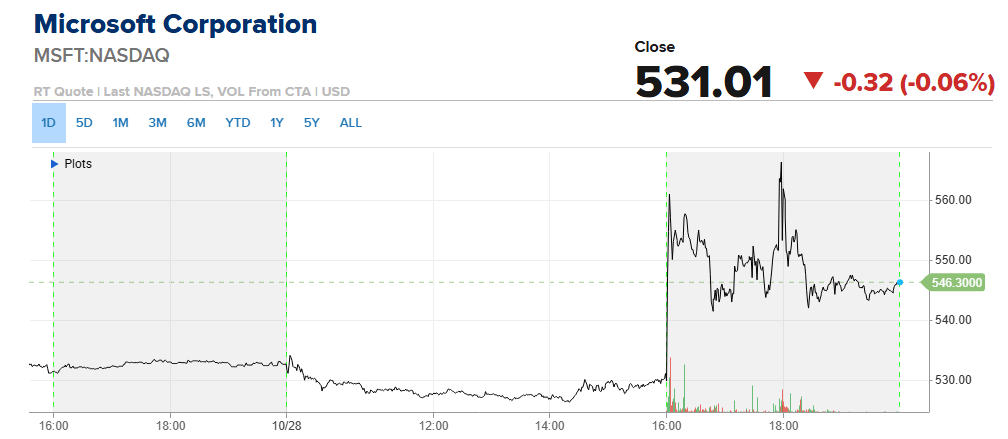
Après la clôture, les deux méga capitalisations ont évolué en sens opposés. Microsoft a gagné environ 4 % dans les échanges après Bourse, son chiffre d’affaires ayant progressé de 19 % à 92,28 milliards de dollars et la croissance d’Azure ayant atteint 48 %, deux chiffres supérieurs aux prévisions. Alphabet a, à l’inverse, reculé d’environ 10 %. Ses résultats ont déçu les attentes et le chiffre phare de Google Cloud — un chiffre d’affaires qui a plus que doublé pour atteindre 30,7 milliards de dollars — n’a pas suffi à compenser un flux de trésorerie disponible négatif d’environ 9,1 milliards de dollars ni l’avertissement selon lequel les dépenses d’investissement augmenteront nettement en 2027. Le titre avait clôturé la séance régulière inchangé.
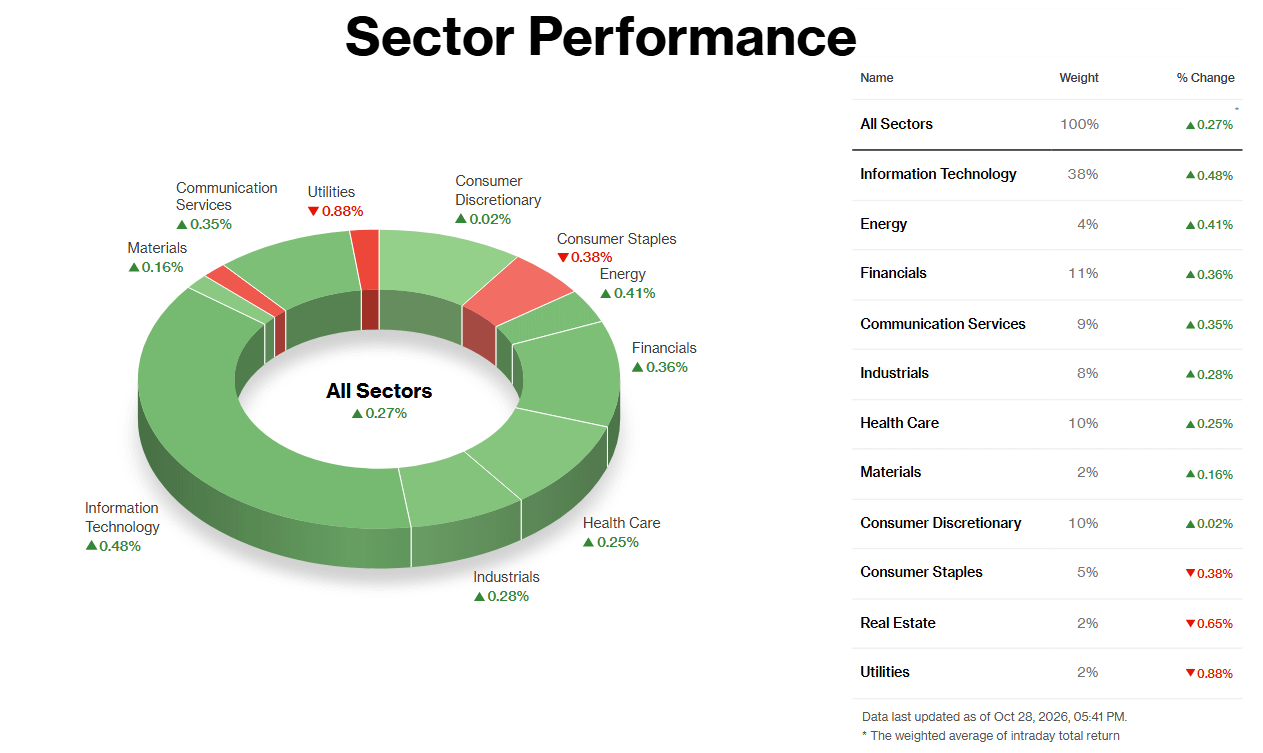
Analyse sectorielle :
Secteurs les plus performants
La technologie a mené la hausse, progressant de 0,48 %, les fabricants de puces faisant l’essentiel du travail. SK Hynix a publié des résultats records et déclaré que sa production de mémoire était entièrement vendue jusqu’en 2029, ce qui a fait grimper de 13,3 % ses actions cotées aux États-Unis. L’indice des semi-conducteurs de Philadelphie a, lui, enregistré une quatrième hausse consécutive. Avec une pondération de 38 %, la progression de la technologie a porté l’indice. Sa pérennité dépendra du rendement des dépenses consacrées à l’IA ; après la clôture, Microsoft a progressé tandis qu’Alphabet a chuté, donnant des signaux opposés.
L’énergie a gagné 0,41 %, le brut ayant grimpé de plus de 2 % après que les Houthis du Yémen ont affirmé avoir frappé la plus grande raffinerie d’Arabie saoudite, une information que les autorités saoudiennes n’avaient pas immédiatement confirmée. La hausse des actions n’a représenté qu’une fraction de celle du brut. Les stratégistes d’ING ont souligné que la prime de risque pourrait s’estomper si les élections de mi-mandat se déroulent sans nouvelles frappes contre l’Iran.
Les valeurs financières ont progressé de 0,36 %, sans facteur dominant unique. La pentification de la courbe des taux constitue un contexte favorable aux prêteurs, tandis que le recul de 3,3 % de Robinhood après des bénéfices décevants a limité la hausse.
Secteurs les moins performants
Les services aux collectivités ont reculé de 0,88 %, soit la plus forte baisse parmi les 11 secteurs. L’immobilier a perdu 0,65 % et les biens de consommation de base, 0,38 %. Le marché obligataire a été le dénominateur commun. La Fed a maintenu ses taux, mais deux responsables ont exprimé leur désaccord en faveur d’une hausse, et le président Kevin Warsh a refusé de qualifier les conditions financières de restrictives. Les rendements à long terme ont augmenté, celui de l’emprunt à 10 ans approchant les 5 %. Les services aux collectivités et l’immobilier sont recherchés pour leurs revenus, mais cet attrait diminue lorsque les bons du Trésor offrent des rendements plus élevés. Les biens de consommation de base n’avaient aucun catalyseur propre. Le mouvement semble concerner l’ensemble du secteur et être lié aux taux, dans un groupe qui peine depuis quelque temps par rapport au reste du marché.
Que nous réserve jeudi ? Les chiffres préliminaires du PIB du troisième trimestre et les données de septembre sur l’inflation PCE seront publiés avant l’ouverture, et Amazon présentera ses résultats après la clôture. La hausse initiale de Microsoft va-t-elle tenir ? Le recul d’Alphabet va-t-il gagner d’autres poids lourds de l’IA ? La séance apportera un premier élément de réponse.