
Les lettres annonçant les primes et les augmentations arrivent cette saison, avec elles la phrase la plus coûteuse des finances personnelles : « Je le mérite. »
L’inflation du train de vie est simple. Les revenus augmentent de 20 %, les dépenses de 20 % aussi, et dix ans plus tard, vous gagnez trois fois plus et épargnez exactement autant. J’ai fait ça entre mon premier et mon troisième emploi. Un appartement plus grand, les mensualités de la voiture, un meilleur téléphone chaque année. Taux d’épargne : inchangé.
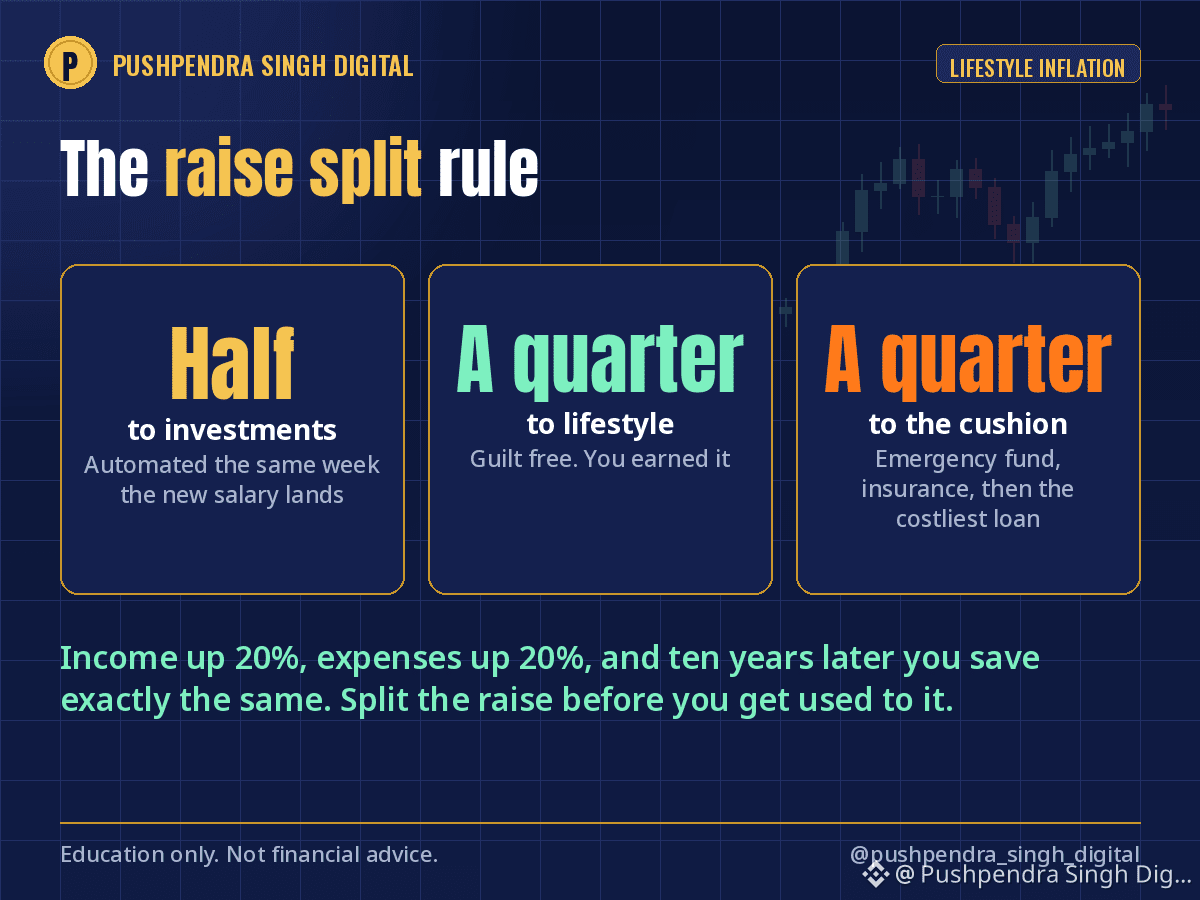
La règle qui a tout changé : répartir l’augmentation.
La moitié de chaque augmentation est investie, automatiquement, la même semaine où le nouveau salaire arrive. Augmentation des versements programmés, cotisation volontaire à l’EPF, achat mensuel de Bitcoin. Cet argent n’arrive jamais sur le compte utilisé pour les dépenses.
Un quart est consacré au train de vie, sans culpabilité. Vous l’avez bien mérité.
Un quart va dans la réserve : fonds d’urgence jusqu’à ce qu’il atteigne l’équivalent de six mois de dépenses, puis amélioration des assurances, puis remboursement anticipé du prêt le plus coûteux.
Le calcul sur toute une carrière : une personne qui épargne la moitié de chaque augmentation finit par atteindre un taux d’épargne de 40 % ou plus vers le milieu de la trentaine, sans jamais avoir l’impression de se priver, parce qu’elle n’a jamais eu cet argent à sa disposition au départ.
Votre prochaine augmentation est l’argent le plus facile que vous aurez jamais à investir. Vous n’avez pas encore pris l’habitude de le dépenser.
Qu’avez-vous fait de votre dernière augmentation ?
À des fins éducatives uniquement, ceci ne constitue pas un conseil financier.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
L’inflation du train de vie est simple. Les revenus augmentent de 20 %, les dépenses de 20 % aussi, et dix ans plus tard, vous gagnez trois fois plus et épargnez exactement autant. J’ai fait ça entre mon premier et mon troisième emploi. Un appartement plus grand, les mensualités de la voiture, un meilleur téléphone chaque année. Taux d’épargne : inchangé.
La règle qui a tout changé : répartir l’augmentation.
La moitié de chaque augmentation est investie, automatiquement, la même semaine où le nouveau salaire arrive. Augmentation des versements programmés, cotisation volontaire à l’EPF, achat mensuel de Bitcoin. Cet argent n’arrive jamais sur le compte utilisé pour les dépenses.
Un quart est consacré au train de vie, sans culpabilité. Vous l’avez bien mérité.
Un quart va dans la réserve : fonds d’urgence jusqu’à ce qu’il atteigne l’équivalent de six mois de dépenses, puis amélioration des assurances, puis remboursement anticipé du prêt le plus coûteux.
Le calcul sur toute une carrière : une personne qui épargne la moitié de chaque augmentation finit par atteindre un taux d’épargne de 40 % ou plus vers le milieu de la trentaine, sans jamais avoir l’impression de se priver, parce qu’elle n’a jamais eu cet argent à sa disposition au départ.
Votre prochaine augmentation est l’argent le plus facile que vous aurez jamais à investir. Vous n’avez pas encore pris l’habitude de le dépenser.
Qu’avez-vous fait de votre dernière augmentation ?
À des fins éducatives uniquement, ceci ne constitue pas un conseil financier.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits