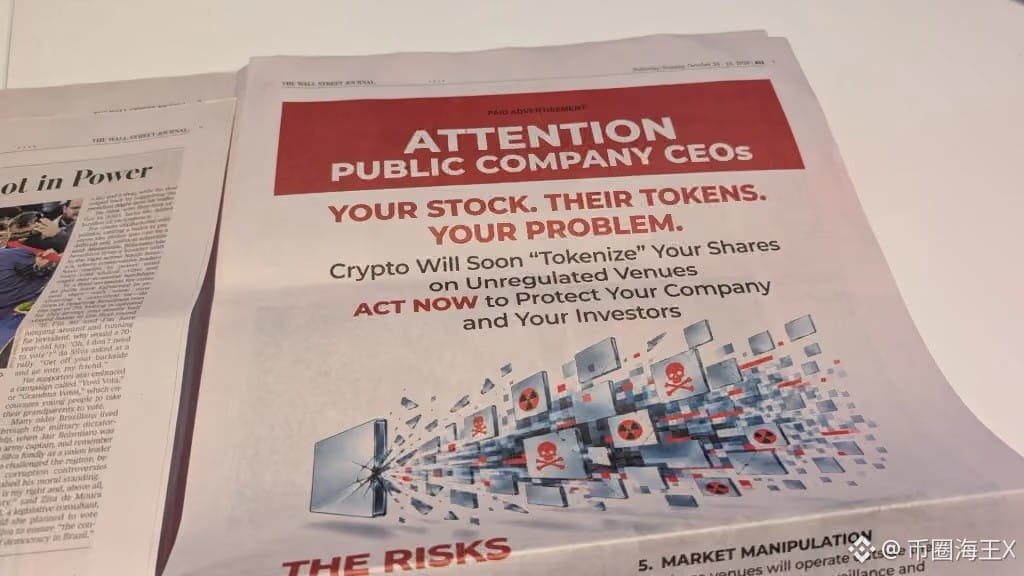
【Wall Street s’oppose ouvertement à la tokenisation des actions ! Pourquoi le secteur des cryptomonnaies s’inquiète-t-il ? ⚔️】
💬 加入X先生的粉丝群聊跟进
La mise en chaîne des actions était considérée comme une voie importante pour rapprocher la finance traditionnelle et la blockchain. Elle suscite aujourd’hui un débat à Wall Street.
📢 Récemment, le Wall Street Journal a publié une publicité pleine page mettant en garde les dirigeants de sociétés cotées : la tokenisation d’actions par des plateformes tierces pourrait entraîner des écarts de prix, un manque de transparence sur l’identité des actionnaires, des cyberattaques et des manipulations de marché. La publicité appelait les entreprises à exercer rapidement leur droit d’opposition.
Cette controverse s’inscrit dans le contexte d’un dispositif d’exemption temporaire et conditionnel mis en place précédemment par la Securities and Exchange Commission (SEC) des États-Unis, qui autorise les plateformes répondant à certains critères à négocier certains produits d’actions tokenisées. Le mécanisme prévoit que les plateformes notifient les sociétés émettrices par écrit à l’avance. Une fois la notification reçue, celles-ci disposent de 30 jours pour s’y opposer.
⚠️ Mais après la publication de cette publicité, la société de tokenisation Securitize a rapidement riposté en publiant une publicité pleine page dans le même journal. Elle y soulignait que les jetons d’actions conformes à la réglementation peuvent correspondre à des actions réelles selon un ratio de un pour un et être négociés sur des plateformes réglementées. Les détenteurs peuvent également bénéficier des droits de vote et aux dividendes correspondants.
Il existe ici une distinction essentielle : la tokenisation des actions ne signifie pas que tous les produits tokenisés se valent. Certains jetons correspondent à de véritables actions, tandis que d’autres produits ne font que suivre le cours d’une action et ne représentent pas la détention des actions sous-jacentes. Les droits et les risques associés peuvent être complètement différents.
Par ailleurs, la publicité initiale s’opposant à la tokenisation a été financée par le Common Sense Leadership Fund, mais la source finale des fonds reste inconnue. Le Nasdaq a également déclaré n’avoir aucun lien avec cette publicité.
📌 Ce débat met surtout en lumière une question : la mise en chaîne des actions est possible, mais il faut clarifier qui a le droit d’en émettre, où elles peuvent être négociées et quels droits les investisseurs détiennent.
L’avenir de la tokenisation ne dépend pas seulement de la faisabilité technique, mais aussi de la capacité de la réglementation, de la liquidité du marché et de la protection des investisseurs à suivre le mouvement. Comprendre l’évolution des règles, c’est pouvoir saisir les véritables perspectives de rapprochement entre la finance traditionnelle et le secteur des cryptomonnaies.
#股票的代幣化