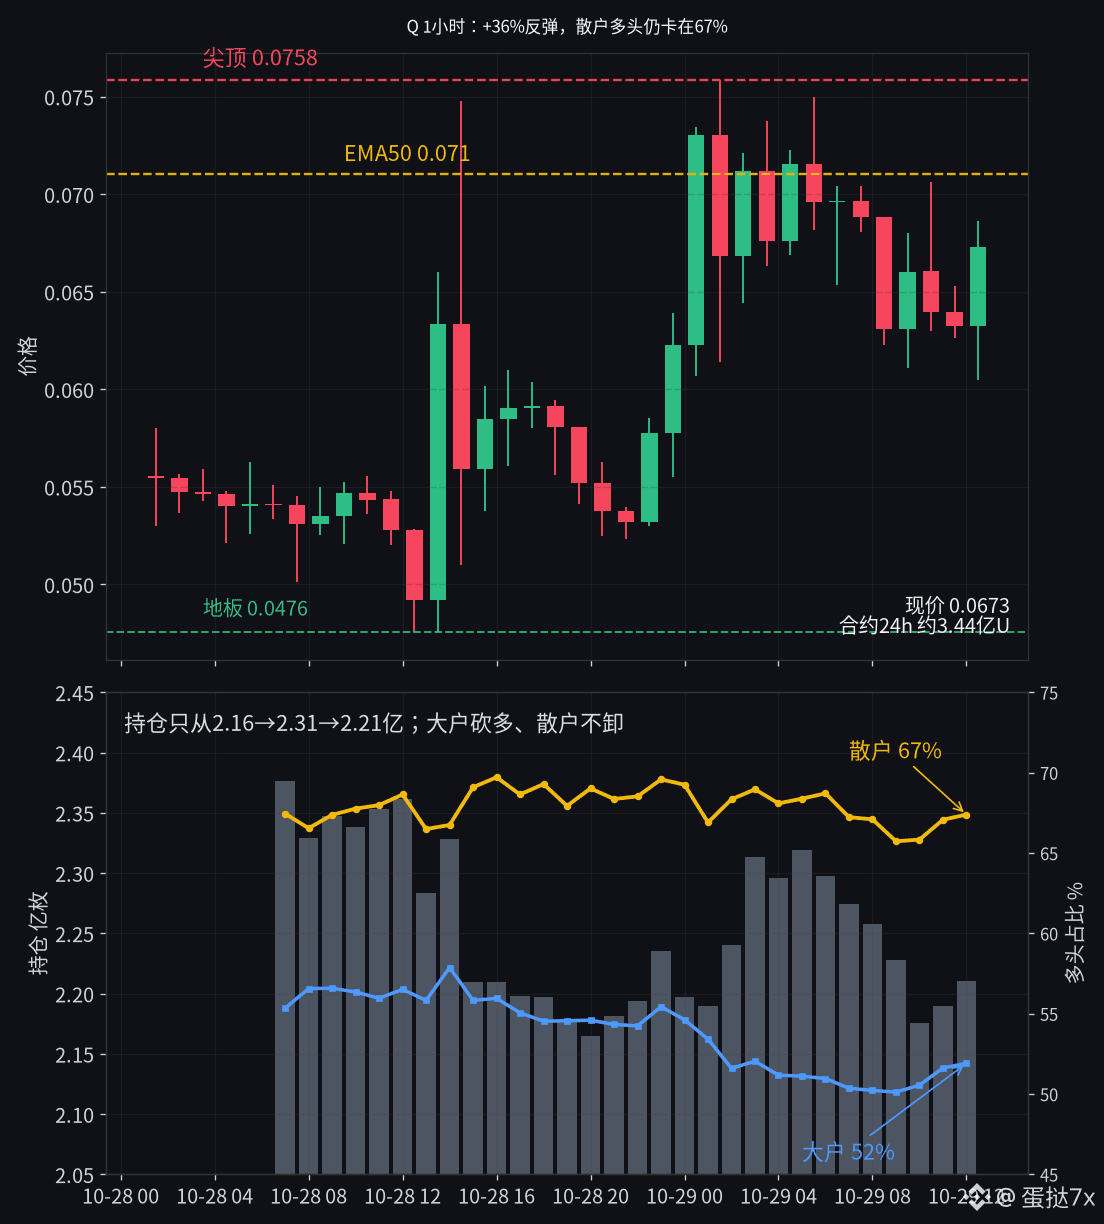
$Q Le contrat a gagné environ 36 % au cours des dernières 24 heures, avec un volume d’échanges d’environ 340 millions de dollars, passant de son plancher à 0,0476 jusqu’à 0,0758. Après avoir enfoncé le support, il a encore rebondi : le marché peut facilement y voir une purge achevée et un V de retournement confirmé. Mais l’histoire que racontent les positions est tout autre.
La proportion de comptes particuliers en position longue est restée bloquée entre environ 65 % et 69 % depuis hier soir ; à midi, elle était encore à environ 67 % — presque au même niveau que les 68,6 % observés lors du rebond de chat mort d’hier à 14 h. Les acheteurs qui cherchent à profiter du creux n’ont donc pas liquidé leurs positions. En revanche, les positions longues des gros acteurs sont passées d’environ 55 % hier soir à 23 h à environ 50 % ce matin à 9 h, avant de remonter à environ 52 % actuellement : ils réduisent leurs positions longues pendant la hausse, sans pour autant adhérer à la tendance. Le taux de financement a brièvement atteint -0,21 % à 4 h et était encore à -0,038 % à midi : les vendeurs continuent de payer les acheteurs. L’intérêt ouvert est passé d’environ 216 millions de contrats hier soir à 20 h à un pic d’environ 231 millions à 5 h, puis est retombé à environ 221 millions. Il n’est que légèrement supérieur à celui d’hier soir : il n’y a pas eu d’accumulation massive de nouvelles positions longues en parallèle de la hausse du prix.
Le mécanisme tient en une phrase : quand le prix monte, ce sont les vendeurs forcés de racheter leurs positions qui portent réellement le mouvement, pas de nouveaux acheteurs misant sur la tendance. Une fois que ces acteurs auront terminé de couvrir leurs positions à ces niveaux élevés, une partie de cette dynamique s’essoufflera.
Hier à 14 h, j’ai dit que la longue mèche à 0,0748 ressemblait à un rebond de chat mort et qu’il fallait attendre que la proportion de comptes particuliers en position longue retombe sous les 60 %. Le prix a ensuite touché 0,0758 : j’ai sous-estimé l’ampleur des rachats de positions courtes. Mais les particuliers n’ont pas liquidé leurs positions longues et l’intérêt ouvert n’est pas retombé sous les 220 millions ; mon analyse de la structure n’a donc pas changé.
Analyse technique : le RSI horaire est autour de 51, l’histogramme MACD est repassé en territoire positif, l’EMA50 se situe autour de 0,071 et le prix actuel est sous la moyenne mobile à 50 périodes. L’ATR est d’environ 11 %. La zone comprise entre 0,071 et 0,076 reste une zone de résistance ; ce n’est pas un nouveau palier confirmé.
Je considère le mouvement autour de 0,075 comme une vague de rachats de positions courtes, pas comme une reprise de tendance. Tant que la proportion de comptes particuliers en position longue n’est pas redescendue sous 55 % et que le taux de financement n’est pas remonté de ses valeurs fortement négatives vers zéro, je surveillerai d’abord la moyenne mobile à 50 périodes, autour de 0,071, lors du rebond. Si le prix ne parvient pas à s’y maintenir, ce niveau ne sera qu’un passage. Je n’ai pas de position sur cette partie de Q.
$Q #合约 #Positions