Les revenus de Google Cloud doublent : commençons par comprendre ce qui a été vendu
La croissance de Google Cloud est très forte cette fois-ci, mais je commencerais par examiner la composition des revenus. Les services cloud et la livraison de systèmes matériels n’offrent pas le même degré de prévisibilité des revenus pour le trimestre suivant.
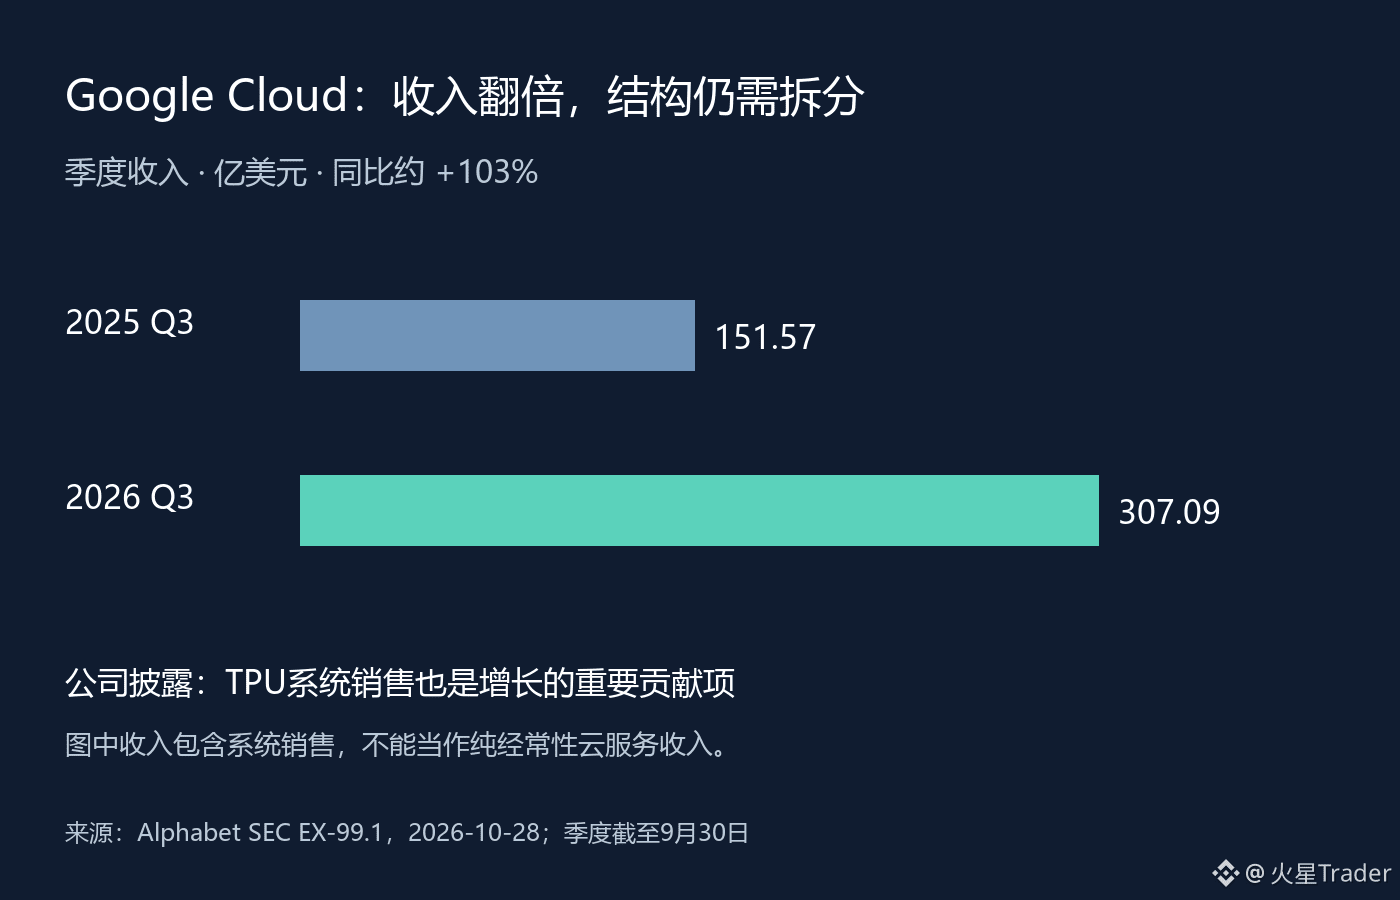
Dans ses résultats du troisième trimestre, publiés le 28 octobre, Alphabet a indiqué que les revenus de Google Cloud étaient passés de 15,157 milliards de dollars à la même période l’an dernier à 30,709 milliards de dollars, soit une hausse d’environ 103 % sur un an. L’entreprise a également précisé que les ventes de systèmes TPU avaient largement contribué à la croissance des revenus, auxquelles s’ajoutent la progression des infrastructures d’IA pour les entreprises, des solutions d’IA et des services GCP de base.
Cela signifie qu’interpréter directement cette hausse de 103 % comme un doublement de l’utilisation continue du cloud par tous les clients revient à négliger une variable importante. Les ventes de systèmes peuvent générer des revenus réels et renforcer les relations avec les clients, mais leur comptabilisation peut dépendre du calendrier des livraisons. L’utilisation continue des services dépend davantage de la consommation ultérieure et des renouvellements. Ces deux activités peuvent avoir de la valeur, mais il ne faut pas leur appliquer le même modèle de projection de la croissance sans les distinguer au préalable.
Les informations publiées ne fournissent pas une ventilation assez détaillée pour que je puisse isoler les ventes de systèmes TPU et calculer un prétendu « taux de croissance des seuls services cloud ». Il ne faut donc ni inventer un chiffre excluant le matériel, ni affirmer à l’inverse que la forte croissance de ce trimestre est entièrement due au matériel. Ce que l’on peut confirmer, c’est que l’entreprise a mentionné plusieurs moteurs de croissance ; leur poids respectif reste à vérifier.
À mon avis, le point le plus important à suivre est de savoir si cette composition des revenus peut se traduire par une demande durable. Après une livraison à grande échelle, les clients continueront-ils à acheter des services ? L’utilisation de la puissance de calcul se maintiendra-t-elle ? La croissance pourra-t-elle se poursuivre au cours des prochains trimestres ? Ces éléments aideront davantage à évaluer la qualité des revenus à long terme que le simple doublement sur un trimestre. Si les livraisons de matériel sont volatiles, les variations de la croissance trimestrielle ne signifient pas nécessairement que la demande des clients a soudainement changé.
Pour la valorisation, la question clé n’est pas seulement de savoir combien de revenus supplémentaires ont été générés ce trimestre, mais quelle part peut être récurrente et quels investissements supplémentaires sont nécessaires pour la maintenir. Dans les prochains résultats et les commentaires de la direction, je suivrai de près la contribution des ventes de systèmes TPU, les tendances d’utilisation des services et les marges correspondantes. Il faut d’abord comprendre d’où vient la croissance, avant de se demander combien de temps elle peut durer.
Données au 30/09/2026 ; résultats publiés le 28/10/2026, vérifiés le 29 octobre, heure de Pékin. Le graphique est une création originale réalisée à partir des données des résultats. Il inclut les ventes de systèmes et ne doit pas être considéré comme représentant uniquement des revenus récurrents.
Source : https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
La croissance de Google Cloud est très forte cette fois-ci, mais je commencerais par examiner la composition des revenus. Les services cloud et la livraison de systèmes matériels n’offrent pas le même degré de prévisibilité des revenus pour le trimestre suivant.
Dans ses résultats du troisième trimestre, publiés le 28 octobre, Alphabet a indiqué que les revenus de Google Cloud étaient passés de 15,157 milliards de dollars à la même période l’an dernier à 30,709 milliards de dollars, soit une hausse d’environ 103 % sur un an. L’entreprise a également précisé que les ventes de systèmes TPU avaient largement contribué à la croissance des revenus, auxquelles s’ajoutent la progression des infrastructures d’IA pour les entreprises, des solutions d’IA et des services GCP de base.
Cela signifie qu’interpréter directement cette hausse de 103 % comme un doublement de l’utilisation continue du cloud par tous les clients revient à négliger une variable importante. Les ventes de systèmes peuvent générer des revenus réels et renforcer les relations avec les clients, mais leur comptabilisation peut dépendre du calendrier des livraisons. L’utilisation continue des services dépend davantage de la consommation ultérieure et des renouvellements. Ces deux activités peuvent avoir de la valeur, mais il ne faut pas leur appliquer le même modèle de projection de la croissance sans les distinguer au préalable.
Les informations publiées ne fournissent pas une ventilation assez détaillée pour que je puisse isoler les ventes de systèmes TPU et calculer un prétendu « taux de croissance des seuls services cloud ». Il ne faut donc ni inventer un chiffre excluant le matériel, ni affirmer à l’inverse que la forte croissance de ce trimestre est entièrement due au matériel. Ce que l’on peut confirmer, c’est que l’entreprise a mentionné plusieurs moteurs de croissance ; leur poids respectif reste à vérifier.
À mon avis, le point le plus important à suivre est de savoir si cette composition des revenus peut se traduire par une demande durable. Après une livraison à grande échelle, les clients continueront-ils à acheter des services ? L’utilisation de la puissance de calcul se maintiendra-t-elle ? La croissance pourra-t-elle se poursuivre au cours des prochains trimestres ? Ces éléments aideront davantage à évaluer la qualité des revenus à long terme que le simple doublement sur un trimestre. Si les livraisons de matériel sont volatiles, les variations de la croissance trimestrielle ne signifient pas nécessairement que la demande des clients a soudainement changé.
Pour la valorisation, la question clé n’est pas seulement de savoir combien de revenus supplémentaires ont été générés ce trimestre, mais quelle part peut être récurrente et quels investissements supplémentaires sont nécessaires pour la maintenir. Dans les prochains résultats et les commentaires de la direction, je suivrai de près la contribution des ventes de systèmes TPU, les tendances d’utilisation des services et les marges correspondantes. Il faut d’abord comprendre d’où vient la croissance, avant de se demander combien de temps elle peut durer.
Données au 30/09/2026 ; résultats publiés le 28/10/2026, vérifiés le 29 octobre, heure de Pékin. Le graphique est une création originale réalisée à partir des données des résultats. Il inclut les ventes de systèmes et ne doit pas être considéré comme représentant uniquement des revenus récurrents.
Source : https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm