Le cloud a doublé. Sur le même trimestre, les rachats d’actions ont été nuls.
La machine à cash la plus stable des dix dernières années a été démontée puis remontée, et le marché doit la revaloriser. Ce qui pèse à la baisse, ce n’est pas du tout cette perte de huit milliards sept cents millions.
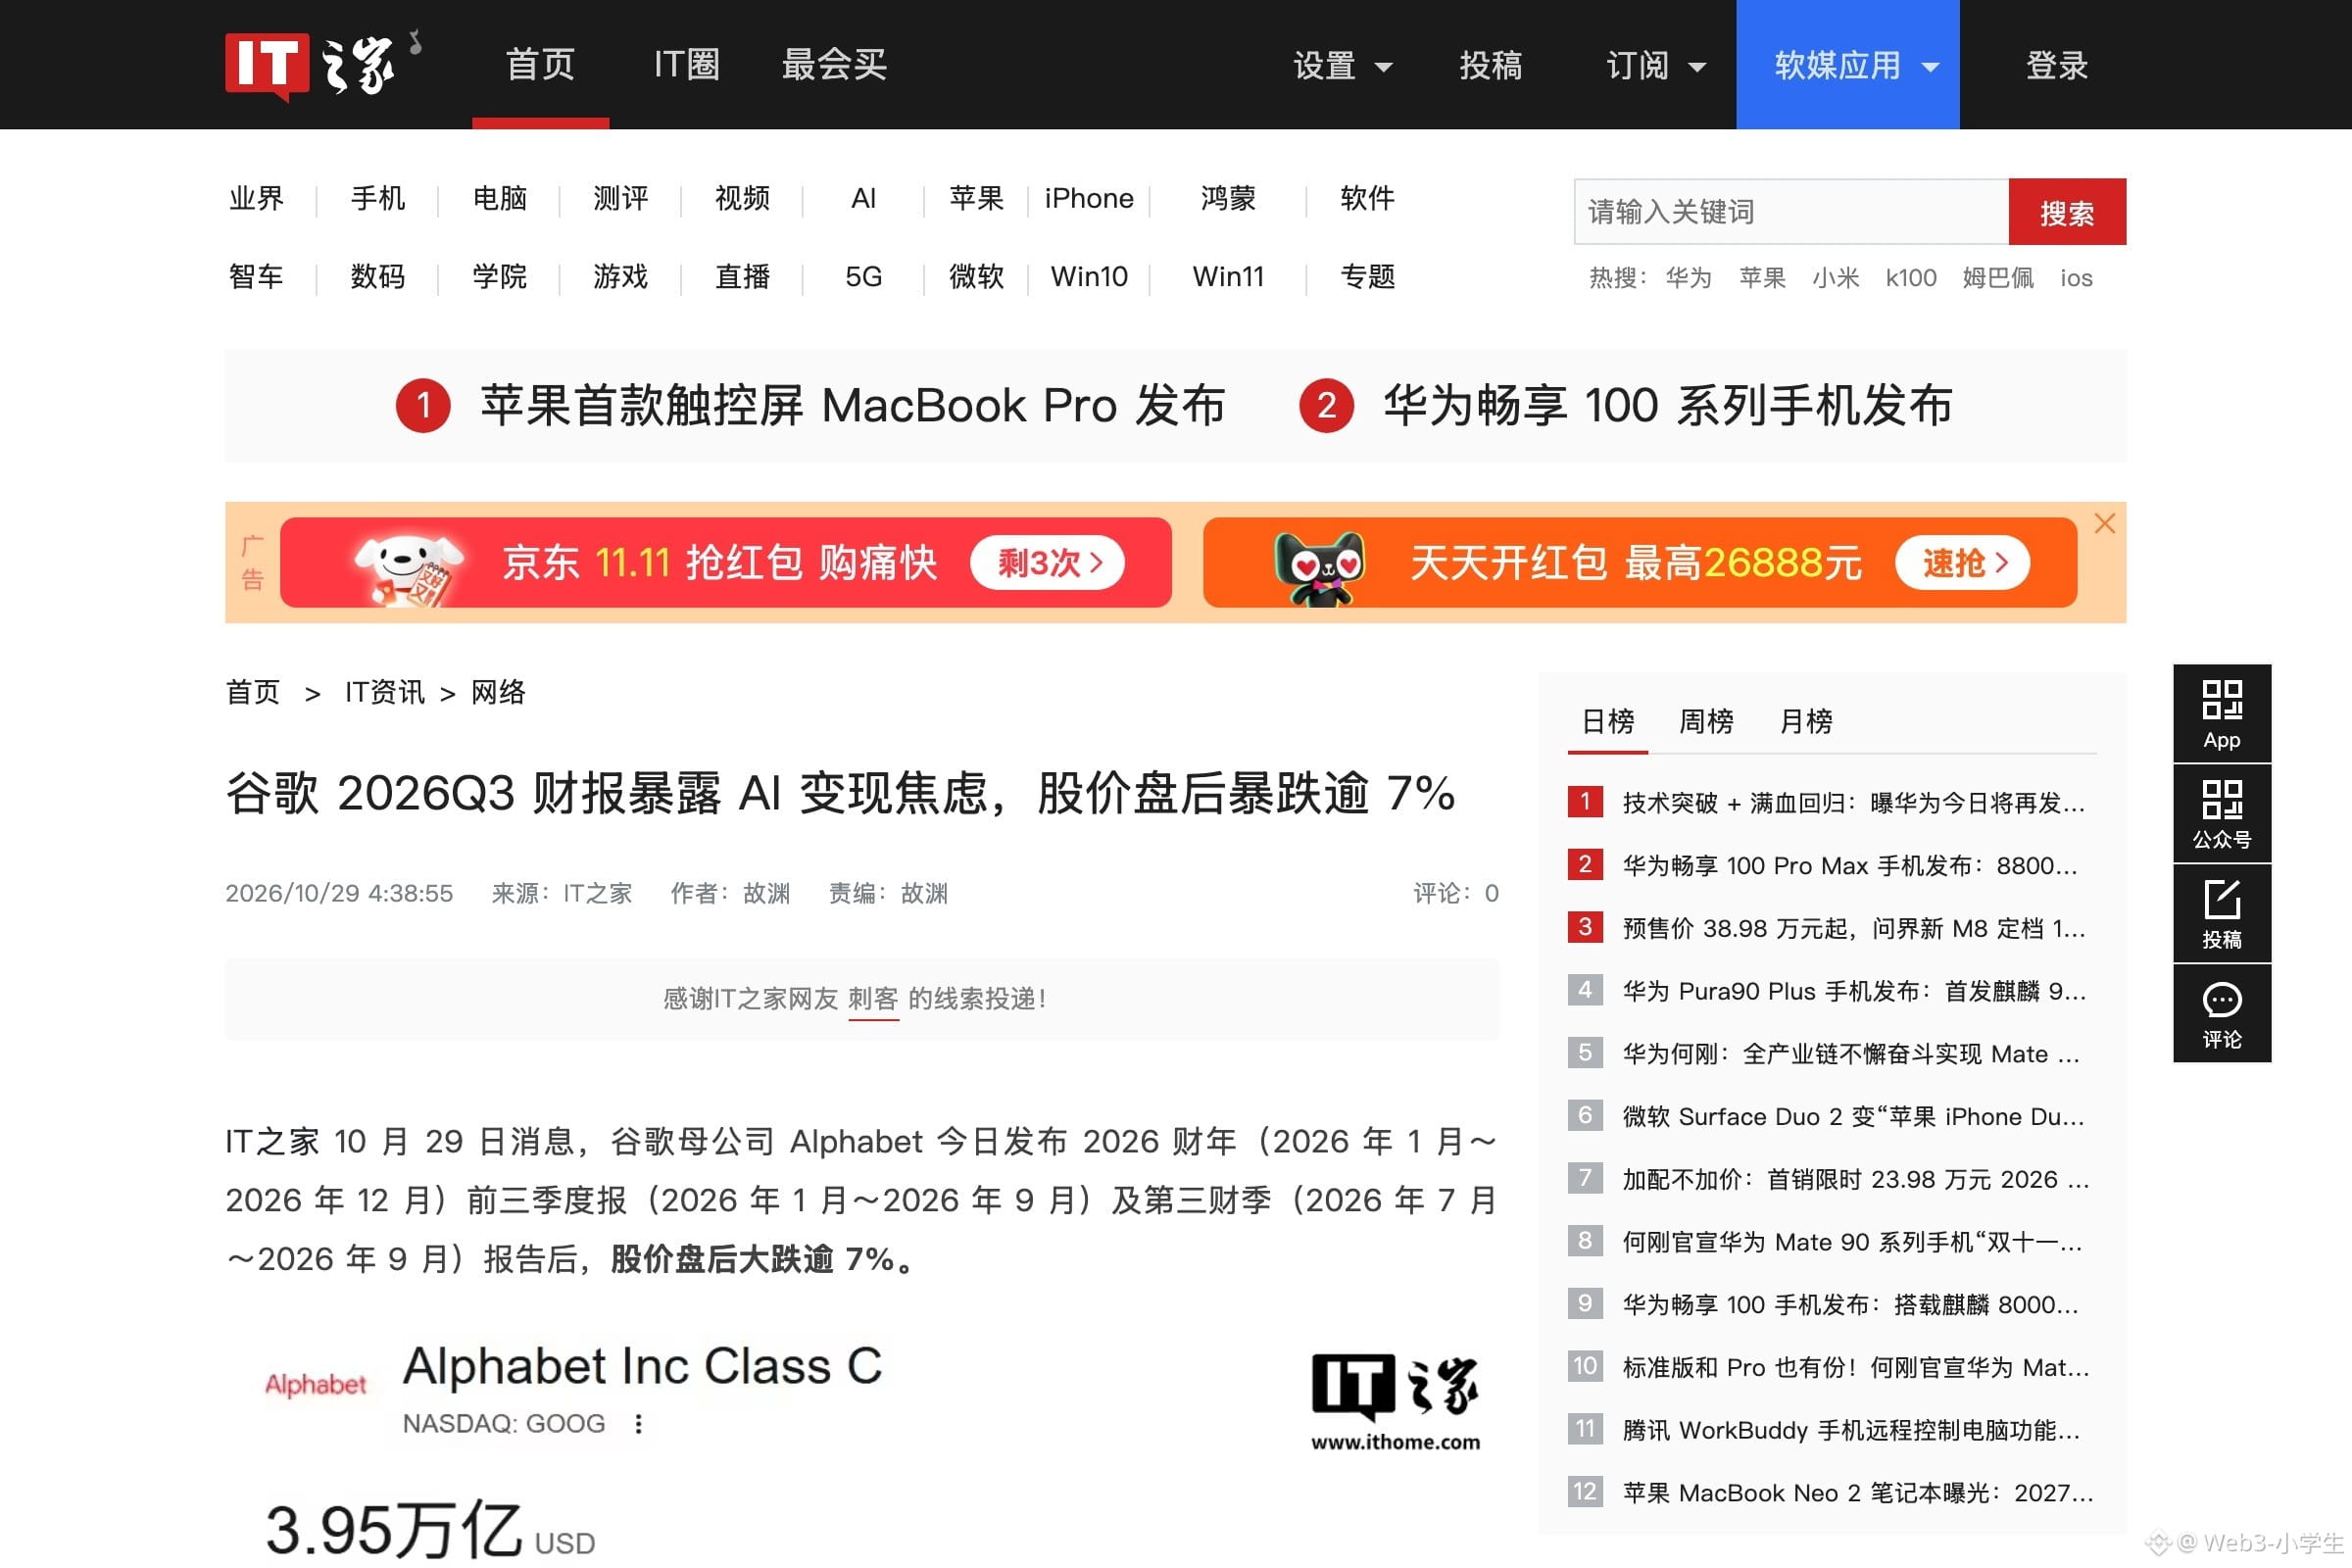
Commençons par le bénéfice. 2,12 par action, contre 2,87 l’an dernier, alors que les analystes attendaient 3,01. Les 6,7 milliards d’écart viennent des pertes sur investissements en actions, soit 0,55 par action. Certains ont conclu qu’il s’agissait de pertes latentes.
En les rajoutant, on obtient 2,67. Il manque encore 0,34 pour atteindre 3,01. Est-ce une perte comptable ?
Les 8,7 milliards ont été perdus sur des participations privées comme SpaceX et Anthropic ; l’an dernier, cette ligne avait rapporté 10,7 milliards. La pente est plus raide que celle du compte de résultat lui-même. Le trimestre prochain sera-t-il bénéficiaire ou déficitaire ? À ce jour, personne ne le sait.
Les dépenses d’investissement ont atteint 51,4 milliards, contre 24 milliards sur la même période l’an dernier. Les revenus du cloud, eux, ont atteint 30,7 milliards, et ont aussi doublé. Sur le papier, ça paraît très cohérent. Comme si.
Au final, les dépenses ont dépassé les revenus du cloud de 20 milliards.
Au cours des neuf premiers mois, l’entreprise a émis 28,7 milliards de dollars de dette, puis a levé 12,4 milliards de nouvelles actions via une émission au prix du marché. La dette à long terme est passée de 46,5 milliards au début de l’année à 125,1 milliards ; en neuf mois, elle a été multipliée par 2,7. Et il reste encore de la marge non utilisée du côté des émissions au prix du marché.
Et les rachats d’actions ? Pas un centime dépensé. À la même période l’an dernier, 11,5 milliards avaient encore été consacrés à cela. Le carnet d’achats de $GOOGLB a tout simplement perdu une pièce.
Le carnet d’achats est devenu carnet de ventes. C’est encore plus grave qu’un écart de 0,34 par action.
Émettre des actions d’un côté et suspendre les rachats de l’autre, c’est se diluer soi-même.
Le secteur de la recherche a été particulièrement laid. Recettes : 63,4 milliards ; attendu : 64,9 milliards. Gemini a été intégré pendant un an entier, et pourtant la recherche a ralenti. L’IA se reflète d’abord dans les coûts.
Le dossier TPU mérite en fait qu’on s’y arrête. Le rapport dit clairement que les ventes de puces maison à des tiers ont contribué de manière significative à la croissance du cloud. Transformer les puces en activité commerciale constitue, pour $NVDAB qui vend des GPU, un détournement durable de demande.
$QQQB ne peut pas l’éviter non plus. Google fait partie des premières pondérations du Nasdaq ; avec une baisse de huit points de pourcentage, l’indice doit suivre.
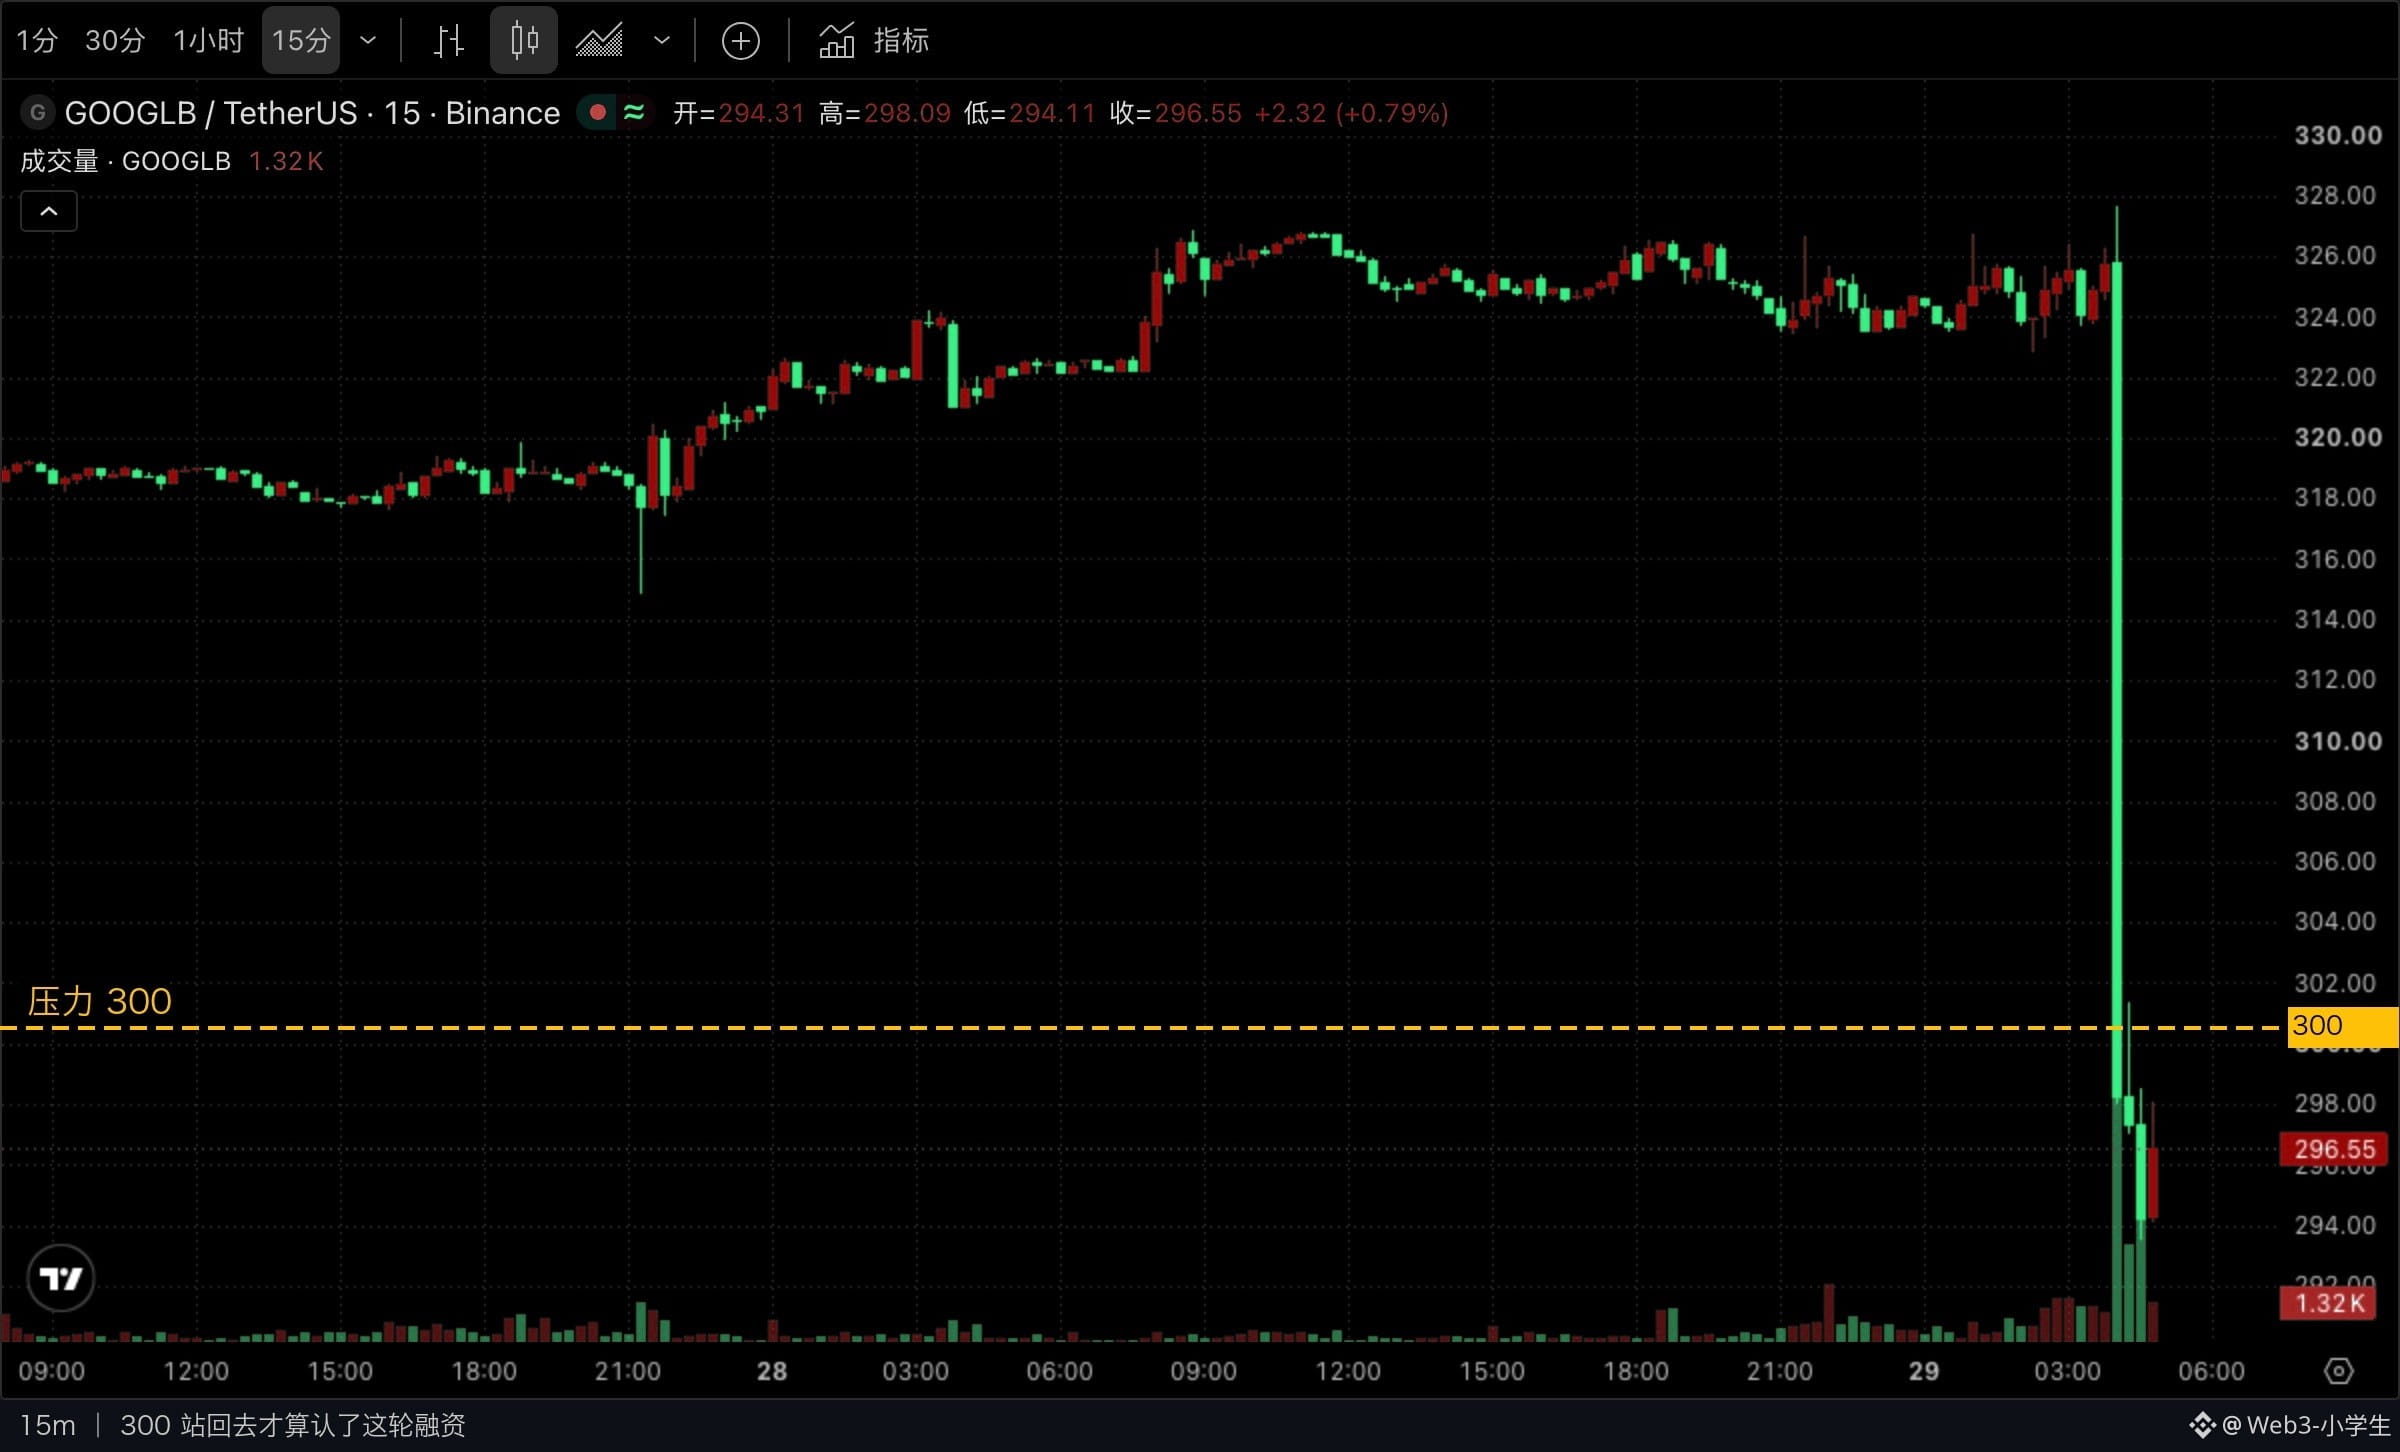
La première vraie séance de cotation commence à 9 h 30. Pour l’instant, le jeton chute de plus de huit pour cent, avec un plus bas à 293,5.
Ce à quoi je pense, c’est le seuil des 300. Si le cours le reprend, cela veut dire que le marché valide cette levée de fonds.
Et s’il ne le reprend pas ? Sous 293, il faudra continuer à chercher.
Ce qu’il faut vraiment retenir, c’est que le bilan a changé de visage. Pendant dix ans, l’entreprise avait tellement de cash qu’il débordait ; les rachats d’actions étaient la réponse par défaut. Ce trimestre, elle a fait marche arrière et a choisi de tendre la main au marché.
Tout schéma qui avance aujourd’hui des années de croissance future dans les dépenses d’investissement du présent doit, à un moment ou à un autre, passer l’épreuve des flux de trésorerie.
Parce que les intérêts arrivent toujours avant les commandes.
#股票财报季 #美股