

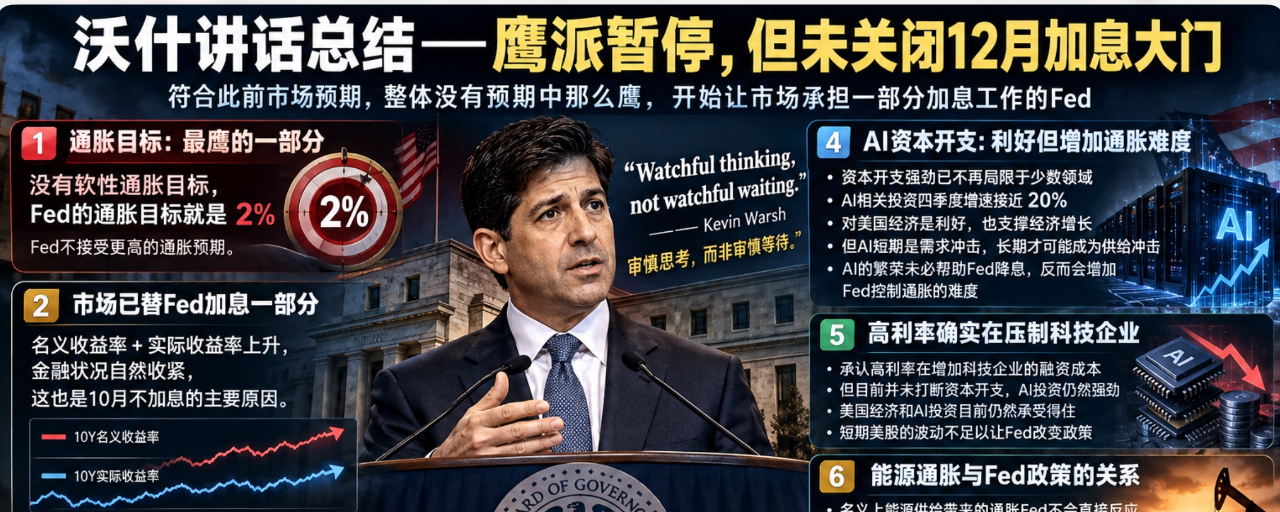

Bilan du discours de Warsh : pause faucon en octobre, objectif d’inflation faucon, et possibilité d’une hausse en décembre toujours ouverte. Dans l’ensemble, cela correspond aux attentes du marché !
Le marché s’attendait à une hausse des taux en octobre, dans un ton faucon. Le discours de Warsh ce soir a globalement été conforme aux attentes ; dans l’ensemble, il s’est même révélé moins faucon que prévu.
1. Sur l’inflation, c’est la partie la plus faucon du discours de Warsh : il a souligné qu’il n’y avait pas d’objectif d’inflation flexible et que l’objectif de la Fed restait fixé à 2 %. La Fed n’acceptera pas des anticipations d’inflation plus élevées. #FOMC会议
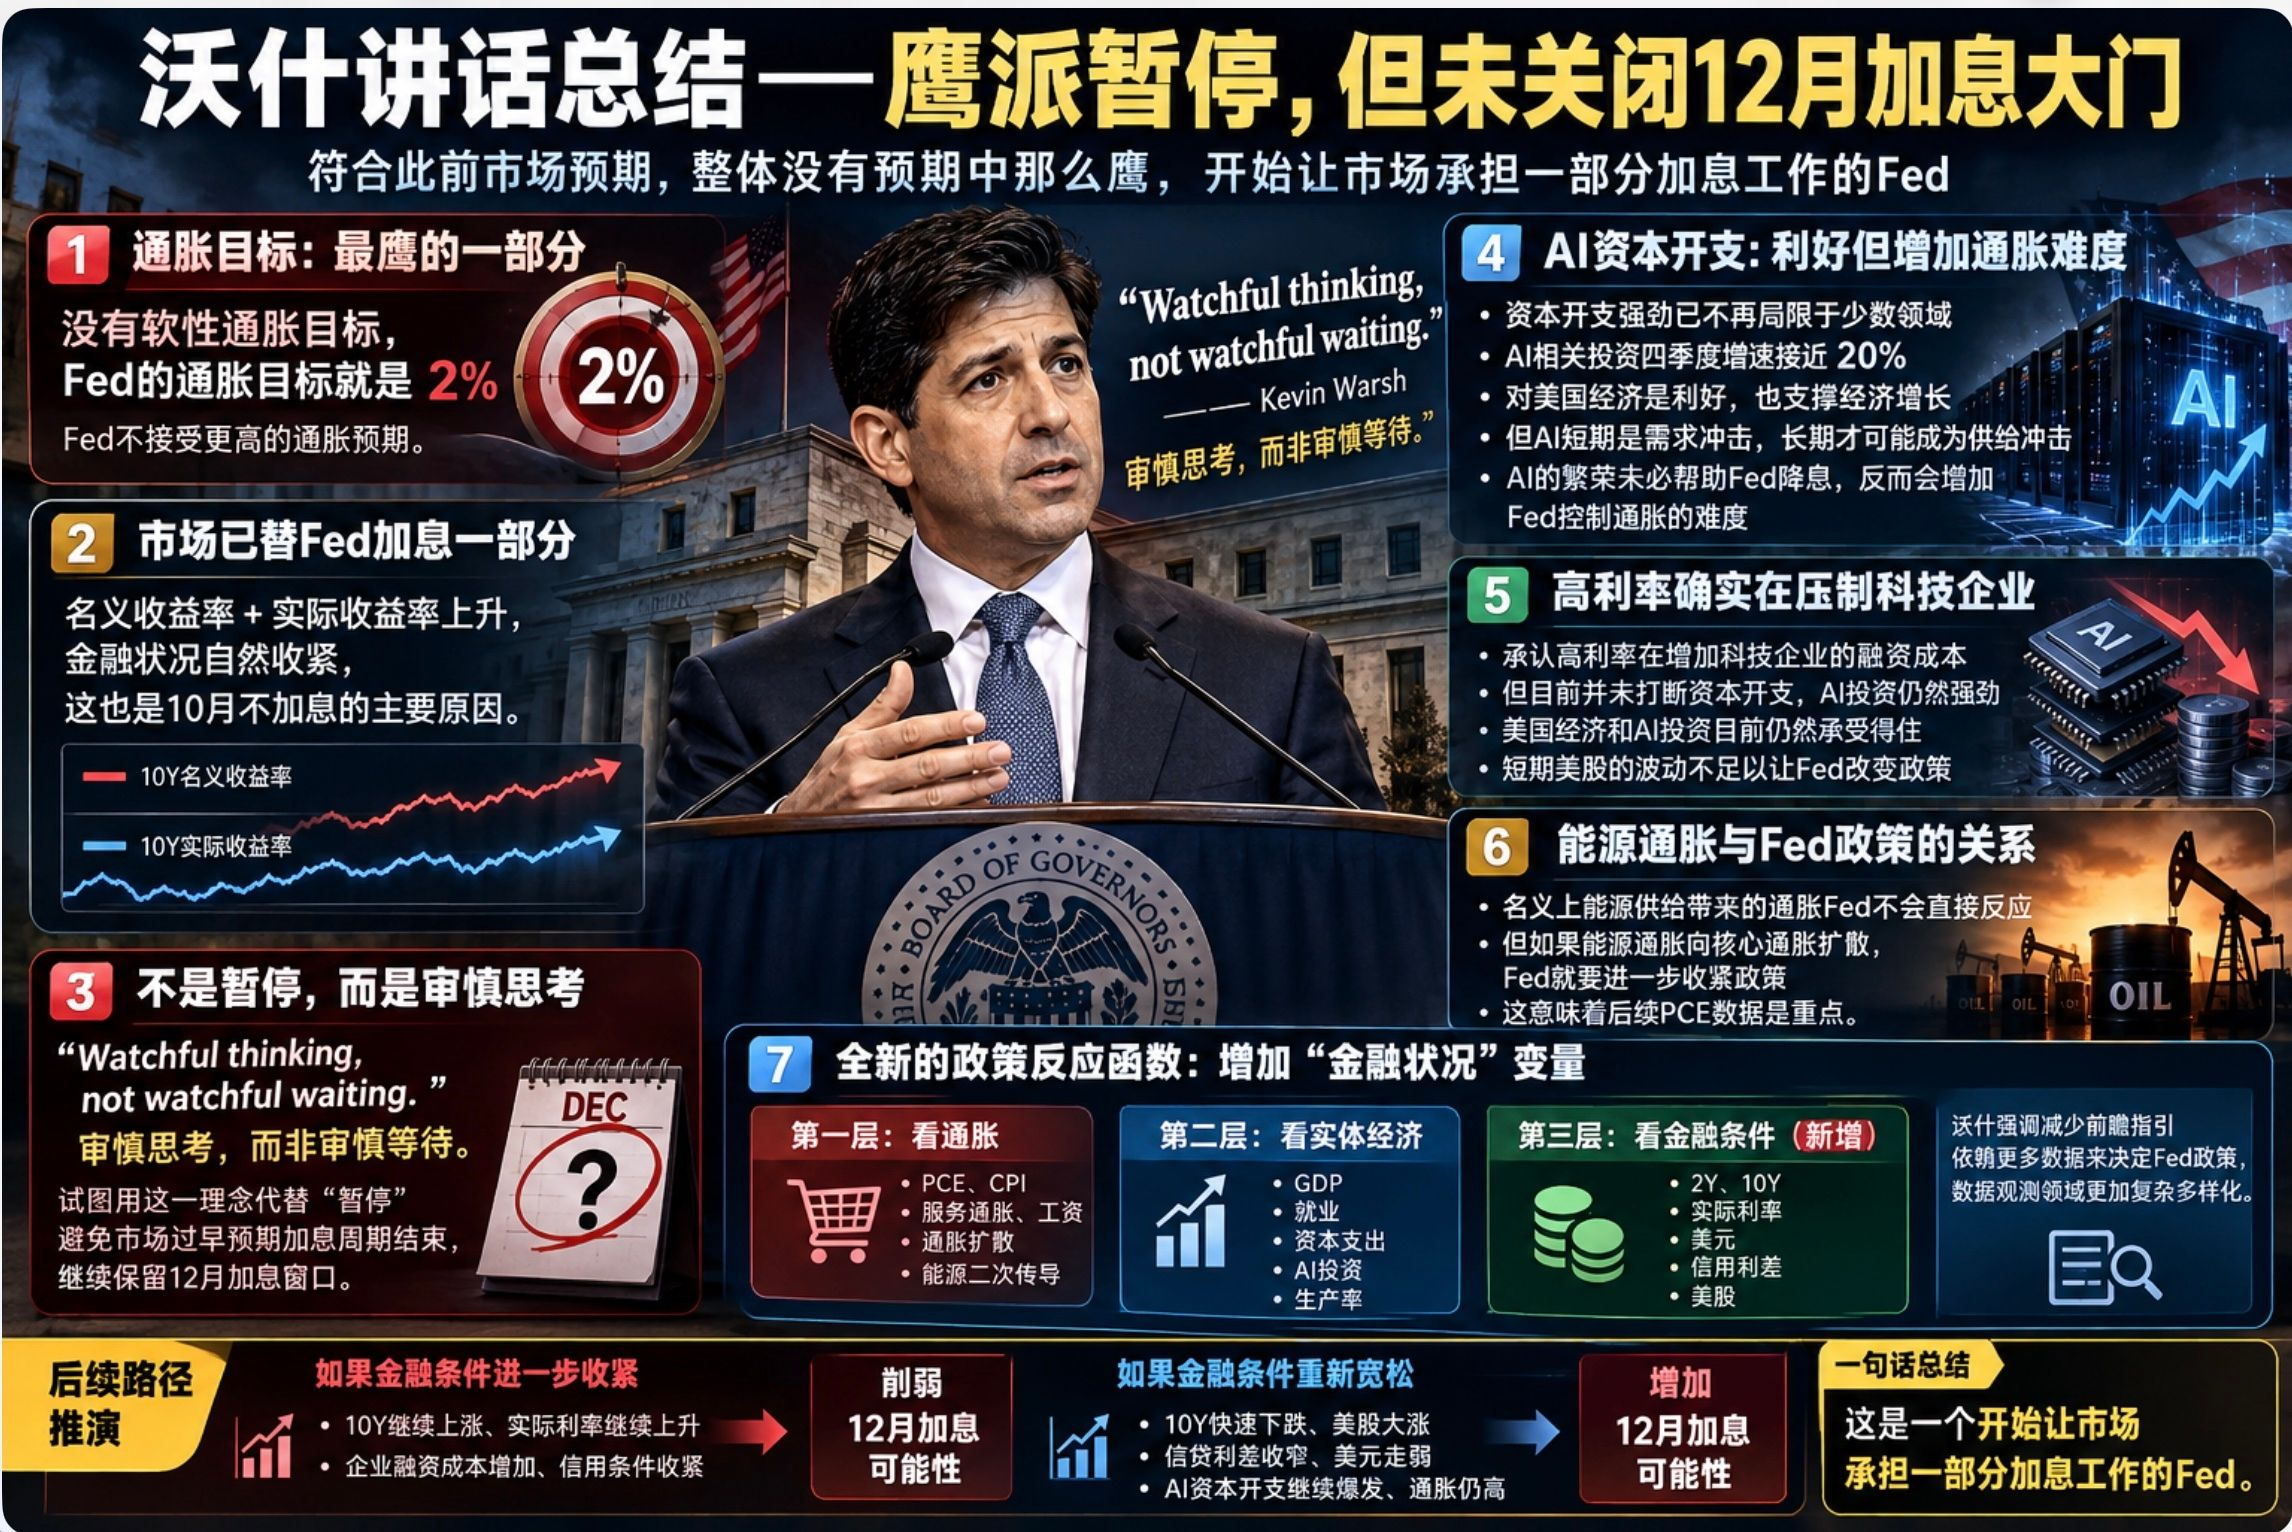
2. La hausse des rendements nominaux et réels entraîne naturellement un resserrement des conditions financières, qui se substitue temporairement à la nécessité pour la Fed de relever ses taux. Cela justifie aussi l’absence de hausse des taux en octobre.
3. « Watchful thinking, not watchful waiting » (« Réfléchir avec vigilance, plutôt que d’attendre avec vigilance ») : ce sont les mots exacts de Warsh. Il cherche à substituer cette approche à la pause de hausse des taux en octobre, afin de ne pas laisser le marché croire que le cycle de hausses est terminé et de maintenir ouverte la possibilité d’une hausse en décembre.
4. Warsh a insisté sur ses inquiétudes concernant les dépenses d’investissement dans l’IA. Selon lui, la vigueur de ces dépenses ne se limite plus à quelques secteurs ; elle est favorable à l’économie américaine et à la croissance économique. À court terme, l’IA constitue un choc de demande ; ce n’est qu’à long terme qu’elle pourrait devenir un choc d’offre. Warsh estime que l’essor de l’IA n’aidera pas nécessairement la Fed à baisser ses taux et pourrait au contraire rendre plus difficile la maîtrise de l’inflation.
5. Warsh a reconnu que les taux élevés freinaient les entreprises technologiques, sans toutefois interrompre les dépenses d’investissement actuelles. Il connaît le coût des taux élevés, mais l’économie américaine et les investissements dans l’IA peuvent encore les supporter. Ainsi, à court terme, la volatilité des actions américaines ne suffit pas à faire changer la Fed de politique.
6. Il a clairement expliqué le lien entre l’inflation énergétique et la politique de la Fed. En principe, la Fed ne réagira pas à l’inflation due à l’offre d’énergie ; mais si l’inflation énergétique se propage à l’inflation sous-jacente, elle devra resserrer davantage sa politique. Cela signifie que les prochaines données du PCE seront déterminantes.
7. Le discours de Warsh ce soir redéfinit la « fonction de réaction » de la Fed. Jusqu’ici, nous suivions le PCE, le PIB, l’emploi et le prix du pétrole ; il faut désormais ajouter une nouvelle variable : les conditions financières.
Premier niveau : l’inflation. Suivre le PCE, l’IPC, l’inflation des services, les salaires, la diffusion de l’inflation et les effets de second tour de l’énergie.
Deuxième niveau : l’économie réelle. Suivre le PIB, l’emploi, les dépenses d’investissement, les investissements dans l’IA et la productivité.
Troisième niveau : les conditions financières. Suivre les rendements des bons du Trésor à 2 et 10 ans, les taux réels, le dollar, les écarts de crédit et les actions américaines.
Warsh insiste depuis longtemps sur la réduction des indications prospectives et sur le recours à davantage de données pour déterminer la politique de la Fed. Il a également élargi et complexifié l’éventail des indicateurs à surveiller.
Si l’on suit cette logique, une hausse du rendement à 10 ans au cours des prochaines semaines, accompagnée d’une nouvelle hausse des taux réels, d’une augmentation des coûts de financement des entreprises et d’un nouveau resserrement des conditions financières, réduirait plutôt la probabilité d’une hausse des taux de la Fed en décembre. À l’inverse, si le rendement à 10 ans baisse rapidement, que les actions américaines s’envolent, que les écarts de crédit se resserrent et que le dollar s’affaiblit — entraînant un net assouplissement des conditions financières — tandis que les dépenses d’investissement dans l’IA continuent d’exploser et que l’inflation reste élevée, la probabilité d’une hausse en décembre augmenterait considérablement.
En résumé :
À la lumière du discours de Warsh ce soir, mon hypothèse précédente se confirme : Warsh maintient les taux d’intérêt américains dans une phase de détente limitée. Son discours était moins faucon que prévu, mais il n’a pas non plus écarté la possibilité d’une hausse en décembre. En une phrase, Warsh a tenté de faire comprendre au marché que la Fed commence à lui faire prendre en charge une partie du travail de hausse des taux.