
Qui a façonné la philosophie d’investissement de Buffett ?
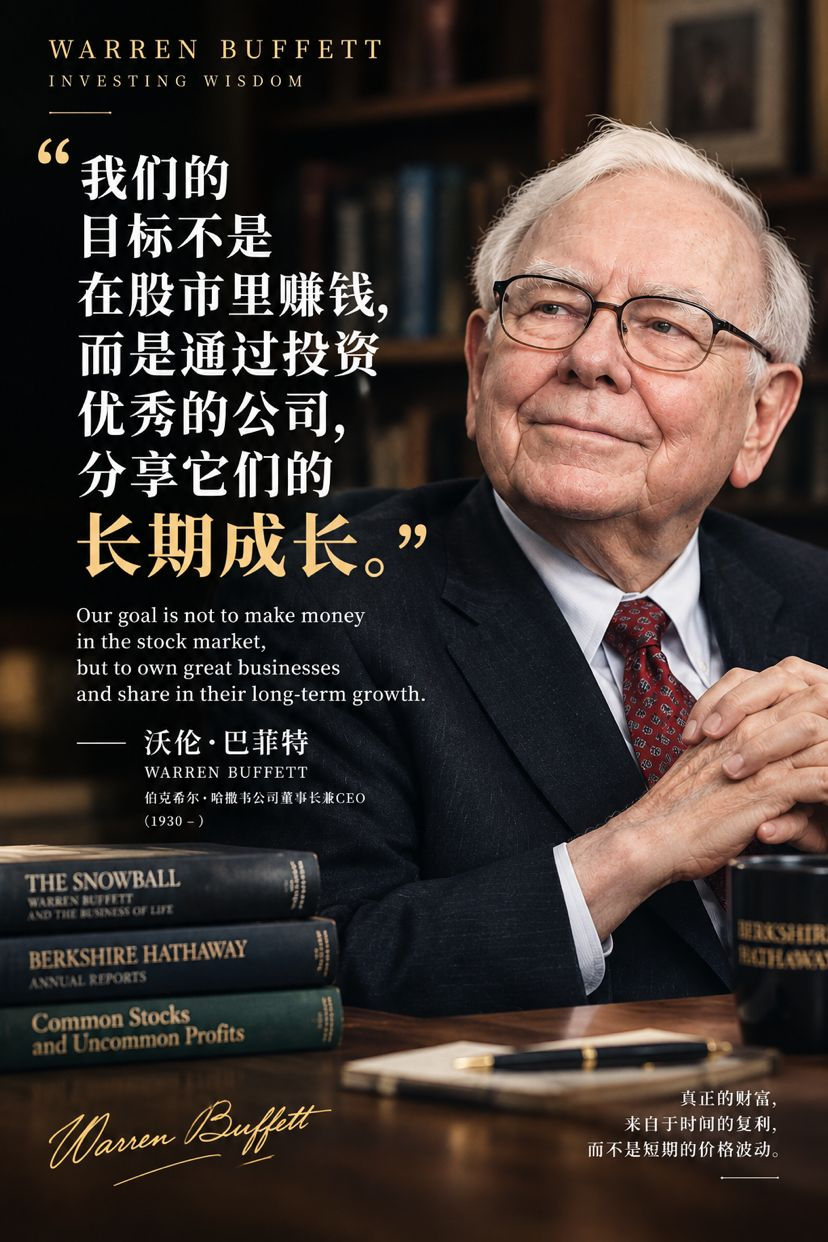
Buffett n’est pas devenu « l’oracle d’Omaha » par nature. Sa stratégie d’investissement s’est construite et affinée au fil de ses lectures, de ses échanges et de son expérience, en intégrant les idées de plusieurs grands penseurs. Quatre figures clés ont profondément changé sa trajectoire d’investisseur ; Keynes : de la prévision macroéconomique à la concentration sur les entreprises
Économiste pragmatique et investisseur, Keynes a renoncé, après le krach boursier de la fin des années 1920, à prévoir les cycles macroéconomiques. Il s’est alors consacré à l’étude de la rentabilité et des perspectives à long terme d’entreprises précises, préconisant de concentrer ses investissements sur des sociétés de qualité. Buffett admire profondément les écrits de Keynes et a fait de maximes telles que « mieux vaut avoir vaguement raison que précisément tort » des principes de conduite.
* Graham : poser les fondements de l’investissement dans la valeur
Graham était le mentor intellectuel de Buffett. Il a formulé trois concepts fondamentaux : « une action représente une part d’une entreprise », « M. Marché » et la « marge de sécurité ». Il a ramené l’investissement à une logique scientifique : « acheter pour 40 cents des actifs qui valent un dollar ». Graham a donné à Buffett un cadre d’évaluation rigoureux et une marge de sécurité, lui permettant de connaître sa première grande révélation en matière d’investissement.
* Fisher : ouvrir la voie aux actions de croissance et à la qualité des entreprises
Contrairement à Graham, qui s’intéressait aux actifs sous-évalués dans le présent (la stratégie des « mégots de cigare »), Fisher accordait davantage d’importance à la rentabilité future des entreprises, à leurs avantages concurrentiels et à la qualité de leurs dirigeants. Grâce à sa célèbre « méthode des conversations », il cherchait des entreprises de croissance capables de surperformer le marché sur le long terme. Les idées de Fisher ont fait comprendre à Buffett qu’il fallait s’intéresser non seulement au prix, mais aussi à la qualité intrinsèque de l’entreprise.
* Munger : passer des « mégots de cigare » à l’achat de grandes entreprises
Partenaire de Buffett pendant plus de soixante ans, Munger a transformé sa manière d’allouer le capital. Il l’a exhorté à « oublier l’achat d’entreprises ordinaires à des prix exceptionnels et acheter de grandes entreprises à des prix raisonnables ». Dans des opérations telles que le rachat de See’s Candies, Munger a aidé Buffett à dépasser son attachement aux actifs corporels pour s’intéresser aux marques, à leur capacité à augmenter leurs prix et au rendement du capital à long terme, posant ainsi véritablement les fondations du vaste empire Berkshire.
L’investissement dans la valeur est, au fond, une façon de penser qui continue de se développer et d’évoluer au fil de la pratique.
$TSMB
Buffett n’est pas devenu « l’oracle d’Omaha » par nature. Sa stratégie d’investissement s’est construite et affinée au fil de ses lectures, de ses échanges et de son expérience, en intégrant les idées de plusieurs grands penseurs. Quatre figures clés ont profondément changé sa trajectoire d’investisseur ; Keynes : de la prévision macroéconomique à la concentration sur les entreprises
Économiste pragmatique et investisseur, Keynes a renoncé, après le krach boursier de la fin des années 1920, à prévoir les cycles macroéconomiques. Il s’est alors consacré à l’étude de la rentabilité et des perspectives à long terme d’entreprises précises, préconisant de concentrer ses investissements sur des sociétés de qualité. Buffett admire profondément les écrits de Keynes et a fait de maximes telles que « mieux vaut avoir vaguement raison que précisément tort » des principes de conduite.
* Graham : poser les fondements de l’investissement dans la valeur
Graham était le mentor intellectuel de Buffett. Il a formulé trois concepts fondamentaux : « une action représente une part d’une entreprise », « M. Marché » et la « marge de sécurité ». Il a ramené l’investissement à une logique scientifique : « acheter pour 40 cents des actifs qui valent un dollar ». Graham a donné à Buffett un cadre d’évaluation rigoureux et une marge de sécurité, lui permettant de connaître sa première grande révélation en matière d’investissement.
* Fisher : ouvrir la voie aux actions de croissance et à la qualité des entreprises
Contrairement à Graham, qui s’intéressait aux actifs sous-évalués dans le présent (la stratégie des « mégots de cigare »), Fisher accordait davantage d’importance à la rentabilité future des entreprises, à leurs avantages concurrentiels et à la qualité de leurs dirigeants. Grâce à sa célèbre « méthode des conversations », il cherchait des entreprises de croissance capables de surperformer le marché sur le long terme. Les idées de Fisher ont fait comprendre à Buffett qu’il fallait s’intéresser non seulement au prix, mais aussi à la qualité intrinsèque de l’entreprise.
* Munger : passer des « mégots de cigare » à l’achat de grandes entreprises
Partenaire de Buffett pendant plus de soixante ans, Munger a transformé sa manière d’allouer le capital. Il l’a exhorté à « oublier l’achat d’entreprises ordinaires à des prix exceptionnels et acheter de grandes entreprises à des prix raisonnables ». Dans des opérations telles que le rachat de See’s Candies, Munger a aidé Buffett à dépasser son attachement aux actifs corporels pour s’intéresser aux marques, à leur capacité à augmenter leurs prix et au rendement du capital à long terme, posant ainsi véritablement les fondations du vaste empire Berkshire.
L’investissement dans la valeur est, au fond, une façon de penser qui continue de se développer et d’évoluer au fil de la pratique.
$TSMB