Beaucoup voient la réunion de la Fed comme une question à choix binaire : augmenter les taux ou ne pas les augmenter. En réalité, ce que les marchés cherchent souvent à anticiper, c’est la question suivante : **après cette pause, quelle sera la suite en décembre et l’année prochaine ?**
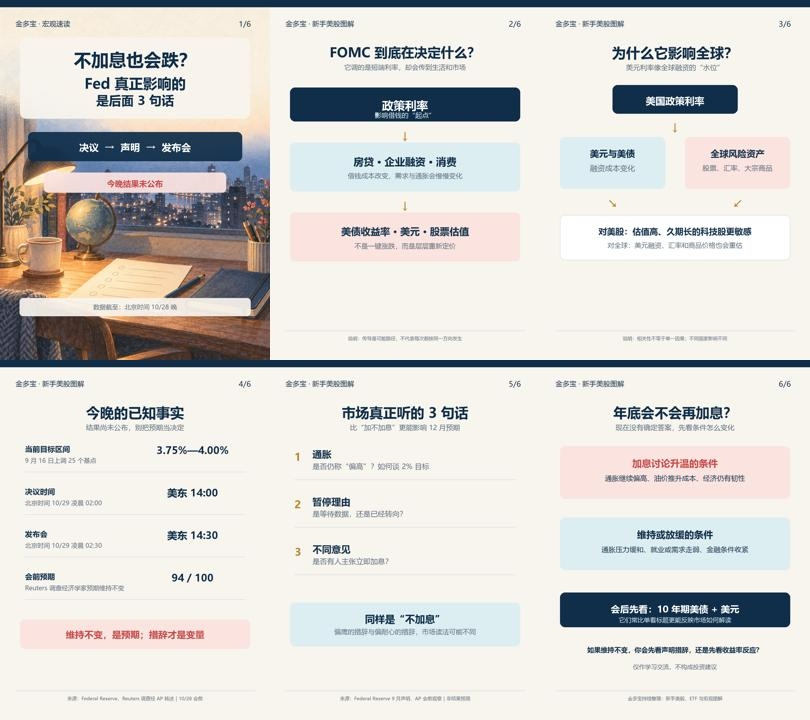
Pour résumer : les marchés s’attendent largement à ce que la Fed maintienne ce soir la fourchette cible du taux des fonds fédéraux entre 3,75 % et 4,00 %. Lors de sa dernière réunion, le 16 septembre, elle avait relevé les taux de 25 points de base. Parmi les 100 économistes interrogés par Reuters, 94 prévoient que les taux resteront inchangés cette fois-ci. Il s’agit uniquement des prévisions avant la réunion, et non d’une décision déjà prise.
Pourquoi les réunions sur les taux sont-elles importantes ? Parce que la Fed ajuste un taux directeur à très court terme, mais que celui-ci influence les prêts immobiliers, le financement des entreprises, la valorisation des valeurs technologiques très chères et les actifs financés en dollars dans le monde entier, par le biais du coût de l’emprunt, des rendements obligataires, du dollar et de l’appétit pour le risque. Ce n’est pas comme « appuyer sur un bouton et voir aussitôt le monde entier monter ou baisser en même temps » : entre les deux, les marchés réévaluent l’inflation, l’économie et la trajectoire future de la politique monétaire.
Alors, ce soir, ne vous focalisez pas uniquement sur les quatre mots « maintenir les taux inchangés ». L’essentiel est ailleurs :
Premièrement, la façon dont le communiqué décrit l’inflation. La dernière fois, la Fed a clairement indiqué que l’inflation restait élevée et qu’elle souhaitait revenir plus rapidement à son objectif de 2 %. Si elle insiste encore ce soir sur les prix du pétrole, la généralisation de l’inflation ou la « vitesse de retour à 2 % », les marchés risquent de se concentrer davantage sur le risque de nouvelles hausses de taux.
Deuxièmement, la façon dont le président de la Fed explique « une hausse en septembre, puis une pause en octobre ». S’il souligne qu’il s’agit simplement d’attendre davantage de données, et non d’un changement de cap de la politique monétaire, les marchés continueront de surveiller la fin de l’année. S’il affiche une volonté plus marquée de resserrer la politique monétaire, les rendements des bons du Trésor américain à long terme et le dollar pourraient réagir en premier. Je dis « pourraient », car le marché obligataire tient aussi compte des prix du pétrole, de l’offre de dette publique et des données économiques.
Troisièmement, y aura-t-il des avis divergents ? La dernière hausse de taux a été adoptée à l’unanimité, par 12 voix contre 0. Si, ce soir, un membre vote contre et se prononce en faveur d’une hausse, ou si la conférence de presse insiste à plusieurs reprises sur les pressions inflationnistes, les discussions sur une éventuelle nouvelle hausse en décembre s’intensifieront. À l’inverse, l’absence de vote dissident ne permet pas non plus de conclure que le cycle de hausses est terminé.
Y aura-t-il encore une hausse de taux d’ici la fin de l’année ? Pour l’instant, il n’y a pas de réponse certaine. Selon un article de l’AP, les marchés de Wall Street considèrent désormais largement une nouvelle hausse en décembre comme une possibilité à prendre sérieusement en compte. Mais cette trajectoire dépendra encore des prochaines données sur l’inflation, l’emploi, les prix du pétrole et l’économie. Pour les débutants, plutôt que de miser sur un scénario, mieux vaut surveiller deux signaux de marché après la réunion : **le rendement des bons du Trésor américain à 10 ans repart-il à la hausse, et le dollar continue-t-il de se renforcer ?** Ils peuvent vous aider à déterminer si les marchés interprètent les annonces de ce soir comme le signe de « taux élevés plus longtemps » ou s’ils poussent simplement un soupir de soulagement pour l’instant.
À mon avis, des taux inchangés ne signifient pas que la décision ne nous apprend rien ; de même, la hausse ou la baisse des valeurs technologiques ne signifie pas que la Fed soutient un secteur en particulier.
Si les taux restent effectivement inchangés ce soir, que voudrez-vous examiner en premier : la formulation du communiqué sur l’inflation ou la réaction des rendements des bons du Trésor américain après la conférence de presse ? Pourquoi ?