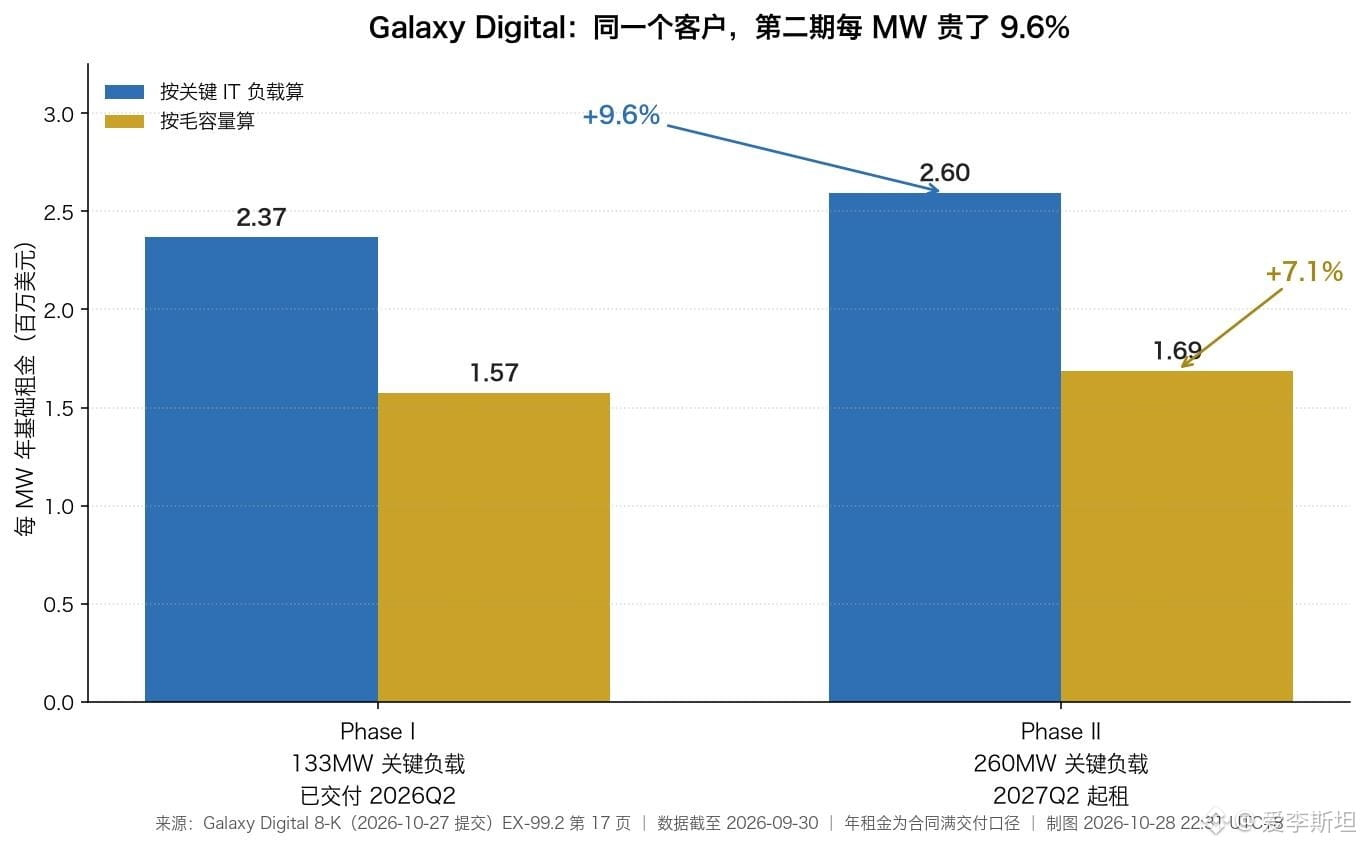
Galaxy Digital a déposé hier son 8-K, qui divise le data center de 2 200 acres au Texas en trois phases de location à CoreWeave. Même client, même terrain, même modèle de contrat ; au final, le loyer annuel par MW de la deuxième phase est 9,6 % plus élevé que celui de la première phase.
Beaucoup de gens qui parcourent ce rapport financier chercheront d’abord les revenus du trading crypto, mais la partie la plus solide se trouve en réalité dans les baux.
À la page 17 du document, c’est très clair. La première phase, 133 MW, a déjà été livrée au deuxième trimestre de cette année, avec un loyer de base annuel de 315 millions de dollars et un coût de construction de 1,8 milliard.
La deuxième phase, 260 MW, doit commencer à être louée au deuxième trimestre de l’an prochain, avec un loyer annuel de 675 millions et un coût de construction estimé à 4 milliards.
Quelle est la différence ? Il suffit de diviser pour obtenir le prix unitaire. Première phase : 2,368 millions de dollars par MW ; deuxième phase : 2,596 millions. La hausse est bien réelle.
Ici, la capacité est exprimée selon deux bases, et c’est le point le plus facile à manquer.
Les 133 MW correspondent à la charge informatique critique livrée au client, pour une capacité brute de 200 MW ; les 260 MW de la deuxième phase correspondent à 400 MW.
Si l’on prend la capacité brute comme dénominateur, le prix unitaire passe de 1,575 million à 1,6875 million, et la hausse se réduit à 7,1 %.
Les deux bases pointent vers une hausse, mais l’ampleur diffère de 2,5 points de pourcentage. Si vous demandez combien de puissance le data center peut recevoir, utilisez la capacité brute ; si vous demandez combien de puissance de calcul le client peut exploiter, utilisez la charge critique. Dans le rapport, les deux chiffres sont présentés côte à côte, sans préciser lequel doit primer.
L’argent n’est pas encore encaissé. Le document dit en substance que, selon la comptabilisation à livraison complète, le revenu ne sera reconnu qu’au fur et à mesure de la mise sous tension de chaque data hall, et que la deuxième phase devra attendre le deuxième trimestre 2027. La section des risques du même document admet aussi que, lors de la transition de Helios du minage vers l’IA, des dépréciations ont été constatées, et que l’EBITDA ajusté a été négatif au cours de plusieurs derniers trimestres.
Le délai de retour sur investissement n’est pas court non plus. Un coût de construction de 1,8 milliard face à un loyer annuel de 315 millions donne 5,7 ans ; 4 milliards face à 675 millions donnent 5,9 ans, sans même compter les dépenses d’exploitation. Cette note devra être remboursée lentement.
Ce que je n’arrive pas à trancher, c’est si ces 9,6 % peuvent être considérés comme une tendance. La troisième phase, 133 MW, est prévue pour 2028 ; le document ne donne pas de chiffre de loyer, se contentant d’indiquer qu’elle suivra une clause d’augmentation annuelle. Le contrat repose sur un escalator annuel, et la troisième phase n’a tout simplement pas encore atteint le moment du retraitement du prix ; ces 9,6 % ressemblent donc davantage à un écart de prix au moment de la signature. Cela se tient, mais rien ne permet de le prouver.
Ce qu’il faut vraiment retenir, c’est la structure. L’ancrage de valorisation de Galaxy est en train de passer des commissions de trading à un bail de data center de 15 ans : 800 MW déjà loués, 1 630 MW avec permis obtenus, 3 600 MW encore au stade de potentiel, et dans un pipeline de 5 730 MW, 4 930 MW ne sont pas encore signés.
Toute entreprise qui mise ses flux de trésorerie sur un contrat long terme avec un seul client finit par être tirée par le rythme de livraison de ce contrat.
Parce que la capacité peut être dessinée sur un graphique, mais le revenu n’existe qu’une fois le data hall sous tension.
Au moment d’écrire cet article, $BTC était coté à 80 546 dollars, et la pile de coins de Galaxy est valorisée sur cette base.
Source : 8-K de Galaxy Digital, déposé le 2026-10-27.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm