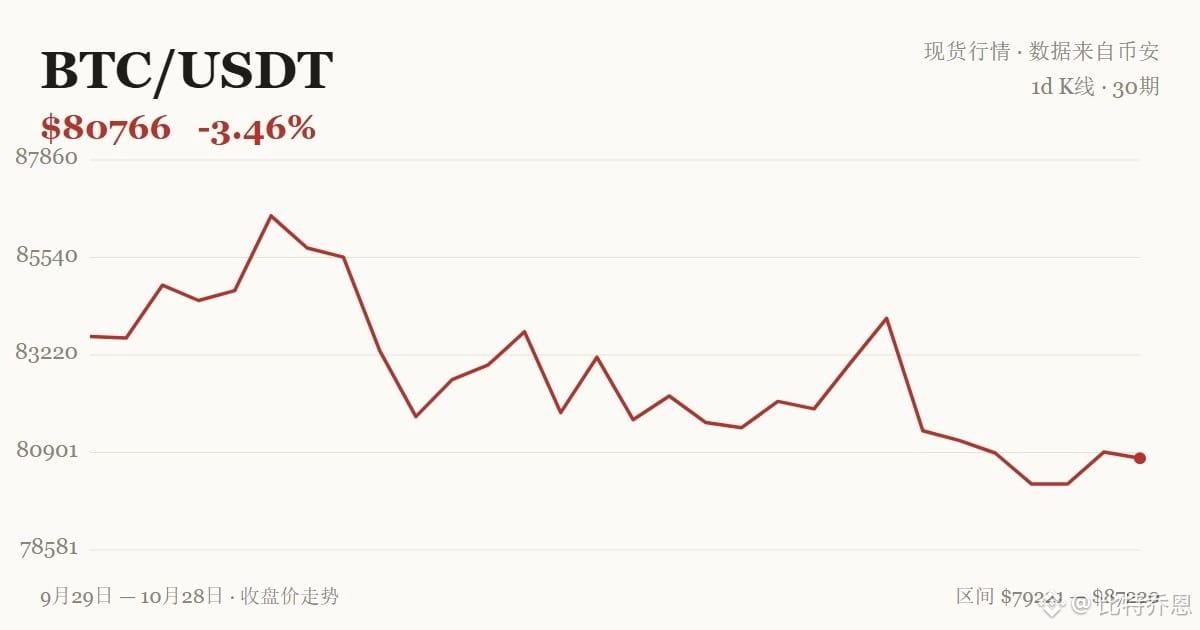
En septembre, le taux a été relevé de 25 points de base, mais l’IPC reste à 3,7 %. Cette semaine, le marché n’attribue que 9,4 % de chances à une nouvelle hausse.
C’était la première hausse depuis plus de trois ans, mais les prix ne se sont pas calmés : l’IPC était à 3,4 % en août et il a encore augmenté en septembre. En théorie, la banque centrale devrait poursuivre ses interventions. Pourtant, Goldman Sachs, JPMorgan Chase, Morgan Stanley, Barclays, Deutsche Bank, UBS et HSBC sont du même avis : pas de hausse cette fois-ci, puis une hausse de 25 points de base en décembre. Aucun de ces sept établissements ne prévoit de hausse dès octobre.
Les établissements tablent sur une pause dans le rythme, pas sur un changement de cap.
Si la décision annoncée à l’aube du 29 maintient aussi les taux en décembre, ou si l’IPC retombe sous les 3,4 %, cette affirmation ne tiendra plus.