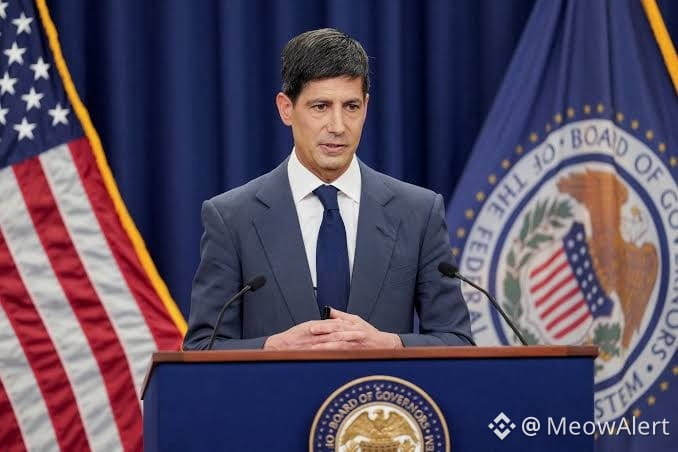
👉 Possible discours de la Fed — Le message de Warsh aux marchés $BTC
Bonjour à toutes et à tous, et merci d’être parmi nous.
L’économie américaine reste résiliente, mais l’inflation demeure supérieure à notre objectif de 2 %. Les prix de l’énergie, l’incertitude mondiale et la forte demande d’investissement continuent de compliquer les perspectives.
Nous devons distinguer les variations temporaires des prix de l’inflation persistante. Si les tensions sur les prix se propagent à l’ensemble de l’économie, nous devons être prêts à réagir. Nos décisions continueront de s’appuyer sur les données à venir, l’emploi et les conditions financières.
Le Comité a décidé de maintenir le taux des fonds fédéraux dans sa fourchette cible actuelle de 3.75%-4.00%. Cette décision ne signifie pas que notre lutte contre l’inflation est terminée, et elle ne fixe pas non plus de trajectoire prédéterminée pour la politique à venir.
Nous continuerons d’évaluer si l’inflation s’oriente durablement vers 2 %. Si les progrès s’interrompent, un nouveau resserrement pourrait être nécessaire. Si les données s’améliorent, cela éclairera également notre jugement.
Notre responsabilité est claire : assurer la stabilité des prix et favoriser le plein emploi. Nous resterons concentrés sur ces objectifs plutôt que de promettre à l’avance aux marchés une issue particulière.
Merci. Je vais maintenant répondre à vos questions.
— Kevin Warsh (discours hypothétique, pas une transcription réelle)
Les amis, j’ai élaboré ce discours hypothétique à partir des propos tenus par Warsh le 16 octobre lors des réunions du FMI et de la Banque mondiale, ainsi que de commentaires récents d’autres responsables de la Fed. Warsh s’est concentré sur les risques d’inflation liés aux prix de l’énergie et aux investissements dans l’IA, tandis que des responsables comme Waller et Musalem ont averti qu’un resserrement supplémentaire pourrait être nécessaire si l’inflation reste élevée. Williams a plaidé pour la patience, donc le calendrier reste incertain.
J’ai combiné ces points de vue pour imaginer un discours et un scénario de décision possibles. Il s’agit de mon interprétation, PAS de la véritable transcription de la Fed ni d’une décision confirmée. Voyons ce que Warsh dira réellement et comment les marchés réagiront. 😅 $EVAA