

$LEU.US Centrus Energy est un fournisseur américain de combustible nucléaire. Son activité principale consiste à vendre aux centrales nucléaires des produits issus de l’enrichissement de l’uranium faiblement enrichi, ainsi que des services techniques connexes.
L’entreprise poursuit actuellement une expansion majeure de ses capacités nationales d’enrichissement de l’uranium, axée notamment sur l’uranium faiblement enrichi et l’uranium faiblement enrichi à haut taux d’enrichissement (HALEU). Le HALEU est le type de combustible nécessaire aux réacteurs avancés et aux microréacteurs.
L’entreprise exploite à Piketon, dans l’Ohio, la seule installation de production d’uranium faiblement enrichi à haut taux d’enrichissement (HALEU) autorisée dans le monde occidental. Sa technologie de centrifugation permet un enrichissement sans obligations, adapté aux applications liées à la sécurité nationale des États-Unis.
Gestion
L’entreprise a récemment finalisé l’acquisition de Westerman Holdings pour un montant d’environ 116 millions de dollars, dont environ 95 millions financés sur la trésorerie existante et le solde en actions.
Westerman est un fournisseur de longue date de Centrus. L’entreprise fabrique des composants essentiels, tels que des enveloppes de centrifugeuses, et sert également des clients du secteur pétrolier et gazier ainsi que d’autres secteurs industriels.
À l’issue de l’acquisition, Westerman est devenue une filiale et conserve sa marque et ses relations clients. Ses usines sont situées dans l’Ohio, l’Oklahoma et le Wyoming, et elle compte environ 400 employés.
Cette opération intègre des capacités de fabrication essentielles au sein de l’entreprise, réduit sa dépendance vis-à-vis de fournisseurs externes pendant le développement de ses capacités et lui apporte une source de revenus supplémentaire hors du secteur nucléaire. L’entreprise prévoit que cette opération augmentera le bénéfice ajusté par action dès la première année suivant sa finalisation.
Concernant les commandes, Centrus a signé un contrat pluriannuel avec Antares Nuclear, aux termes duquel Centrus fournira de l’uranium faiblement enrichi à haute teneur. Les livraisons devraient débuter avant la fin de la décennie.
Le contrat prévoit un paiement anticipé d’Antares destiné à soutenir le développement des capacités. Antares développe un microréacteur compact destiné à des missions terrestres et spatiales. L’entreprise a été sélectionnée pour participer au programme Janus de l’armée de terre américaine, au programme avancé d’énergie nucléaire de l’armée de l’air et à des démonstrations liées à la force spatiale. La production de Centrus ne sera soumise à aucune obligation d’affectation, et le combustible pourra être utilisé à des fins de sécurité nationale.
L’entreprise avait déjà obtenu du département américain de l’Énergie une commande d’environ 900 millions de dollars pour la production d’uranium faiblement enrichi à haute teneur et poursuit la construction de capacités à l’échelle commerciale. À la fin de 2025, son carnet de commandes s’élevait à environ 3,8 milliards de dollars et s’étendait jusqu’en 2040. Des informations publiées ultérieurement indiquent que ce carnet a encore augmenté.
L’entreprise a également lancé un programme de stages sur son site d’Oak Ridge, en partenariat avec Tennessee Tech, afin de recruter des étudiants en génie chimique et en génie mécanique.
Les trois premiers stagiaires ont tous été embauchés à temps plein à l’issue du programme, qui s’est poursuivi les années suivantes. L’entreprise indique que la formation en ingénierie fournit les bases théoriques, tandis que le travail sur site permet aux étudiants de se familiariser avec les applications pratiques.
L’usine d’Oak Ridge se réoriente vers la fabrication de centrifugeuses à grande échelle, ce qui nécessite de renforcer les effectifs. Le programme de stages contribue au recrutement de talents locaux.
Finances
En matière de financement, l’entreprise a récemment réalisé une offre publique garantie comprenant des actions ordinaires de catégorie A, des bons de souscription préfinancés et des bons de souscription ordinaires. Le produit brut devrait s’élever à environ 500 millions de dollars, hors exercice futur des bons de souscription.
Les bons de souscription ordinaires sont répartis en quatre séries, assorties de prix d’exercice d’environ 227, 272, 318 et 363 dollars par action. Leurs échéances vont de la deuxième à la cinquième année suivant la date d’émission.
Les fonds levés devraient servir au fonds de roulement général, au développement et au déploiement de technologies, au remboursement ou au rachat de dettes, aux dépenses d’investissement et à d’éventuelles acquisitions. Pour 2026, les prévisions de déploiement de capitaux s’élèvent à 350 à 500 millions de dollars, principalement pour des projets industriels liés à la fabrication de centrifugeuses.
Pour l’exercice 2025, l’entreprise a enregistré environ 449 millions de dollars de revenus et environ 78 millions de dollars de bénéfice net. Sur les douze derniers mois, ses revenus se sont élevés à environ 474 millions de dollars et son bénéfice net à environ 49 millions de dollars.
La trésorerie s’élève à environ 1,87 milliard de dollars, la dette à environ 1,18 milliard et la trésorerie nette à environ 690 millions de dollars. Le flux de trésorerie disponible est actuellement négatif, principalement en raison de la hausse des dépenses d’investissement.
Valorisation
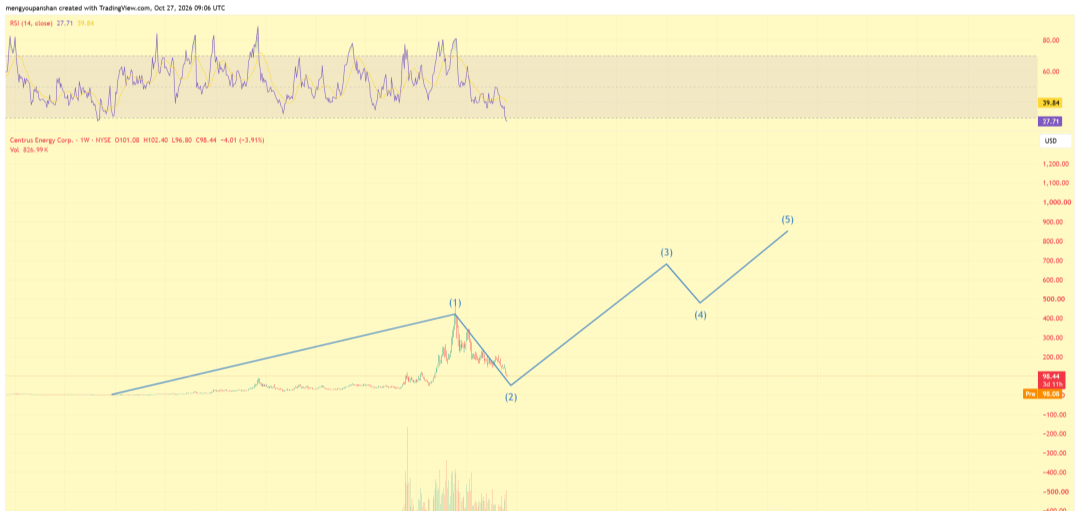
Du point de vue de l’évolution du cours, le graphique hebdomadaire montre que l’action est passée de moins de 10 dollars environ en 2019 à une fourchette d’environ 420 à 470 dollars à la fin de 2025, avant de reculer.
Le cours actuel avoisine les 98 dollars, soit un recul d’environ 75 % par rapport au sommet. Le RSI(14) s’établit à 27,71, en zone de survente, tandis que les volumes ont nettement diminué par rapport à leurs précédents sommets.
Selon un décompte fondé sur la théorie des vagues, la hausse de 2019 à 2025 est identifiée comme la première vague impulsive. Le titre est actuellement dans une correction de deuxième vague, dont le point bas pourrait se situer vers la fin de 2026 ou le début de 2027.
Si la correction prend fin, la troisième vague devrait partir de son point bas et atteindre une fourchette d’environ 680 à 700 dollars vers 2030. La quatrième vague devrait ensuite ramener le cours autour de 480 dollars, puis la cinquième pourrait le porter à environ 850 dollars vers 2032.
Ce décompte doit respecter les règles de base suivantes : la deuxième vague ne peut pas descendre sous le point de départ de la première, la troisième vague ne peut pas être la plus courte des vagues impulsives et la quatrième vague ne peut pas pénétrer dans la zone de prix de la première.
Le décompte actuel semble globalement respecter ces conditions, mais l’identification des vagues reste subjective et un choix différent du point de départ peut aboutir à un décompte différent. Si le cours poursuit sa baisse et repasse sous la zone de consolidation antérieure à 2024, l’hypothèse actuelle pourrait devoir être révisée.
Du côté de la demande, les contrats à long terme d’approvisionnement en uranium faiblement enrichi des centrales nucléaires américaines continuent d’être exécutés, tandis que les développeurs de réacteurs avancés commencent à signer des accords d’approvisionnement en uranium faiblement enrichi à haute teneur.
Les commandes du département de l’Énergie, les projets de microréacteurs de l’armée de terre et de l’armée de l’air, ainsi que les démonstrations liées à l’espace, renforcent tous la demande de combustible produit au niveau national.
L’entreprise indique que les commandes fermes soutiennent le développement de la production à l’échelle commerciale et que les travaux d’agrandissement sont en cours. Le passage de la fabrication des centrifugeuses à la livraison effective prend du temps. Le renforcement des capacités de fabrication d’Oak Ridge et l’agrandissement de l’installation d’enrichissement de Piketon progressent en parallèle. Les paiements anticipés des clients constituent une source directe de financement pour une partie des dépenses d’investissement.
En matière de valorisation, le cours actuel avoisine les 98 dollars, ce qui correspond à une capitalisation boursière d’environ 2 milliards de dollars. Après déduction de la trésorerie nette, la valeur d’entreprise s’élève à environ 1,3 milliard de dollars.
Un modèle simplifié de flux de trésorerie en deux phases suppose que les prochaines années seront consacrées aux investissements et à la montée en puissance des capacités. Le flux de trésorerie disponible sera d’abord négatif ou proche de zéro, puis deviendra progressivement positif à mesure que les capacités entreront en service. Il atteindrait environ 250 millions de dollars la huitième année, avant de croître à perpétuité de 3 %, avec un taux d’actualisation de 10 %. Selon ce calcul, la valeur des capitaux propres s’élève à environ 2,7 milliards de dollars, soit environ 133 dollars par action.
Si le taux d’actualisation passe à 12 % ou si les flux de trésorerie terminaux sont revus à la baisse, la valeur par action se situerait entre 90 et 110 dollars. Le modèle est sensible à la vitesse de montée en puissance des capacités, au montant des dépenses d’investissement et à la marge brute future. Le cours actuel est inférieur à ce niveau central prudent, mais le résultat réel dépendra de l’avancement des agrandissements, de la concrétisation des commandes et de l’évolution de la demande du marché.#股票财报季

Conclusion
Les activités de l’entreprise reposent sur ses contrats existants et le soutien des pouvoirs publics. Les décisions de gestion portent principalement sur le développement des capacités, l’intégration de la chaîne d’approvisionnement et le recrutement de personnel.
Sur le plan financier, les réserves de trésorerie et les dispositifs de financement soutiennent le niveau actuel élevé des dépenses d’investissement, mais la dilution et le rythme d’exécution auront une incidence sur la valeur par action. Le cours se situe dans une zone marquée par un fort repli depuis ses sommets, et les indicateurs techniques signalent une situation de survente, tandis que la position dans la théorie des vagues indique une phase de correction.
Les principaux catalyseurs à venir seront le calendrier de mise en service des capacités, les modalités précises de livraison des contrats d’uranium faiblement enrichi à haute teneur, ainsi que le rythme auquel les capacités nationales d’enrichissement remplaceront les importations.
Ces facteurs détermineront si les commandes se traduiront par des revenus et des flux de trésorerie conformément au calendrier prévu.
