

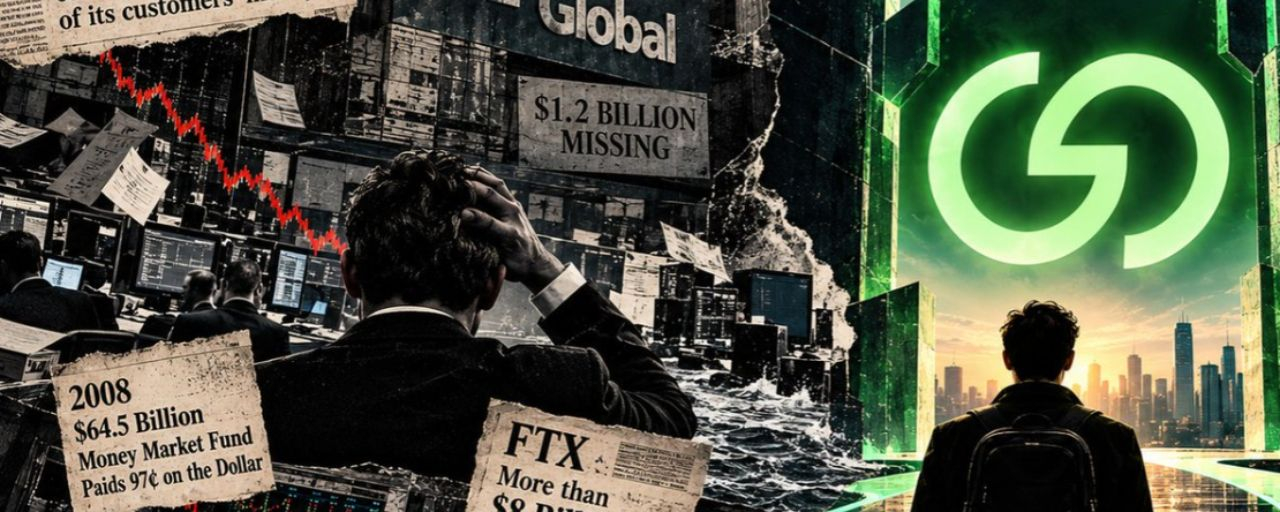

Le 31 octobre 2011, MF Global s’est effondré.
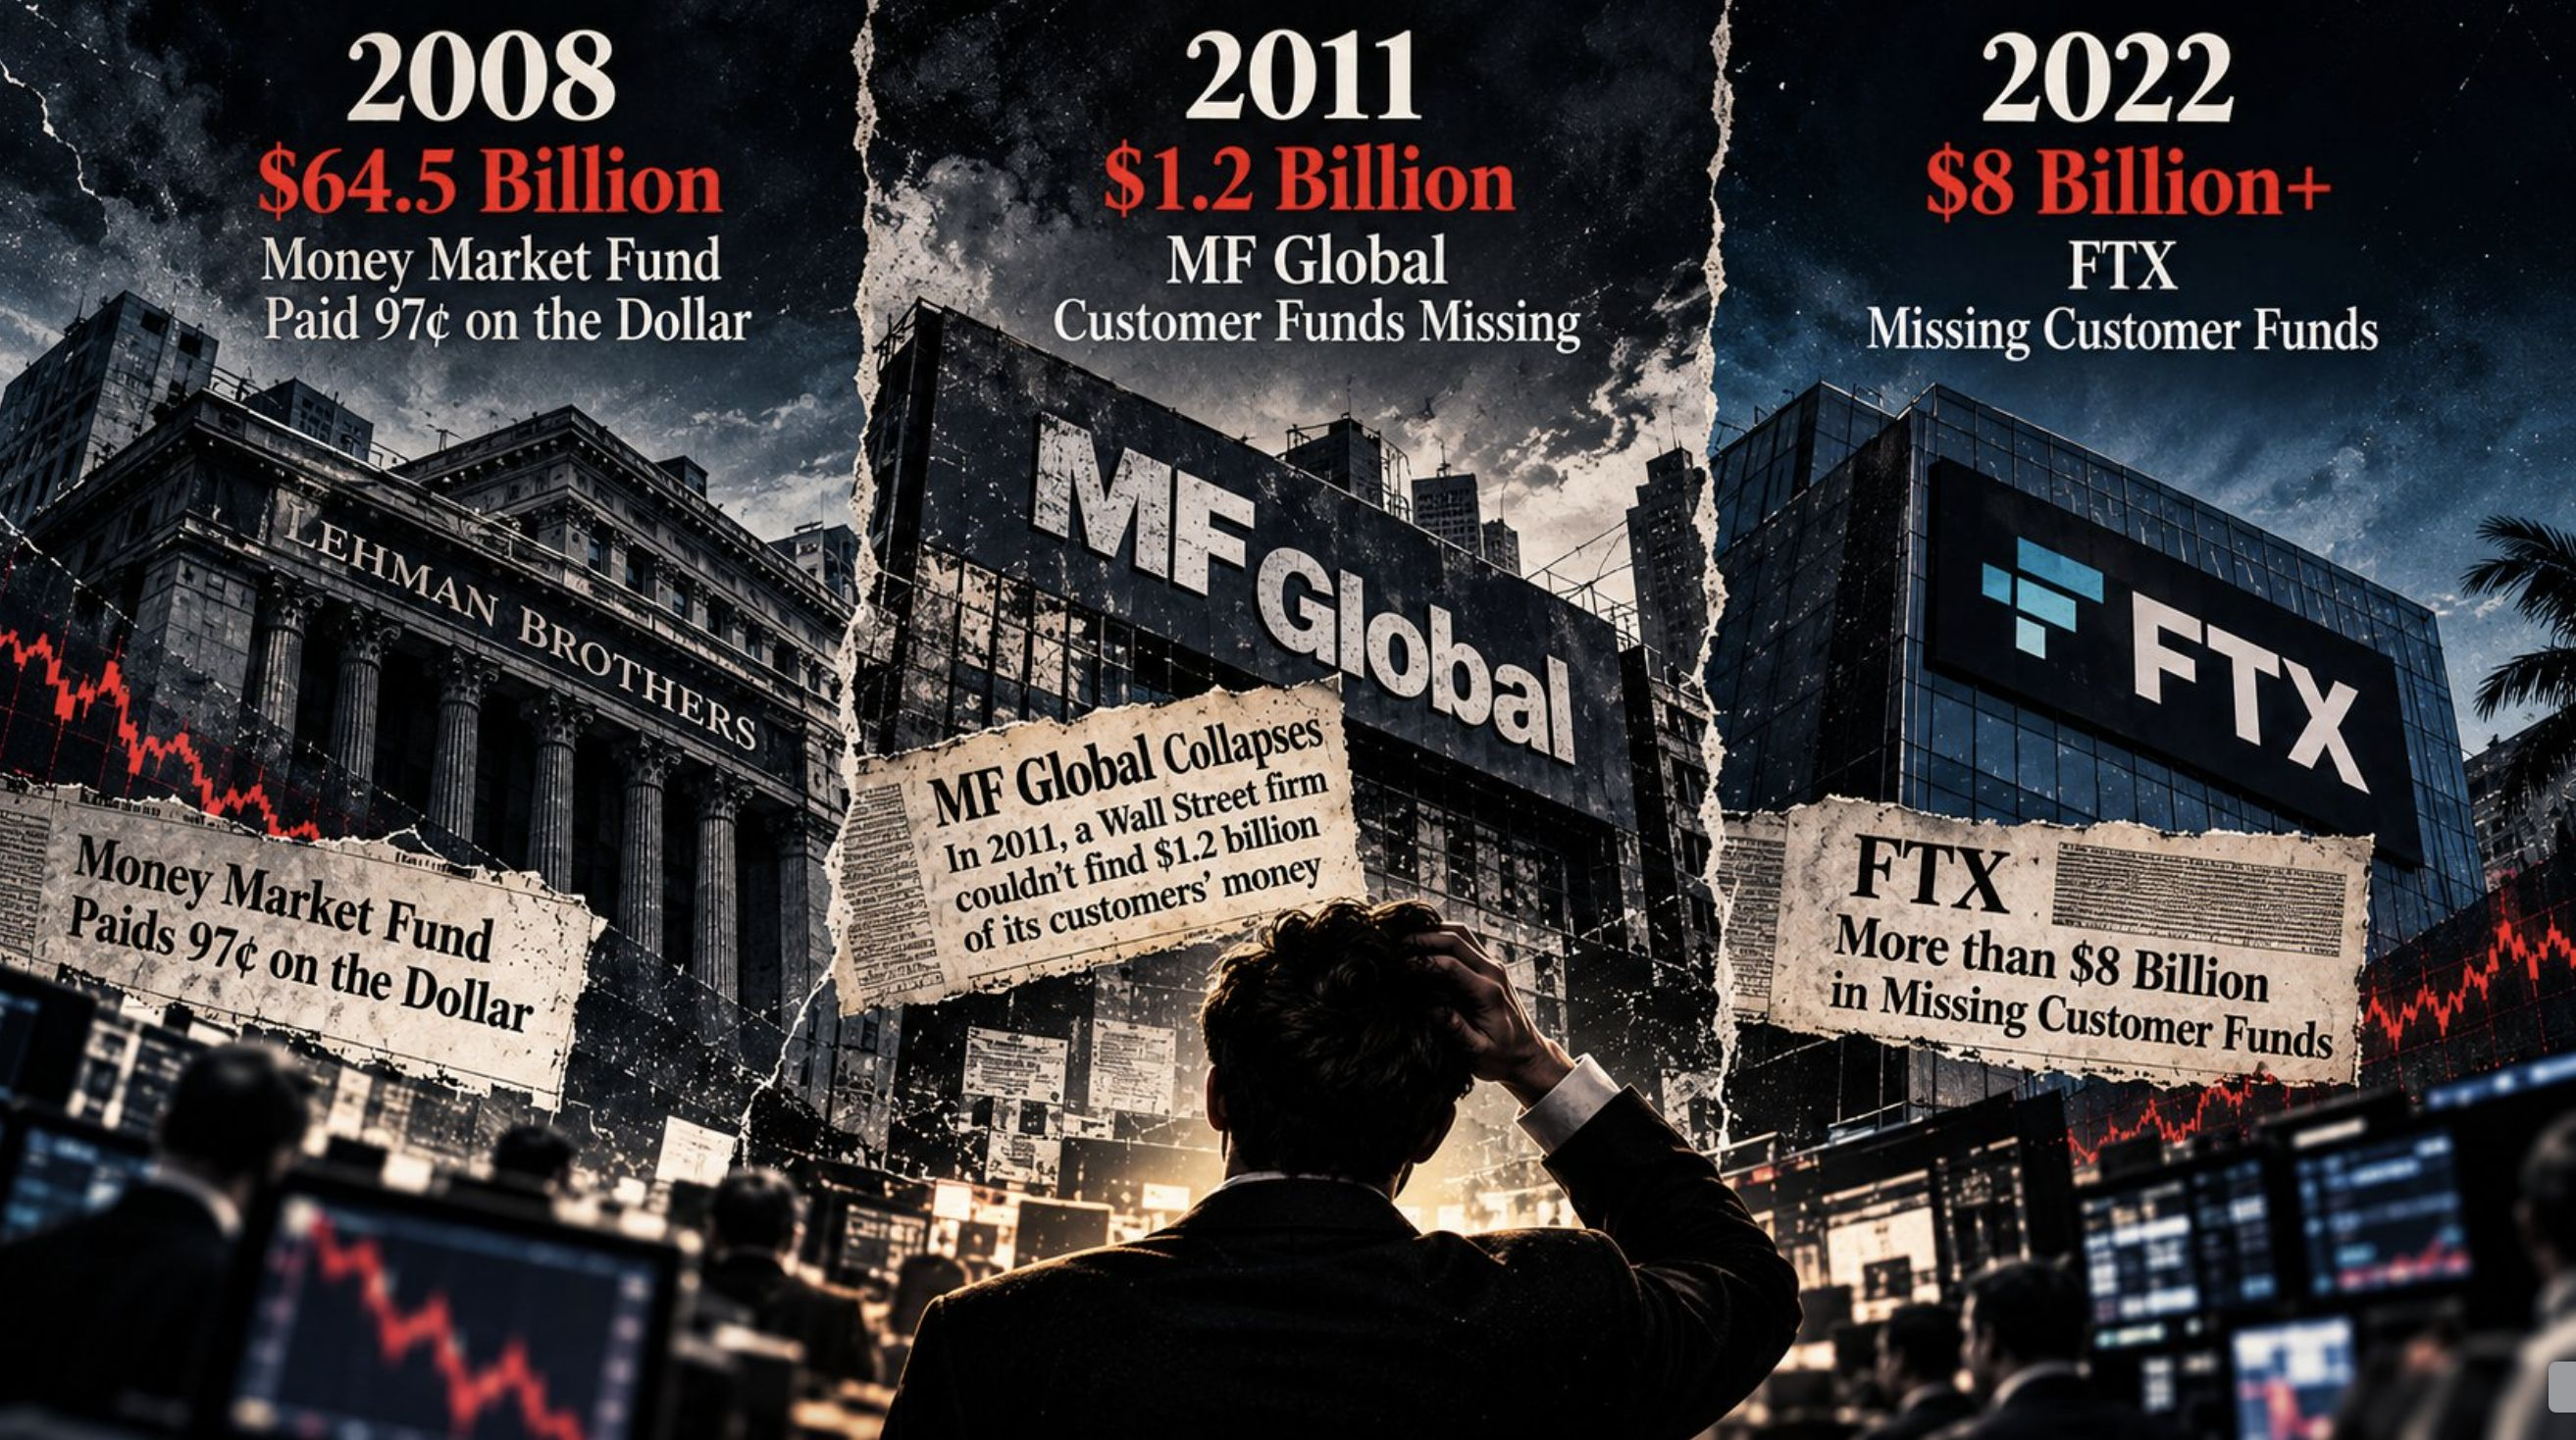
Lorsque les comptes ont été faits, environ 1,2 milliard de dollars appartenant aux clients manquait, réparti sur quelque 38 000 comptes de contrats à terme. Des transferts groupés ont ensuite permis d’en restituer environ 72 %.
Le plus choquant, c’est que ce n’était pas la seule fois.
En 2008, un fonds monétaire de 64,5 milliards de dollars a versé aux investisseurs 97 cents par dollar et leur a annoncé qu’ils ne pourraient pas retirer leur argent avant au moins une semaine. À la faillite de FTX, en 2022, la CFTC a estimé que plus de 8 milliards de dollars de fonds de clients étaient manquants.
Des marchés différents, des décennies différentes, mais le même constat : les clients n’ont découvert où se trouvait réellement leur argent qu’une fois qu’il avait disparu.
La question à laquelle toute plateforme d’échange doit répondre
Une transaction est une promesse entre deux inconnus, et quelqu’un doit se tenir au milieu et détenir l’argent le temps qu’elle soit réglée. Sur les marchés traditionnels, ce rôle revient aux chambres de compensation, aux autorités de régulation et aux licences. Les règles ne sont pas parfaites, comme l’a montré MF Global, mais il existe un règlement et quelqu’un qui peut être tenu de le respecter.
La réponse d’une plateforme à la question « Qui détient l’argent ? » détermine si l’on devrait y effectuer des transactions.
Comment la crypto a tenté d’y répondre
La première réponse de la crypto a été la plateforme d’échange centralisée : rapide et familière, mais la plateforme détient vos fonds. La deuxième a été la plateforme d’échange décentralisée, où vous gardez vos actifs. Les DEX ont résolu le problème de la garde, mais les transactions y étaient souvent lentes et la plupart fonctionnaient sans qu’aucune autorité de régulation ne soit en vue.
Pendant des années, le marché a dû choisir entre rapidité et contrôle. Un troisième modèle, hybride, tente d’offrir les deux.
La place de GRVT
$GRVT est une plateforme d’échange hybride. L’appariement des ordres, la gestion des risques et la mise à jour des positions s’effectuent hors chaîne, ce qui permet d’exécuter les transactions à la vitesse d’une plateforme d’échange, tandis que les données sensibles, comme les soldes de marge et les seuils de liquidation, restent chiffrées. Les transactions appariées sont regroupées en preuves à divulgation nulle de connaissance et soumises à une chaîne construite sur la pile Hyperchain de ZKsync, qui s’ancre à Ethereum pour le règlement final. Les utilisateurs gardent la maîtrise de leurs actifs.
GRVT a également obtenu une licence. Le 5 décembre 2024, l’Autorité monétaire des Bermudes lui a délivré une licence de catégorie M pour les activités liées aux actifs numériques, en vertu de la loi sur les activités liées aux actifs numériques. La demande a pris environ 15 mois, et GRVT affirme être la première plateforme d’échange décentralisée à en détenir une. L’obtention d’une licence complète de catégorie F est la prochaine étape, et GRVT sollicite des autorisations au titre de MiCA dans l’UE et auprès de l’ADGM à Abou Dhabi.
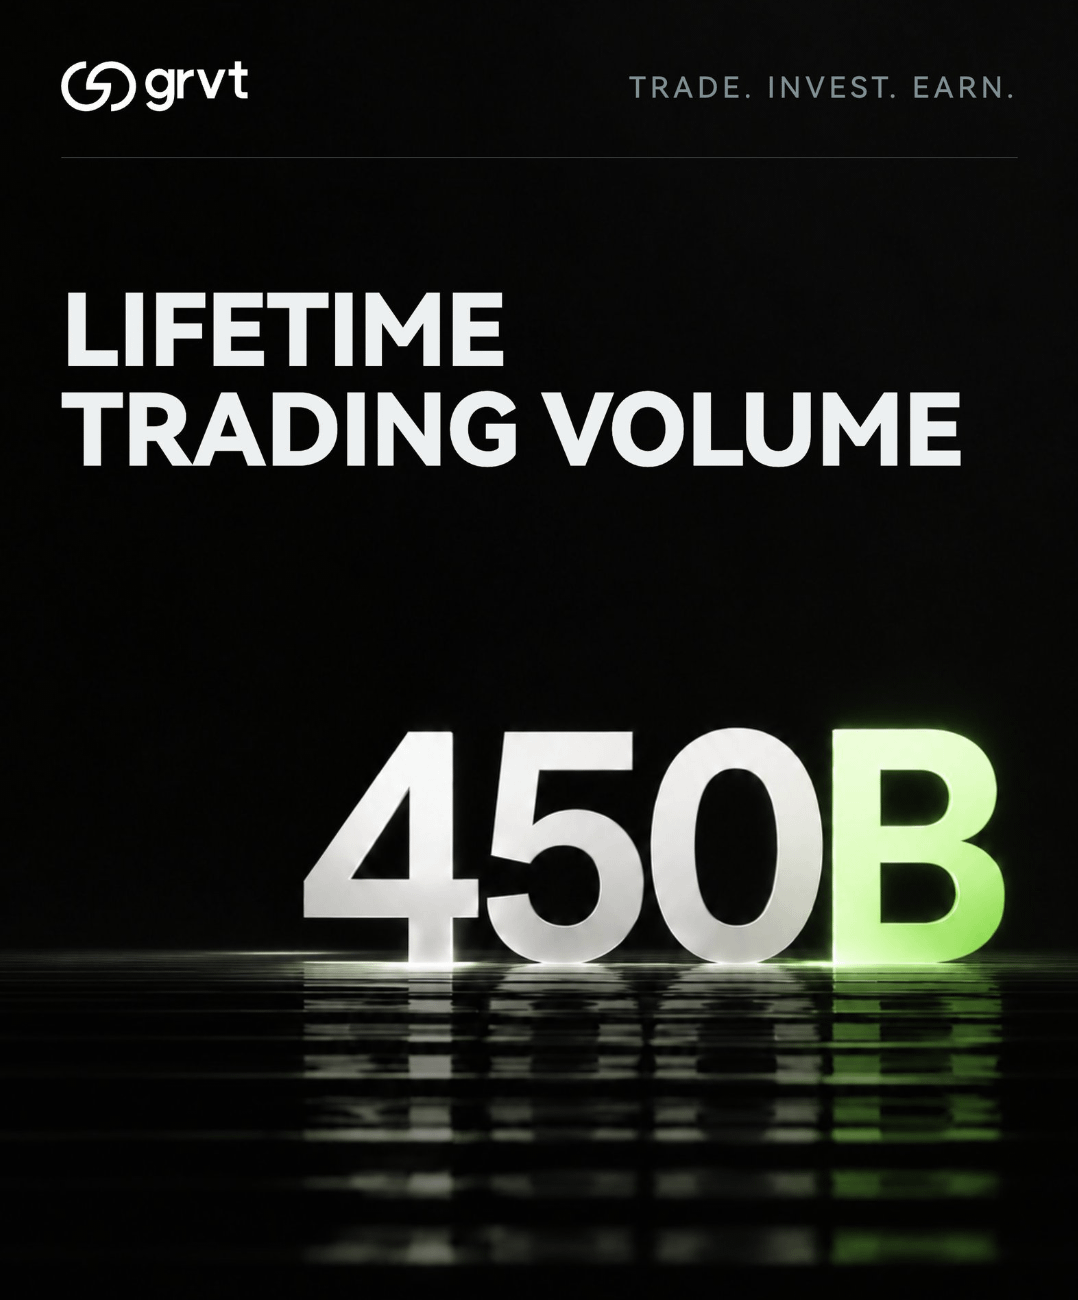
Des investissements ont suivi. GRVT a bouclé une série A de 19 millions de dollars en septembre 2025, co-dirigée par la ZKsync Foundation, Further Ventures, EigenCloud et 500 Global. En janvier, la plateforme a enregistré un volume mensuel de transactions de 51,6 milliards de dollars, une valeur totale bloquée de 107,1 millions de dollars, un intérêt ouvert de 484,1 millions de dollars et plus de 10 000 traders actifs par mois.
Ce que vous pouvez y faire
La plateforme propose environ 200 marchés de contrats perpétuels sur des cryptoactifs et des actifs du monde réel, accessibles depuis un seul compte en auto-garde.
GRVT Earn verse par défaut un rendement de base de 3,5 %, indexé sur les taux des bons du Trésor américain, sur la même marge que celle utilisée pour trader ; ce rendement continue de s’accumuler même lorsque vous ne tradez pas. Il provient de protocoles DeFi comme Aave et de fonds monétaires tokenisés. À l’heure actuelle, la répartition comprend des prêts en stablecoin sGHO à 4,60 % de rendement annuel, des bons du Trésor tokenisés USDY à 3,74 % et des prêts Aave à 3,61 %. GRVT constitue une position de 100 millions de dollars en USDY avec Ondo sur 12 mois et la détient dans son propre bilan, si bien que les utilisateurs n’ont pas besoin d’acheter des USDY ni de transférer leurs actifs d’une blockchain à une autre pour profiter du rendement.
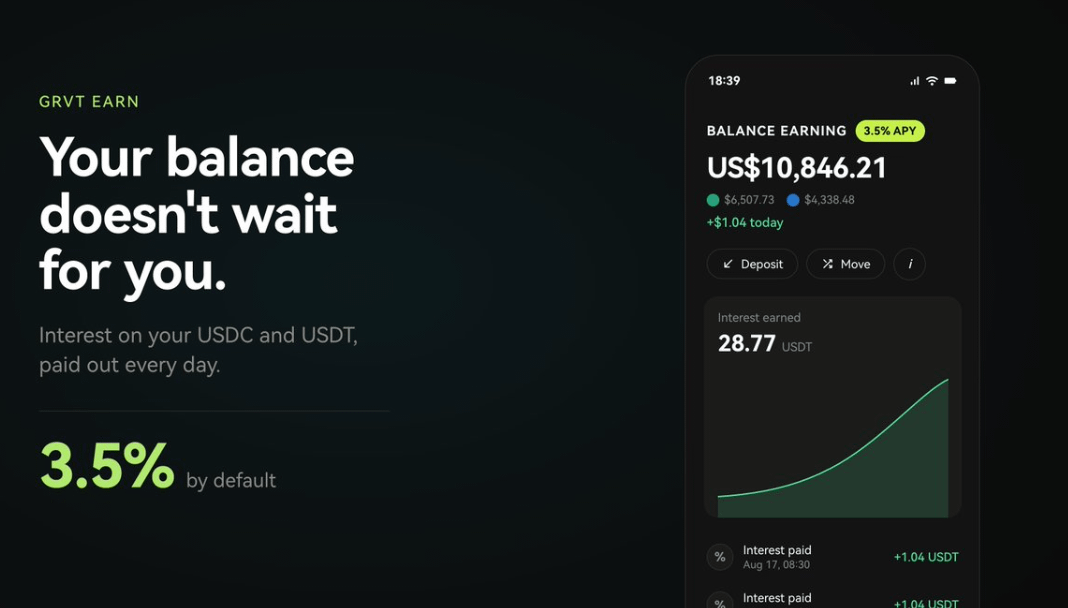
Les contrats perpétuels à financement stable arrivent sans frais de transaction et avec un financement quotidien pour les matières premières, les actions, le marché des changes et les indices, avec pour objectif de proposer plus de 1 000 marchés d’ici à la fin décembre. La fonctionnalité Yield as Margin sera lancée en novembre : les soldes Earn pourront garantir des positions tout en continuant à générer du rendement. Fin novembre, GRVT 2.0 réunira toutes ces fonctionnalités dans une seule application en auto-garde.
La feuille de route va plus loin. GRVT décrit une marge unifiée dans laquelle le BTC, l’ETH, les stablecoins et les actifs du monde réel tokenisés peuvent tous servir de garanties de trading tout en générant du rendement, ainsi qu’un produit de prêt de courtage principal dans lequel GRVT fournit 80 % d’un prêt et le trader apporte 20 % en capitaux propres, qui absorbent les pertes en premier.
En conclusion
Chaque défaillance évoquée plus haut se résume à une question : qui détenait l’argent, et qu’est-ce qui le protégeait de ceux à qui il appartenait ? Les chambres de compensation répondent par des niveaux successifs de fonds propres. GRVT combine un régulateur, des preuves pour chaque transaction réglée et des actifs qui restent entre les mains de l’utilisateur. La plupart des plateformes d’échange se développent d’abord et ne pensent à la réglementation qu’ensuite. GRVT a d’abord obtenu une licence, puis construit ses produits, ce qui constitue un point de départ plus solide que celui de la plupart des acteurs du marché au moment de la chute de FTX.