【28 octobre | Actualités et analyse des données des marchés mondiaux】
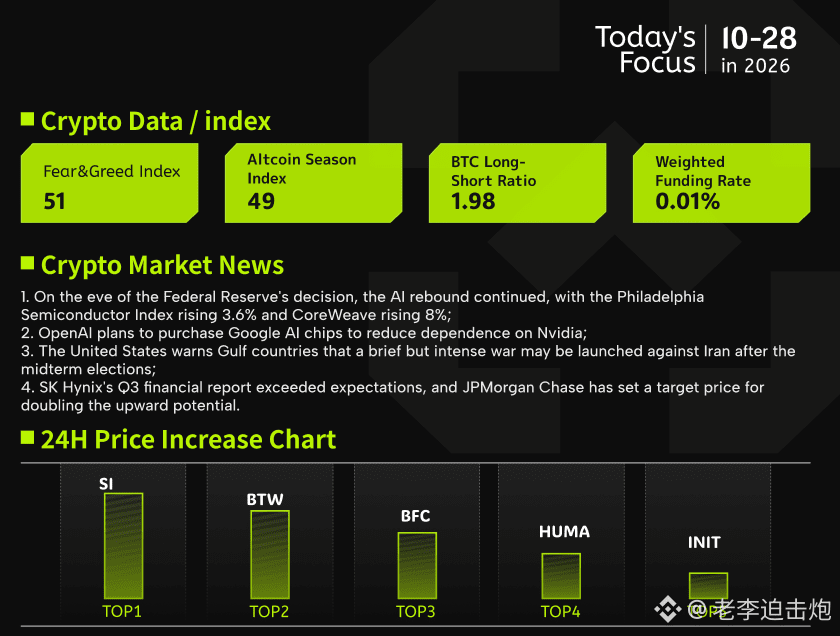
1. À la veille de la décision de la Fed, le rebond de l’IA se poursuit : l’indice des semi-conducteurs de Philadelphie gagne 3,6 % et CoreWeave progresse de 8 % ;
2. OpenAI prévoit d’acheter des puces d’IA à Google afin de réduire sa dépendance à Nvidia ;
3. Les États-Unis avertissent les pays du Golfe qu’une guerre brève et intense contre l’Iran pourrait être déclenchée après les élections de mi-mandat ;
4. Les résultats de SK Hynix au troisième trimestre dépassent les attentes ; JPMorgan fixe un objectif de cours laissant entrevoir un potentiel de hausse de 100 %.
Les actions américaines poursuivent leur progression, principalement portées par les secteurs liés à l’IA. Les semi-conducteurs se distinguent particulièrement, tandis que les nouveaux fournisseurs de services cloud et les valeurs du stockage et des communications optiques progressent largement. L’amélioration des conditions de financement constitue un catalyseur clé de cette hausse : Broadcom a conclu avec plusieurs institutions un accord de financement d’envergure destiné à l’achat d’équipements d’accélération de l’IA, qui seront ensuite loués à Anthropic ; Oracle développe son partenariat cloud avec OpenAI, et l’émission d’actions supplémentaires de Meta a été sursouscrite. Goldman Sachs attribue ce rebond à l’apaisement des inquiétudes concernant le financement et à des perspectives favorables pour les résultats. L’attention se porte désormais sur la décision de politique monétaire de la Fed et les résultats trimestriels des géants de la technologie. Les taux devraient probablement rester inchangés, mais les anticipations d’une hausse d’ici la fin de l’année demeurent élevées. Les cours du pétrole reculent, pénalisés par les espoirs d’une désescalade au Moyen-Orient, tandis que les rendements des bons du Trésor américain et l’indice du dollar restent élevés.
Le marché des cryptomonnaies présente un tableau différent. Les données on-chain indiquent que la demande à l’achat de bitcoin reste faible et que les indicateurs de demande demeurent négatifs. L’écart de prix entre les plateformes américaines et étrangères reflète également le manque de vigueur de la demande intérieure, tandis que les plus-values latentes des détenteurs à court terme se sont nettement réduites. Toutefois, le score global reste dans une zone neutre à légèrement positive, et la plupart des indicateurs détaillés restent haussiers. La situation actuelle ressemble davantage à une pause dans une tendance haussière qu’à un retournement de tendance. Pour le BTC, si le discours de la Fed cette semaine est accommodant et que les résultats continuent d’être solides, l’amélioration de l’appétit pour le risque pourrait favoriser le retour des capitaux vers les actifs crypto. À l’inverse, la vigueur persistante du dollar et des taux continuera de freiner son potentiel de hausse ; à court terme, le marché pourrait rester dans une phase de consolidation.
1. À la veille de la décision de la Fed, le rebond de l’IA se poursuit : l’indice des semi-conducteurs de Philadelphie gagne 3,6 % et CoreWeave progresse de 8 % ;
2. OpenAI prévoit d’acheter des puces d’IA à Google afin de réduire sa dépendance à Nvidia ;
3. Les États-Unis avertissent les pays du Golfe qu’une guerre brève et intense contre l’Iran pourrait être déclenchée après les élections de mi-mandat ;
4. Les résultats de SK Hynix au troisième trimestre dépassent les attentes ; JPMorgan fixe un objectif de cours laissant entrevoir un potentiel de hausse de 100 %.
Les actions américaines poursuivent leur progression, principalement portées par les secteurs liés à l’IA. Les semi-conducteurs se distinguent particulièrement, tandis que les nouveaux fournisseurs de services cloud et les valeurs du stockage et des communications optiques progressent largement. L’amélioration des conditions de financement constitue un catalyseur clé de cette hausse : Broadcom a conclu avec plusieurs institutions un accord de financement d’envergure destiné à l’achat d’équipements d’accélération de l’IA, qui seront ensuite loués à Anthropic ; Oracle développe son partenariat cloud avec OpenAI, et l’émission d’actions supplémentaires de Meta a été sursouscrite. Goldman Sachs attribue ce rebond à l’apaisement des inquiétudes concernant le financement et à des perspectives favorables pour les résultats. L’attention se porte désormais sur la décision de politique monétaire de la Fed et les résultats trimestriels des géants de la technologie. Les taux devraient probablement rester inchangés, mais les anticipations d’une hausse d’ici la fin de l’année demeurent élevées. Les cours du pétrole reculent, pénalisés par les espoirs d’une désescalade au Moyen-Orient, tandis que les rendements des bons du Trésor américain et l’indice du dollar restent élevés.
Le marché des cryptomonnaies présente un tableau différent. Les données on-chain indiquent que la demande à l’achat de bitcoin reste faible et que les indicateurs de demande demeurent négatifs. L’écart de prix entre les plateformes américaines et étrangères reflète également le manque de vigueur de la demande intérieure, tandis que les plus-values latentes des détenteurs à court terme se sont nettement réduites. Toutefois, le score global reste dans une zone neutre à légèrement positive, et la plupart des indicateurs détaillés restent haussiers. La situation actuelle ressemble davantage à une pause dans une tendance haussière qu’à un retournement de tendance. Pour le BTC, si le discours de la Fed cette semaine est accommodant et que les résultats continuent d’être solides, l’amélioration de l’appétit pour le risque pourrait favoriser le retour des capitaux vers les actifs crypto. À l’inverse, la vigueur persistante du dollar et des taux continuera de freiner son potentiel de hausse ; à court terme, le marché pourrait rester dans une phase de consolidation.