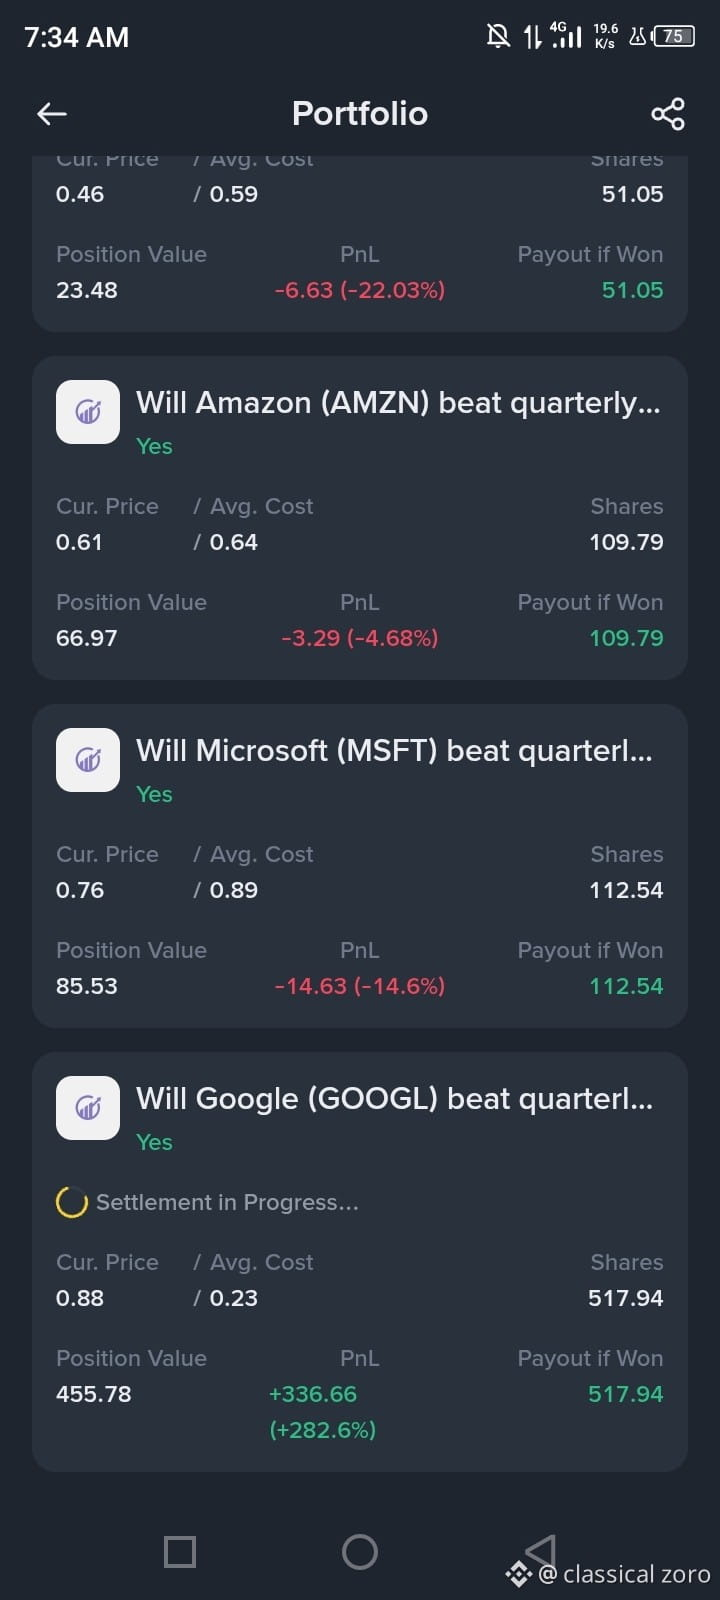
En hausse de +282 % sur le « Oui » de GOOGL – Voici pourquoi je conserve ma position jusqu’à la publication des résultats 🚀
Voilà ce qu’on appelle de la conviction. Quand la foule hésitait, j’ai misé sur le « Oui » : Google dépasserait les prévisions de résultats trimestriels. Aujourd’hui, avec un gain de +282 %, 517 actions et le règlement en cours, je ne bronche pas.
Voici les données qui étayent ma position :
1. Le cloud est le moteur de croissance
Google Cloud n’est plus un projet secondaire : c’est un poids lourd. Au dernier trimestre, son chiffre d’affaires a bondi de 82 % sur un an, à 24,8 Md$, dépassant largement les prévisions. Le carnet de commandes s’élève désormais à 514 Md$, dont environ la moitié devrait se convertir en chiffre d’affaires au cours des 24 prochains mois. Les ventes de TPU à des clients externes commencent tout juste à monter en puissance, ouvrant une nouvelle source de revenus de plusieurs milliards de dollars d’ici 2028.
2. La barre est suffisamment basse
Le consensus table sur un BPA d’environ 3,00–3,02 $ et un chiffre d’affaires d’environ 127,9 Md$. Le SmartEstimate de LSEG StarMine n’anticipe qu’une surprise de 0,31 % — pratiquement un pile ou face. Mais avec 18 relèvements de recommandations d’analystes au cours du mois dernier, contre 11 abaissements, la dynamique joue en faveur des optimistes.
3. Gemini 4 Argon fait la différence
Le dernier modèle de Google dépasse les principaux modèles d’OpenAI et d’Anthropic sur plusieurs benchmarks, notamment en cybersécurité. Les analystes de Truist estiment que cela prouve qu’Alphabet a « comblé son retard sur les modèles de pointe ». Une adoption accrue à des prix compétitifs pourrait peser sur les marges, mais la dynamique des volumes reste intacte.
4. La recherche n’est pas morte
Malgré les craintes que l’IA ne dévore la recherche en ligne, des données tierces confirment la solidité durable de cette activité. Le chiffre d’affaires de la recherche et des autres activités a progressé de 17 % au dernier trimestre, à 63,3 Md$. Google continue de dominer le trafic, même si l’adoption de l’IA progresse.
Le risque ?
Les dépenses d’investissement. La direction a relevé ses prévisions pour 2026 à 195–205 Md$, et le flux de trésorerie disponible est devenu négatif pour la première fois depuis 2004. Si les résultats montrent que les dépenses augmentent plus vite que les revenus ne se concrétisent, l’action pourrait baisser — même si les résultats dépassent les attentes. Au cours des quatre derniers trimestres, Google a dépassé les prévisions de BPA à chaque fois, et pourtant l’action n’a clôturé en hausse que deux fois.
#BinancePick #EarningsSeason