

Passons en revue quatre projets crypto : $WLD (World), $PENDLE , $IO (io.net) et ENA (Ethena), et dressons un tableau complet et actualisé de leur activité on-chain, des événements importants, de leur croissance, de leurs revenus, de la santé de leur écosystème et de leurs projets de développement. Nous évaluerons ainsi les facteurs susceptibles d’influencer la valeur de leurs tokens à court et à long terme.
Bref résumé
Les données arrêtées à la fin octobre 2026 montrent des situations contrastées. Pendle s’éloigne d’un modèle dépendant des incitations au profit d’un modèle davantage fondé sur les revenus réels, avec une TVL en reprise et des rachats importants. Ethena maintient une offre d’USDe importante (environ 4,5 à 4,6 milliards USD) et des frais de protocole élevés, mais ses revenus nets restent faibles et dépendent encore des taux de financement ; le fee switch pour le rachat d’ENA n’est pas encore activé. World (WLD) dispose d’une importante base d’utilisateurs vérifiés (environ 18 millions) et développe ses intégrations auprès des entreprises (banques, Zoom), mais la TVL de World Chain reste modeste et la pression liée aux déblocages de tokens persiste. io.net publie des chiffres encourageants sur l’utilisation et les revenus (plus de 34 millions d’heures de calcul, 1 000 milliards de tokens traités, environ 29 millions USD de revenus totaux du réseau), ainsi qu’un mécanisme de burn, mais plusieurs indicateurs sont déclarés par le projet et le nombre réel de GPU actifs sur l’explorateur est nettement inférieur aux chiffres avancés dans le marketing.
Facteurs communs à suivre : pression de l’offre (déblocages), capacité à convertir l’utilisation en demande durable de tokens et risques opérationnels/taux de financement (en particulier pour Ethena).
Méthodologie de recherche
Les données proviennent en priorité de sources officielles, de DefiLlama, de tableaux de bord on-chain, de rapports des projets et de plateformes réputées (mises à jour jusqu’au 27–28/10/2026 environ). Comparaison sur 7, 30 et 90 jours lorsque les données sont disponibles. Les données vérifiées, celles déclarées par les projets et les analyses sont clairement distinguées. Aucun chiffre n’est inventé ; en l’absence de données publiques suffisamment fiables, cela est indiqué. Les données de marché évoluent rapidement et ne sont fournies qu’à titre indicatif, au moment de la recherche.
1. WLD – World (anciennement Worldcoin)
Présentation et token
World crée une preuve d’humanité à l’aide de l’Orb (scanner d’iris), qui génère un World ID (à divulgation nulle de connaissance). Objectif : fournir une couche d’identité humaine à l’ère de l’IA, avec World App et World Chain (L2 basé sur OP Stack donnant la priorité aux humains vérifiés). Le token WLD sert à la gouvernance, à l’utilité sur World Chain (priorité dans l’espace de blocs, allocation de gas), aux paiements et aux récompenses.
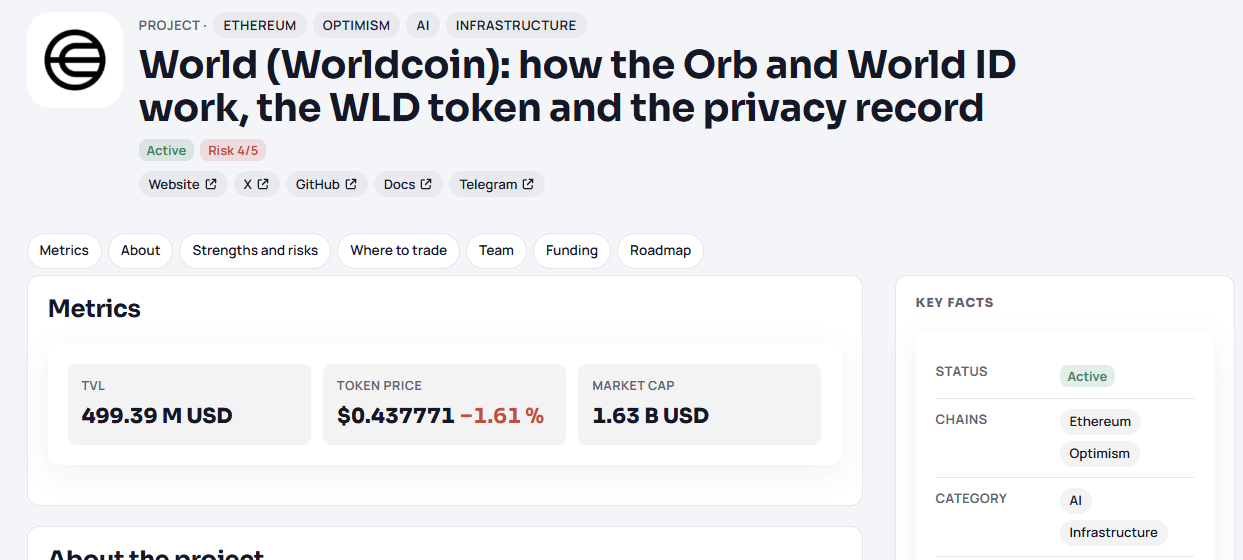
Tokenomics : offre maximale de 10 milliards de WLD (plafond jusqu’en 2038, puis la gouvernance pourra décider d’une inflation maximale de 1,5 % par an). Environ 75 % sont attribués à la communauté, le reste à l’équipe, aux investisseurs et à TFH. Offre en circulation : environ 3,7 à 3,8 milliards (octobre 2026). Déblocages quotidiens ; depuis le 24/7/2026, baisse d’environ 43 % (d’environ 5,1 millions à environ 2,9 millions de WLD par jour). La pression vendeuse à long terme persiste.
Activité on-chain
Humains vérifiés : environ 18 millions (mise à jour à la mi-2026 ; certaines sources évoquent entre 14 et 18 millions selon la période). Plus de 30 millions d’utilisateurs de World App. Plus de 450 millions d’utilisations de World ID.
World Chain : TVL DeFi d’environ 38 à 40 millions USD (environ 27 à 38 millions selon DefiLlama, selon la période ; la majeure partie de la valeur sécurisée provient de WLD bridgés). Les adresses actives quotidiennes et hebdomadaires varient (par exemple, environ 23,8 k utilisateurs actifs quotidiens selon growthepie et environ 38,9 k sur une semaine). Nombre élevé de transactions quotidiennes (plusieurs centaines de milliers).
Tendance : le nombre d’utilisateurs vérifiés croît régulièrement, mais la TVL des applications reste faible par rapport à la taille de la base d’identités. L’activité dépend fortement des utilisateurs vérifiés et des mini-applications.
Actualités et événements récents
18/10/2026 : lancement de World ID pour les services bancaires et financiers (partenaires de conception : Bain Capital, Pantera, VanEck…) ; lancement de la preuve d’humanité pour Zoom Enterprise ; extension de l’application World ID.
Réduction des émissions quotidiennes (7/2026).
Institutionnels : Eightco Holdings détient une importante quantité de WLD ; une vente de tokens soumis à une période de blocage a eu lieu.
Dépôt d’une demande d’ETF par Grayscale (rumeur/non entièrement confirmée à cette date).
Revenus et santé financière
Aucun revenu protocolaire important clairement divulgué à ce jour provenant des frais World ID (le modèle s’oriente vers une facturation des applications et des entreprises plutôt que vers des airdrops gratuits). Le projet dépend principalement de la distribution de tokens et du financement. Il n’existe pas encore de données suffisamment fiables sur des revenus durables pour en vérifier l’ampleur.
Feuille de route et catalyseurs
Confirmé : développement de l’offre aux entreprises (banques, agents IA), World ID 4.0/full-stack, réduction des airdrops gratuits. Catalyseurs : adoption commerciale de World ID, hausse de l’utilisation de World Chain. Risques : réglementation sur la confidentialité et la biométrie (déjà restreinte dans plusieurs pays), déblocages continus, monétisation lente.
Impact sur le token
La demande de WLD est liée à l’utilisation de l’identité numérique et aux avantages sur la chaîne. Les déblocages continuent de créer une pression. Scénario positif : forte hausse de l’adoption par les entreprises → frais et utilité. Scénario de base : croissance lente du nombre d’utilisateurs, prix dilué. Scénario négatif : risques juridiques + déblocages importants → fortes ventes.
2. PENDLE – Pendle Finance
Présentation et token
Protocole de tokenisation du rendement : sépare les actifs générant des revenus en PT (Principal Token – rendement fixe) et YT (Yield Token). Prend en charge les taux fixes, le trading de rendement et l’expansion des RWA. Token PENDLE : staking (sPENDLE remplace vePENDLE), gouvernance (gauge), partage des revenus par le biais de rachats.
Activité on-chain
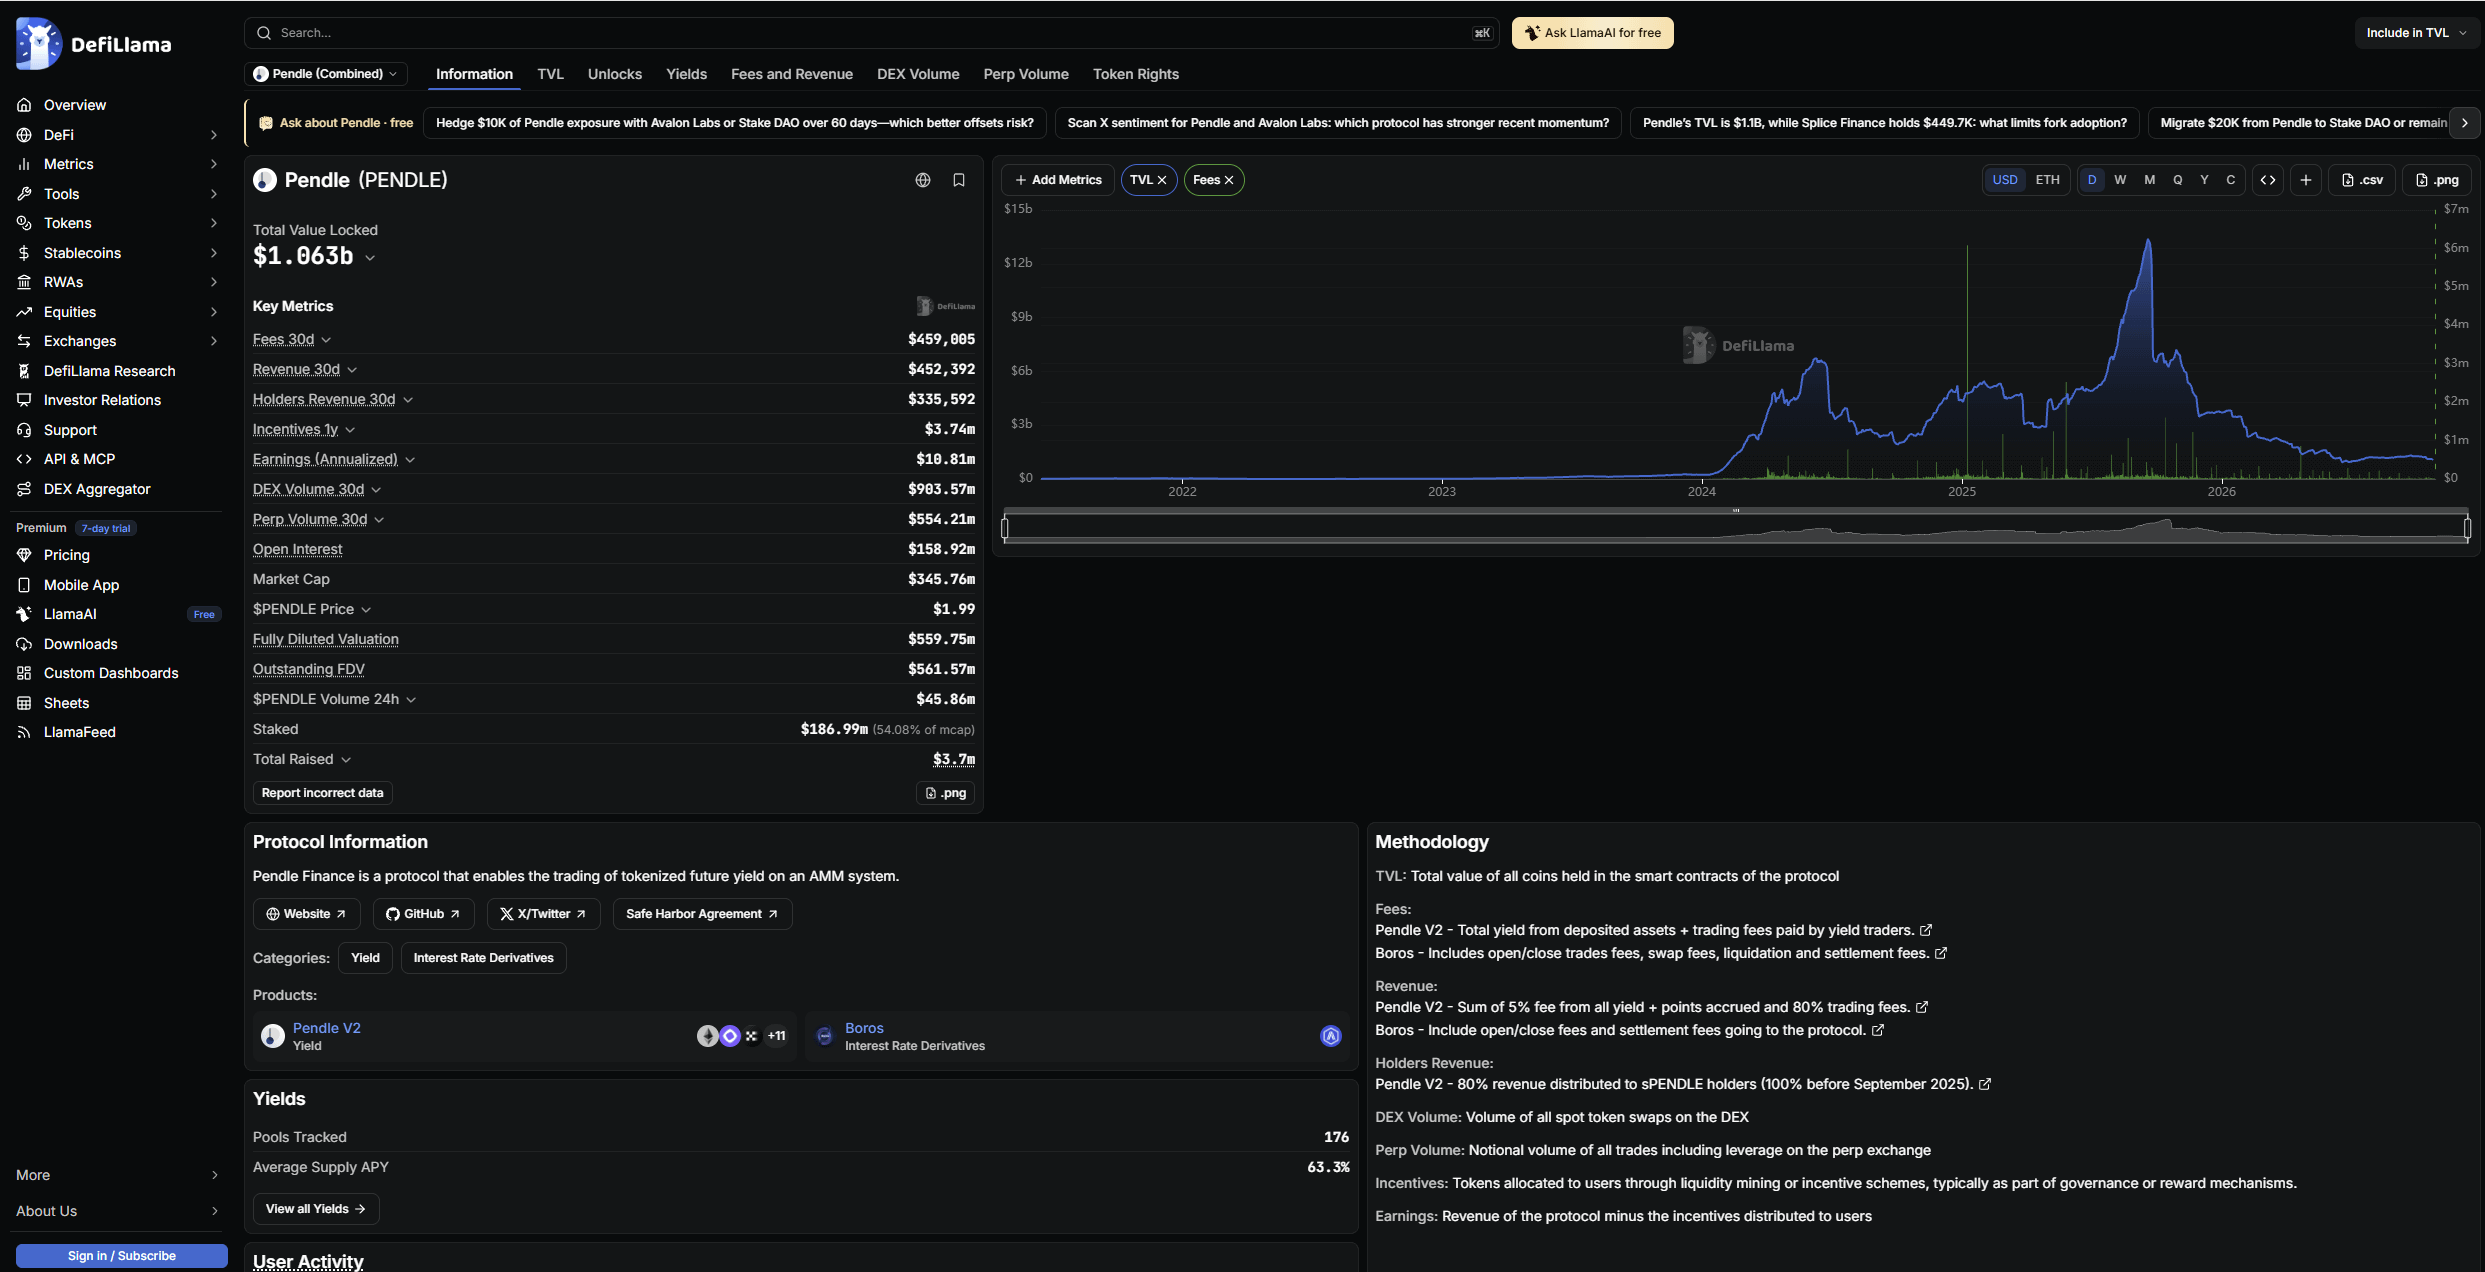
TVL de 1,06 à 1,16 milliard USD (hausse de 43 % par rapport au creux du T3 2026 ; environ 1,063 milliard selon DefiLlama à la fin octobre). Forte hausse des actifs adossés à des RWA (949 millions). Hausse de l’utilisation des PT comme garanties sur Morpho/Aave. Volume DEX sur 30 jours : environ 900 millions USD. Les incitations ont fortement diminué (plus de 50 % au T3), mais la TVL continue d’augmenter, signe d’une demande réelle.
Actualités et événements
T3 2026 : réduction des incitations, hausse des rachats (3,2 PENDLE rachetés pour 1 émis ; plus de 3 millions de PENDLE rachetés au total). Emissions Rebuild lié à la liquidité et aux frais. Extension à d’autres chaînes (Monad, X Layer…). Boros (taux de financement) est opérationnel.
Revenus
Frais sur 30 jours : environ 459 k USD, revenus : environ 452 k USD (DefiLlama). La majeure partie des revenus revient aux détenteurs (80 % orientés vers les rachats de sPENDLE). Les revenus du T3 sont inférieurs à ceux des périodes précédentes, mais l’efficacité est meilleure (meilleur ratio revenus/TVL). Le modèle gagne en durabilité grâce à la réduction des subventions.
Feuille de route et catalyseurs
Confirmé : poursuite du développement des RWA, rachats importants, émissions liées à l’activité réelle. Catalyseurs : importantes échéances au T4 (échéance de nombreux pools), nouvelles cotations de PT. Risques : dépendance aux actifs sous-jacents et aux cycles des taux d’intérêt et des RWA.
Impact sur le token
Les rachats créent une demande directe. Scénario positif : TVL stable + rachats maintenus → accumulation de valeur. Scénario de base : TVL stable, revenus réguliers. Scénario négatif : absence de renouvellement à l’échéance → forte baisse de la TVL.
3. IO – io.net
Présentation et token
Réseau décentralisé de GPU pour le calcul IA (entraînement et inférence). Token IO sur Solana : paiements, staking pour les fournisseurs, incitations. Mécanisme IDE (Incentive Dynamic Engine, 6/2026) : au moins 50 % des revenus, après paiement des fournisseurs, servent à acheter et brûler des IO.
Activité on-chain et utilisation
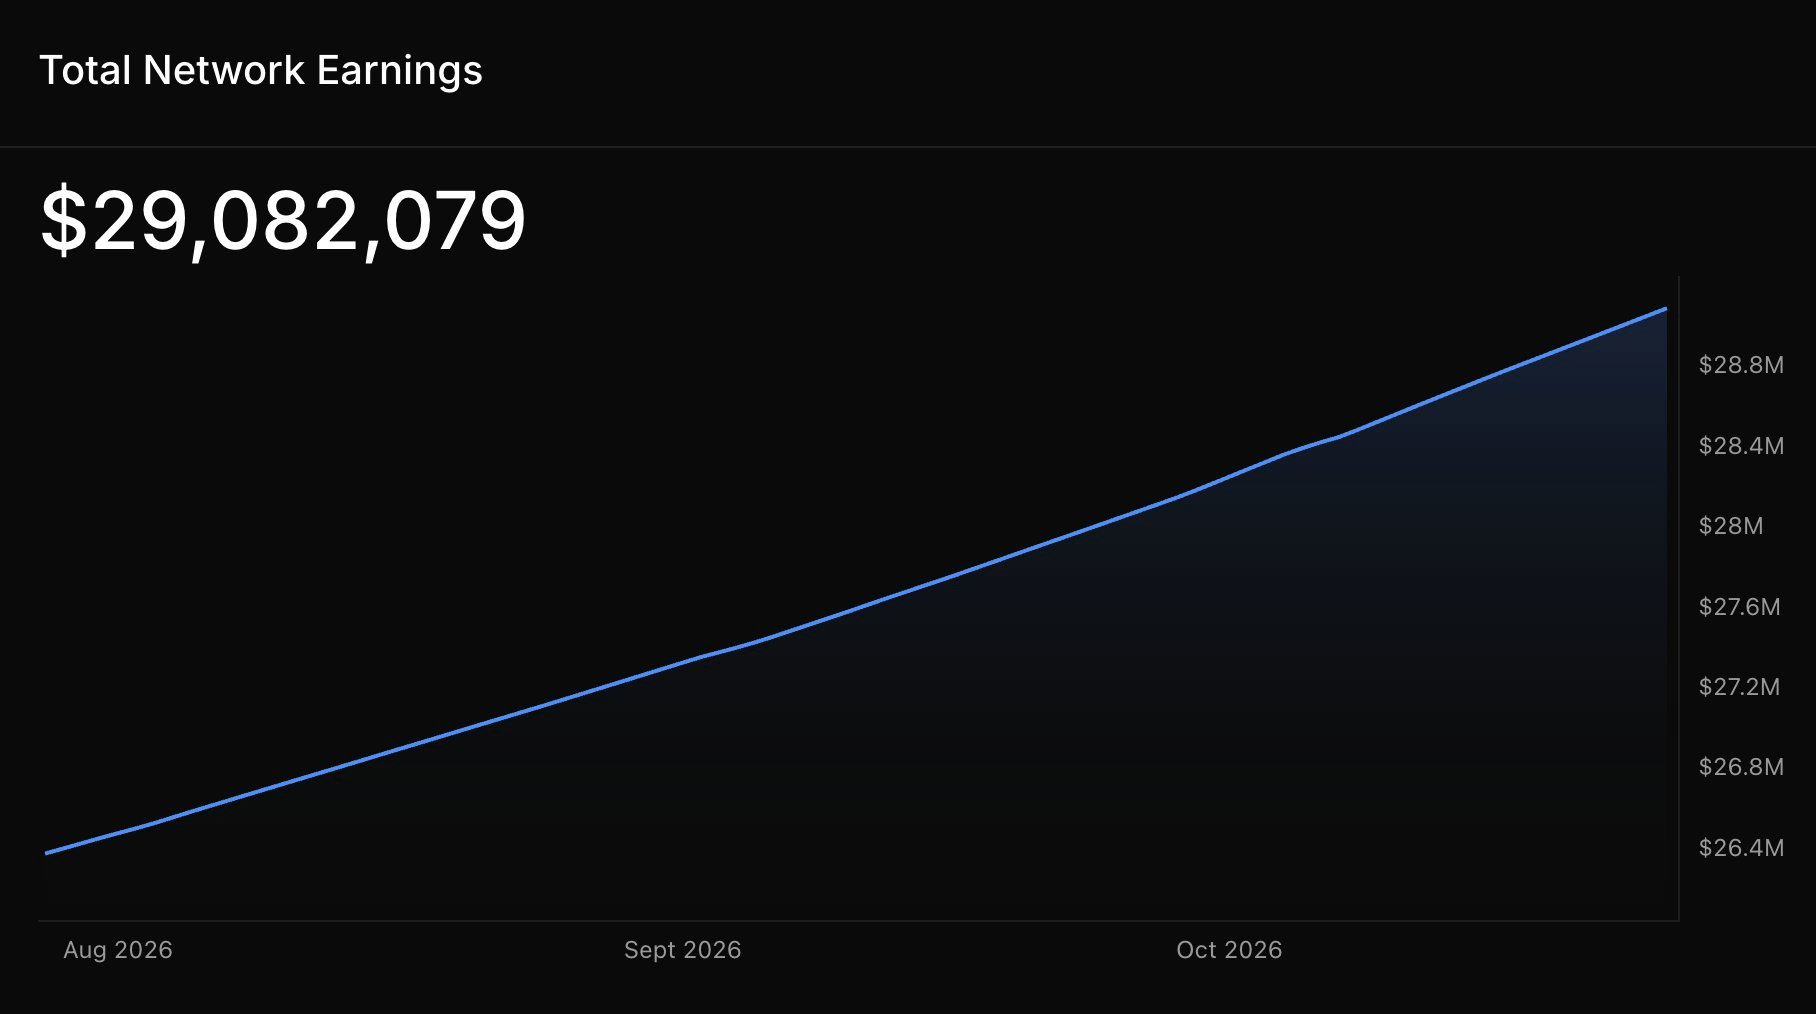
Données déclarées par le projet : plus de 34 millions d’heures de calcul (début 10/2026), 1 000 milliards de tokens traités, forte hausse du volume quotidien de tokens sur OpenRouter (des dizaines de milliards). Revenus totaux du réseau : environ 29 millions USD (annoncés le 26/10). Données réelles de l’explorateur : seulement environ 1 300 à 2 500 appareils GPU actifs/loués (fortes fluctuations), bien moins que les « 30 000+ GPU » annoncés dans le marketing.
À distinguer : capacité annoncée, capacité disponible et capacité réellement utilisée — les données indépendantes sont limitées.
Actualités
IDE opérationnel, mécanisme de burn en place ; hausse de l’utilisation de l’inférence ; contrats avec des entreprises (selon certains rapports).
Revenus
Données déclarées par le projet ; pas de données claires sur les frais dans DefiLlama. Revenus cumulés : environ 29 millions USD. La durabilité des burns dépend de l’utilisation réelle.
Feuille de route et catalyseurs
Confirmé : burn via IDE, développement de l’inférence et d’OpenRouter. Catalyseur : hausse de l’utilisation de l’IA. Risques : opacité des données, concurrence des services cloud centralisés, émissions restantes.
Impact sur le token
Le burn lié aux revenus offre un potentiel déflationniste si l’utilisation est réelle. Scénario positif : hausse de l’utilisation vérifiable → burn important. Scénario de base : utilisation stable, mais données difficiles à vérifier. Scénario négatif : faible capacité active + ventes liées aux émissions.
4. ENA – Ethena
Présentation et token
Dollar synthétique USDe (couverture delta neutre sur ETH/perp + taux de financement + staking). sUSDe génère du rendement. ENA : gouvernance, staking, partage futur des revenus. Offre maximale : 15 milliards. Offre en circulation : environ 13,4 milliards (fin 10/2026).
Activité on-chain
Offre/TVL d’USDe : environ 4,56 à 4,6 milliards USD (DefiLlama, 27/10 ; légère baisse de 7 à 8 % sur 30 jours par rapport aux quelque 4,9 milliards à la fin du T3). Ratio de réserve supérieur à 100 % (101,43 % selon le rapport du T3). Répartition sur plusieurs chaînes (Ethereum en tête, ainsi que Plasma, Base, Solana…).
Actualités
T3 2026 : reprise d’USDe ; adoption du fee switch (rachats d’ENA pouvant atteindre 95 % des revenus nets lorsque l’offre d’USDe atteint ou dépasse 7,5 milliards). Fin des incitations en ENA pour USDe (9/2026). Déblocage important le 1/11/2026 (environ 275 millions d’ENA, soit environ 57 millions USD). Arthur Hayes a vendu une partie de ses tokens.
Revenus
Frais sur 30 jours : 16,44 millions USD (principalement des rendements et des taux de financement distribués aux détenteurs de sUSDe). Les revenus nets du protocole sont très faibles (74,5 k USD sur 30 jours). Plus d’un milliard USD de frais cumulés depuis le lancement, mais la majeure partie revient aux fournisseurs.
Le modèle reste tributaire d’un taux de financement positif et de la taille de l’offre d’USDe.
Feuille de route et catalyseurs
Confirmé : fee switch (en attente du seuil de 7,5 milliards d’USDe), élargissement de la distribution (OKX, Robinhood Chain…), Ethena Pay. Catalyseur : hausse d’USDe jusqu’au seuil déclenchant les rachats. Risques : taux de financement négatif prolongé, déblocages, risques liés aux dépositaires et à la couverture.
Impact sur le token
Pour l’instant, la création de valeur pour ENA est faible (en attente du fee switch). Scénario positif : USDe supérieur à 7,5 milliards + rachats importants. Scénario de base : TVL stable autour de 4 à 5 milliards, absorption des déblocages. Scénario négatif : conditions de financement défavorables + déblocages importants → pression vendeuse.
Conclusion
Pendle présente actuellement les signes les plus positifs d’une transition vers un modèle durable. Ethena est de grande envergure, mais la création de valeur pour ENA dépend encore de catalyseurs à venir. World bénéficie d’un puissant effet de réseau dans l’identité numérique, mais la monétisation et la TVL de sa chaîne restent des points de blocage. io.net présente un récit convaincant autour de l’IA, mais des données indépendantes sont nécessaires pour le confirmer.
Indicateurs à suivre de près :
Pendle : TVL après les échéances du T4, taux de rachat.
Ethena : offre d’USDe par rapport au seuil de 7,5 milliards, taux de financement, déblocage du 1/11.
WLD : nouveaux utilisateurs réellement vérifiés, revenus issus des frais facturés aux entreprises.
IO : GPU actifs/heures de calcul selon des sources indépendantes, burn réel on-chain.
L’évaluation peut rapidement changer si le taux de financement s’inverse (Ethena), si les RWA connaissent un essor (Pendle) ou si la réglementation sur la confidentialité se durcit (World). Vérifiez toujours l’origine des données avant de prendre une décision.
Principales sources consultées
DefiLlama (Pendle, Ethena USDe, World Chain) : https://defillama.com
Rapport de Pendle sur le T3 (Alea), mise à jour de la gouvernance d’Ethena.
Blog de World.org et synthèse de Coindaro.
Publications de io.net sur X et explorateur (données déclarées par le projet).
Tokenomics.com, déblocages recensés par Blockworks, growthepie, Dune.
Articles publiés du 10 au 28/10/2026 par CoinMarketCap, TronWeekly, etc.
Cet article est à visée informative et ne constitue pas un conseil en investissement. Les cryptomonnaies sont très volatiles ; faites vos propres recherches (DYOR).