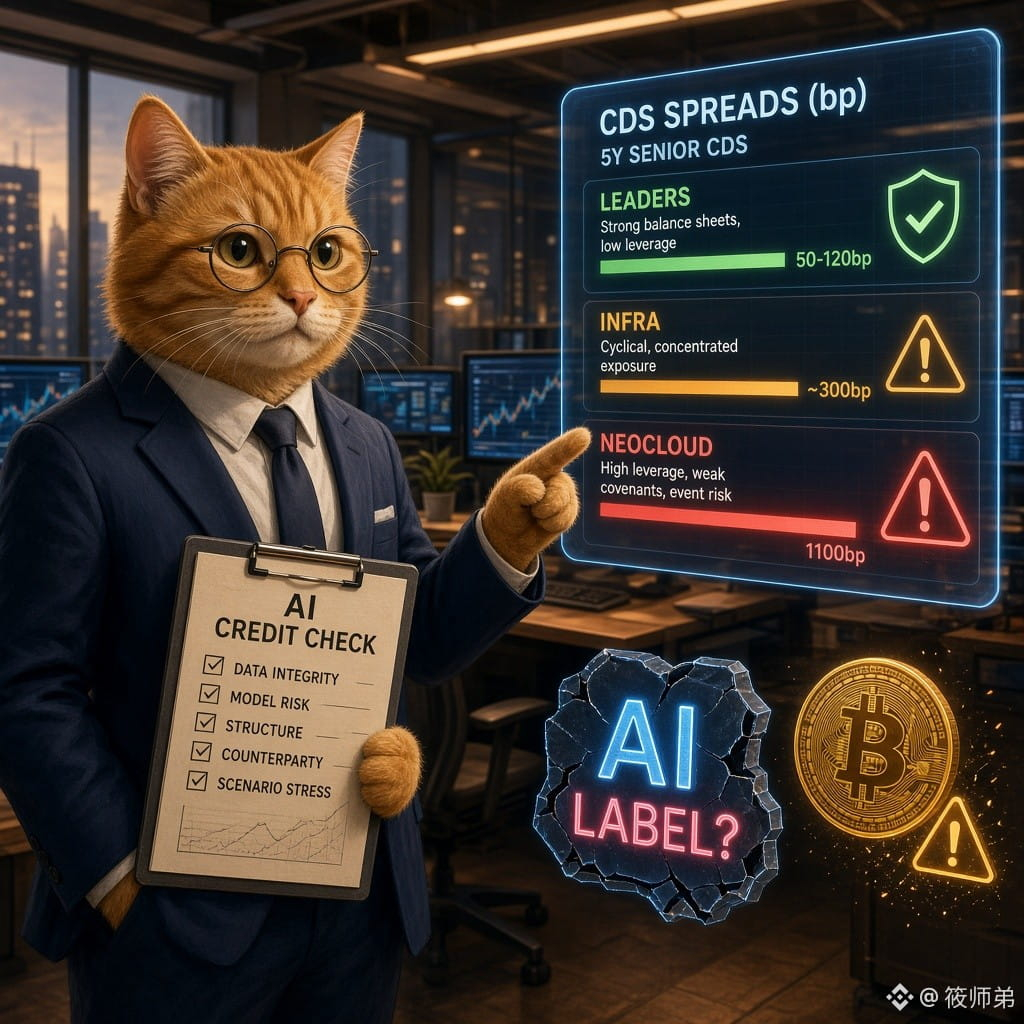
JPMorgan : le simple label « IA » ne suffit plus pour obtenir un prêt
Selon un rapport du 23/10 de Justin Biemann, de la banque privée de JPMorgan, relayé par CoinDesk le 27/10, le simple label « IA » ne suffit plus à convaincre les prêteurs : les entreprises doivent prouver qu’elles peuvent se financer, rembourser leurs dettes et, à terme, transformer leurs dépenses en flux de trésorerie.
Morgan Stanley : en septembre, le volume hebdomadaire moyen des transactions de CDS liées à Oracle, SpaceX, Alphabet, Amazon, Meta, Broadcom et Nvidia a dépassé 9 milliards de dollars, contre moins de 2 milliards en juillet.
Les CDS à 5 ans d’une entreprise d’infrastructure IA fortement dépendante de l’endettement (non nommée dans le rapport) ont bondi à environ 1 100 points de base, ce qui laisse présager une probabilité de défaut à 5 ans proche ou supérieure à 50 % (contre moins de 30 % un an auparavant). Pour les leaders de l’IA disposant de liquidités abondantes, les CDS ne sont qu’à environ 50–120 points de base. Dimanche, Elon Musk a également déclaré que les financements par dette des nouveaux acteurs du cloud s’épuisaient. Le Nasdaq a reculé d’environ 6,7 % depuis son sommet du 6/10.
【Point de vue】Le crédit applique une « tarification à plusieurs niveaux » aux infrastructures IA : les leaders sont traités comme une assurance, tandis que les nouveaux acteurs du cloud déclenchent l’alarme. Si l’engouement pour l’IA retombe, le lien entre l’écosystème Nvidia et les actifs risqués (dont $BTC ) sera réévalué lui aussi — pas d’effondrement immédiat, mais la fenêtre des financements bon marché se referme.
【Opportunités/risques】À surveiller : une éventuelle baisse des CDS et des rendements obligataires des nouveaux acteurs du cloud ; le ton du FOMC ce soir et la trajectoire des taux pour décembre ; les résultats de Microsoft et Google après la clôture, ainsi que les prévisions d’Amazon pour le cloud demain ; la capacité du BTC à se maintenir autour de 80 000 et dans la zone de coût des ETF (environ 80 000–81 500). Une différenciation du crédit n’équivaut pas à un effondrement généralisé, mais les actifs qui « ne parlent que de leur histoire sans parler de flux de trésorerie » sont plus vulnérables.
La pression sur le crédit lié à l’IA touchera-t-elle d’abord les nouveaux acteurs du cloud, ou entraînera-t-elle directement le $BTC dans sa chute ? Venez partager votre stratégie de positionnement.
#AI #比特币 #宏观 #信贷 $BTC $RENDER
À titre informatif uniquement ; ceci ne constitue pas un conseil en investissement.