


Nous sommes mercredi, et les résultats des entreprises américaines, l’un des trois grands thèmes de la semaine, sont sur le point de prendre le relais. Les indices boursiers américains progressent : qu’est-ce que les marchés anticipent exactement ?
Premier niveau : les pressions macroéconomiques s’allègent progressivement
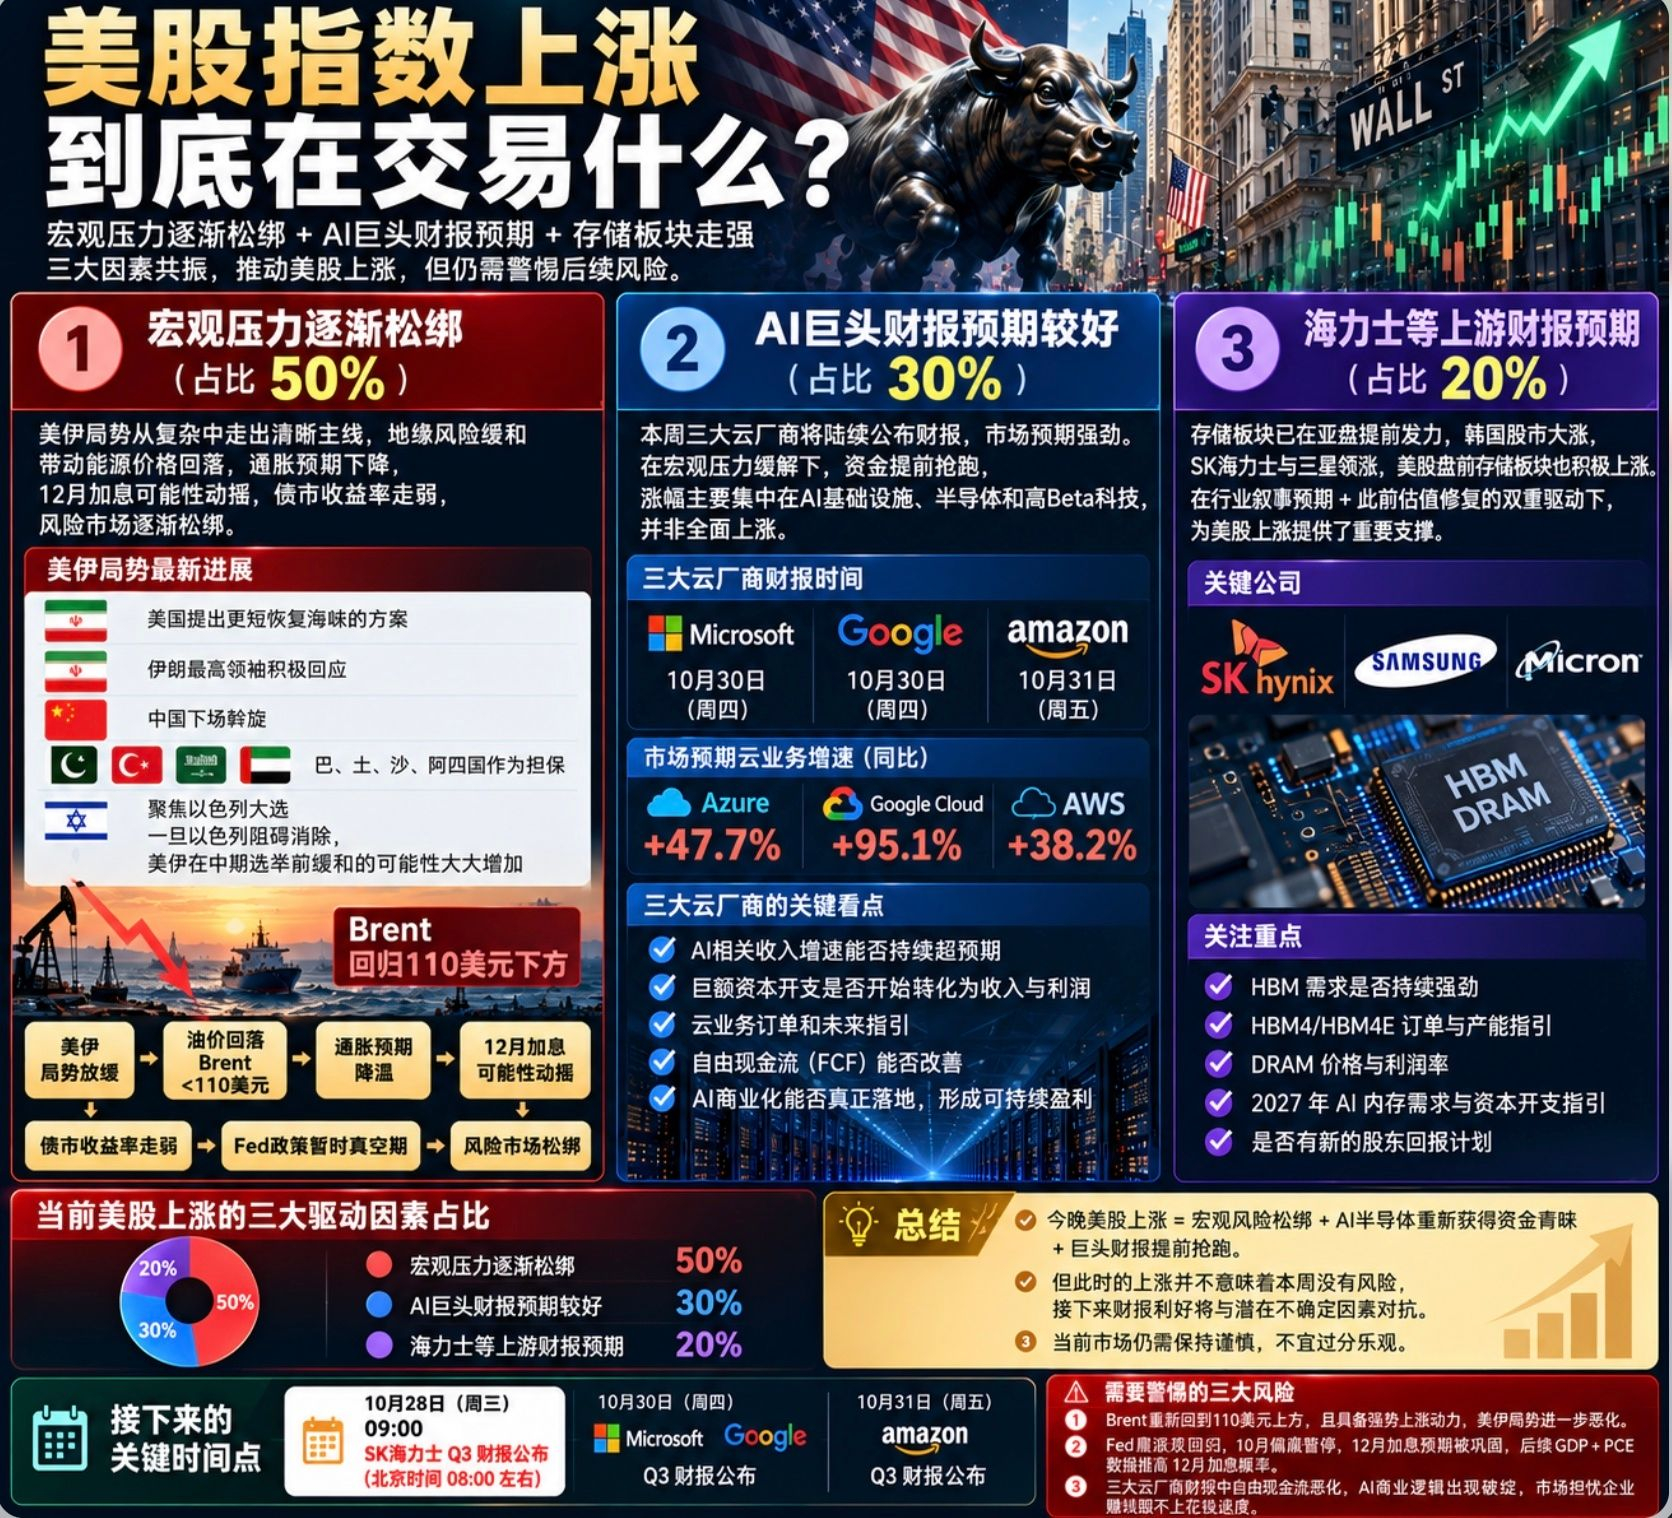
La situation entre les États-Unis et l’Iran se dégage de sa complexité et laisse apparaître une ligne directrice claire : les États-Unis proposent un plan plus rapide pour rétablir la circulation dans le détroit, le guide suprême iranien y répond favorablement, la Chine intervient comme médiatrice, tandis que le Pakistan, la Turquie, l’Arabie saoudite et les Émirats arabes unis se portent garants. L’attention se porte sur les élections israéliennes : si Israël cesse de faire obstacle, les chances d’un apaisement entre les États-Unis et l’Iran avant les élections de mi-mandat augmenteront considérablement.
Apaisement des tensions entre les États-Unis et l’Iran → baisse des prix de l’énergie, le Brent repasse sous les 110 dollars → recul des anticipations d’inflation à venir → les perspectives d’une hausse des taux en décembre sont remises en question → baisse des rendements obligataires → assouplissement progressif des marchés à risque, tandis que les facteurs liés à la politique de la Fed sont temporairement au point mort #微软财报能否兑现ai红利
L’assouplissement des facteurs macroéconomiques domine actuellement. En termes de pondération, j’estime qu’il représente 50 % des facteurs stimulant actuellement la hausse des actions américaines.
Deuxième facteur : les perspectives de résultats des principaux géants de l’IA cotés aux États-Unis sont bonnes, et le marché les anticipe déjà.
Les indices américains progressent ce soir, mais la hausse n’est pas généralisée. Elle se concentre principalement sur les infrastructures de l’IA, les semi-conducteurs et les valeurs technologiques à bêta élevé. Il ne s’agit manifestement pas d’une hausse généralisée des actions américaines : l’impulsion positive vient des anticipations liées au secteur de l’IA.
À partir de jeudi, les trois plus grands fournisseurs mondiaux de services cloud liés à l’industrie de l’IA publieront leurs résultats : Microsoft, Google et Amazon. Le marché table actuellement sur de solides résultats, et les anticipations sont déjà intégrées avant leur publication, grâce à l’allègement des pressions macroéconomiques.
Les fournisseurs de services cloud occupent une position centrale dans le secteur commercial de l’IA. De bons résultats peuvent renforcer les anticipations concernant les secteurs en amont, comme les infrastructures de l’IA et les semi-conducteurs, et stimuler en aval les perspectives de commercialisation de l’IA et de déploiement de ses applications en entreprise. Ils jouent donc un rôle de relais entre l’amont et l’aval. Les résultats des trois entreprises devront montrer au marché où en est la commercialisation de l’IA : le modèle économique de l’IA est-il viable et les entreprises peuvent-elles générer suffisamment de revenus pour compenser les dépenses d’investissement colossales engagées jusqu’ici ?
La hausse de ce soir s’explique, d’une part, par des perspectives sectorielles solides et, d’autre part, par un rebond après la digestion des valorisations. Ces deux facteurs ont joué ensemble. Les trois grands fournisseurs de services cloud représentent au total 30 % des facteurs à l’origine de la hausse des actions américaines aujourd’hui.
Troisième facteur : les perspectives favorables liées aux résultats des fournisseurs de services cloud et de SK Hynix, en amont de la chaîne d’approvisionnement.
Tout d’abord, écartons l’idée que les résultats de SK Hynix seraient le principal facteur à l’origine de la hausse des actions américaines. Pendant la séance asiatique, la Bourse coréenne a fortement progressé, tirée par SK Hynix et Samsung, et les valeurs du secteur du stockage étaient également en nette hausse avant l’ouverture des marchés américains.
Il est clair que le secteur du stockage avait déjà commencé à progresser. En outre, après la correction des valorisations, il avait aussi besoin d’un rebond technique. Ces deux facteurs ont contribué à préparer le terrain pour la hausse des actions américaines ce soir. La vigueur du secteur du stockage représente 20 % des facteurs à l’origine de la hausse des actions américaines aujourd’hui.
En résumé :
Je peux donc résumer la hausse de ce soir par trois facteurs : l’allègement des risques macroéconomiques lié au recul des prix du pétrole, le regain d’intérêt des investisseurs pour les semi-conducteurs liés à l’IA et l’anticipation des résultats des grands groupes.
Cependant, cette hausse ne signifie pas que la semaine sera sans risque. Les bons résultats à venir devront faire contrepoids à plusieurs incertitudes susceptibles de se manifester.
a, le Brent repasse au-dessus de 110 dollars et affiche un fort potentiel de hausse, tandis que la situation entre les États-Unis et l’Iran se détériore davantage ;
b, la Fed revient à une politique hawkish : après une pause hawkish en octobre, les anticipations d’une hausse des taux en décembre se renforcent, et les prochaines données du PIB et du PCE pourraient accroître la probabilité d’une hausse des taux en décembre ;
c, les flux de trésorerie disponibles des trois grands fournisseurs de services cloud se dégradent dans leurs résultats, révélant des failles dans le modèle économique de l’IA. Le marché craint que les revenus des entreprises ne progressent pas assez vite pour suivre le rythme de leurs dépenses ;
Ces trois facteurs peuvent tous contrebalancer efficacement les éléments favorables actuels. Il ne faut donc pas se montrer excessivement optimiste face à la hausse et il convient de rester prudent !
Ensuite, premier rendez-vous important de la saison des résultats : les résultats de SK Hynix seront publiés le 28 à 9 h. Les obstacles se franchissent un à un : passons d’abord cette première étape de la semaine !