
L'annonce de mercredi à 14 h, heure de l'Est, indiquera si la Fed relève ses taux pour la deuxième fois cette année. L'objectif n'a pas changé : faire baisser l'inflation. En septembre, le comité a ajouté un quart de point au taux des fonds fédéraux. Il s'agissait de la première hausse en trois ans, et les emprunts sont ainsi devenus plus coûteux dans l'ensemble de l'économie américaine.
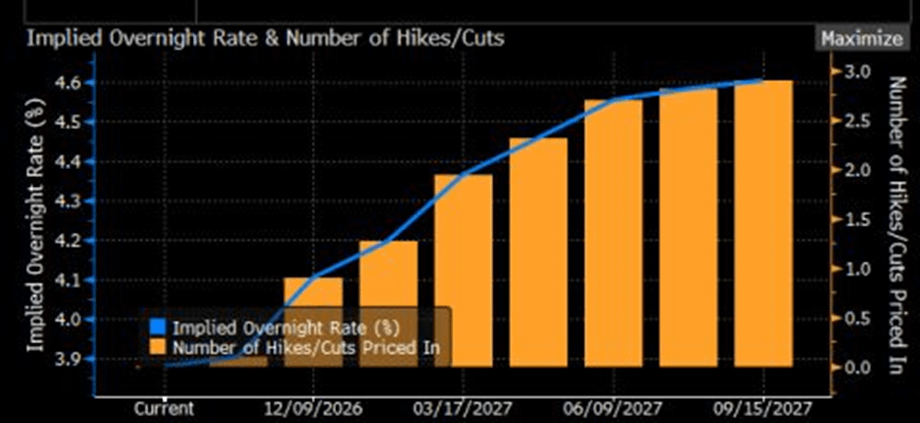
La plupart des économistes et des investisseurs s'attendent à une nouvelle hausse avant la fin de l'année, probablement lors de la réunion des 8 et 9 décembre, la dernière de 2026. L'outil FedWatch de CME Group déduit les anticipations de taux des contrats à terme sur les fonds fédéraux à 30 jours. Il indique actuellement une probabilité de 88 % que les taux restent inchangés en octobre et une probabilité de 71 % qu'ils augmentent en décembre. Il n'y a pas de réunion en novembre.
Les anticipations de Bloomberg sont très proches, avec environ 10 % de probabilité d’un mouvement cette semaine et quelque 80 % en décembre. Les projections trimestrielles du mois dernier racontaient la même histoire : le comité laissait entendre qu’il prévoyait de relever à nouveau les taux plus tard dans l’année.
La Fed doit composer avec un ensemble de données peu commode. L’inflation persiste, la guerre en Iran et les droits de douane accentuent les pressions, et l’essor des investissements dans l’IA entraîne l’économie dans une direction qui lui est propre. Les consommateurs continuent de dépenser malgré un moral en berne. Les rendements obligataires montent tandis que les actions s’envolent. Le marché du travail, les salaires et l’inflation envoient des signaux contradictoires (Bloomberg Intelligence, 2026).
Les taux ne peuvent ni rouvrir le détroit d’Ormuz ni résoudre les pénuries de puces. Ils restent néanmoins le principal outil dont dispose la Fed. Les responsables doivent donc mettre en balance le risque d’une inflation tenace et les dommages qu’un resserrement excessif pourrait causer.
Les arguments en faveur d’une hausse
L’inflation n’a pas ralenti.
L’IPC et l’IPP de septembre ont tous deux affiché des chiffres élevés, et l’année s’annonce comme une deuxième année consécutive de recul en matière de désinflation. Les hausses ont été généralisées et les coûts de l’énergie ont bondi depuis le début de la guerre en Iran. L’inflation dépasse l’objectif de 2 % de la Fed depuis plus de cinq ans, ce qui alimente la crainte qu’un assouplissement prématuré ne répète l’erreur commise lors de la flambée de l’époque de la pandémie. Les prix du pétrole restent élevés. Une liquidation des valeurs technologiques liée aux doutes sur l’IA a également poussé les investisseurs à délaisser les actifs plus risqués. Ray Attrill, responsable de la stratégie de change à la National Australia Bank, a déclaré que le marché obligataire américain semblait orienter plus largement le dollar (Reuters, 2026).
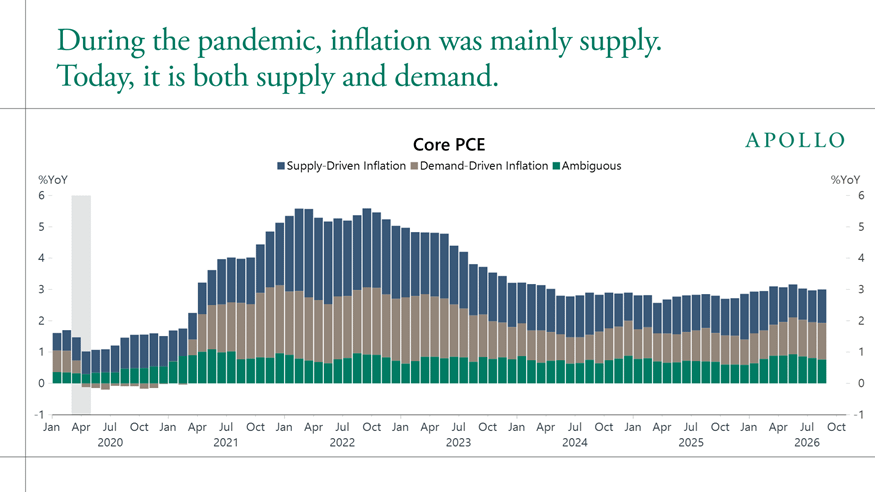
Apollo Research estime qu’on ne peut plus attribuer l’inflation aux seules contraintes d’offre. Selon les données de la Fed de San Francisco, l’inflation sous-jacente mesurée par le PCE s’établit à 3 %, répartie à parts égales entre l’offre et la demande (voir le graphique ci-dessous). L’offre dominait en 2022, mais la part de la demande augmente depuis 2024. Les taux peuvent freiner les pressions sur les prix alimentées par la demande. Ils ont très peu d’effet face à un choc d’offre, et c’est précisément là le problème pour la Fed.
Attendre a un coût.
Le débat porte sur la nécessité de dépasser la fourchette actuelle de 3,75 %–4 % ou de faire une pause pour évaluer les effets des hausses précédentes. Les partisans d’un resserrement estiment qu’une nouvelle hausse montrerait que la Fed prend l’inflation au sérieux. Une décision en décembre étant largement attendue, ils soutiendront que patienter six semaines n’apporte pas grand-chose et risque d’accentuer le retard. Les prudents répondront que des coûts d’emprunt plus élevés pourraient nuire aux ménages et aux petites entreprises et ralentir l’activité (Bloomberg Intelligence, 2026).
La politique monétaire ne semble pas restrictive.
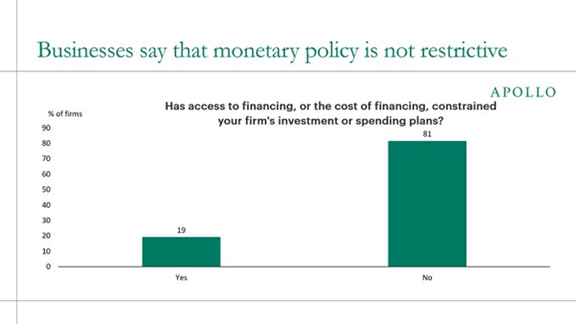
Apollo Research le dit sans détour : la politique monétaire n’est pas restrictive. Dans l’enquête de la Fed du troisième trimestre 2026, seules 19 % des entreprises ont déclaré que les coûts de financement ou l’accès au crédit limitaient leurs investissements et leurs dépenses. Les 81 % restantes n’ont signalé aucune contrainte.
Selon la plupart des autres indicateurs, les conditions financières ne semblent pas particulièrement tendues non plus. L’indice NFCI de la Fed de Chicago est certes monté à –0,50 pour la semaine terminée le 9 octobre, ce qui indique des conditions financières accommodantes. L’indice de tension financière de la Fed de Saint-Louis a reculé à -0,81 pour la semaine terminée le 25 septembre, contre -0,70 la semaine précédente. Toute valeur inférieure à zéro signifie que les marchés sont plus calmes que d’habitude. L’indice des conditions financières américaines de Goldman Sachs a également progressé ces dernières semaines, mais la hausse est faible et difficile à qualifier de resserrement marqué.
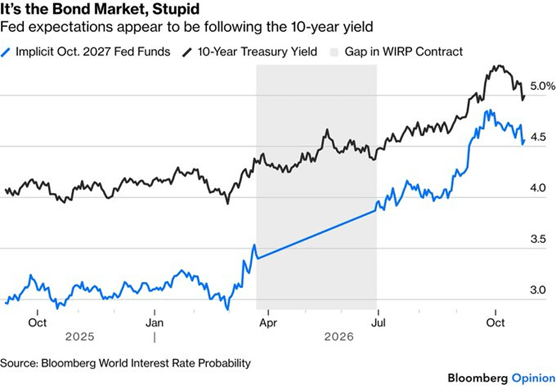
Il y a aussi le marché obligataire. Les investisseurs qui entendent surveiller de près la politique monétaire, les fameux « justiciers obligataires », vendent des bons du Trésor. Le gouverneur Christopher Waller a déclaré que la forte hausse des rendements à long terme freine la demande et accomplit « une partie du travail » qu’un resserrement de la politique monétaire devrait autrement effectuer.
Le rendement à 10 ans se situe désormais près du sommet de sa fourchette de « nouvelle normalité » de 4,0 %–5,0 %, à son niveau le plus élevé depuis 2007. Il suit également l’évolution anticipée des taux des fonds fédéraux à un an. La Fed doit donc prouver sa crédibilité en matière de lutte contre l’inflation en maintenant une politique restrictive, même si Warsh ne cesse de dire aux opérateurs de suivre les données.
Une économie résiliente.
L’IA complique encore les choses. La course à la construction de centres de données et de capacités informatiques soutient la croissance et stimule la demande de capitaux et de puces mémoire. À terme, elle pourrait accroître la productivité et contribuer à faire baisser les prix, mais pour l’instant, elle fait grimper les coûts. Barclays a constaté que les hyperscalers consacrent plus de 90 % de leur flux de trésorerie d’exploitation aux infrastructures d’IA, ce qui signifie que la hausse des taux pourrait avoir moins d’effet sur une partie de ces dépenses.
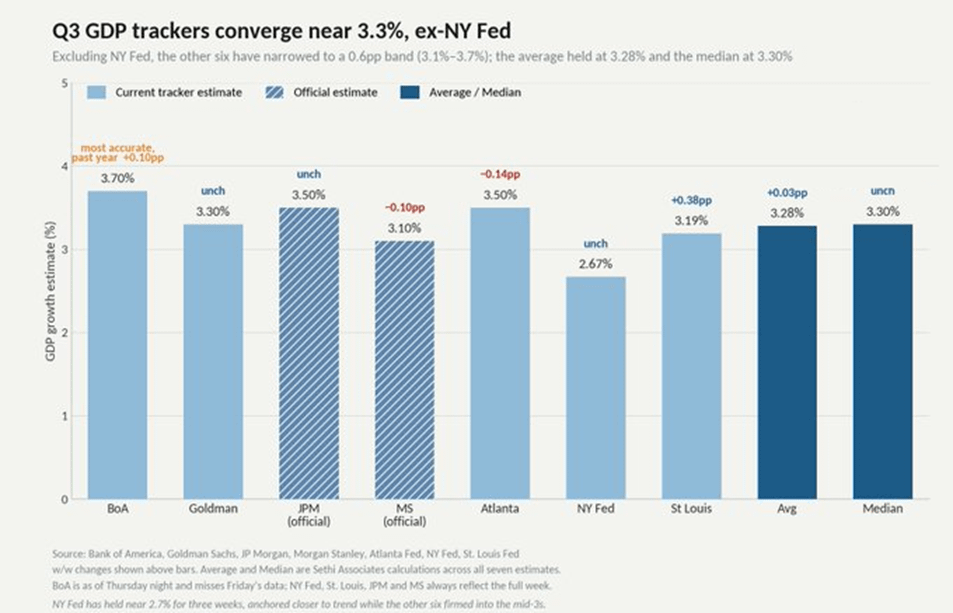
Les prévisions de croissance du PIB au troisième trimestre résistent à l’approche de la publication de jeudi. L’estimation moyenne a légèrement augmenté, passant de 3,25 % à 3,28 %, et la médiane est restée à 3,30 %. La révision à la hausse de la Fed de Saint-Louis y a contribué, et seule la Fed de New York prévoit une croissance inférieure à 3,1 %.
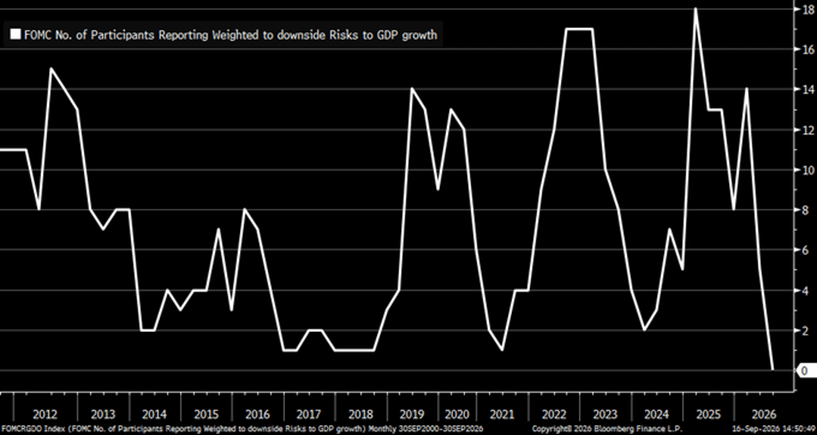
Bloomberg souligne également que, pour la première fois depuis le début de la publication du Résumé des projections économiques, aucun membre ne prévoit de risques à la baisse pour la croissance du PIB. Le ton de la Fed est lui aussi ferme.
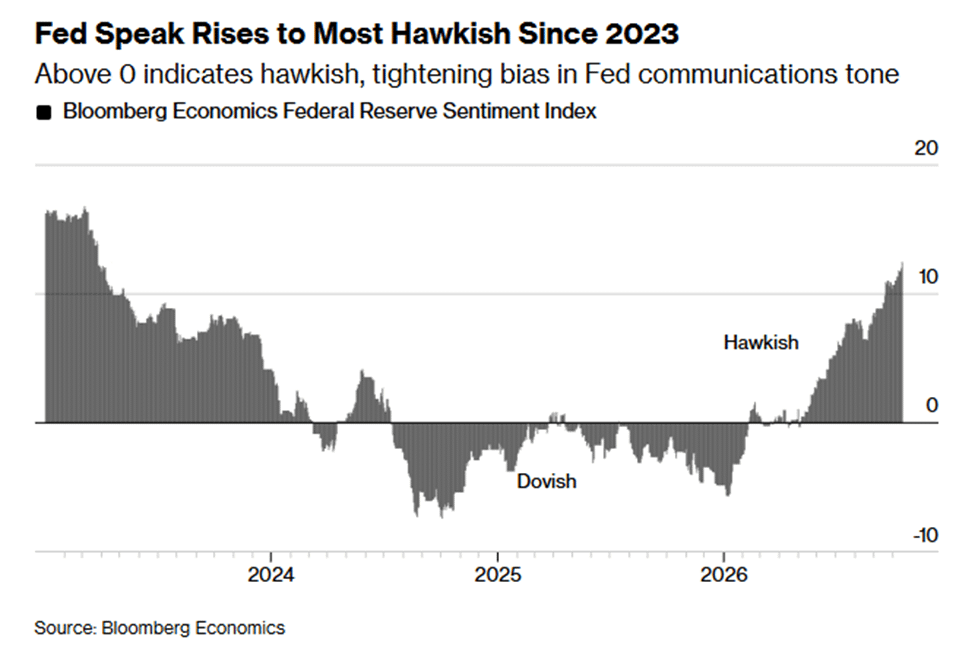
L’indice Fed Speak de Bloomberg a atteint son niveau le plus élevé depuis mars 2023, alors même que les anticipations de hausse des taux sur les marchés se sont atténuées cette semaine. Les responsables tiennent des propos plus fermes que ne le laissent prévoir les marchés.
Les arguments en faveur du statu quo
Espacer les hausses ne coûte pas cher.
Si les responsables considèrent toujours qu’il s’agit d’un réajustement impliquant deux ou trois hausses, étaler les mouvements restants ne coûte pas grand-chose. « Avoir six semaines de retard constitue un risque gérable », affirme Rob Kaplan.
Claudia Sahm a qualifié la hausse de septembre de « gestion des risques », plutôt que de début d’un cycle agressif. Le comité mise surtout sur une hausse supplémentaire cette année, ce qui laisse penser que la Fed se prémunit contre les risques liés à l’inflation.
Des hausses consécutives pourraient donner l’impression d’un cycle plus rapide que prévu :
La plupart des responsables estiment que les taux doivent encore augmenter, mais pas lors de réunions consécutives. La vice-présidente de la Réserve fédérale, Michelle Bowman, ne voit aucune urgence à relever davantage les taux. Selon elle, les décideurs ont le temps d’évaluer l’évolution de l’économie avant d’envisager un resserrement supplémentaire. Ses propos signalent une approche attentiste de la politique monétaire.
Daly estime que de nouvelles hausses sont plus probables que l’inverse, mais que leur calendrier reste à l’étude. Elle ne voit aucune urgence à agir sur la base d’informations limitées et préfère avancer avec prudence, alors que d’autres réunions sont prévues. L’IPC de septembre a montré que la hausse des prix de l’essence tirait l’inflation globale vers le haut et que l’inflation sous-jacente restait tenace. Le risque d’une inflation supérieure à l’objectif demeure donc élevé.
Le gouverneur Christopher J. Waller siège au FOMC en 2026 en vertu de son poste permanent au Conseil des gouverneurs. Il a lui aussi déclaré que de nouvelles hausses étaient à venir, tout en se laissant une marge de manœuvre quant au calendrier. Elles n’ont pas à avoir lieu lors de réunions consécutives, a-t-il dit, mais il souhaite qu’elles interviennent dans un délai raisonnable.
Le gouverneur Jefferson : la Fed « pourrait prendre plus de temps » pour décider de son prochain mouvement sur les taux. Les changements à venir devraient être guidés par les données.
Une surprise avant les élections de mi-mandat ferait l’effet d’un choc.
Plusieurs responsables ont laissé entendre qu’il n’y avait pas lieu de se presser, et le silence de Warsh a renforcé les anticipations de statu quo. Une hausse surprise quelques jours avant les élections de mi-mandat ferait trembler les marchés. La Fed a déjà relevé ses taux avant des élections, mais jamais par surprise. Après la hausse de septembre, le président de la Fed de New York, John Williams, a déclaré devant un public de l’Université de Buffalo : « Avec la décision de politique monétaire prise lors de notre réunion de septembre, il n’y a pas lieu de se presser et nous avons le temps de recueillir davantage d’informations. »
Le marché du travail.
L’emploi résiste et se situe à son niveau maximal, mais le FOMC ne souhaite pas l’affaiblir. La dernière fois que le marché du travail a montré des signes de tension, la Fed a procédé à une baisse « massive » de 50 points de base le 18 septembre 2024, ramenant le taux des fonds fédéraux à 4,75 %–5,0 %, alors que le marché du travail ralentissait et que les inquiétudes s’intensifiaient.
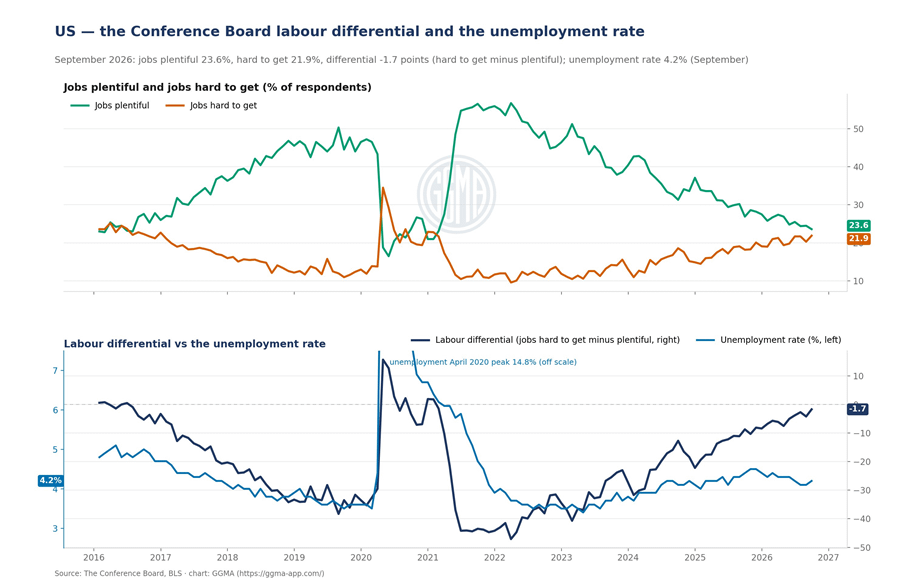
Le moral fléchit à nouveau. L’indice de l’écart entre les perceptions de l’emploi et de sa disponibilité du Conference Board est tombé à -1,7 en septembre, son niveau le plus bas depuis février 2021, et la confiance devrait reculer à 81. Si la situation se détériore davantage, les probabilités de 78 % d’une hausse en décembre pourraient être remises en question, même si le chômage se situe entre 4,1 % et 4,3 %.
Les dépenses liées à l’IA sont à la fois un pilier et un point faible :
Les dépenses des entreprises en centres de données, en puces et en capacité du réseau électrique sont devenues un soutien majeur à la croissance américaine, mais elles ont aussi créé une vulnérabilité systémique. Selon les économistes, les investissements en capital dans la technologie et l’IA ont contribué de manière disproportionnée à la croissance du PIB réel. Les équipements de traitement de l’information et les logiciels ont représenté jusqu’à 92 % de la croissance au premier semestre 2025, tandis que l’industrie manufacturière et les services stagnaient pour l’essentiel. Certains macroéconomistes estiment que, sans cette envolée, l’économie dans son ensemble aurait connu une croissance proche de zéro, voire une récession. La flambée des valorisations des actions liées à l’IA a également accru la richesse des ménages, de quelque 180 milliards de dollars, soit une fraction de la hausse globale des dépenses de consommation.
La croissance du PIB au deuxième trimestre a été révisée à la hausse de 0,7 point de pourcentage par rapport à la deuxième estimation, principalement grâce à des investissements, des dépenses de consommation et des dépenses publiques plus élevés.
Flambée des rendements :
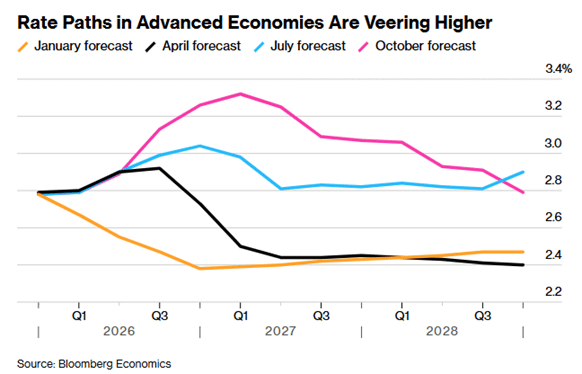
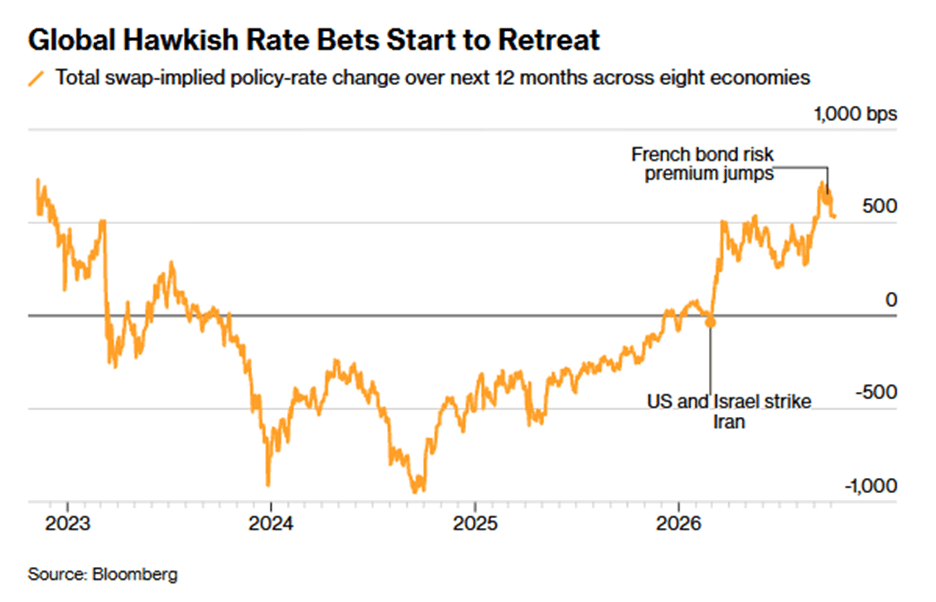
Les rendements obligataires mondiaux ont atteint des sommets inédits depuis plusieurs années. Cela resserre les conditions financières et pourrait réduire la nécessité de nouvelles hausses de taux par les banques centrales. Depuis la mi-septembre, les marchés ont réduit de près de 200 points de base les anticipations de hausse des taux dans huit grandes économies.
La conférence de presse
Le président de la Fed, Kevin Warsh, s’exprimera après la décision. Les investisseurs ne devraient pas s’attendre à des indices avant celle-ci, puisqu’il s’est opposé aux indications prospectives sur l’évolution des taux.
Que peut-on dire de mercredi ? D’abord, la Fed ne relèvera pas ses taux compte tenu des anticipations actuelles du marché, ce qui plafonne naturellement le degré de fermeté que pourra afficher la conférence de presse. Si Warsh se montre résolument ferme, quelqu’un lui demandera pourquoi le comité n’a pas tout simplement relevé les taux, et il voudra éviter cette conversation.
En septembre, il a également bien expliqué le changement de cap par rapport à juillet, en invoquant trois raisons : la croissance avait été plus forte que prévu, l’inflation n’avait pas ralenti assez vite et les prix du pétrole augmentaient (la réunion s’est tenue juste après l’attaque contre l’oléoduc Est-Ouest saoudien). Les perspectives de croissance sont désormais plus faibles, et les craintes que l’IA soit une bulle se sont accrues.
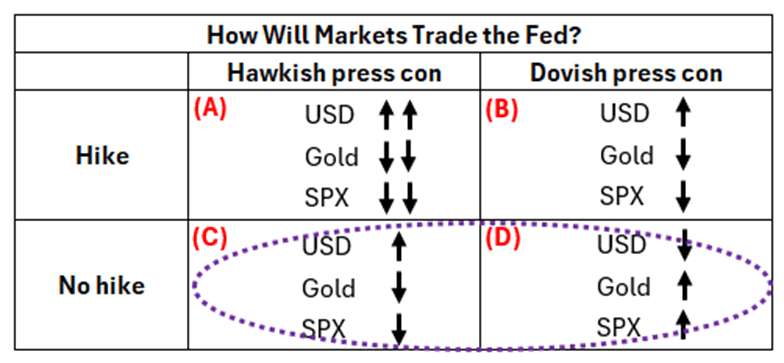
Robin J. Brooks, de la Brookings Institution, aborde cette question à l’aide d’une matrice à quatre cases qui expose sa manière d’envisager la réunion. L’inflation tenace et les prix du pétrole, supérieurs à ceux observés avant le 16 septembre, compensent ces facteurs. Dans la matrice ci-dessus, nous nous situons sur la rangée du bas, entre les quadrants de gauche (C) et de droite (D). La conférence de presse devrait donc être globalement neutre pour les marchés.
Lorsque la Fed a maintenu ses taux lors de sa réunion du 29 juillet, les marchés ont piqué une crise. La courbe des taux américaine s’est pentifiée sous l’effet d’une hausse des rendements à long terme, et les discours sur la perte de crédibilité de la Fed se sont rapidement répandus. Cela a clairement touché un point sensible. Le Trésor a annoncé un rachat surprise le 19 août, et Warsh a adopté un ton ferme à Jackson Hole, préparant ainsi la hausse unanime du 16 septembre.
Étant donné la réaction très vive des marchés à l’égard de Warsh cet été, leur calme actuel est surprenant. À l’approche du 29 juillet, ils anticipaient des hausses de 10 points de base, alors que l’inflation sous-jacente mesurée par l’IPC était stable deux semaines auparavant. Aujourd’hui, ils n’anticipent que 3 points de base pour demain (la ligne orange du graphique ci-dessous), alors même que l’IPC a surpris à la hausse il y a deux semaines et que les élections de mi-mandat approchent.
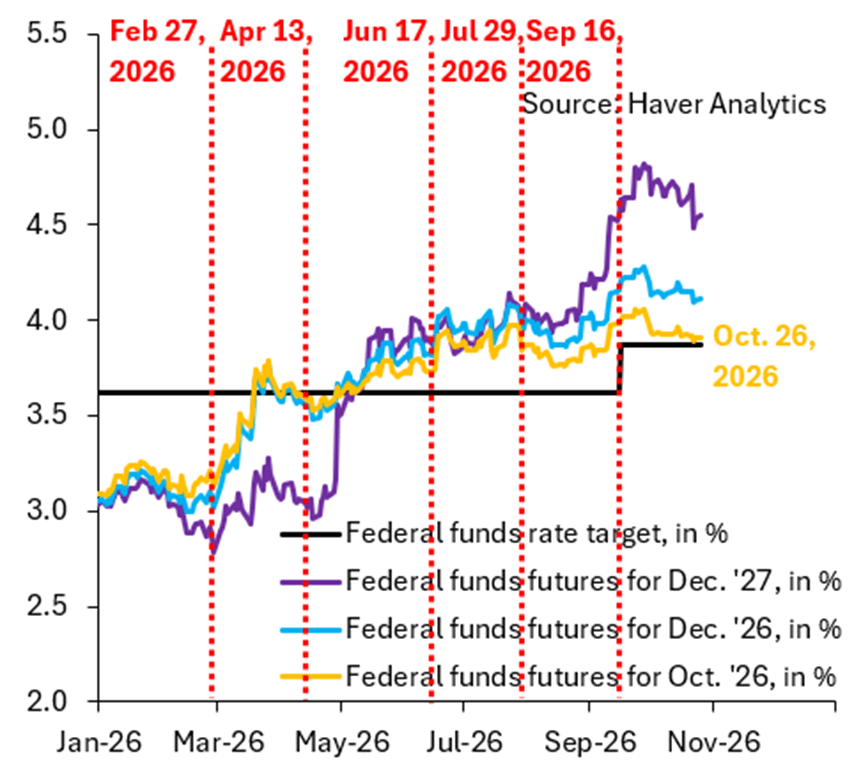
Si les marchés craignaient que la Fed soit sous l’emprise du pouvoir politique, cette réunion serait l’occasion de mettre Warsh à l’épreuve. La vraie question est de savoir à quel point la trêve entre les marchés et la Fed est fragile et si un événement mercredi pourrait la rompre.
Conclusion
Les taux vont augmenter. La question ouverte est celle du calendrier. Les espoirs de baisses de taux à l’échelle mondiale s’estompent, et l’indicateur de Bloomberg Economics anticipe désormais près de 25 points de base de hausses dans les économies avancées. Les taux devraient rester élevés, tandis que la guerre au Moyen-Orient, la résilience de la croissance, l’essor de l’IA et les dépenses publiques alimentent l’inflation.