HSBC a réalisé au troisième trimestre un bénéfice avant impôt de 9,6 milliards de dollars, en hausse de 32 % sur un an. À Londres, son cours a chuté de 6 % dans la journée.
Le même jour, l’indice de confiance des consommateurs français est tombé à 80 en octobre, son plus bas niveau depuis juin 2013.
Les taux élevés ne font pas monter tout le monde en même temps : ils soutiennent certains et en pénalisent d’autres. Les banques profitent du côté des actifs, tandis que les ménages et les finances publiques paient le prix du côté des passifs.
Sur cette hausse de 32 %, 1,4 milliard provient de provisions juridiques constituées à la même période l’an dernier et qui ne se sont pas renouvelées : un effet ponctuel. Le chiffre d’affaires s’est élevé à 18,6 milliards, en hausse de 5 % sur un an, mais en dessous des 19 milliards attendus par le marché.
Le véritable point de blocage tient à deux lignes. Le produit net d’intérêts a progressé de 6 % à 9,3 milliards, tandis que la marge nette d’intérêt, à 1,57 %, est restée au même niveau qu’à la même période l’an dernier.
Les revenus de la gestion de fortune se sont établis à 2,7 milliards, inchangés sur un an. Ils avaient progressé de 15 % et de 23 % au cours des deux premiers trimestres, respectivement.
La marge s’est stabilisée ; les provisions et les frais prennent le relais pour soutenir les bénéfices. Le rendement annualisé des fonds propres tangibles s’élève à 17,7 %.
Voilà ce qui explique la baisse de 6 %. Une fois la marge stabilisée, le repère de valorisation passe de la marge aux commissions et à la gestion de fortune — et les revenus de cette dernière n’ont pas progressé ce trimestre.
Le même jour, le Royaume-Uni a émis pour 4,5 milliards de livres d’obligations d’État à échéance 2032, à un rendement de 5,036 %, contre 4,843 % cinq semaines plus tôt (selon les chiffres rapportés par les médias).
En septembre 2022, le plan de baisses d’impôts non financées avait fait grimper les rendements des obligations à 30 ans et envoyé la livre à un plus bas historique.
Le premier budget du chancelier de l’Échiquier sera présenté mercredi, alors que le secteur bancaire est appelé à payer davantage d’impôts.
Le bilan français est plus direct.
L’indice de confiance s’établit à 80, contre 85 précédemment et une moyenne de long terme de 100 ; il est inférieur à toutes les prévisions des économistes (médiane : 85). L’évaluation du niveau de vie est à son plus bas depuis la création de l’enquête, en 1972.
Mais il y a une date limite à garder en tête : l’enquête a été menée jusqu’au 19 octobre et la plupart des réponses ont été recueillies au début du mois. Les troubles du 17 octobre n’ont pratiquement pas été pris en compte.
C’est la publication de novembre qui donnera une lecture intégrant le coût des troubles.
Les marchés obligataires ont réagi en premier. Le rendement français à 10 ans est retombé sous les 5 %, après avoir atteint la semaine dernière son plus haut niveau depuis 2002. L’écart de rendement entre la France et l’Allemagne s’est resserré à 161 points de base, après avoir atteint la semaine dernière son niveau le plus large depuis 2011.
Vendredi dernier, Moody’s a maintenu la note Aa3, à condition que la France réduise effectivement son déficit en 2027.
En novembre 2011, l’écart de rendement à 10 ans entre la France et l’Allemagne s’était approché des 200 points de base.
Le 13 janvier 2012, S&P a abaissé la note de la France à AA+ ; en novembre 2012, Moody’s l’a abaissée à Aa1. L’écart de rendement a bougé en premier, les notes ensuite, et la confiance en dernier.
Il faut aussi considérer les éléments contraires. L’écart de 161 points de base s’est déjà resserré, la note a été maintenue, et HSBC continue de dégager 9,6 milliards de bénéfices. Pour l’instant, le mot « crise » ne convient pas.
Ce dont je ne suis pas sûr, c’est que les grandes banques européennes puissent encore compter sur la gestion de fortune pour prendre le relais des bénéfices une fois la marge à son sommet. La tendance est plausible, mais ce trimestre n’en apporte qu’une demi-preuve — pas assez pour conclure.
À retenir : ces deux tableaux doivent être examinés ensemble. Tout raisonnement qui traite les taux élevés comme une variable unique finira par échouer lorsque les intérêts des actifs et ceux des passifs s’opposeront. Car un même taux est un revenu pour celui qui prête et une facture pour celui qui rembourse.
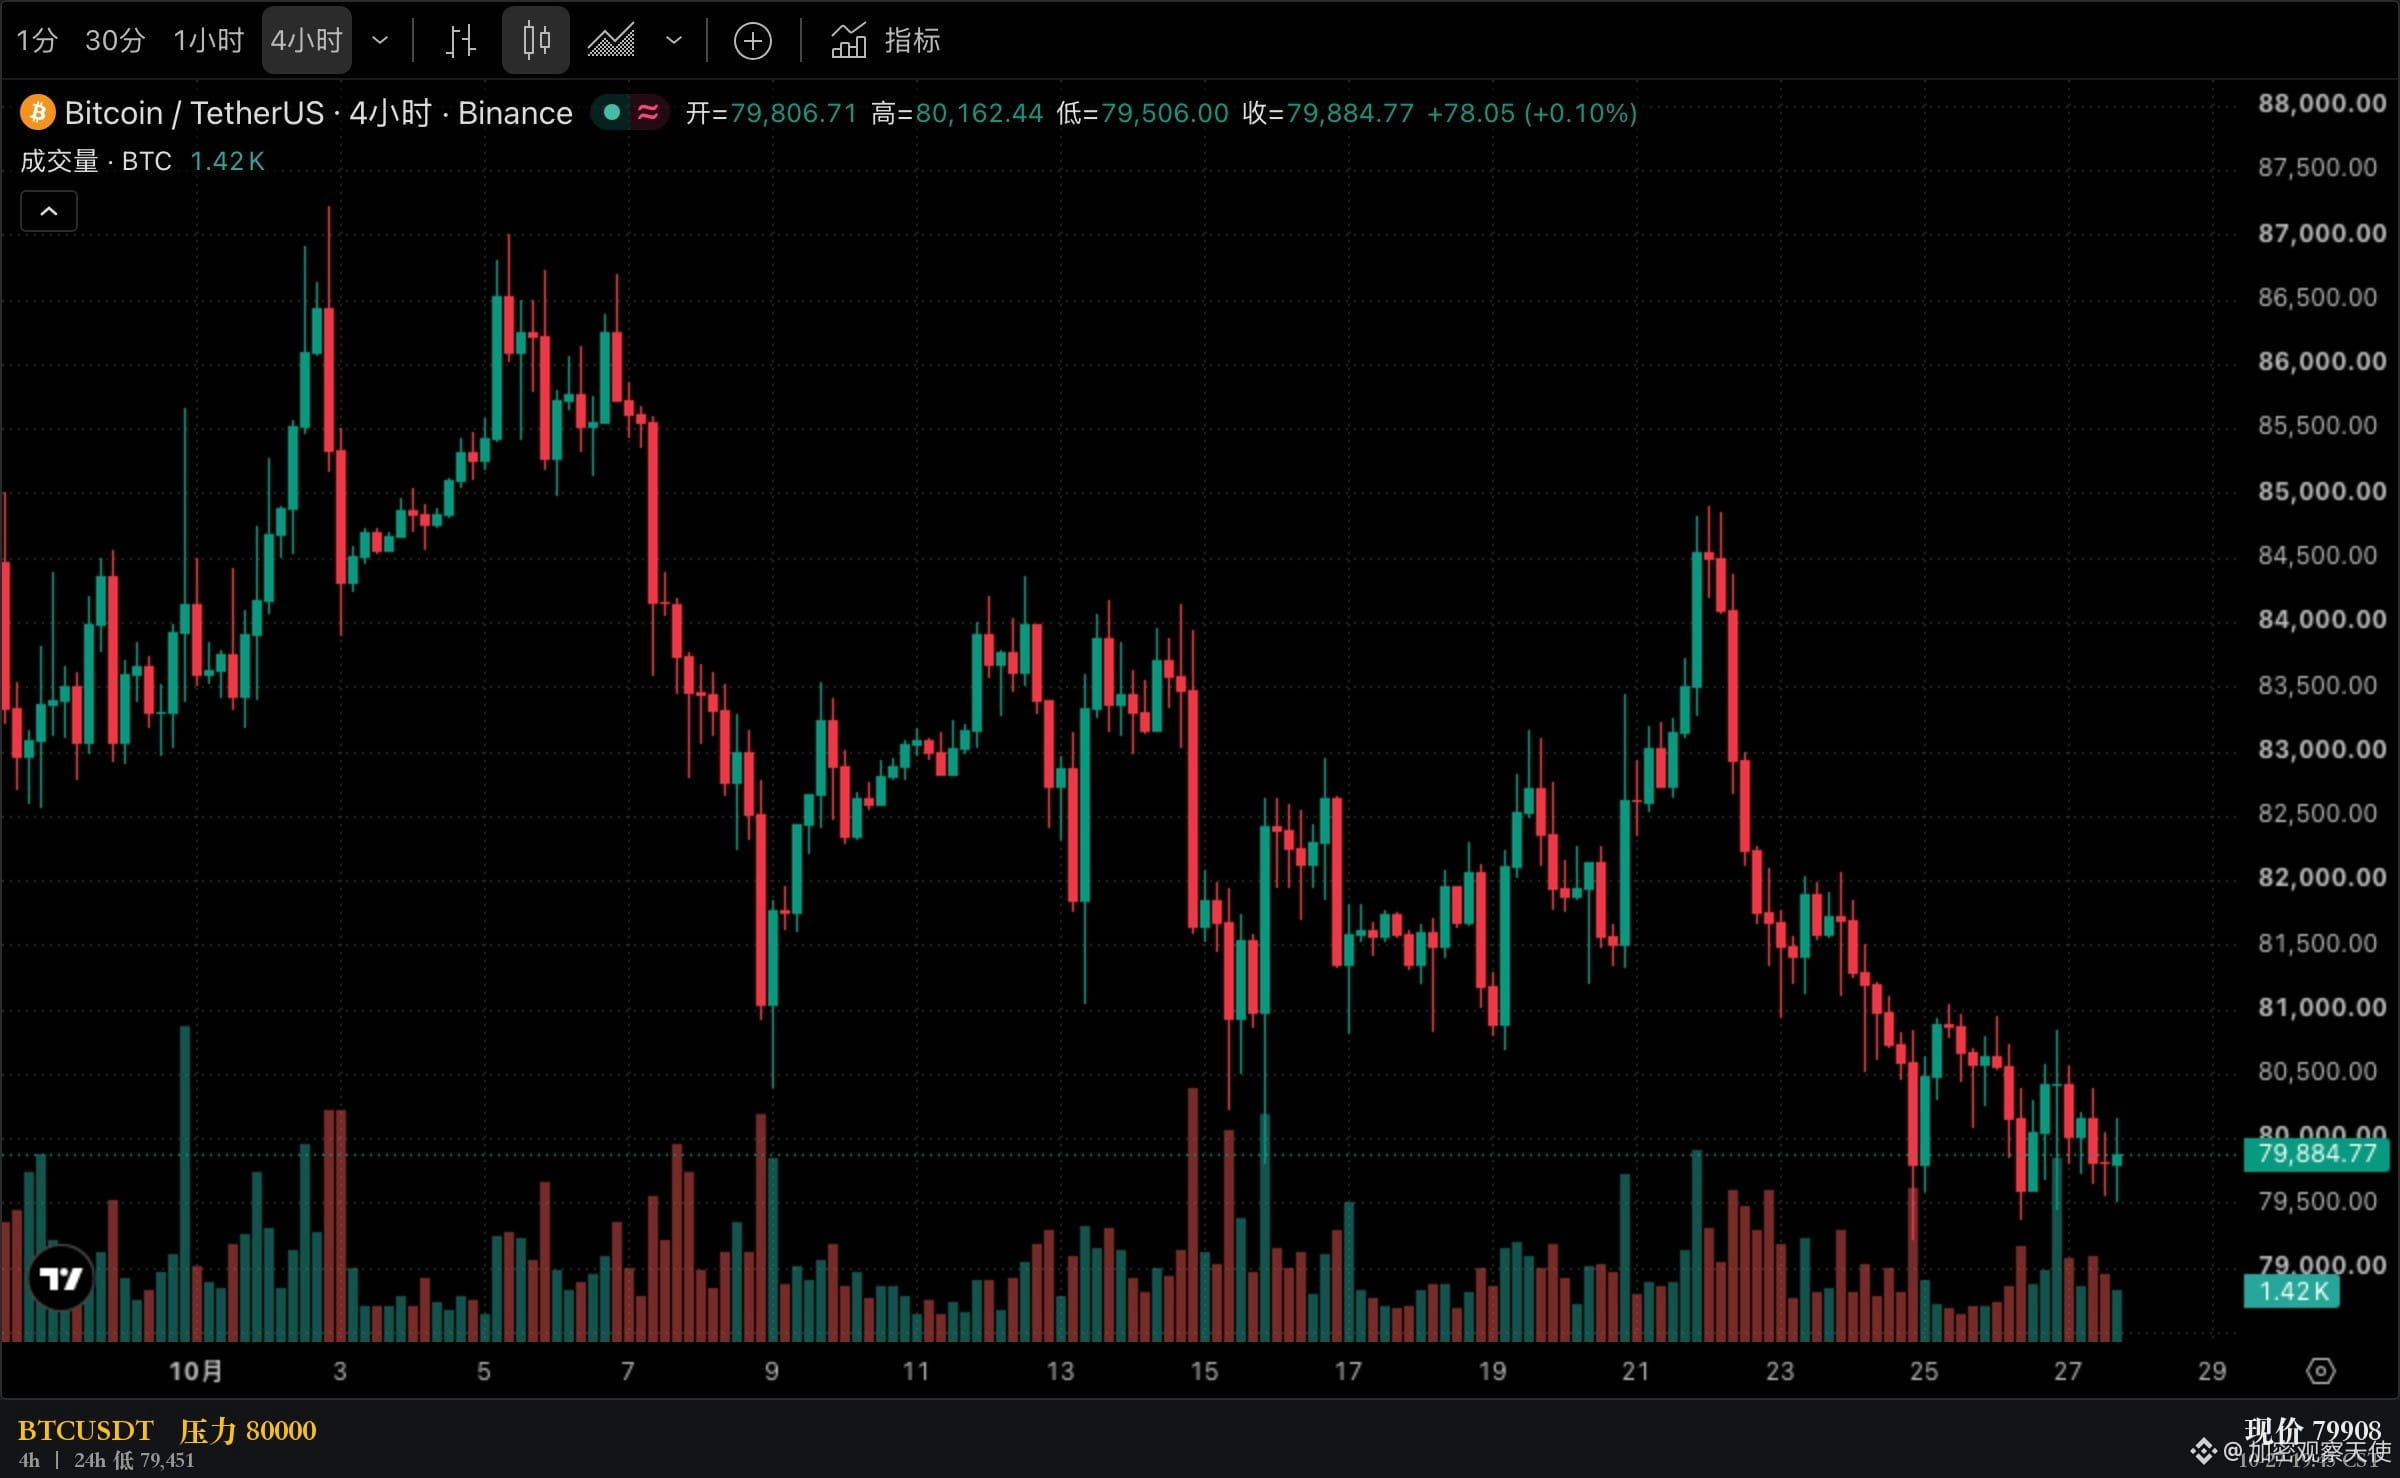
$BTC 79908, quasiment inchangé sur 24 heures, n’a pas suivi cette tendance.
L’euro est à 1,1147, en baisse de 0,22 %. Jeudi, la Banque centrale européenne et la Réserve fédérale tiendront chacune une réunion. De quel côté craignez-vous le plus que l’on cède en premier ?
Données relevées entre 19 h 32 et 19 h 45. Ce qui précède est une analyse structurelle et ne constitue pas un conseil en investissement.