


Le dépôt public d’introduction en Bourse d’Anthropic a ramené les acheteurs vers les actions liées à l’IA lundi, et les fabricants de puces ont mené la hausse. Les investisseurs parient que l’opération peut redonner un certain élan à un secteur technologique en difficulté. L’entreprise derrière Claude prévoit d’être cotée sur le Nasdaq Global Select Market sous le symbole ANT. Son dossier a montré un chiffre d’affaires de 16,29 milliards de dollars pour les six mois clos en juin, en hausse de 1 304 % par rapport à 1,16 milliard de dollars un an plus tôt.
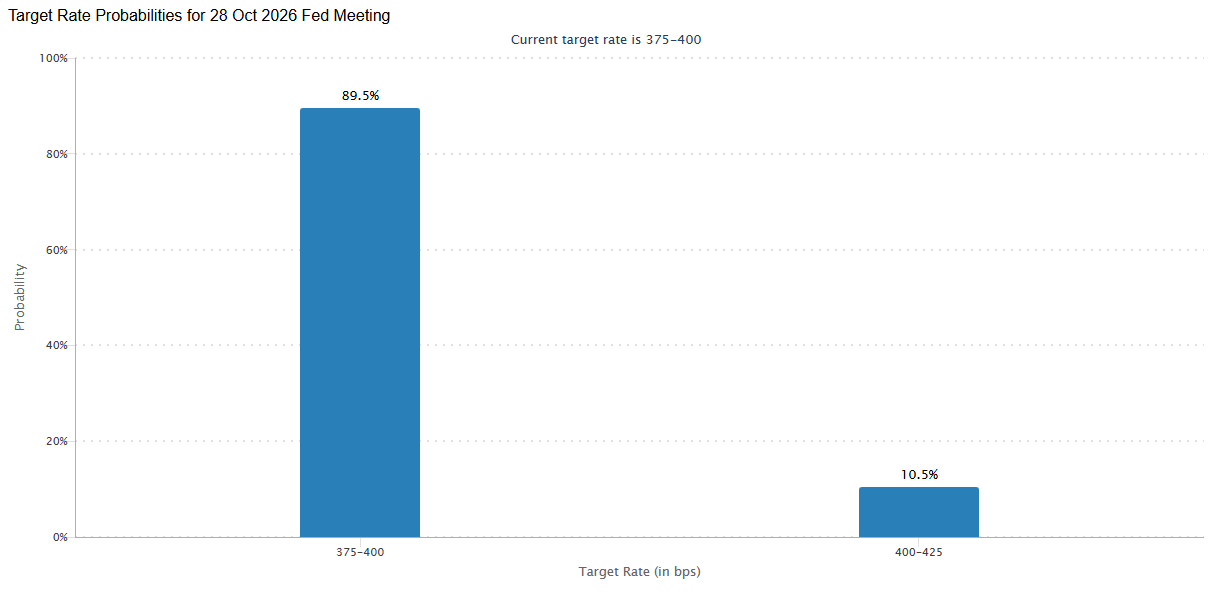
La Réserve fédérale est l’autre événement que les traders surveillent. Sa décision sera annoncée mercredi, et les contrats à terme sur les fed funds attribuent une probabilité d’environ 90 % à un maintien, ce qui laisserait la fourchette cible entre 3,75 % et 4 %.
Meta Platforms a contribué à l’activité du jour sur le marché environ deux heures avant le dépôt du dossier d’Anthropic. L’entreprise a annoncé vouloir lever jusqu’à 95 milliards de dollars en vendant des actions ordinaires et privilégiées, dans l’une des plus importantes émissions d’actions jamais réalisées. Selon un communiqué de l’entreprise, Nvidia, Advanced Micro Devices et Broadcom ont manifesté leur intérêt pour l’achat, à elles trois, de jusqu’à 5 milliards de dollars d’actions ordinaires. Alphabet et Intel ont également procédé cette année à de rares ventes d’actions pour financer leurs projets d’IA, qui nécessitent d’énormes quantités d’infrastructures et de puissance de calcul. Ces émissions ont toutes deux été sursouscrites, ce qui a également soutenu le sentiment du marché.
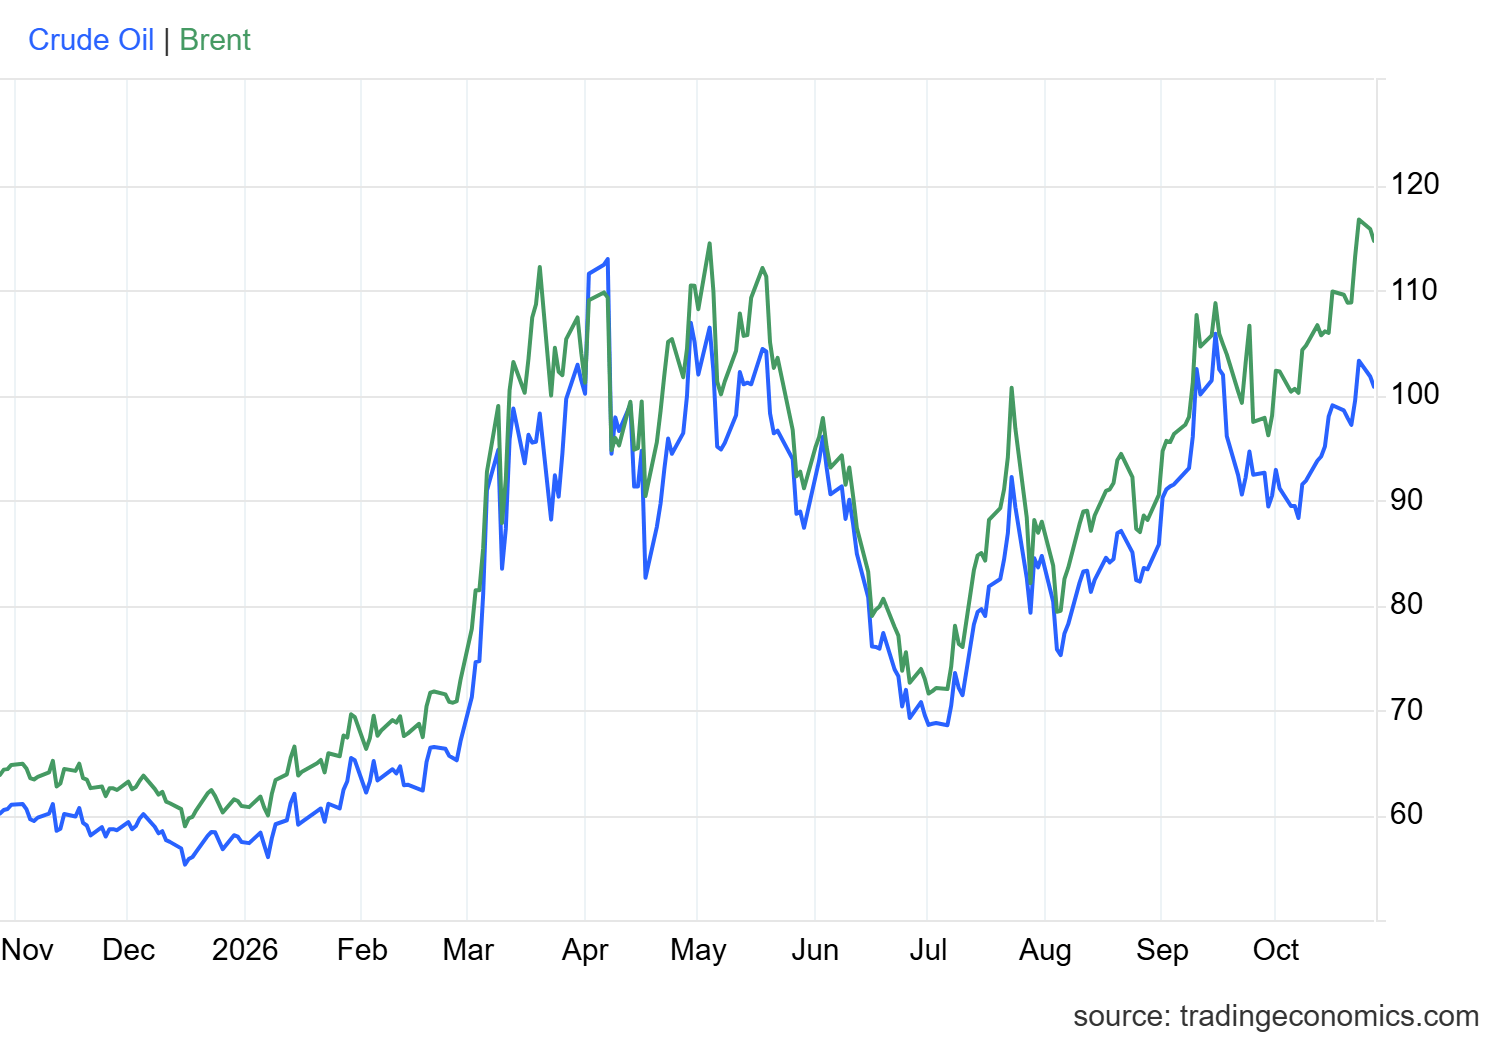
La baisse du pétrole a également contribué à la hausse. Les contrats à terme sur le Brent ont cédé 0,8 % pour s’établir à 115,81 $ le baril, tandis que le West Texas Intermediate a reculé de 1,5 %, à 101,76 $. Le Brent a clôturé vendredi à son plus haut niveau depuis avril, après des informations selon lesquelles les États-Unis et Israël pourraient préparer des frappes contre l’Iran après les élections de mi-mandat
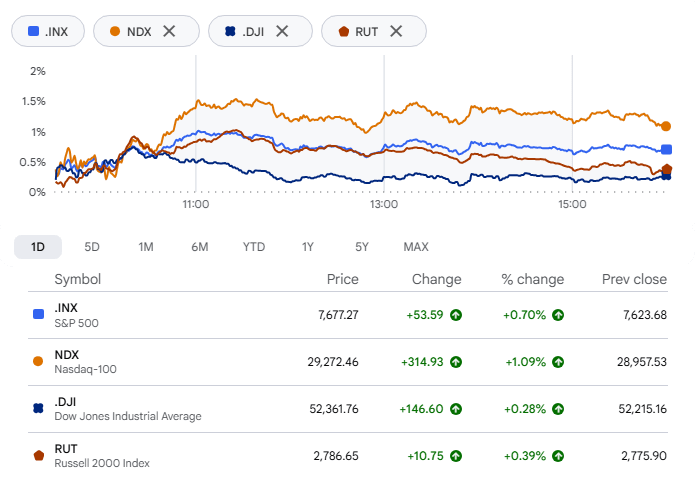
Le S&P 500 (^GSPC) a gagné 0,7 % et le Nasdaq Composite (^IXIC) a progressé d’environ 0,8 % ; tous deux sortaient d’une deuxième semaine consécutive de baisse. Le Dow Jones Industrial Average (^DJI) a gagné près de 0,3 %, et l’indice des petites capitalisations Russell 2000 a clôturé à 2 786,65, en hausse de 0,4 %. La baisse du pétrole a également contribué à la hausse.
Les semi-conducteurs ont largement contribué à la hausse. Un indice sectoriel très suivi a gagné 2,8 %, et le fonds iShares Semiconductor ETF (SOXX) a progressé de près de 3 %. Micron a gagné 3 % après que Vivek Arya, analyste chez Bank of America, a déclaré être « un peu plus optimiste » à l’égard du secteur de la mémoire. Il venait de rencontrer l’équipe dirigeante de Micron, et ces échanges ont confirmé que l’offre de mémoire devrait être plus limitée en 2027 et 2028.
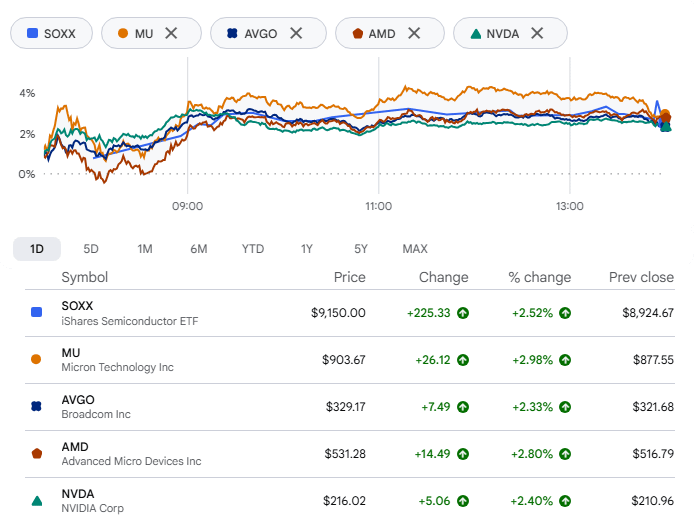
D’autres fabricants de puces ont suivi. Broadcom (AVGO) a progressé de 2,3 %, AMD a bondi de 2,8 % et Nvidia (NVDA) a gagné 2,4 % après qu’Anthropic a déposé lundi son prospectus S-1 auprès de la Securities and Exchange Commission. Le dossier comprenait une longue liste de facteurs de risque.
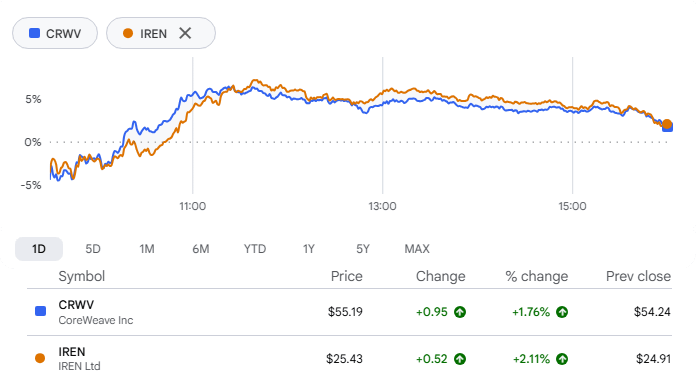
Les actions des néoclouds ont rebondi, même si Elon Musk a déclaré que plus de 200 entreprises du secteur risquaient une « mort de poisson-fourmi ». Un néocloud est une entreprise spécialisée dans l’informatique en nuage qui construit et loue des infrastructures dédiées à l’IA. CoreWeave a gagné près de 2 %, tout comme Nebius Group (qui reste à plus de 45 % de son sommet), et Iren a progressé de 2,1 %.
Les plus fortes variations du jour :
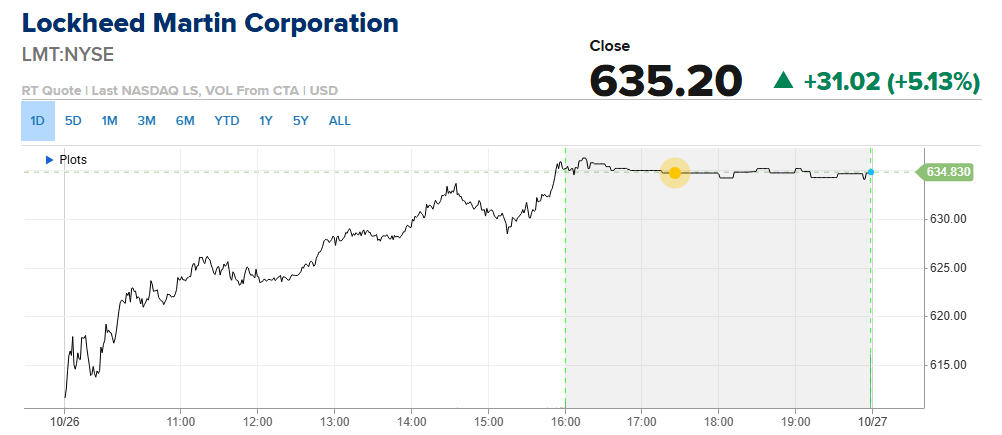
Lockheed Martin a gagné 5 %. Morgan Stanley a relevé la recommandation du principal sous-traitant de la défense, la faisant passer de « pondération en ligne » à « surpondérer », et a porté son objectif de cours à 12 mois de 690 $ à 835 $, ce qui représente un potentiel de hausse de 38 % par rapport à la clôture de vendredi. La banque a cité un contrat permettant de poursuivre la production des avions de chasse F-35 pour le ministère de la Défense.
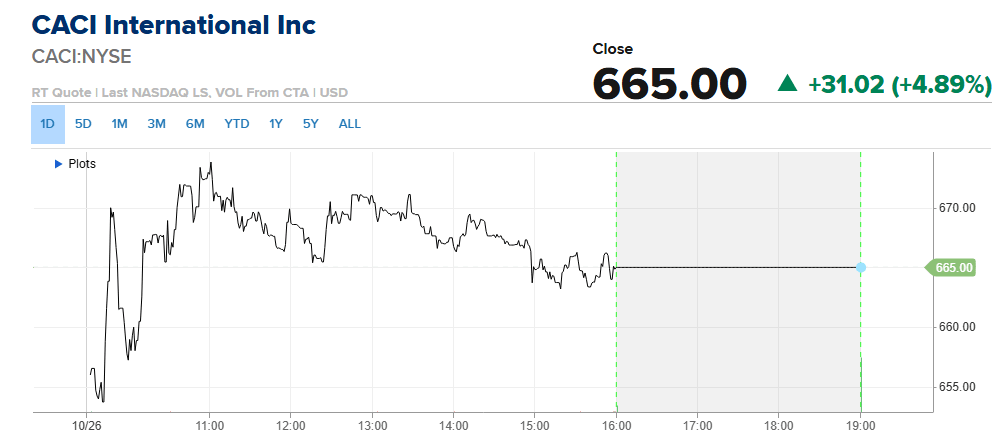
CACI International a bondi de 5 % après que Jefferies a relevé sa recommandation de « conserver » à « acheter ». Le nouvel objectif de cours de 725 $ représente un potentiel de hausse de près de 17 % par rapport à la clôture de vendredi.
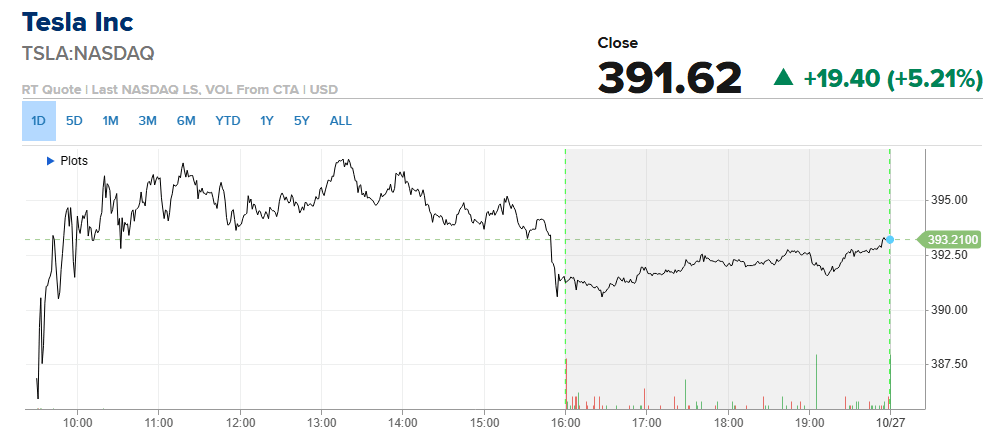
Tesla a gagné plus de 5 % après que Barclays l’a relevé à « surpondérer ». Les analystes de la banque ont évoqué une possible opération de fusion-acquisition avec SpaceX, la croissance de l’activité Robotaxi et la solidité des activités principales.
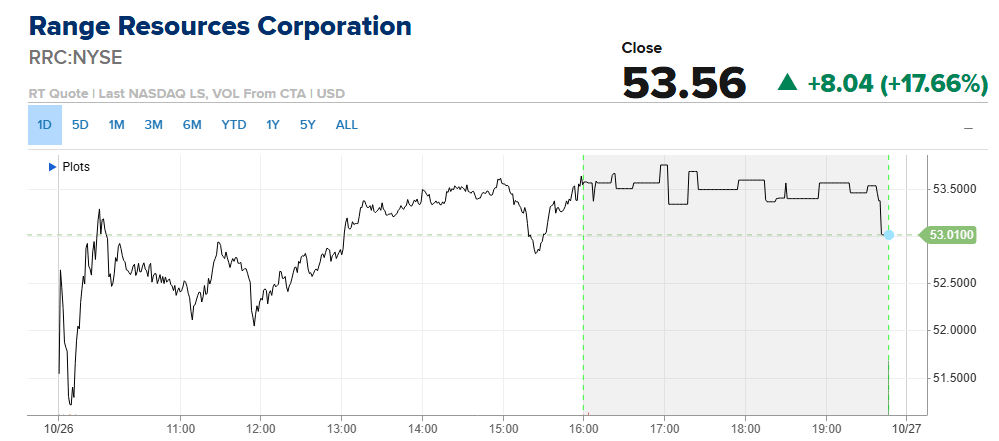
Range Resources a progressé de 17 % après l’annonce par EQT Corp d’un accord entièrement en actions en vue d’acquérir le producteur de gaz naturel. L’opération donnera naissance à une entreprise combinée dont la valeur d’entreprise pro forma dépassera 50 milliards de dollars et devrait être conclue au premier trimestre 2027. L’action EQT a reculé de 4 %.
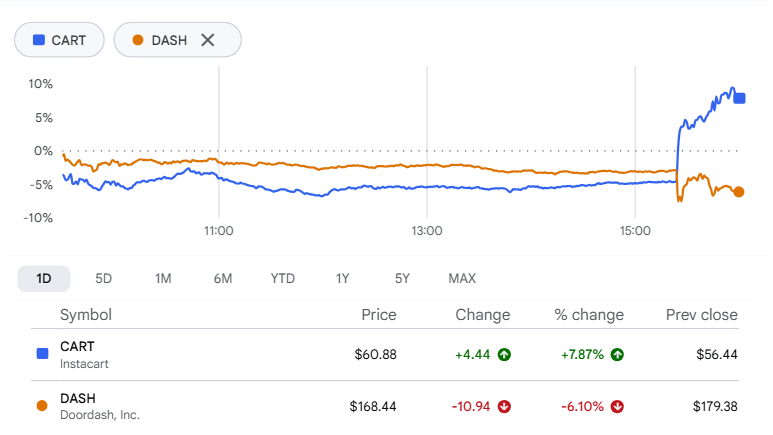
Instacart a gagné 7 % après que le Wall Street Journal a rapporté que son concurrent DoorDash était en pourparlers pour l’acquérir. Des sources proches du dossier ont indiqué au journal qu’un accord pourrait être conclu cette semaine. DoorDash a chuté de 5 %. The Information avait rapporté vendredi qu’Instacart avait entamé des discussions préliminaires avec DoorDash et Uber au sujet d’une vente.
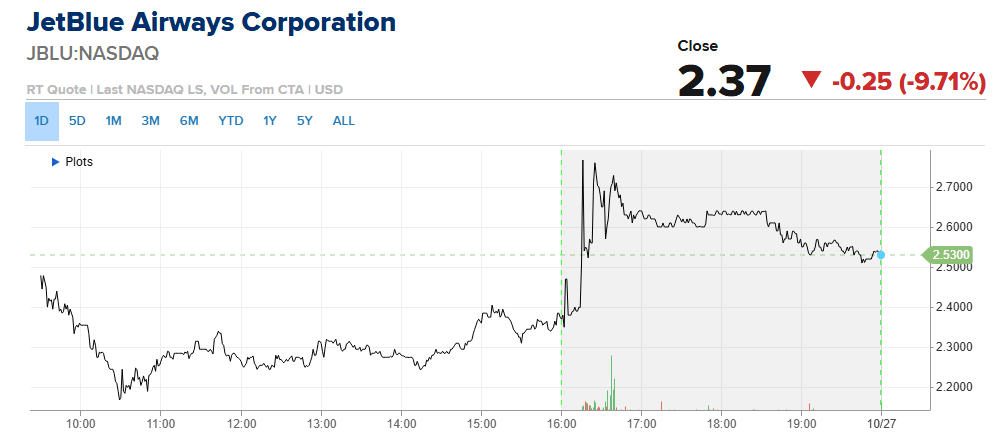
JetBlue Airways a dégringolé de près de 9 % après que le Journal a rapporté que ses principaux créanciers travaillaient avec un conseiller en restructuration. Les obligations de la compagnie aérienne basée à New York ont chuté en fin de semaine dernière, et son action a perdu environ 50 % depuis le début de l’année.
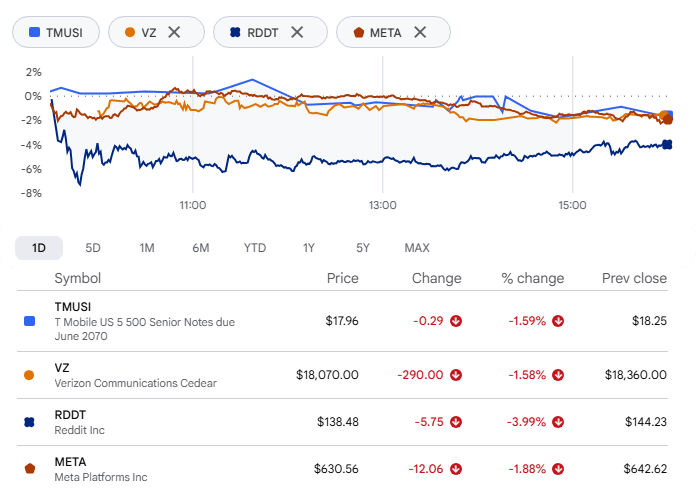
Les actions des services de communication ont reculé. Le fonds Communication Services Select Sector SPDR Fund (XLC) est tombé à son plus bas niveau depuis juin 2025. AppLovin et T-Mobile US ont atteint de nouveaux creux sur 52 semaines, Verizon a perdu près de 1,6 % après la publication de ses résultats, et Reddit et Meta Platforms ont reculé respectivement de près de 4 % et de 1,9 %.
Analyse sectorielle :
Secteurs les plus performants
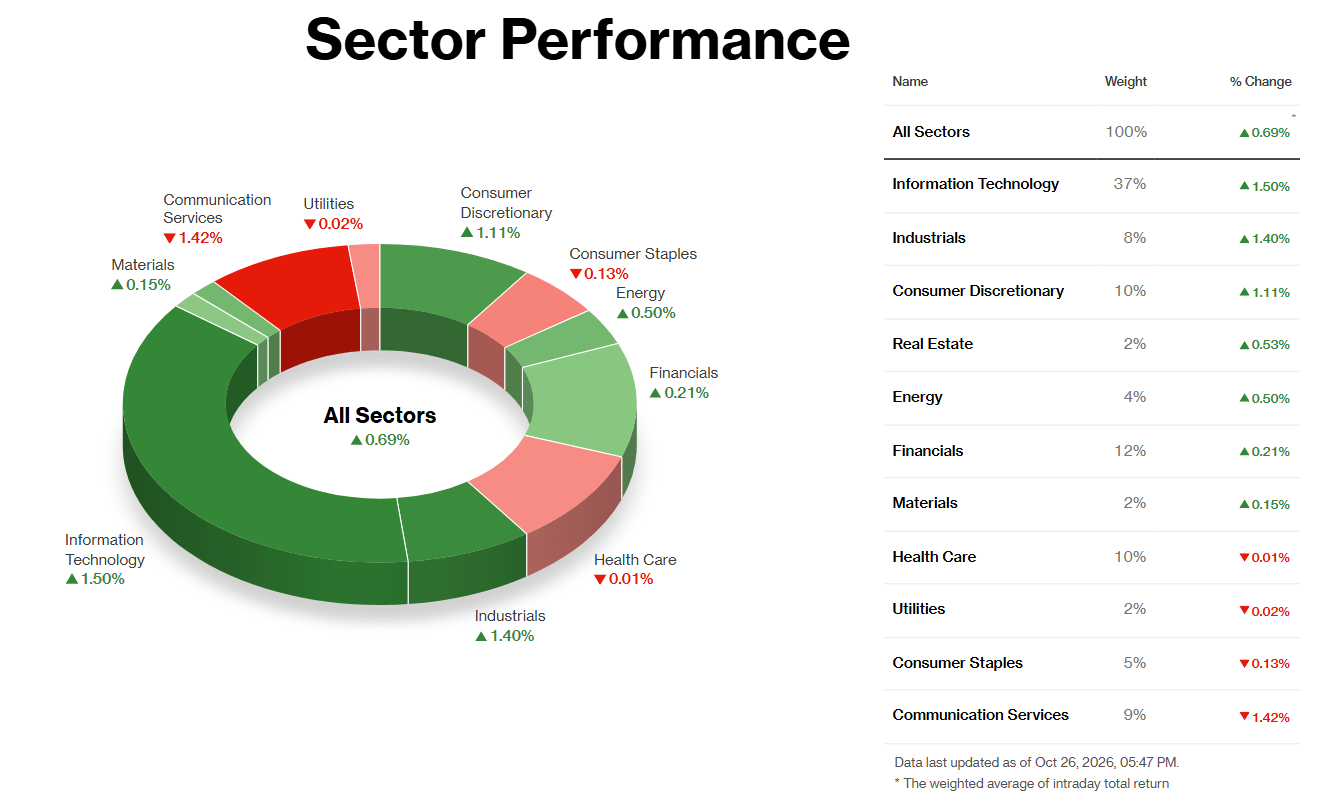
La technologie a largement contribué à la hausse. Le secteur a progressé de 1,50 % et, avec une pondération de 37 % dans l’indice, cela a suffi à faire grimper le S&P 500 de 0,70 %. Le catalyseur a été le dépôt par Anthropic de son dossier S-1 en vue d’une cotation au Nasdaq ; ses chiffres de croissance du chiffre d’affaires ont quelque peu dissipé les craintes d’un essoufflement de l’essor de l’IA. Les fabricants de puces ont enregistré les plus fortes hausses. Une partie de ces gains relevait simplement d’achats à bon compte après une vente massive qui avait effacé environ 2 000 milliards de dollars de valeur boursière dans le secteur des puces en huit séances.
Les valeurs industrielles ont progressé de 1,40 %, sans qu’aucune nouvelle propre aux entreprises ne semble l’expliquer. Le secteur a semblé profiter de l’ambiance générale, alors que le pétrole brut reculait et que les tensions géopolitiques s’apaisaient.
La hausse de 1,11 % des biens de consommation discrétionnaire est principalement due à Tesla. Le titre a bondi de 5,2 % après que Barclays l’a relevé de catégorie et a porté son objectif de cours à 450 $ contre 370 $, en invoquant les robotaxis, la reprise de l’activité automobile et de possibles liens avec SpaceX.
Secteurs les moins performants
Les services de communication ont reculé de 1,42 %, principalement à cause de Meta. Le titre a perdu environ 1,9 % après le dépôt d’un dossier visant à lever 95 milliards de dollars pour financer des infrastructures d’IA, dans le prolongement de sa baisse d’environ 7 % jeudi, provoquée par ses perspectives de dépenses et son projet d’actions sans droit de vote. Le revers de la médaille, c’est que les dépenses en IA qui remplissent les carnets de commandes des fabricants de puces alourdissent les bilans des plateformes qui les financent. Il s’agit d’une inquiétude liée au financement, et non à la demande, concentrée sur quelques mégacapitalisations plutôt que sur l’ensemble du secteur.
Les services aux collectivités et les biens de consommation de base ont à peine bougé, en baisse de 0,02 % et de 0,13 %. Aucun facteur déterminant ne se démarque. Le rendement des bons du Trésor à 10 ans avoisinait les 5 %, ce qui rend les valeurs assimilables à des obligations difficiles à vendre, et les capitaux étaient mobilisés ailleurs. Il s’agissait d’une dérive, pas d’une détresse.
Résultats à venir
Welltower Inc (WELL) publiera ses résultats aujourd’hui après la clôture. Les analystes tablent sur un BPA de 0,69 et un chiffre d’affaires de 3 603,44 millions.
Cadence Design Systems Inc (CDNS) publiera ses résultats aujourd’hui après la clôture. Les analystes tablent sur un BPA de 1,13 et un chiffre d’affaires de 1 612,94 millions.
Nucor Corp (NUE) publiera ses résultats aujourd’hui après la clôture. Les analystes tablent sur un BPA de 5,76 et un chiffre d’affaires de 10 834,37 millions.
Public Storage (PSA) publiera ses résultats aujourd’hui après la clôture. Les analystes tablent sur un BPA de 2,27 et un chiffre d’affaires de 1 322,83 millions.
PayPal Holdings Inc (PYPL) publiera ses résultats demain avant l’ouverture des marchés. Les analystes tablent sur un BPA de 1,26 et un chiffre d’affaires de 8 712,83 millions.
Dividendes à venir
Royal Bank of Canada (RY) sera détachée de son dividende aujourd’hui, à 1,76 $ (rendement de 2,48 %).
Caterpillar Inc (CAT) sera détachée de son dividende aujourd’hui, à 1,63 $ (rendement de 0,92 %).
Paychex Inc (PAYX) sera détachée de son dividende aujourd’hui, à 1,19 $ (rendement de 3,77 %).
Bank of New York Mellon Corp (BNY) sera détachée de son dividende aujourd’hui, à 0,63 $ (rendement de 1,52 %).