



Alphabet et Microsoft publieront leurs résultats trimestriels après la clôture des marchés américains, le mercredi 28 octobre. Toutes deux développent rapidement leurs activités dans le cloud et dépensent massivement pour suivre le rythme. Les investisseurs veulent savoir si ces dépenses commencent à se traduire par des bénéfices et des flux de trésorerie disponibles, ou si elles continueront d’augmenter plus vite que les rendements.
Alphabet (T3 de l’exercice 2026)
Selon les prévisions publiées par Business Insider avant les résultats, Wall Street table sur un chiffre d’affaires d’environ 127,9 milliards de dollars et un bénéfice de 3,03 dollars par action au troisième trimestre, ce qui représenterait une croissance du chiffre d’affaires d’environ 25 % et une hausse du BPA de 5,6 %. Justin Post, de Bank of America, prévoit un chiffre d’affaires hors coûts d’acquisition de trafic de 111,4 milliards de dollars et un BPA GAAP de 3,07 dollars, soit davantage que les estimations comparables du consensus, de 111,0 milliards de dollars et 2,98 dollars. Ces deux chiffres d’affaires reposent sur des bases différentes. Celui de Post exclut les coûts d’acquisition de trafic ; le chiffre de 127,9 milliards de dollars correspond au chiffre d’affaires total.
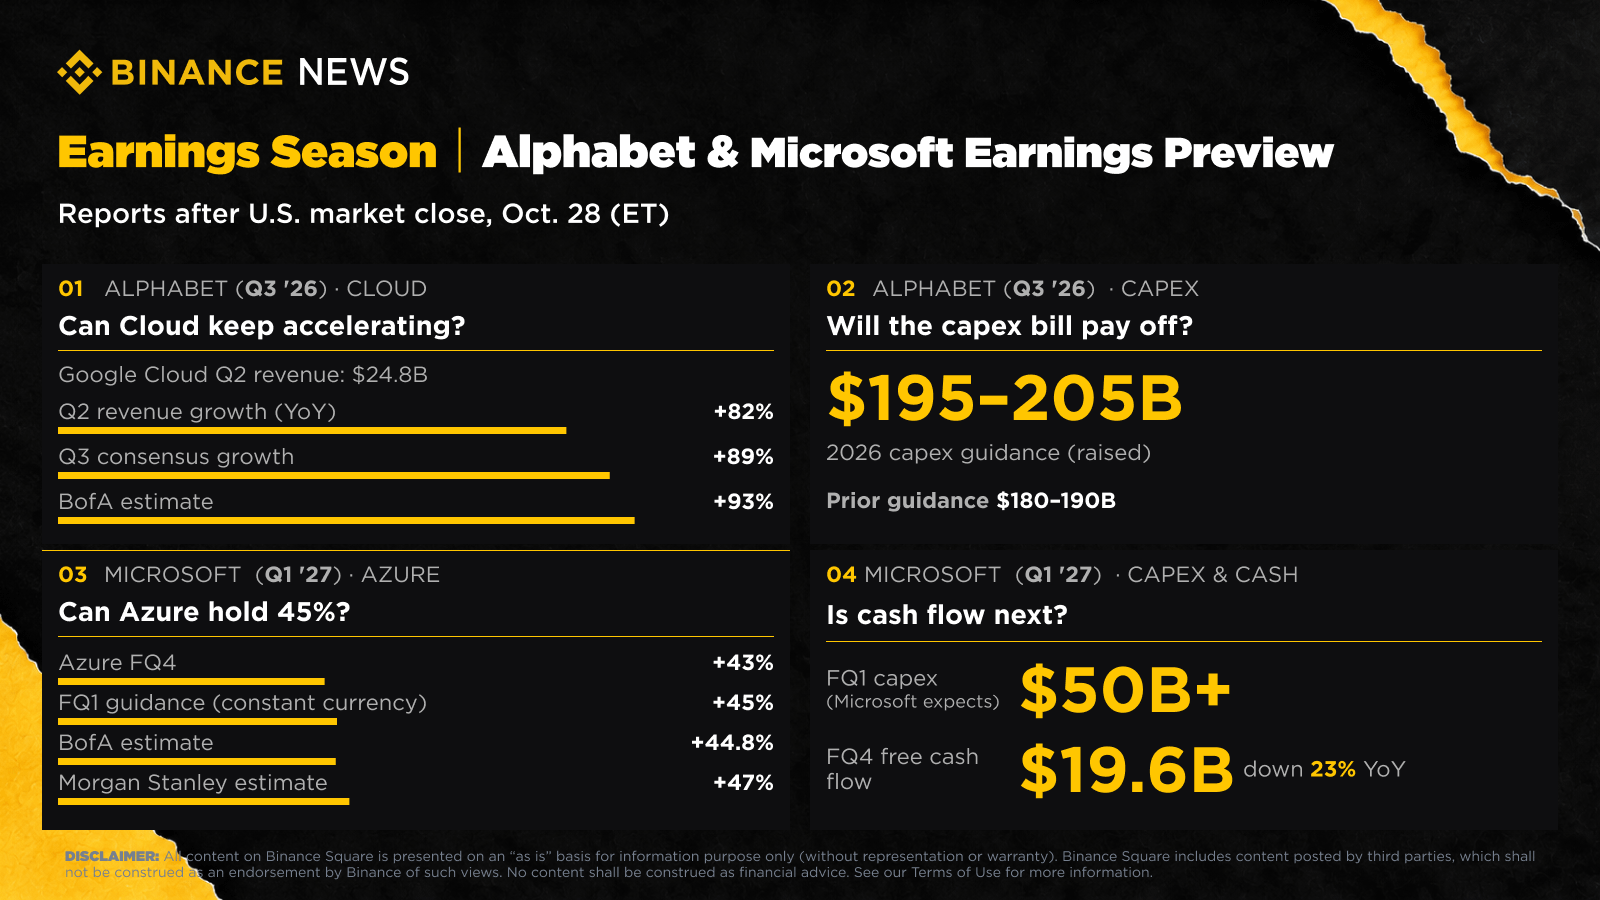
Bank of America voit le potentiel de hausse le plus important dans Google Cloud. La banque prévoit une croissance d’environ 93 % au troisième trimestre, contre un consensus de 89 %, en invoquant les nouvelles capacités et les ventes supplémentaires d’unités de traitement tensoriel (TPU). Au deuxième trimestre, les revenus du cloud ont progressé de 82 %, à 24,8 milliards de dollars. Andrew Boone, de Citizens, s’attend lui aussi à des résultats de Cloud supérieurs aux attentes, portés par les prix et le taux d’utilisation.
Pour Search, Bank of America prévoit une croissance d’environ 15 %, conforme aux attentes du marché, même si ses vérifications indiquent un certain ralentissement. Boone se montre plus prudent. Il juge l’activité Search « de plus en plus préoccupante » en raison de la concurrence croissante des agents d’IA et s’attend à une comparaison difficile. Il considère aussi YouTube comme une inconnue, alors que l’effet positif des publicités liées à la Coupe du monde s’estompe et que les dépenses publicitaires des élections de mi-mandat augmentent.
Selon les estimations de Bank of America, les dépenses d’investissement d’Alphabet atteindront environ 200 milliards de dollars en 2026, contre une prévision de 202 milliards pour le marché, puis environ 300 milliards en 2027, avec des risques orientés à la hausse. La banque prévoit des charges d’exploitation de 33,5 milliards de dollars, en dessous des 34,3 milliards attendus par le marché, ainsi que des amortissements de 8,0 milliards, contre 8,9 milliards. La hausse des amortissements est le coût de l’expansion des capacités et pourrait peser sur le BPA, même si les revenus dépassent les attentes.
Boone s’attend à ce que le titre réagisse davantage aux commentaires de la direction qu’aux chiffres, en raison des inquiétudes concernant Search. Lors de la conférence téléphonique, Bank of America surveillera le volume des recherches, un éventuel lancement d’un agent grand public et les données sur les ventes de TPU, qu’elle considère comme un facteur clé de hausse pour 2027.
Microsoft (1er trimestre de l’exercice 2027)
Le consensus de FactSet table sur un BPA ajusté de 4,71 dollars et un chiffre d’affaires de 90,63 milliards de dollars au premier trimestre de l’exercice 2027. Cela représenterait une croissance d’environ 14 % du bénéfice et de 16,7 % des ventes, soit la progression des bénéfices la plus lente depuis près de deux ans.
Azure, l’indicateur le plus susceptible de faire bouger le titre, devrait selon les prévisions afficher une croissance d’environ 45 % à taux de change constants, contre 43 % au trimestre précédent. Microsoft a indiqué que la croissance devrait continuer à s’accélérer au cours du premier semestre de l’exercice. Tal Liani, de Bank of America, prévoit une croissance de 44,8 %, soit environ 32,3 milliards de dollars de revenus Azure, conformément aux estimations du marché. Adam Wood, de Morgan Stanley, est plus optimiste, avec environ 47 %.
Microsoft a indiqué que les dépenses d’investissement du trimestre dépasseraient 50 milliards de dollars, soit plus du double des quelque 19 milliards enregistrés un an plus tôt. Liani prévoit 50,8 milliards, contrats de location-financement compris, en hausse de 24 % par rapport au trimestre précédent, et anticipe des dépenses de 220,7 milliards pour l’ensemble de l’exercice 2027, soit une progression de 51,9 %. En juillet, Microsoft a abaissé ses prévisions de dépenses d’investissement pour l’année civile 2026 à environ 175 milliards de dollars, contre quelque 190 milliards annoncés en avril.
La directrice financière Amy Hood a lié cette baisse à la manière dont sont comptabilisés les futurs contrats de location de centres de données. À partir de l’exercice 2027, Microsoft prolonge de 15 à 25 ans la durée d’utilité estimée de ses centres de données et de ses immeubles de bureaux, ce qui fait basculer davantage de futurs contrats de location dans les contrats de location-exploitation, exclus des dépenses d’investissement. « En dehors de l’incidence de cette modification de la durée d’utilité, nos prévisions d’investissement en CapEx pour l’année civile 2026 restent inchangées », a déclaré Hood. La baisse de 15 milliards de dollars correspond donc à un reclassement, et non à une réduction des dépenses prévues.
Le flux de trésorerie disponible a reculé de 23 %, à 19,6 milliards de dollars, au quatrième trimestre, période durant laquelle les dépenses d’investissement ont atteint 41 milliards. La direction s’attend à ce qu’il reste positif au cours de l’exercice 2027. Le carnet de commandes commerciales s’élevait à 678 milliards de dollars, en hausse de 84 %, et Microsoft 365 Copilot a dépassé les 30 millions de licences payantes, les nouvelles souscriptions nettes ayant plus que doublé d’un trimestre à l’autre.
Liani prévoit une croissance régulière de l’ordre de la dizaine de pour cent au cours des trois prochaines années, avec une certaine pression sur les marges liée à la transition vers Azure et Microsoft 365, partiellement compensée par la maîtrise des coûts. Dans une note du 19 octobre, Wood a écrit que l’amélioration du sentiment des investisseurs et la hausse de la valorisation avaient relevé la barre. Il souhaite que les prévisions pour le trimestre suivant montrent qu’Azure maintient sa croissance à mesure que de nouvelles capacités de centres de données entrent en service.
Les valeurs de l’IA sous pression
L’action Meta a perdu plus de 9 % au cours de la semaine du 19 octobre, après que l’entreprise a enregistré un flux de trésorerie disponible négatif pour la première fois depuis son introduction en Bourse. Son écart de swap sur défaillance de crédit à cinq ans a atteint un niveau record, a rapporté CNBC. Le Nasdaq Composite était en voie de terminer le mois d’octobre en baisse de plus de 3 %. Les semi-conducteurs reculaient de plus de 15 % sur le mois.
Selon Mark Mahaney, qui dirige l’équipe de recherche sur Internet d’Evercore, les géants du cloud qui publieront leurs résultats la semaine prochaine pourraient annoncer une hausse de leurs dépenses d’investissement, peut-être jusqu’à 100 milliards de dollars. L’action Alphabet avait perdu plus de 5 % cette semaine-là, tandis qu’Amazon et Microsoft reculaient chacune d’environ 1 %. « La crainte du marché se reflète désormais dans le cours de l’action », a déclaré Mahaney. Selon lui, les titres pourraient progresser si les entreprises indiquaient ne pas avoir besoin de lever des capitaux ou n’annonçaient qu’une opération modeste en actions ou en dette.
Microsoft et Alphabet publient leurs résultats le jour même de la décision de politique monétaire de la Réserve fédérale. Amazon suivra jeudi, en même temps que la publication des données de septembre sur l’inflation PCE. L’indice PCE de base devait avoir progressé de 3,1 % sur un an, contre 3,0 % précédemment, a indiqué CNBC.
Notes et objectifs de cours
Bank of America a confirmé sa recommandation d’achat sur Alphabet. Boone a maintenu sa recommandation d’achat, mais abaissé son objectif de cours à 450 dollars, contre 515 dollars, invoquant les risques d’exécution et la pression sur Search. Business Insider recense 23 recommandations d’achat et quatre recommandations de conservation, soit un consensus d’achat fort, avec un objectif de cours moyen de 427,16 dollars. L’essentiel de la thèse haussière repose sur Cloud, les TPU et les propres modèles d’IA de l’entreprise.
Microsoft bénéficie d’un soutien similaire. Liani a confirmé sa recommandation d’achat et son objectif de cours de 600 dollars, tandis que Wood a maintenu le sien à 600 dollars. Samik Chatterjee, de J.P. Morgan, a conservé sa recommandation de surpondération et son objectif de 625 dollars. Il a indiqué que les investisseurs se concentreraient sur Azure, Microsoft 365 Commercial Cloud et Copilot. Pour les deux entreprises, la question reste de savoir si les chiffres du prochain trimestre justifieront les dépenses d’investissement.
Goldman Sachs inclut les deux entreprises dans sa liste de valeurs technologiques recommandées à l’achat et présentant un potentiel de hausse supplémentaire à l’approche de la publication des résultats. Gabriela Borges, analyste du secteur des logiciels, a qualifié Microsoft de société la mieux placée parmi les entreprises couvertes par Goldman dans ce secteur pour profiter de cycles de produits d’IA successifs. Elle a souligné les « aspects économiques unitaires et le rendement du capital investi » d’Azure, ainsi que la « flexibilité » des dépenses d’investissement de Microsoft. Au 24 octobre, l’action Microsoft avait progressé de plus de 8 % depuis le début de l’année, mais accusait du retard sur le S&P 500, a rapporté CNBC.
Concernant Alphabet, Eric Sheridan a reconnu les inquiétudes des investisseurs au sujet de la croissance des revenus de Search, de l’absence de lancement officiel d’un agent grand public et du risque que les habitudes des consommateurs évoluent vers des interfaces agentiques. Il estime que ces craintes sont en grande partie exagérées. Goldman considère les modèles de pointe d’Alphabet, Google Cloud et ses applications grand public comme des catalyseurs potentiels. À ce moment-là, l’action Alphabet n’avait progressé que d’environ 2 % depuis le début de l’année.
À surveiller mercredi
Pour Alphabet, les investisseurs suivront la croissance et la marge de Cloud, les commentaires sur les ventes de TPU, la croissance de Search face à une comparaison plus difficile, les amortissements et les charges d’exploitation, ainsi que toute modification des prévisions de dépenses d’investissement pour 2026.
Lors de la conférence téléphonique sur les résultats du deuxième trimestre, la direction a préparé le terrain pour plusieurs de ces comparaisons. Alphabet a relevé sa fourchette de dépenses d’investissement pour l’ensemble de 2026, la faisant passer de 180–190 milliards à 195–205 milliards de dollars, en invoquant l’accélération de la mise à disposition de capacités pour répondre à la demande. L’entreprise a ajouté que les dépenses d’investissement augmenteraient de nouveau de façon significative en 2027. Aux taux de change actuels, le directeur financier prévoit un léger effet défavorable des changes sur les revenus du troisième trimestre, après un effet favorable d’un point au deuxième trimestre. Search commence également à comparer ses résultats à une accélération qui avait débuté au troisième trimestre 2025. Enfin, les capacités restant limitées par l’offre, Alphabet prévoit de recourir davantage à des capacités tierces au troisième trimestre, le temps de développer les siennes, ce qui, selon la direction, exercera une pression modérée sur les marges de Cloud à court terme.
Le chiffre d’Azure de Microsoft sera comparé à la prévision de croissance de 45 % à taux de change constants communiquée par l’entreprise. La prévision de 44,8 % de Bank of America est conforme aux estimations du marché. Wood table sur environ 47 % et souhaite que les prévisions pour le trimestre suivant montrent une croissance stable à mesure que de nouvelles capacités de centres de données entrent en service.
Concernant les dépenses d’investissement, Microsoft a indiqué que celles du premier trimestre dépasseraient 50 milliards de dollars, soit plus du double du montant enregistré un an plus tôt. Bank of America prévoit 50,8 milliards, contrats de location-financement compris. Les investisseurs compareront ce chiffre aux prévisions d’environ 175 milliards de dollars pour l’année civile 2026, contre quelque 190 milliards annoncés en avril. Hood a précisé que les prévisions restaient inchangées en dehors de la modification de la durée d’utilité. Il faut donc distinguer le chiffre publié du plan sous-jacent.
Au quatrième trimestre, le flux de trésorerie disponible a reculé de 23 %, à 19,6 milliards de dollars ; la direction s’attend à ce qu’il reste positif au cours de l’exercice 2027. Les obligations de performance restantes liées aux activités commerciales ont augmenté de 84 %, à 678 milliards de dollars. Ce carnet de commandes ne sera utile que s’il se transforme en revenus à un rythme justifiant les capacités mises en place pour le servir. Microsoft 365 Copilot a dépassé les 30 millions de licences payantes. Borges, de Goldman, souligne les « aspects économiques unitaires et le rendement du capital investi » d’Azure.