


La Securities and Futures Commission (SFC) de Hong Kong a donné son feu vert, le 26 octobre 2026, à la première négociation sur le marché secondaire de fonds publics tokenisés. Deux fonds monétaires de ChinaAMC peuvent désormais être négociés sur une bourse agréée, offrant aux investisseurs une plus grande souplesse dans la gestion de leurs placements. La question est désormais de savoir si l’allongement des horaires de négociation apportera réellement de la liquidité.
D’un règlement publié en avril à un marché opérationnel
Dans sa circulaire du 20 avril 2026, la SFC a étendu l’application de ses directives de novembre 2023 sur la tokenisation au-delà des souscriptions et des rachats sur le marché primaire. Selon les avocats de King & Wood Mallesons, le cadre appliqué trouve ses origines dans les règles régissant les ETF.
Julia Leung, directrice générale de la SFC, a expliqué l’objectif :
« Cette initiative permet de négocier un produit financier traditionnel, une fois tokenisé, le soir et le week-end »
— Julia Leung, dans une déclaration du 20 avril.
Deux fonds de ChinaAMC disponibles sur PantherTrade
Selon PantherTrade, les transactions sur CUMFU-USD et CAMFF-HKD ont commencé le 15 octobre 2026 à 17 h, heure de Hong Kong. Les deux jetons sont considérés comme adaptés aux investisseurs particuliers et institutionnels.
Chaque jeton représente une part entière ou fractionnée du fonds monétaire numérique de ChinaAMC libellé en USD ou en HKD. La propriété est officiellement enregistrée hors chaîne, et PantherTrade ne permet pas aux utilisateurs de déposer ni de retirer les jetons.
D’après le site de HKEX, le fonds de ChinaAMC libellé en USD aurait une valeur de 564,33 millions de dollars américains, tandis que celui libellé en HKD s’élèverait à 98,40 millions de dollars américains, soit un total de 662,73 millions de dollars américains pour les deux fonds. Ce total correspond toutefois aux fonds dans leur ensemble, et non à leurs catégories de parts tokenisées ni aux transactions sur PantherTrade.
Ce que change réellement la négociation sur le marché secondaire
Sur le marché primaire, les investisseurs souscrivent des parts des fonds ou les rachètent directement auprès d’eux. Ces opérations ont généralement lieu pendant les plages de négociation en semaine et sont effectuées au prochain calcul de la valeur liquidative (VL).
Sur le marché secondaire, les investisseurs achètent et vendent des parts tokenisées via PantherTrade. Les transactions peuvent se poursuivre en dehors des plages de négociation habituelles. Toutefois, les prix dépendent de la demande du marché et peuvent différer de la VL.
Les volumes de transactions et la profondeur des carnets d’ordres pour les deux paires n’ont pas pu être vérifiés de manière indépendante. En l’absence de ces données, il reste difficile d’évaluer l’activité de négociation et la liquidité que les fonds ont attirées.
Teneurs de marché, alertes de VL et mécanismes d’arrêt d’urgence
Selon les règles de la SFC, les fournisseurs de fonds doivent faire tout leur possible pour désigner au moins un teneur de marché pour chaque produit. Tout teneur de marché doit donner un préavis de trois mois avant de se retirer.
Pour éviter que les investisseurs ne soient lésés par des prix abusifs, les plateformes doivent afficher des valeurs indicatives de la VL au moins toutes les 15 secondes. Si une transaction proposée s’écarte considérablement de la VL indicative, une alerte est déclenchée. Les alertes ne sont pas déclenchées toutes les 15 secondes.
D’autres mesures de protection sont prévues, notamment des limites de négociation, des périodes de réflexion et des informations sur les risques.
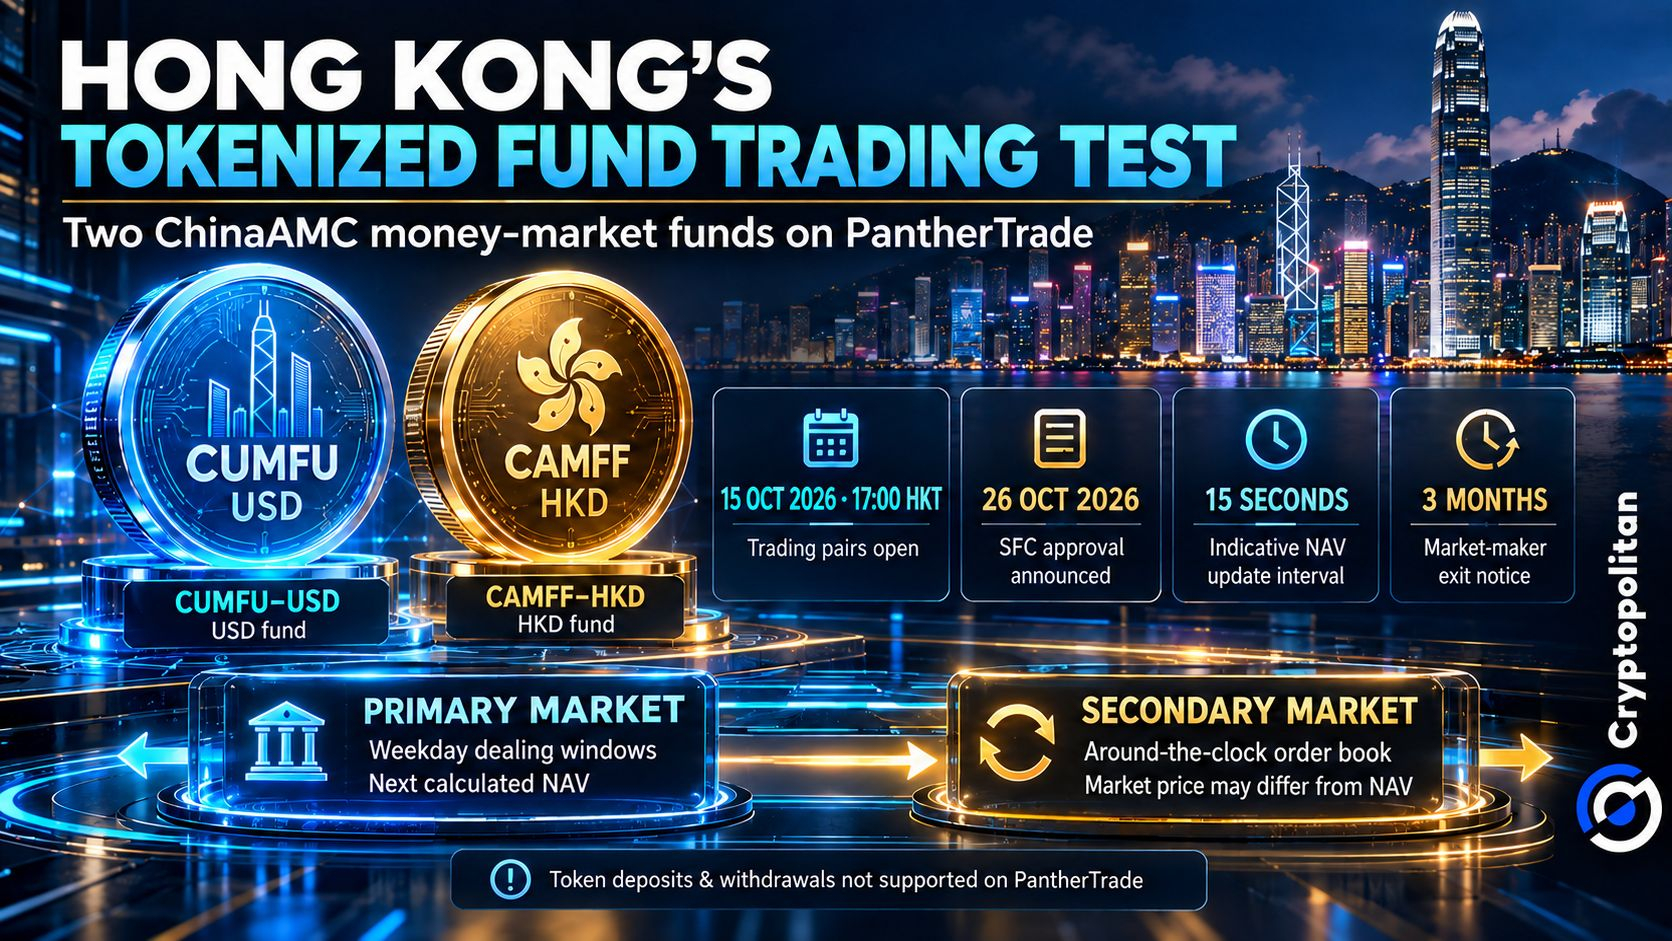 Test de négociation de fonds tokenisés à Hong Kong : ChinaAMC sur PantherTrade
Pourquoi les gestionnaires d’actifs du monde entier suivent la situation de près
L’intérêt des investisseurs incite les gestionnaires d’actifs à suivre de près le secteur des fonds tokenisés à Hong Kong. Une enquête menée par BCG/Aptos en octobre 2025 a révélé que 61 % des répondants prévoyaient d’accroître la part de leurs placements consacrée aux fonds en raison des avantages de la tokenisation. Toutefois, l’intérêt à lui seul ne suffit pas à garantir que des transactions auront lieu.
Hong Kong travaille à la mise en place des infrastructures nécessaires à ce marché. Le projet pilote de la HKMA mené en octobre 2025 a étudié l’utilisation de monnaies numériques pour le règlement de fonds tokenisés. Selon Cryptopolitan, la HKMA a annoncé, le 23 septembre 2026, son intention de mettre en place un règlement sur chaîne en continu. Par ailleurs, Standard Chartered a décidé d’utiliser HKDAP pour le règlement de fonds monétaires tokenisés au dernier trimestre de 2026. Pour les gestionnaires d’actifs du monde entier, la question est de savoir si ces innovations permettront de transformer l’intérêt des investisseurs en liquidité réelle.
Une disponibilité 24 h/24 et 7 j/7 ne signifie pas une liquidité instantanée
La négociation en continu offre aux investisseurs davantage d’occasions d’acheter et de vendre, mais ne garantit pas la disponibilité d’acheteurs. Les teneurs de marché contribuent à fournir de la liquidité, mais ils peuvent se retirer après avoir donné un préavis. Les transactions peuvent également être suspendues, tandis que les restrictions de PantherTrade concernant le dépôt et le retrait des jetons limitent la flexibilité des investisseurs.
Le véritable enjeu pour Hong Kong est de savoir si ces marchés peuvent attirer une activité de négociation suffisante pour assurer une liquidité fiable, en particulier en dehors des heures normales de marché.
Les esprits les plus brillants de la crypto lisent déjà notre newsletter. Vous voulez en faire partie ? Rejoignez-les.