

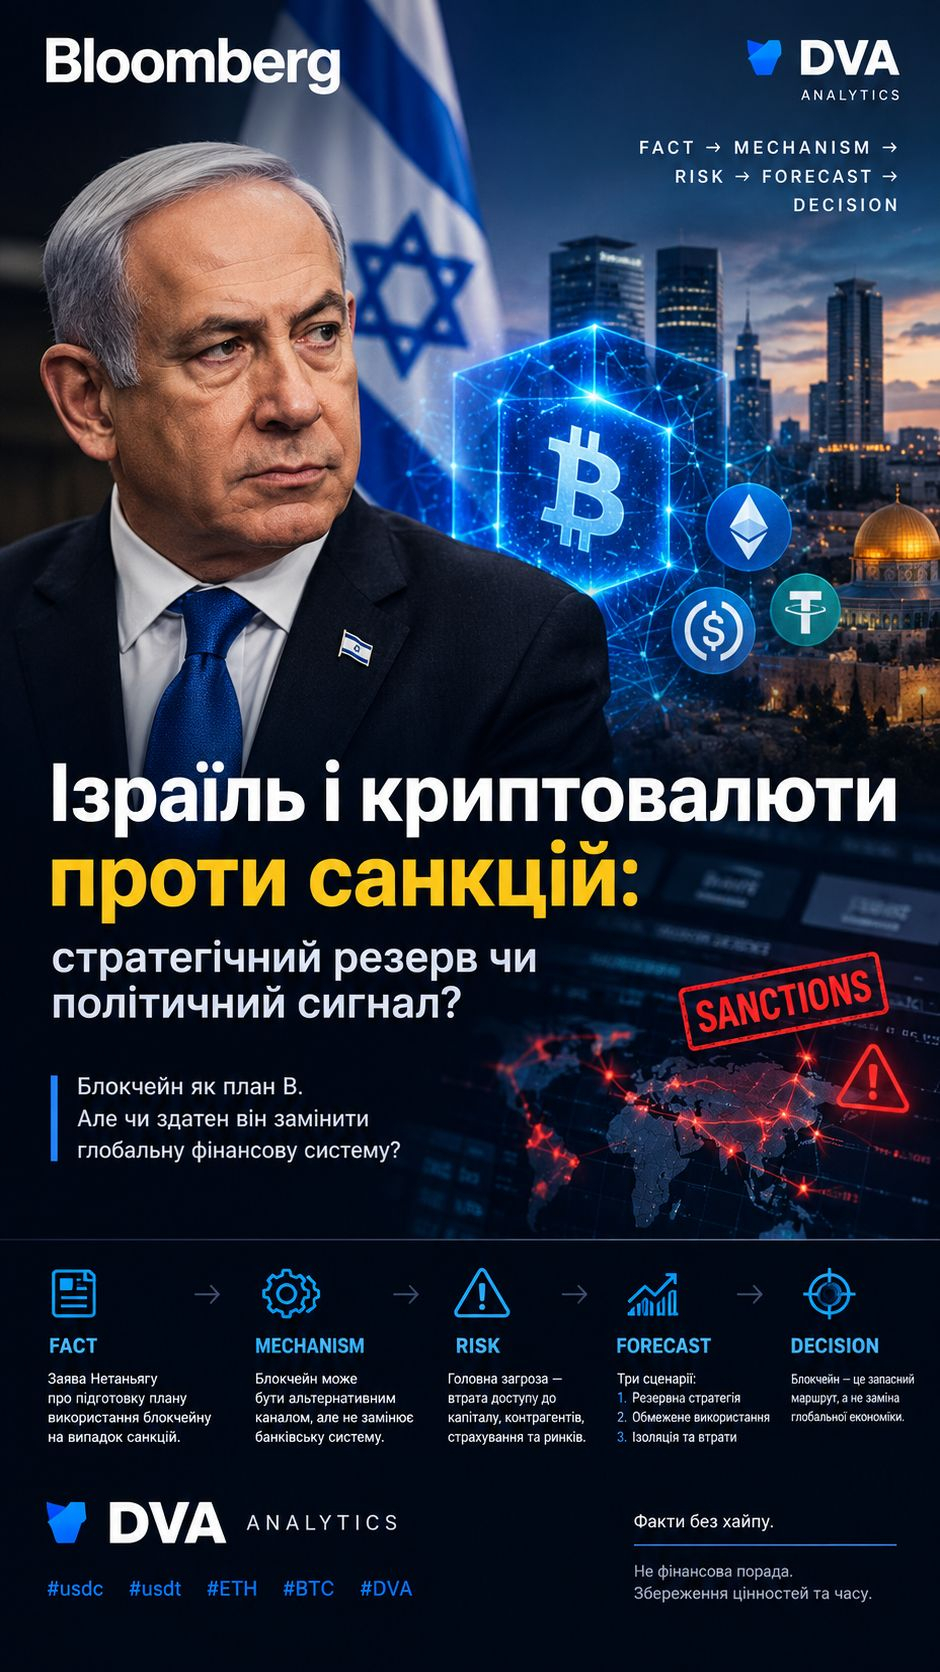
Israël et les cryptomonnaies contre les sanctions : réserve stratégique ou signal politique ?
DVA ANALYTICS • FAIT -> MÉCANISME -> RISQUE -> PRÉVISION -> DÉCISION
FAIT — l’État se prépare à un isolement financier
Le 23 octobre 2026, le Premier ministre israélien Benjamin Netanyahu a déclaré avoir ordonné la préparation d’un plan visant à recourir à la blockchain et à des mécanismes financiers alternatifs en cas de sanctions internationales, notamment de restrictions visant les banques israéliennes.
Dans un entretien accordé à la chaîne israélienne Channel 10, il a cité la blockchain parmi les outils susceptibles d’être utilisés pour réagir. Aucune architecture concrète du système, liste d’actifs numériques, mécanisme de règlement ni échéance de mise en œuvre n’a été présentée.
La déclaration est intervenue dans un contexte de pressions internationales croissantes liées à la politique israélienne dans les territoires palestiniens occupés. La veille, plusieurs pays occidentaux avaient annoncé des restrictions concernant le commerce de produits issus des colonies israéliennes en Cisjordanie.
Netanyahou a également soulevé la question de l’avenir de l’aide militaire américaine, en soulignant qu’Israël ne devait pas compter sur son maintien à long terme.
Il s’agit donc d’une conception plus large de l’autonomie stratégique : de la production militaire aux infrastructures financières.
Toutefois, il est important de distinguer deux faits : la préparation d’un plan de réserve ne signifie pas que des sanctions ont déjà été imposées à l’ensemble du système bancaire israélien, et la blockchain ne constitue pas un substitut prêt à l’emploi à ce système.
Sources : The Block, 23 octobre ; Reuters, 25 octobre 2026.
MÉCANISME — ce que la blockchain peut faire et ne peut pas faire
Le commerce international traditionnel dépend des banques correspondantes, des comptes en devises, des lignes de crédit, des assurances, des systèmes de paiement et de la confiance entre les contreparties.
Si une banque perd l’accès à certaines opérations internationales, le problème ne se limite pas aux transferts d’argent. Une entreprise peut ne pas obtenir de crédit, ne pas pouvoir régler un fournisseur, assurer une cargaison ou attirer un investisseur étranger.
La blockchain offre un autre moyen de transférer de la valeur numérique. Mais il y a un grand écart entre la possibilité d’effectuer une transaction et celle de soutenir une économie nationale.
1. Bitcoin — indépendance du protocole, mais pas de l’ensemble de l’économie.
Le réseau Bitcoin n’a pas d’opérateur central unique capable d’interrompre arbitrairement toutes les transactions. Il permet ainsi de transférer des BTC sans devoir nécessairement recourir à un virement bancaire traditionnel.
Cependant, le cours du BTC fluctue et son acceptation dépend de la contrepartie. La possibilité de recevoir des bitcoins ne garantit pas qu’un fournisseur acceptera de les utiliser pour payer du matériel, des ressources énergétiques ou des composants industriels.
1. Stablecoins — des règlements pratiques, mais de nouvelles dépendances.
Les jetons indexés sur le dollar américain peuvent permettre de transférer rapidement des équivalents numériques du dollar.
Un tel système dépend toutefois de l’émetteur, des réserves, des mécanismes de rachat, des plateformes d’échange et des intermédiaires de paiement. Un émetteur centralisé peut geler des actifs, et un intermédiaire peut restreindre les services offerts à un client.
Un dollar numérique sous forme de jeton n’équivaut pas à une indépendance vis-à-vis de l’ensemble du système financier en dollars.
1. Actifs tokenisés — moderniser les règlements, sans supprimer les obligations.
Des obligations, des dépôts et d’autres créances financières peuvent être représentés par des jetons numériques. Cela pourrait simplifier la comptabilité et les règlements, mais n’élimine ni le risque de crédit, ni les restrictions juridiques, ni la nécessité de disposer d’un débiteur fiable.
1. Canaux de paiement alternatifs — une solution de secours, pas un remplacement complet.
Un État peut étudier les règlements directs avec ses partenaires, les systèmes de paiement numériques et les mécanismes de réserve pour l’échange d’actifs. Certaines de ces solutions peuvent être utiles même sans cryptomonnaies.
Le critère essentiel n’est pas de savoir si un actif numérique peut être transféré, mais si le mécanisme peut permettre une opération économique réelle, légalement, de manière fiable et à une échelle suffisante.
RISQUE — pourquoi la technologie n’abolit pas les sanctions
Le 24 octobre, la Banque d’Israël a publiquement contesté l’idée que les cryptomonnaies puissent servir à contourner les sanctions. La banque centrale a appelé à préserver les liens économiques avec les principaux partenaires commerciaux et à se concentrer sur la prévention des sanctions.
Il s’agit d’un désaccord fondamental entre deux approches.
L’approche politique cherche un moyen de poursuivre les opérations même lorsque les conditions extérieures sont défavorables.
La banque centrale évalue les conséquences systémiques : la stabilité financière, l’accès aux marchés, la confiance des investisseurs et la capacité de l’économie à honorer ses obligations.
Risque 1. Le goulot d’étranglement n’est pas la blockchain, mais l’accès à l’économie réelle
Imaginons qu’un fabricant israélien reçoive un paiement en cryptomonnaie. Il doit acheter des composants importés, payer les salaires, les impôts, la logistique et les assurances.
Si le fournisseur n’accepte pas les actifs numériques, que la banque n’effectue pas la conversion et que l’assureur refuse de couvrir l’opération, le simple fait de recevoir des cryptomonnaies ne résout pas le problème.
La blockchain peut modifier le canal de transfert de valeur, mais elle ne crée pas automatiquement de la demande, de la liquidité ni de la confiance.
Risque 2. Une blockchain publique ne garantit pas l’anonymat
De nombreux réseaux conservent un registre public des transactions. Les sociétés d’analyse et les autorités chargées de l’application de la loi peuvent examiner les mouvements de fonds, tandis que les plateformes d’échange et les émetteurs de stablecoins peuvent appliquer des restrictions liées aux sanctions.
Ainsi, les cryptoactifs ne constituent pas un espace financier universel et invisible.
Risque 3. La perte de l’accès aux investissements peut coûter plus cher que les économies réalisées sur les transferts
Le secteur israélien des hautes technologies dépend des investissements internationaux, des marchés d’exportation, des services bancaires et de l’accès aux chaînes d’approvisionnement mondiales.
Si les investisseurs étrangers commencent à considérer les entreprises israéliennes comme des partenaires trop risqués, les conséquences pourraient toucher le financement des start-up, le recrutement, la recherche et la production industrielle.
Même un canal numérique efficace ne compense pas automatiquement la perte de financements, d’assurances et d’investissements.
Risque 4. Une possibilité technologique ne signifie pas qu’elle est juridiquement autorisée
Les régimes de sanctions varient selon les pays, les entités, les secteurs et les types d’opérations. L’utilisation d’actifs numériques ne dispense pas les participants des obligations légales applicables.
Un système de réserve responsable doit donc prévoir un contrôle juridique, la vérification des contreparties et une gestion transparente des risques, plutôt que de partir du principe qu’un réseau décentralisé supprime automatiquement les restrictions extérieures.
SIGNAL POLITIQUE — pourquoi le moment de la déclaration compte
Au moment de la déclaration, les élections législatives israéliennes n’étaient plus qu’à quelques jours. Le 27 octobre, le pays devait voter dans un contexte de vive concurrence politique.
Ce contexte est important, mais il ne faut pas le considérer comme une preuve définitive des motivations du Premier ministre.
La déclaration pouvait remplir simultanément trois fonctions :
· Intérieure : montrer aux partisans que le gouvernement était prêt à agir face aux pressions extérieures.
· Extérieure : signaler aux partenaires et aux critiques qu’Israël envisage différents scénarios pour assurer sa résilience économique.
· Stratégique : lancer un véritable travail d’élaboration de mécanismes financiers de réserve.
Ces fonctions ne s’excluent pas mutuellement. Un signal politique peut s’accompagner d’une planification concrète, et le contexte préélectoral ne prouve pas à lui seul l’absence d’une intention sérieuse.
La réaction de la banque centrale a toutefois montré que les dirigeants politiques et les institutions chargées de la stabilité financière n’évaluent pas de la même manière l’équilibre entre réserve technologique et risque d’isolement international.
Le 25 octobre, Reuters a rapporté que plus de 100 économistes, représentants du monde des affaires et anciens responsables avaient exprimé leur inquiétude au sujet de la proposition. Ils ont mis en garde contre ses conséquences possibles pour les investissements, l’emploi et la situation économique internationale d’Israël.
Il ne s’agit plus seulement d’un débat sur les cryptomonnaies. C’est un débat sur le coût des décisions politiques pour la confiance économique.
PRÉVISIONS — trois scénarios possibles
Scénario A. Une réserve financière judicieuse.
Israël met au point des canaux de paiement de secours, améliore son infrastructure numérique et teste des technologies destinées aux règlements internationaux légaux.
Dans ce cas, la blockchain pourrait devenir l’un des éléments d’un système de résilience plus vaste, aux côtés des banques traditionnelles, des réserves de devises et des accords commerciaux.
Scénario B. Une utilisation limitée des cryptoactifs.
Certaines entreprises utilisent des actifs numériques pour certains paiements, lorsque la loi l’autorise et que les contreparties y consentent.
Cela peut aider pour certaines opérations, mais ne permettra pas de remplacer pleinement le système financier international.
Scénario C. Escalade politique et isolement financier.
Si les restrictions internationales s’étendent, des canaux alternatifs pourraient maintenir la possibilité d’effectuer certaines transactions. Toutefois, les coûts du commerce, l’accès aux capitaux, les assurances et les importations pourraient considérablement augmenter.
Dans ce scénario, une réserve technologique aurait un effet limité si elle n’était pas accompagnée de mesures politiques et économiques visant à préserver les liens internationaux.
À ce stade, rien ne permet d’affirmer qu’Israël a déjà choisi l’un de ces scénarios. On sait publiquement qu’il a été demandé de préparer un plan, mais pas qu’un système doté de mécanismes opérationnels définis ait été approuvé.
DÉCISION — une leçon pour l’Ukraine et les particuliers
Il faut considérer le cas israélien non comme la preuve que les cryptomonnaies peuvent sauver un État des sanctions, mais comme un test de notre compréhension de la résilience financière.
Pour l’Ukraine, les priorités concrètes pourraient être les suivantes :
1. Prévoir des solutions de secours pour l’infrastructure de paiement. Disposer d’autres canaux légaux de règlement international en cas de défaillance technique ou de restrictions.
2. Assurer l’interopérabilité technologique. Développer des solutions de paiement numériques capables de fonctionner avec le système bancaire, plutôt que de simplement le reproduire.
3. Garantir la clarté juridique. Établir des règles claires pour l’utilisation des actifs numériques, la vérification des contreparties et la protection des utilisateurs.
4. Préserver les liens extérieurs. Maintenir l’accès aux marchés internationaux, aux investissements, aux assurances et au financement du commerce.
5. Diversifier sans se bercer d’illusions. Ne pas dépendre d’un seul canal, d’un seul émetteur ou d’un seul type d’actif, sans pour autant considérer l’un d’eux comme exempt de risque.
Le même principe s’applique aux particuliers. Un portefeuille non dépositaire peut réduire la dépendance à l’égard d’un établissement financier en particulier, mais il n’élimine ni la volatilité des actifs, ni le risque de perdre ses clés, ni les restrictions de conversion, ni les obligations légales.
EN BREF — DVA
FAIT : Netanyahou a demandé la préparation d’un plan prévoyant le recours à la blockchain en cas d’éventuelles sanctions internationales. La Banque d’Israël a publiquement mis en doute l’utilité des cryptomonnaies comme moyen de contourner les sanctions.
MÉCANISME : la blockchain peut offrir un autre canal de transfert de valeur numérique, mais elle ne remplace pas l’ensemble des relations bancaires et économiques internationales.
RISQUE : la principale menace ne réside pas dans l’impossibilité technique d’effectuer une transaction, mais dans la perte d’accès aux contreparties, aux capitaux, aux assurances, aux importations et à la confiance.
SIGNAL POLITIQUE : le contexte préélectoral confère une importance politique à la déclaration, mais ne permet pas de la considérer automatiquement comme de la simple rhétorique électorale.
DÉCISION : la blockchain est pertinente en tant qu’outil de réserve contribuant à la résilience financière, et non comme substitut à l’économie mondiale.
Idée centrale : l’indépendance financière ne se mesure pas seulement à la capacité de transférer un actif sans intermédiaire, mais aussi à la possibilité de l’échanger légalement contre des biens, des services et des ressources réels.
La technologie peut créer un itinéraire de secours. Mais elle ne peut, à elle seule, rétablir la confiance, remplacer les marchés internationaux ni compenser les conséquences de l’isolement politique.
DVA — des faits, sans battage médiatique.
Ceci ne constitue pas un conseil financier. Préserver la valeur et le temps.
#USDC #usdt #ETH #BTC #DVAnews