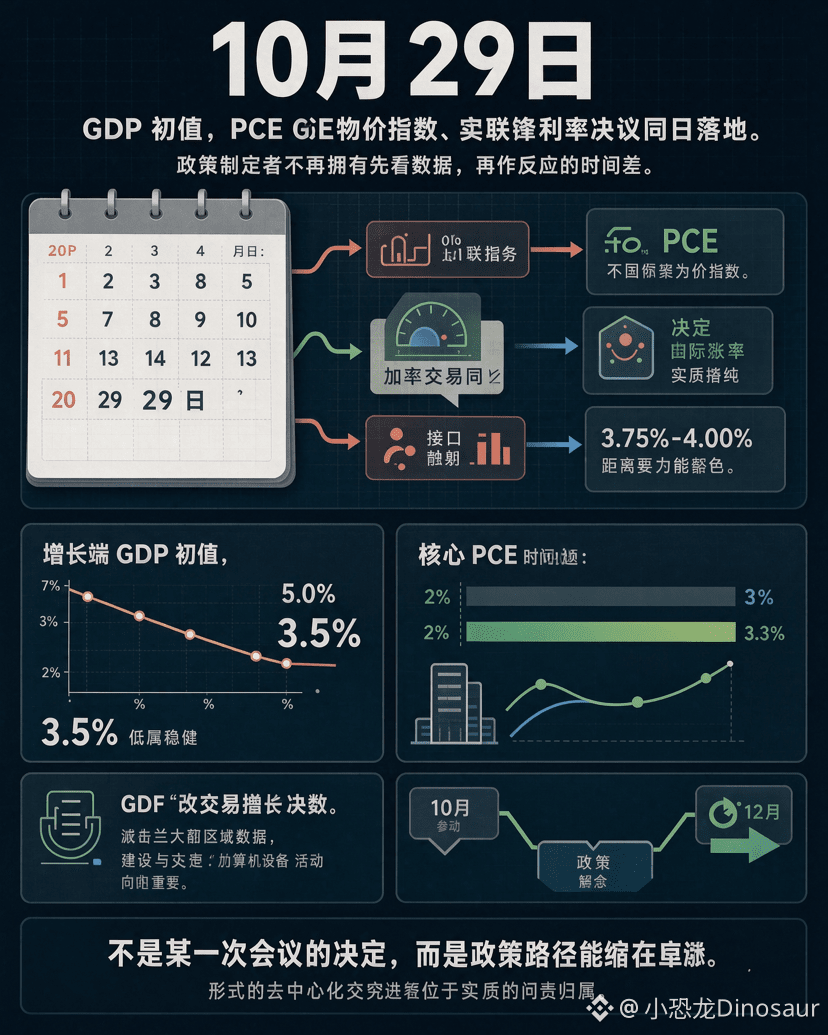

#美国下周将公布Q3GDP和9月PCE Jeudi prochain (29 octobre), la première estimation du PIB américain du troisième trimestre et l’indice des prix PCE de septembre seront publiés le même jour, tandis que la décision de la Réserve fédérale sur les taux d’intérêt est justement prévue aux premières heures de la journée. Le fait que ces trois événements se retrouvent sur la même page du calendrier est en soi un signal : les responsables de la politique monétaire ne disposent plus du délai qui leur permettait de « consulter les données d’abord, puis de réagir ».
Commençons par la croissance. Le suivi de la croissance du PIB au troisième trimestre réalisé par le modèle GDPNow de la Fed d’Atlanta a été révisé à la baisse, passant de 5,0 % fin juillet à 3,5 % le 20 octobre, son niveau le plus bas depuis le lancement du suivi. Cette révision s’explique principalement non par un effondrement de la consommation, mais par des abaissements simultanés des estimations de l’investissement privé, des dépenses publiques et des exportations nettes. À 3,5 %, la croissance reste solide, mais son évolution compte davantage que son niveau : la dynamique de croissance commence à s’essouffler par rapport aux sommets du premier semestre.
Passons à l’inflation. Les prévisions d’inflation sous-jacente mesurée par le PCE sur un an oscillent autour de 3,3 %, inchangées par rapport à juillet et encore nettement au-dessus de l’objectif de 2 %. La composition de l’inflation complique davantage la situation : la hausse des prix des composants et équipements informatiques, alimentée par la construction de centres de données dédiés à l’IA, constitue une nouvelle source de pression qui échappe aux cadres traditionnels d’analyse du cycle. Selon le modèle de la Fed de New York, l’engouement pour les investissements dans l’IA explique en partie la croissance du troisième trimestre supérieure aux attentes, alors que cette même force contribue précisément à rendre les prix plus rigides.
Il en résulte une combinaison tiède, mais suffisante pour geler les baisses de taux : le PIB n’est pas assez faible pour signaler une récession, et le PCE n’est pas assez modéré pour justifier un changement de cap. En septembre, la Fed a déjà relevé ses taux à une fourchette de 3,75 % à 4,00 %, et le graphique à points indique qu’une autre intervention pourrait avoir lieu d’ici la fin de l’année. Les anticipations d’un statu quo en octobre se renforcent sur les marchés, mais l’incertitude demeure pour décembre. Ce qui se réduit réellement, ce n’est pas la marge de décision lors d’une réunion donnée, mais la visibilité sur la trajectoire de la politique monétaire : lorsque la croissance ralentit tandis que l’inflation ne coopère pas, la dépendance aux données cesse de signifier « attendre davantage d’informations » et se transforme en « être contraint de choisir malgré des informations incomplètes ». La publication simultanée de jeudi prochain ne fera que placer ce dilemme sous les projecteurs.