

Prancis bukan negara kecil. Ini salah satu kekuatan ekonomi utama Eropa. Namun, sekarang negara tersebut menghadapi kombinasi berbahaya: kerusuhan sosial, kebuntuan politik, defisit anggaran yang besar, dan biaya utang yang terus menekan.
Dan ketika sebuah negara kehilangan kemampuan untuk meyakinkan rakyat sekaligus investor, masalahnya bukan lagi sekadar demonstrasi.
MASALAHNYA ADALAH SIAPA YANG MASIH PERCAYA BAHWA NEGARA INI MAMPU MENGENDALIKAN MASA DEPANNYA.
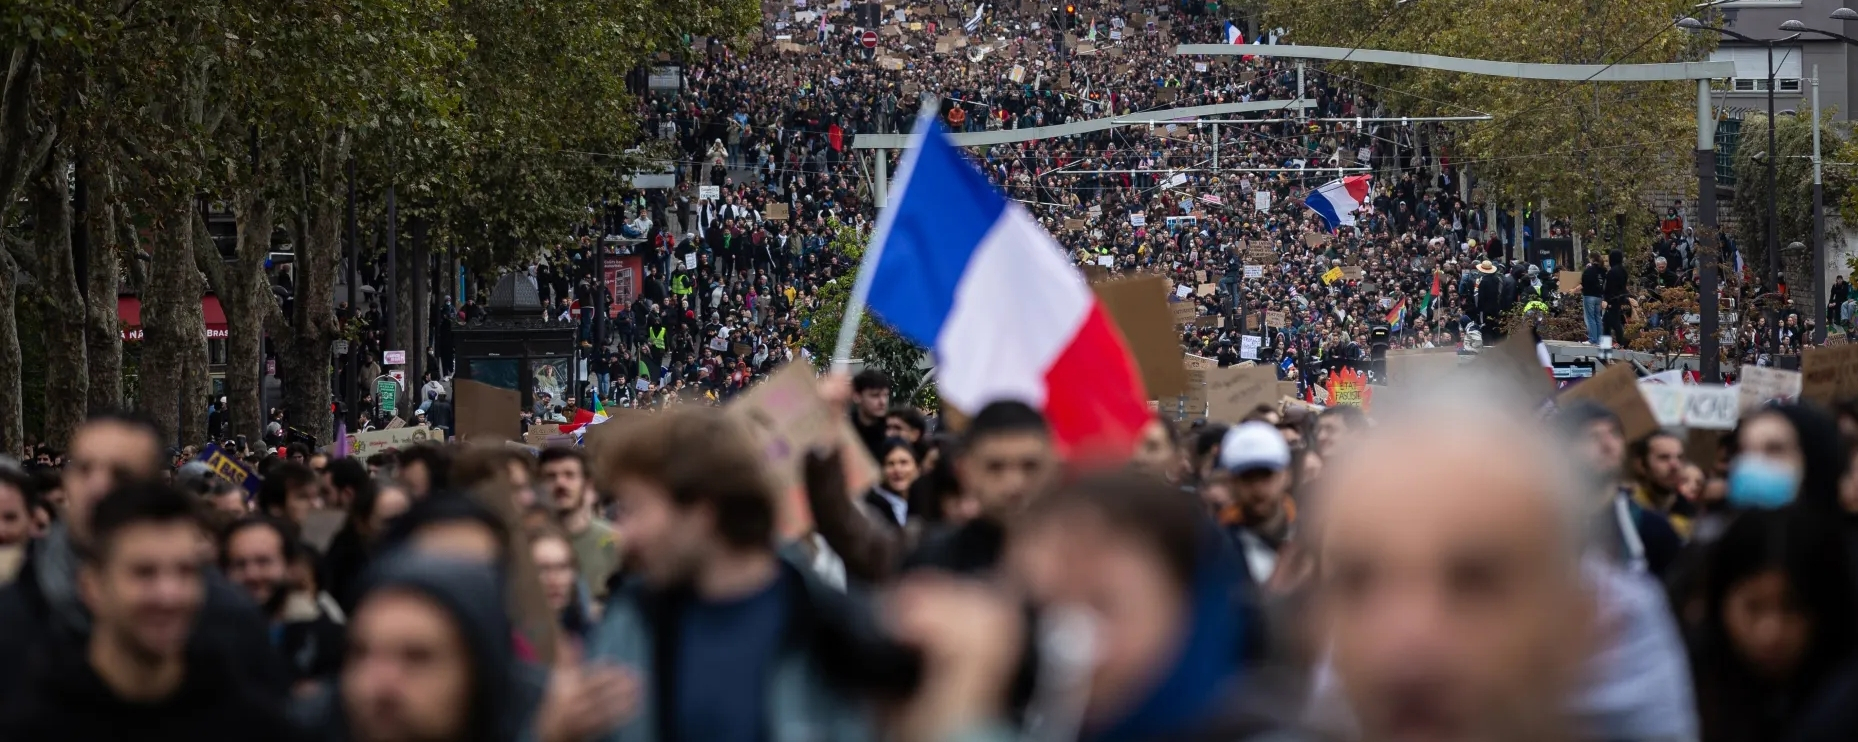
Pada 24 Oktober 2026, ratusan ribu orang turun ke jalan di berbagai kota Prancis. Kementerian Dalam Negeri memperkirakan sekitar 410.000 demonstran berpartisipasi. Sementara itu, serikat pekerja CGT mengklaim jumlahnya mencapai sekitar 800.000 orang, termasuk 250.000 di Paris.
Perbedaan angka itu besar. Namun, satu hal tidak bisa diabaikan: kemarahan sosial telah berkembang menjadi persoalan ekonomi dan politik yang serius.
Ketika demonstrasi yang awalnya berlangsung relatif damai berubah menjadi bentrokan di Paris dan Marseille, pasar menghadapi pertanyaan yang jauh lebih penting daripada siapa yang menang dalam pertarungan politik.
BERAPA BESAR KERUGIAN YANG AKAN DITANGGUNG EKONOMI PRANCIS JIKA KETIDAKPASTIAN INI TERUS BERLANJUT?
1. DEFISIT ANGGARAN: PEMERINTAH INGIN BERHEMAT, TETAPI POLITIK BISA MENGGAGALKANNYA.
Prancis menargetkan defisit anggaran turun menjadi 5% dari produk domestik bruto atau PDB pada 2027, dari proyeksi 5,4% pada 2026.
Angka 5,4% berarti pengeluaran pemerintah melampaui pendapatan sebesar nilai yang setara dengan 5,4% dari total output ekonomi tahunan. Ini bukan berarti seluruh defisit tersebut merupakan utang baru dalam bentuk yang sama, tetapi menunjukkan betapa besar kesenjangan fiskal yang harus dikelola.
Untuk memperbaiki keadaan, pemerintah membutuhkan langkah penghematan dan keputusan anggaran yang bisa bertahan menghadapi perlawanan politik.
Masalahnya, parlemen terpecah dan kelompok oposisi menentang sejumlah rencana pemerintah.
Jika penghematan dipangkas demi meredam protes, target fiskal bisa meleset. Jika pemerintah memaksakan penghematan, perlawanan sosial berpotensi semakin keras.
Inilah jebakannya: pemerintah harus memilih di antara keputusan yang sama-sama mahal secara politik.
Pada 27 Oktober, parlemen dijadwalkan melanjutkan pembahasan langkah-langkah anggaran. Salah satu opsi yang dapat dipertimbangkan pemerintah adalah Pasal 49.3 Konstitusi Prancis, yang memungkinkan rancangan undang-undang tertentu disahkan tanpa pemungutan suara akhir, kecuali jika pemerintah kemudian dijatuhkan melalui mosi tidak percaya.
Namun, prosedur konstitusional bukan mesin ajaib yang menghapus defisit. Bahkan jika anggaran berhasil diloloskan, pertanyaan berikutnya tetap sama: apakah penghematan yang disepakati cukup untuk memperbaiki keuangan negara?
2. OBLIGASI PRANCIS: KETIKA INVESTOR MEMINTA KOMPENSASI LEBIH BESAR.
Pada pekan sebelumnya, imbal hasil obligasi pemerintah Prancis tenor 10 tahun naik 11 basis poin pada hari Kamis, mencapai level tertinggi sejak 2002, menurut laporan CNBC.
Basis poin adalah satuan untuk mengukur perubahan imbal hasil. Sebelas basis poin setara dengan kenaikan 0,11 poin persentase.
Jangan salah memahami mekanismenya. Imbal hasil obligasi bukan suku bunga yang otomatis dibayarkan pemerintah kepada seluruh pemegang utang lama setiap kali angkanya naik. Namun, kenaikan imbal hasil pasar mencerminkan perubahan harga obligasi dan dapat meningkatkan biaya pembiayaan ketika pemerintah menerbitkan utang baru atau membiayai kembali utang yang jatuh tempo.
Ketika investor meminta imbal hasil lebih tinggi, pemerintah menghadapi pilihan yang tidak menyenangkan: menerima biaya pinjaman yang lebih mahal, mengurangi kebutuhan pembiayaan, atau meyakinkan pasar bahwa risiko fiskalnya terkendali.
Kenaikan imbal hasil Prancis juga memperlebar selisih terhadap obligasi pemerintah Jerman tenor 10 tahun, yang menjadi salah satu acuan utama pasar utang zona euro. Selisih tersebut dilaporkan mencapai level terlebar sejak November 2011.
Apa artinya?
Investor tidak menilai semua negara Eropa memiliki risiko yang sama. Ketika premi risiko Prancis melebar terhadap Jerman, pasar sedang menilai ulang perbedaan risiko di antara kedua negara tersebut.
Dan semakin lama ketidakpastian politik berlangsung, semakin sulit bagi pemerintah untuk meyakinkan investor bahwa defisit akan turun sesuai target.
3. MOODY'S MEMPERTAHANKAN PERINGKAT Aa3, TETAPI PROSPEKNYA TETAP NEGATIF.
Pada Jumat, 23 Oktober 2026, Moody's mempertahankan peringkat kredit Prancis di Aa3 dengan prospek negatif.
Peringkat Aa3 masih berada dalam kategori kualitas kredit tinggi. Jadi, ini bukan pengumuman bahwa Prancis telah gagal membayar utangnya.
Namun, prospek negatif menunjukkan bahwa risiko penurunan peringkat masih membayangi.
Moody's menyoroti fragmentasi politik yang berpotensi terus mengganggu fungsi lembaga legislatif. Sebaliknya, peluang untuk menstabilkan prospek kredit akan membaik apabila pemerintah mampu mempersempit defisit anggaran.
Inilah inti persoalannya: pasar tidak hanya memperhitungkan berapa besar utang sebuah negara, tetapi juga apakah pemerintahnya mempunyai kemampuan politik untuk mengendalikannya.
Negara bisa memiliki ekonomi besar dan institusi yang mapan, tetapi jika kebijakan fiskalnya terus terhambat pertarungan politik, ketidakpastian tetap bisa menaikkan premi risiko.
4. PERTUMBUHAN EKONOMI: KETIKA KETAKUTAN MEMBUAT UANG BERHENTI BERGERAK.
ING memperkirakan pertumbuhan PDB Prancis hanya 0,3% pada 2026 dan 0,6% pada 2027.
Angka tersebut merupakan proyeksi, bukan hasil akhir yang sudah dipastikan.
Tetapi bayangkan tekanan yang harus dihadapi ekonomi ketika pertumbuhan sudah lemah, sementara ketidakpastian politik dan biaya pembiayaan meningkat.
Konsumen dapat menunda belanja. Wisatawan bisa mengubah rencana perjalanan. Perusahaan dapat menunda ekspansi. Investor bisa menunggu sebelum menanamkan modal.
Masing-masing keputusan mungkin terlihat kecil. Namun, ketika dilakukan secara bersamaan, dampaknya dapat merambat ke seluruh perekonomian.
Bisnis kehilangan pendapatan. Perusahaan menahan perekrutan. Penerimaan pajak berpotensi melemah. Sementara itu, kebutuhan pembiayaan pemerintah tetap berjalan.
Dan di situlah lingkaran tekanan mulai terbentuk: pertumbuhan melemah, penerimaan fiskal berisiko tertekan, kebutuhan penghematan meningkat, dan keputusan penghematan kembali memicu perlawanan politik.
Prancis pernah menghadapi gangguan ekonomi akibat protes sebelumnya. Menurut estimasi yang dikutip dalam laporan ING, gerakan Rompi Kuning pada kuartal IV 2018 diperkirakan mengurangi pertumbuhan PDB kuartalan sebesar 0,1 poin persentase. Aksi mogok terkait reformasi pensiun pada 2023 juga diperkirakan mengurangi pertumbuhan PDB kuartal I sekitar 0,1 poin persentase.
Angka historis tersebut tidak membuktikan bahwa krisis sekarang pasti memiliki dampak yang sama. Namun, pengalaman itu menunjukkan bahwa gangguan sosial bisa meninggalkan jejak ekonomi yang nyata.
5. SEKTOR BISNIS YANG PALING RENTAN: RITEL, PARIWISATA, TRANSPORTASI, DAN PERBANKAN.
Menurut analisis ING, sektor ritel, perhotelan, pariwisata, transportasi, dan logistik termasuk yang paling langsung terpapar oleh gejolak.
Toko bisa kehilangan pengunjung atau terpaksa tutup. Hotel, kafe, dan restoran bisa kehilangan transaksi yang tidak selalu dapat diganti pada hari berikutnya. Gangguan transportasi juga dapat memperlambat distribusi barang dan aktivitas bisnis.
Jaringan kamar dagang Prancis, berdasarkan angka yang dikutip ING, memperkirakan lebih dari 2.000 bisnis telah terdampak langsung hingga Selasa.
Carrefour menjadi contoh nyata tekanan yang dihadapi sektor ritel. Saham perusahaan tersebut anjlok lebih dari 14% pada Rabu setelah memangkas prospek laba dan mengurangi investasi. Perusahaan menyebut kerusuhan, bersama kenaikan biaya energi, sebagai faktor yang membebani sentimen konsumen.
Artinya, persoalannya bukan hanya kerusakan fisik atau toko yang tutup.
Ketika rumah tangga khawatir terhadap masa depan, belanja dapat dikurangi. Ketika perusahaan memperkirakan permintaan melemah, investasi bisa dipangkas. Dan ketika pendapatan turun, tekanan terhadap keuntungan perusahaan meningkat.
Sektor perbankan juga tidak kebal.
Menurut Kevin Thozet dari Carmignac, ketidakpastian berkepanjangan dapat memperlambat pertumbuhan pinjaman dan menambah masalah kredit. Biaya ekuitas yang tinggi juga dapat menjadi tekanan bagi valuasi bank.
Jika ekonomi melemah dan sebagian debitur kesulitan membayar pinjaman, risiko kredit dapat meningkat. Namun, besarnya dampak akhirnya akan bergantung pada kondisi ekonomi, kualitas aset bank, serta respons kebijakan pemerintah dan bank sentral.
6. BAGAIMANA DENGAN LVMH DAN INDUSTRI BARANG MEWAH PRANCIS?
Prancis dikenal sebagai pusat industri barang mewah dunia. Tetapi bahkan merek besar pun tidak sepenuhnya terisolasi dari gejolak domestik.
Menurut angka yang dikutip dalam laporan CNBC, Prancis menyumbang sekitar 8% pendapatan LVMH pada 2025. Ini menunjukkan bahwa paparan langsung perusahaan terhadap pasar domestik relatif terbatas dibandingkan total pendapatannya.
Namun, ada jalur risiko lain: pariwisata.
Pembelian bebas pajak atau tax-free shopping menyumbang sekitar 20% pendapatan LVMH di Prancis, menurut Thozet.
Jika wisatawan menghindari wilayah yang terdampak, mengurangi kunjungan, atau menunda belanja, aktivitas tersebut dapat ikut tertekan.
Dengan kata lain, perusahaan yang menjual produknya secara global tetap bisa terkena dampak ketika salah satu pusat pariwisata dan konsumsi mewah dunia mengalami gangguan.
7. PROTES 5 NOVEMBER: UJIAN BERIKUTNYA BAGI PEMERINTAH DAN PASAR.
Demonstrasi lanjutan direncanakan pada 24 Oktober, sementara aksi mogok dan protes nasional yang didukung serikat pekerja dijadwalkan pada 5 November.
Investor akan mengamati tiga hal utama.
Pertama, apakah pemerintah mampu meloloskan anggaran 2027 dengan langkah fiskal yang cukup kredibel.
Kedua, apakah protes berkembang menjadi gangguan berkepanjangan yang memengaruhi konsumsi, pariwisata, investasi, dan aktivitas bisnis.
Ketiga, apakah kenaikan premi risiko obligasi Prancis berlanjut dan semakin memperlebar selisih imbal hasil terhadap Jerman.
Ketiganya saling berkaitan.
Jika pemerintah berhasil memberikan kepastian anggaran dan meredakan kekhawatiran fiskal, tekanan pasar dapat berkurang. Sebaliknya, jika kebuntuan politik berlanjut, pertumbuhan melemah, dan target penghematan semakin sulit dicapai, risiko terhadap aset Prancis dapat meningkat.
Tidak ada jaminan bahwa skenario terburuk akan terjadi. Tetapi mengabaikan hubungan antara politik, anggaran, dan pasar keuangan juga merupakan kesalahan besar.
KESIMPULAN: KRISIS POLITIK BISA BERUBAH MENJADI TAGIHAN EKONOMI.
Prancis sedang menghadapi ujian yang jauh lebih kompleks daripada sekadar mengendalikan demonstrasi.
Pemerintah harus memulihkan kepercayaan, menjaga stabilitas politik, mengendalikan defisit, dan meyakinkan investor bahwa utang negara tetap berada di jalur yang dapat dikelola.
Sementara itu, dunia usaha menghadapi ketidakpastian permintaan, masyarakat menghadapi tekanan ekonomi, dan investor harus menilai ulang risiko yang selama ini mereka terima.
Inilah kenyataan keras dalam sistem ekonomi modern: krisis politik tidak berhenti di gedung parlemen atau jalanan yang dipenuhi demonstran.
Dampaknya dapat menjalar ke harga obligasi, biaya pembiayaan perusahaan, keputusan investasi, lapangan kerja, dan pertumbuhan ekonomi.
Dan ketika sebuah negara harus membayar lebih mahal untuk memperoleh kepercayaan pasar, pertanyaannya bukan lagi sekadar berapa besar utangnya.
PERTANYAANNYA ADALAH: APAKAH PEMERINTAH MASIH MAMPU MENGAMBIL KEPUTUSAN YANG DIBUTUHKAN UNTUK MENGENDALIKAN UTANG ITU?
Karena pada akhirnya, sebuah negara tidak cukup hanya memiliki ekonomi besar. Negara itu juga harus mampu mengelola keuangannya, mengambil keputusan, dan mempertahankan kepercayaan terhadap institusinya.
Jika ketiganya gagal berjalan beriringan, harga yang harus dibayar bisa jauh lebih besar daripada kerusuhan yang terlihat di jalanan.
Sumber: CNBC, laporan Hugh Leask, 24 Oktober 2026; pernyataan Moody's; analisis ING, Natixis CIB, Ebury, dan Carmignac sebagaimana dikutip dalam laporan.
#Prancis #EkonomiGlobal #PasarKeuangan #Obligasi #UtangNegara #Geopolitik #Investasi #EkonomiPolitik