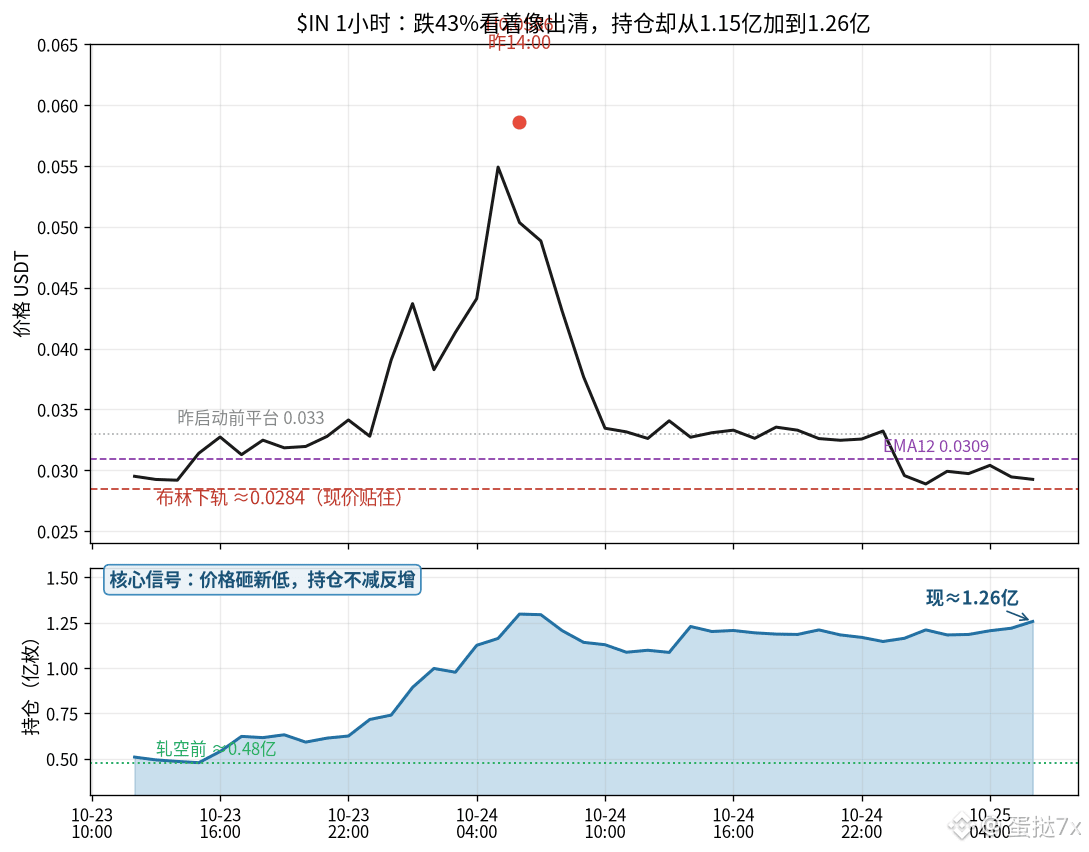
$IN En 24 heures, le cours a chuté de 43 % : il est passé d’un plus haut à 0,0535 à 0,0284, pour un volume d’échanges sur les contrats d’environ 106 millions de dollars. On dirait que la vague d’achats impulsifs d’hier a déjà été entièrement purgée. Pourtant, l’intérêt ouvert sur les contrats Binance est toujours figé à 126 millions de jetons : avant le déclenchement du short squeeze hier à 23 h, il n’était que d’environ 47,8 millions. Après la chute, les positions sont même nettement plus élevées qu’autour du pic d’hier après-midi.
Hier midi, j’avais écrit à propos de ce mouvement : le cours était alors à 0,042. J’avais dit que les acheteurs qui poursuivaient la hausse allaient payer leur apprentissage ici ; tant que l’intérêt ouvert ne retombait pas sous les 80 millions et que la proportion de comptes acheteurs ne descendait pas à 65 %, impossible d’atteindre 0,050. Si le cours perdait l’EMA12 à 0,037 en graphique horaire, le prochain objectif était 0,033. Ensuite, le cours a traversé 0,037 puis 0,033 : la direction que j’avais indiquée était la bonne. Aujourd’hui, il faut vérifier si les positions ont été débouclées après la chute — la réponse est non. À 7 h ce matin, l’intérêt ouvert était d’environ 115 millions de jetons ; la bougie horaire de 8 h a plongé directement de 0,033 à 0,0288, traversant d’un seul coup le palier qui subsistait depuis hier après-midi. Pendant ces quelques heures où le cours a évolué entre 0,028 et 0,030, l’intérêt ouvert a au contraire grimpé à 126 millions.
La proportion de comptes particuliers acheteurs n’est passée que de 75,7 %, près du sommet, à 68,5 % ; la proportion de positions acheteuses des gros investisseurs, calculée en fonction des positions, reste figée à 53,8 %, presque inchangée. Le taux de financement a été réglé à −1,58 % à minuit et était encore à −0,51 % à midi : les vendeurs continuent de payer. Le RSI horaire est tombé à 39,9, le J du KDJ à 14,7, et le cours actuel frôle exactement les bandes inférieures de Bollinger et de Keltner, toutes deux autour de 0,0284. L’EMA12, toujours au-dessus à 0,0309, n’a pas été reprise ; l’ATR horaire est encore à 8,3 %, la volatilité ne s’est donc absolument pas calmée.
Le mécanisme se résume en une phrase : les positions prises en poursuivant la hausse hier sont toujours sous l’eau, et de nouveaux acheteurs renforcent leurs positions à bas niveau. La division par deux du cours donne l’impression d’une purge, mais la structure des positions montre que les participants n’ont pas vraiment quitté le marché.
Je considère le niveau de la bande inférieure à 0,0284 comme un plancher provisoire, pas comme une purge. Tant que l’intérêt ouvert ne retombe pas d’abord sous les 90 millions de jetons et que la proportion de comptes acheteurs ne revient pas sous 60 %, un rebond se heurtera d’abord à l’EMA12 à 0,0309. Tant que le taux de financement reste autour de −0,5 %, je n’ouvrirai aucune position, ni à l’achat ni à la vente, sur cette portion. Ceci reflète mon opinion personnelle.
#IN #合约数据 #Positions