Plus de 230 000 BTC (environ 21 milliards de dollars) ont été transférés sur la blockchain le 23 octobre, lors de la plus importante vague de dépenses de gros UTXO en 2026 — aucune hausse des flux vers les plateformes d’échange n’a suivi, ce qui suggère une rotation d’adresses plutôt que des ventes. Le bitcoin s’est stabilisé autour de 81 700 dollars après avoir chuté jeudi à 80 790 dollars (à la suite de la pire séance du Nasdaq depuis juin, en baisse de 2,6 %). Selon les analystes, la fourchette de 80 000 à 85 000 dollars devrait se maintenir jusqu’aux élections de mi-mandat du 3 novembre. La confiance des consommateurs américains est restée à 48,0 — son deuxième plus bas niveau jamais enregistré — tandis que les anticipations d’inflation à un an ont progressé à 4,7 %, avant la réunion de la Fed des 27 et 28 octobre. Les dépôts des investisseurs coréens ont chuté de 36,5 %, passant du pic de juin à 139 700 milliards de wons à 88 700 milliards, tandis que les particuliers continuaient d’acheter malgré le repli du KOSPI. Le Dow a perdu 653 points vendredi, pénalisé par le pétrole ; sur la semaine : S&P -0,5 %, Nasdaq -0,7 %.
Le Bitcoin est tombé à 80 789 $ le 22 octobre (4,7 % sous le sommet de 84 800 $ atteint mercredi), tandis que le Nasdaq chutait de 2,6 % — sa pire séance depuis juin — après des résultats mitigés de Tesla et Meta, ravivant les doutes sur le rendement des investissements dans l’IA. Ken Griffin, de Citadel, avait déclaré plus tôt dans la semaine que les investisseurs étaient « presque certainement » dans une bulle de l’IA. Hugo Renaudin, PDG d’Ulys : « Les valeurs technologiques ont reculé, et les cryptomonnaies se négocient actuellement comme des valeurs technologiques. » Luke Davis, de Bull Market Blueprint : une vente généralisée, le pétrole maintenant l’inflation au premier plan, même si le S&P 500 équipondéré a progressé de 0,73 % jeudi — les dégâts étaient concentrés dans les valeurs technologiques. Sur les produits dérivés : Iliya Kalchev, de Nexo, a noté que l’intérêt ouvert a baissé à peu près au même rythme que les cours (le nombre de contrats a à peine changé), que les taux de financement étaient proches de zéro et que la volatilité implicite avoisinait ses plus bas niveaux de 2026 — il s’agissait d’un mouvement des cours, et non d’un repositionnement. Les options d’achat à 85 000 $ et 86 000 $ pour le 30 octobre ont été les plus négociées sur Deribit, alors même que les options de vente à échéance rapprochée coûtaient toujours plus cher que les options d’achat. Paul Howard, de Wincent : « Le Bitcoin restera confiné dans une fourchette comprise entre 80 000 et 85 000 $ à court terme, et cette tendance devrait persister jusqu’aux élections américaines de mi-mandat », le 3 novembre.
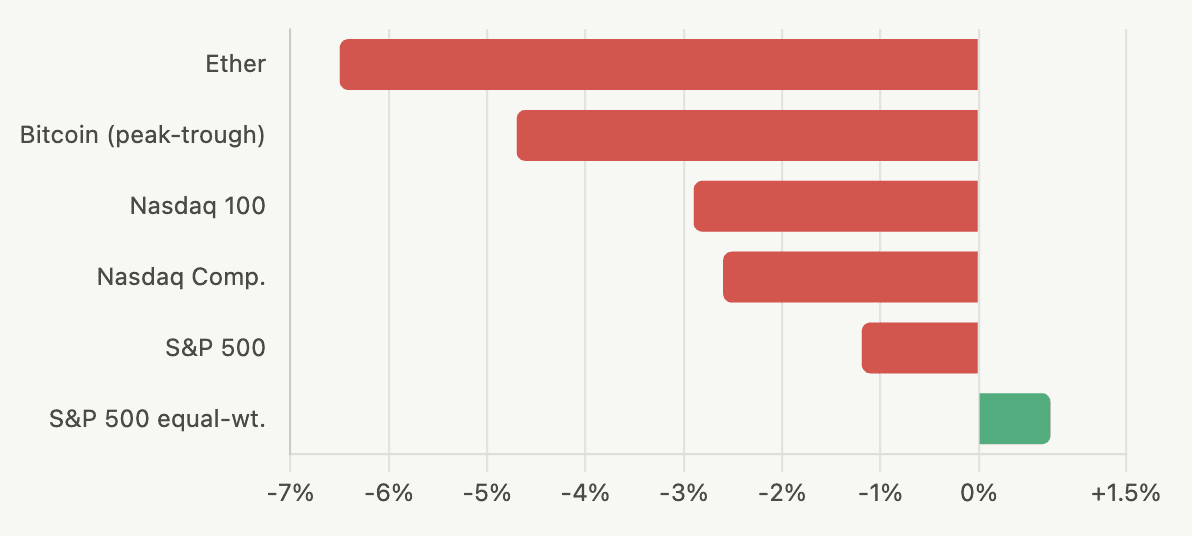
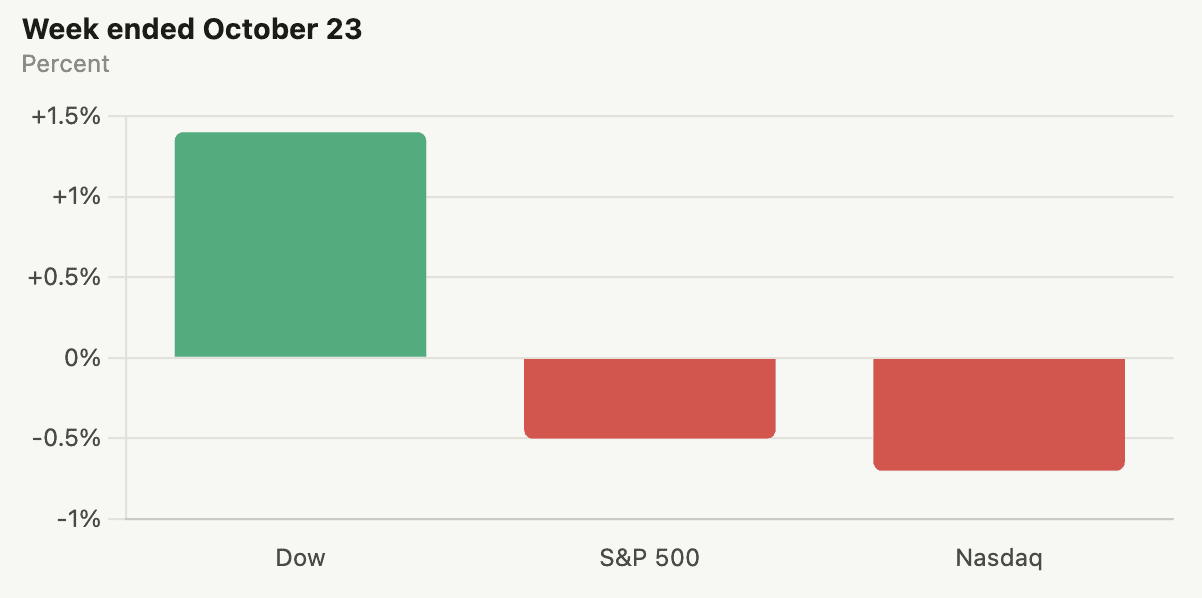
Vendredi : Dow -652,82 points (-1,23 %) à 52 215,16 ; S&P 500 -0,52 % à 7 623,68 ; Nasdaq -0,21 % à 25 955,34. Près de trois titres du S&P 500 sur quatre ont reculé, sous l’impulsion des biens de consommation de base et des valeurs financières ; les fabricants de puces se sont stabilisés après la séance de jeudi de l’indice Philadelphia Semiconductor, en baisse de 6,7 %. Accenture -3 %, Meta -1,6 % en début de séance ; le VIX gagne 6,31 % par rapport à sa clôture de jeudi à 19,03. Le pétrole est resté le principal moteur macroéconomique : le Brent autour de 113-114 $ entretient le lien entre inflation et taux de la Fed à l’approche de la réunion des 27-28 octobre. Sur la semaine : Dow +1,4 %, S&P -0,5 %, Nasdaq -0,7 %. La progression hebdomadaire du Dow, malgré le recul du S&P et du Nasdaq, reflète la même divergence de largeur du marché signalée par Morgan Stanley il y a deux semaines : cinq mégacapitalisations soutiennent l’indice, mais leur baisse est à l’origine de sa sous-performance, tandis que le marché équipondéré se montre plus résilient.
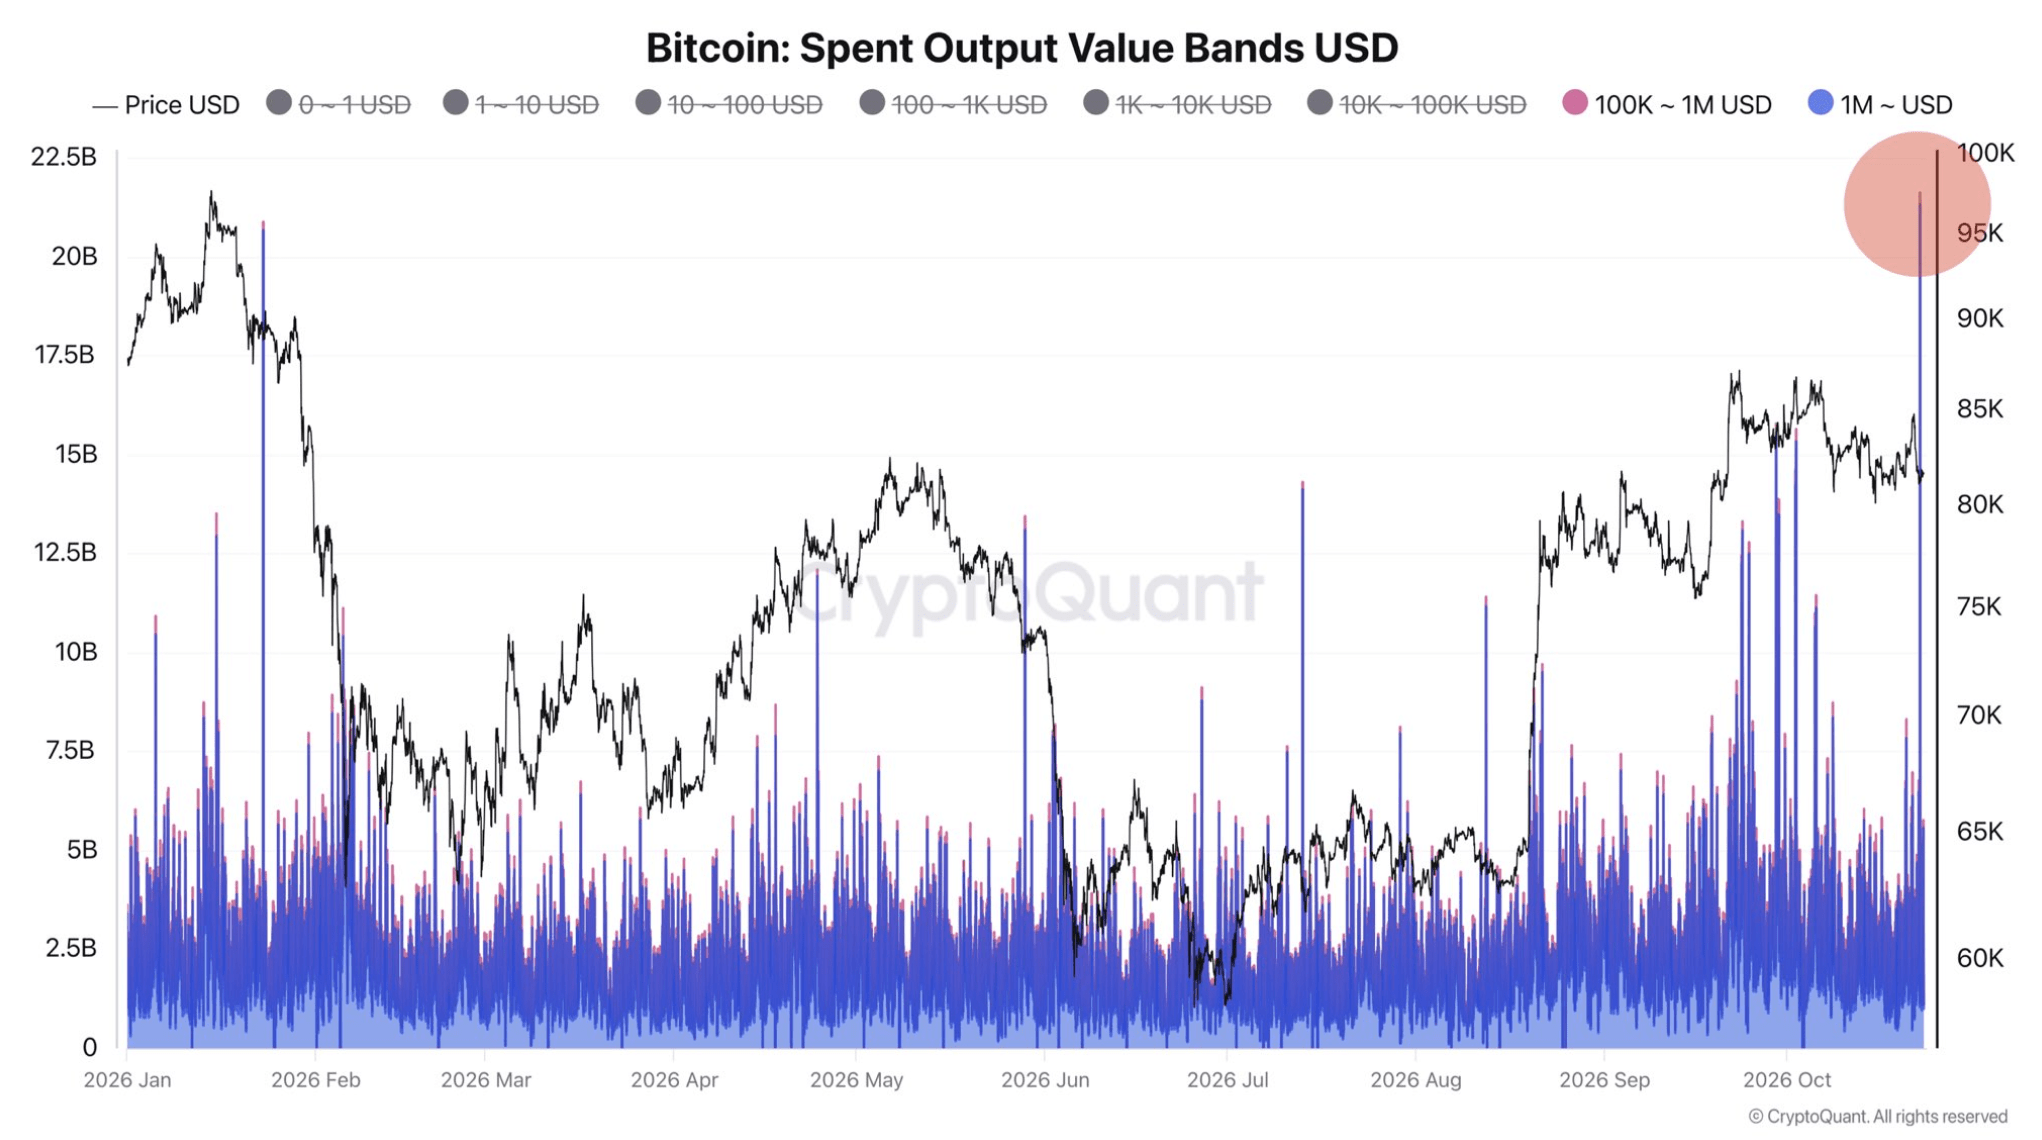
L’analyste de CryptoQuant Darkfost : plus de 230 000 BTC ont été transférés le 23 octobre, lors de la plus importante vague de dépenses de gros UTXO (d’une valeur individuelle supérieure à 1 million de dollars) en 2026. La plupart de ces pièces étaient restées inactives pendant 1 à 6 mois ; environ 4,6 milliards de dollars provenaient de détenteurs à long terme les ayant conservées pendant 1 à 3 ans. Aucune hausse comparable des dépenses liées aux plateformes d’échange n’a suivi ; Darkfost interprète cela comme une rotation d’adresse à adresse plutôt que comme des ventes. L’impact sur le marché dépend entièrement de la destination : si les pièces sont transférées vers des plateformes d’échange lors des prochaines séances, les indicateurs de profits et pertes réalisés pourraient évoluer fortement ; si elles restent en auto-conservation, l’événement est neutre sur le plan structurel. Une seule entité est probablement à l’origine de ces mouvements, étant donné leur coordination. Le calendrier est notable : le transfert de 230 000 BTC la même semaine où le Bitcoin a testé deux fois les 80 000 $ avant de se redresser, sans impact visible de l’événement sur la chaîne sur les cours, concorde avec la thèse selon laquelle 55,1 % de l’offre n’est pas attribuée — les grands détenteurs déplacent leurs pièces entre portefeuilles plutôt que de les liquider.
Dépôts des investisseurs auprès des sociétés de courtage sud-coréennes : 88 680 milliards de ₩ le 22 octobre, soit une baisse de 51 010 milliards de ₩ (-36,5 %) par rapport au record de 139 690 milliards de ₩ atteint le 4 juin. Le solde est passé sous les 90 000 milliards de ₩ pour la première fois en environ 9 mois. Cette baisse s’explique par les dépenses, et non par des retraits : du 4 juin au 23 octobre, les particuliers ont réalisé des achats nets de 44 170 milliards de ₩ sur le KOSPI, de 3 150 milliards de ₩ sur le KOSDAQ et de 28 250 milliards de ₩ en ETF — soit un total de 75 570 milliards de ₩ d’achats nets. Les nouveaux dépôts n’ont pas suivi le rythme. À 5 533,77 le 22 octobre, le KOSPI se situe 39,3 % sous son cours de clôture record de juin. Les particuliers coréens font ce que les particuliers font généralement en période de baisse : ils renforcent leurs positions à mesure que les cours baissent, tandis que les institutions ont vendu pour 464,1 milliards de wons nets jeudi à elles seules. Le risque structurel : l’épuisement des dépôts limite la capacité des particuliers à soutenir les achats ; si le KOSPI ne se redresse pas, ils manqueront de réserves de liquidités.
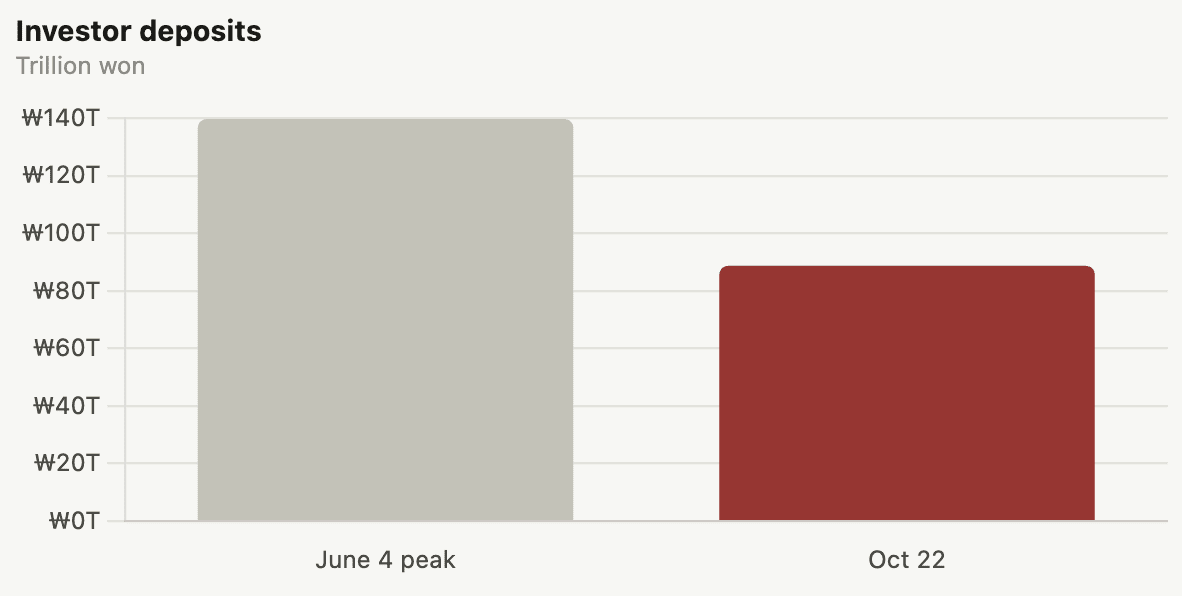
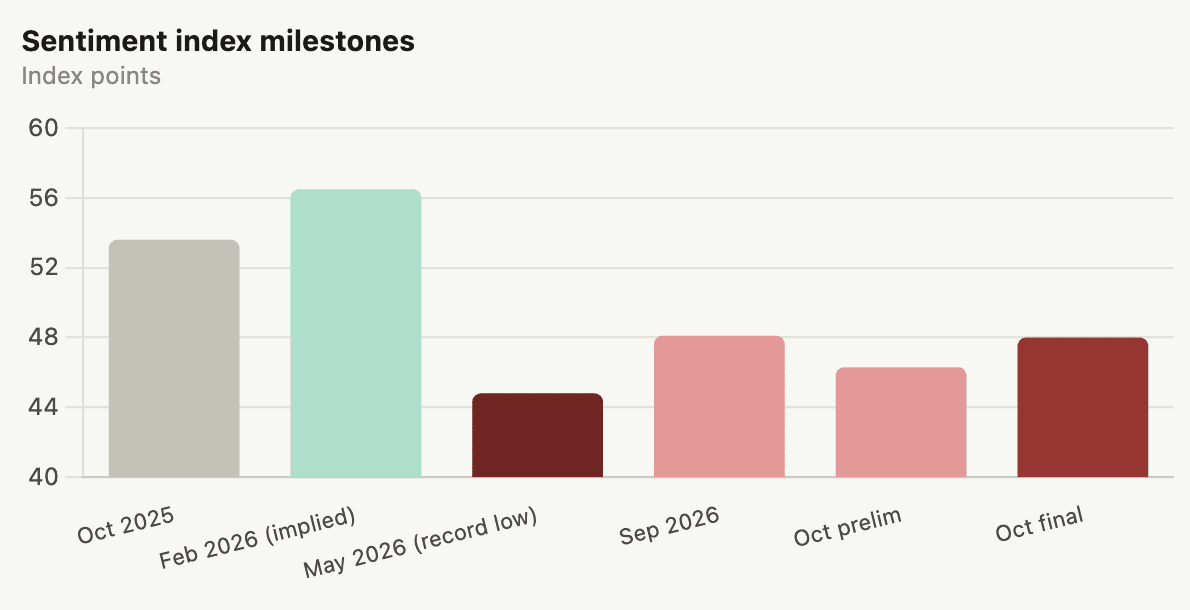
Indice final de l’Université du Michigan pour octobre : 48,0 (contre 46,3 attendus et 48,1 en septembre) — deuxième plus bas niveau jamais enregistré, au-dessus seulement des 44,8 de mai. Anticipations d’inflation à un an : 4,7 % (contre 4,6 % précédemment) ; à long terme : 3,5 % (contre 3,4 %) — leur niveau le plus élevé depuis mai dans les deux cas. Indice de la situation actuelle : 46,7 (contre 50,9, deuxième plus bas niveau jamais enregistré). Indice des anticipations des consommateurs : 48,8 (contre 46,3), première amélioration depuis juillet. La directrice de l’enquête, Joanne Hsu : « les anticipations d’inflation à court et à long terme ont toutes deux légèrement augmenté ces derniers mois, révélant le risque que des anticipations d’inflation élevées s’enracinent ». L’enquête a été menée du 22 septembre au 19 octobre, avant que le Brent ne dépasse les 113 $. La confiance est inférieure de 15 % à son niveau de février, avant le conflit avec l’Iran. Elle a baissé chez les indépendants pour le troisième mois consécutif ; elle s’est améliorée chez les démocrates et les républicains. Le risque d’ancrage des anticipations est le signal le plus préoccupant pour la Fed : à présent, la réunion des 27-28 octobre se profile dans un contexte de hausse des anticipations d’inflation des consommateurs, tandis que la probabilité d’une hausse des taux en octobre est d’environ 15 % — le désaccord entre la Fed et les marchés n’est toujours pas résolu.