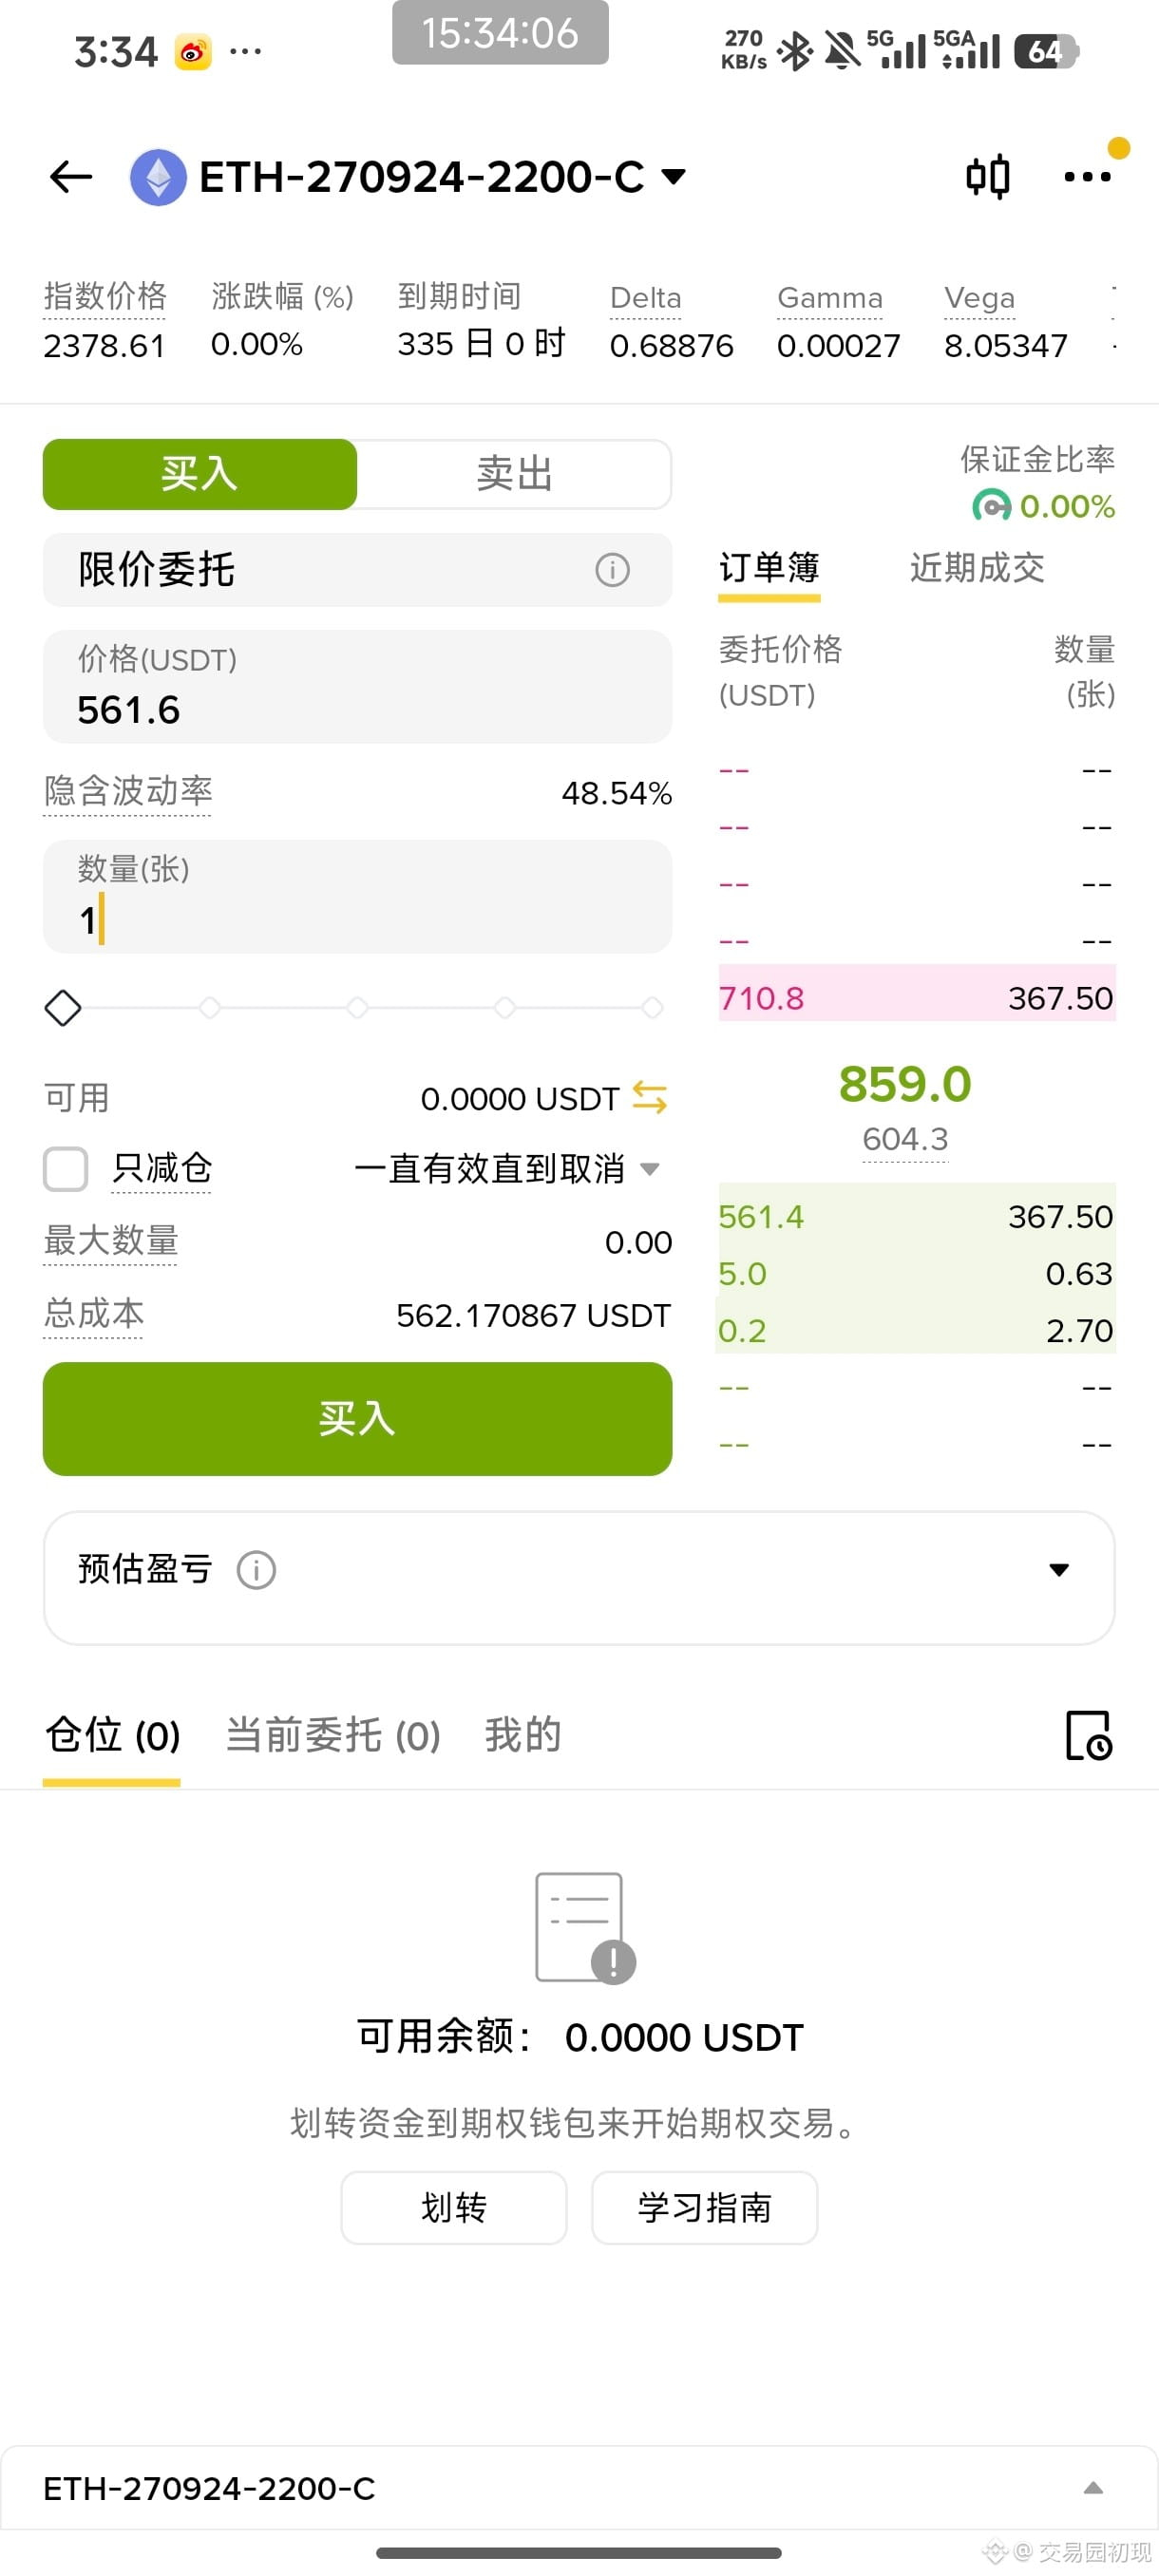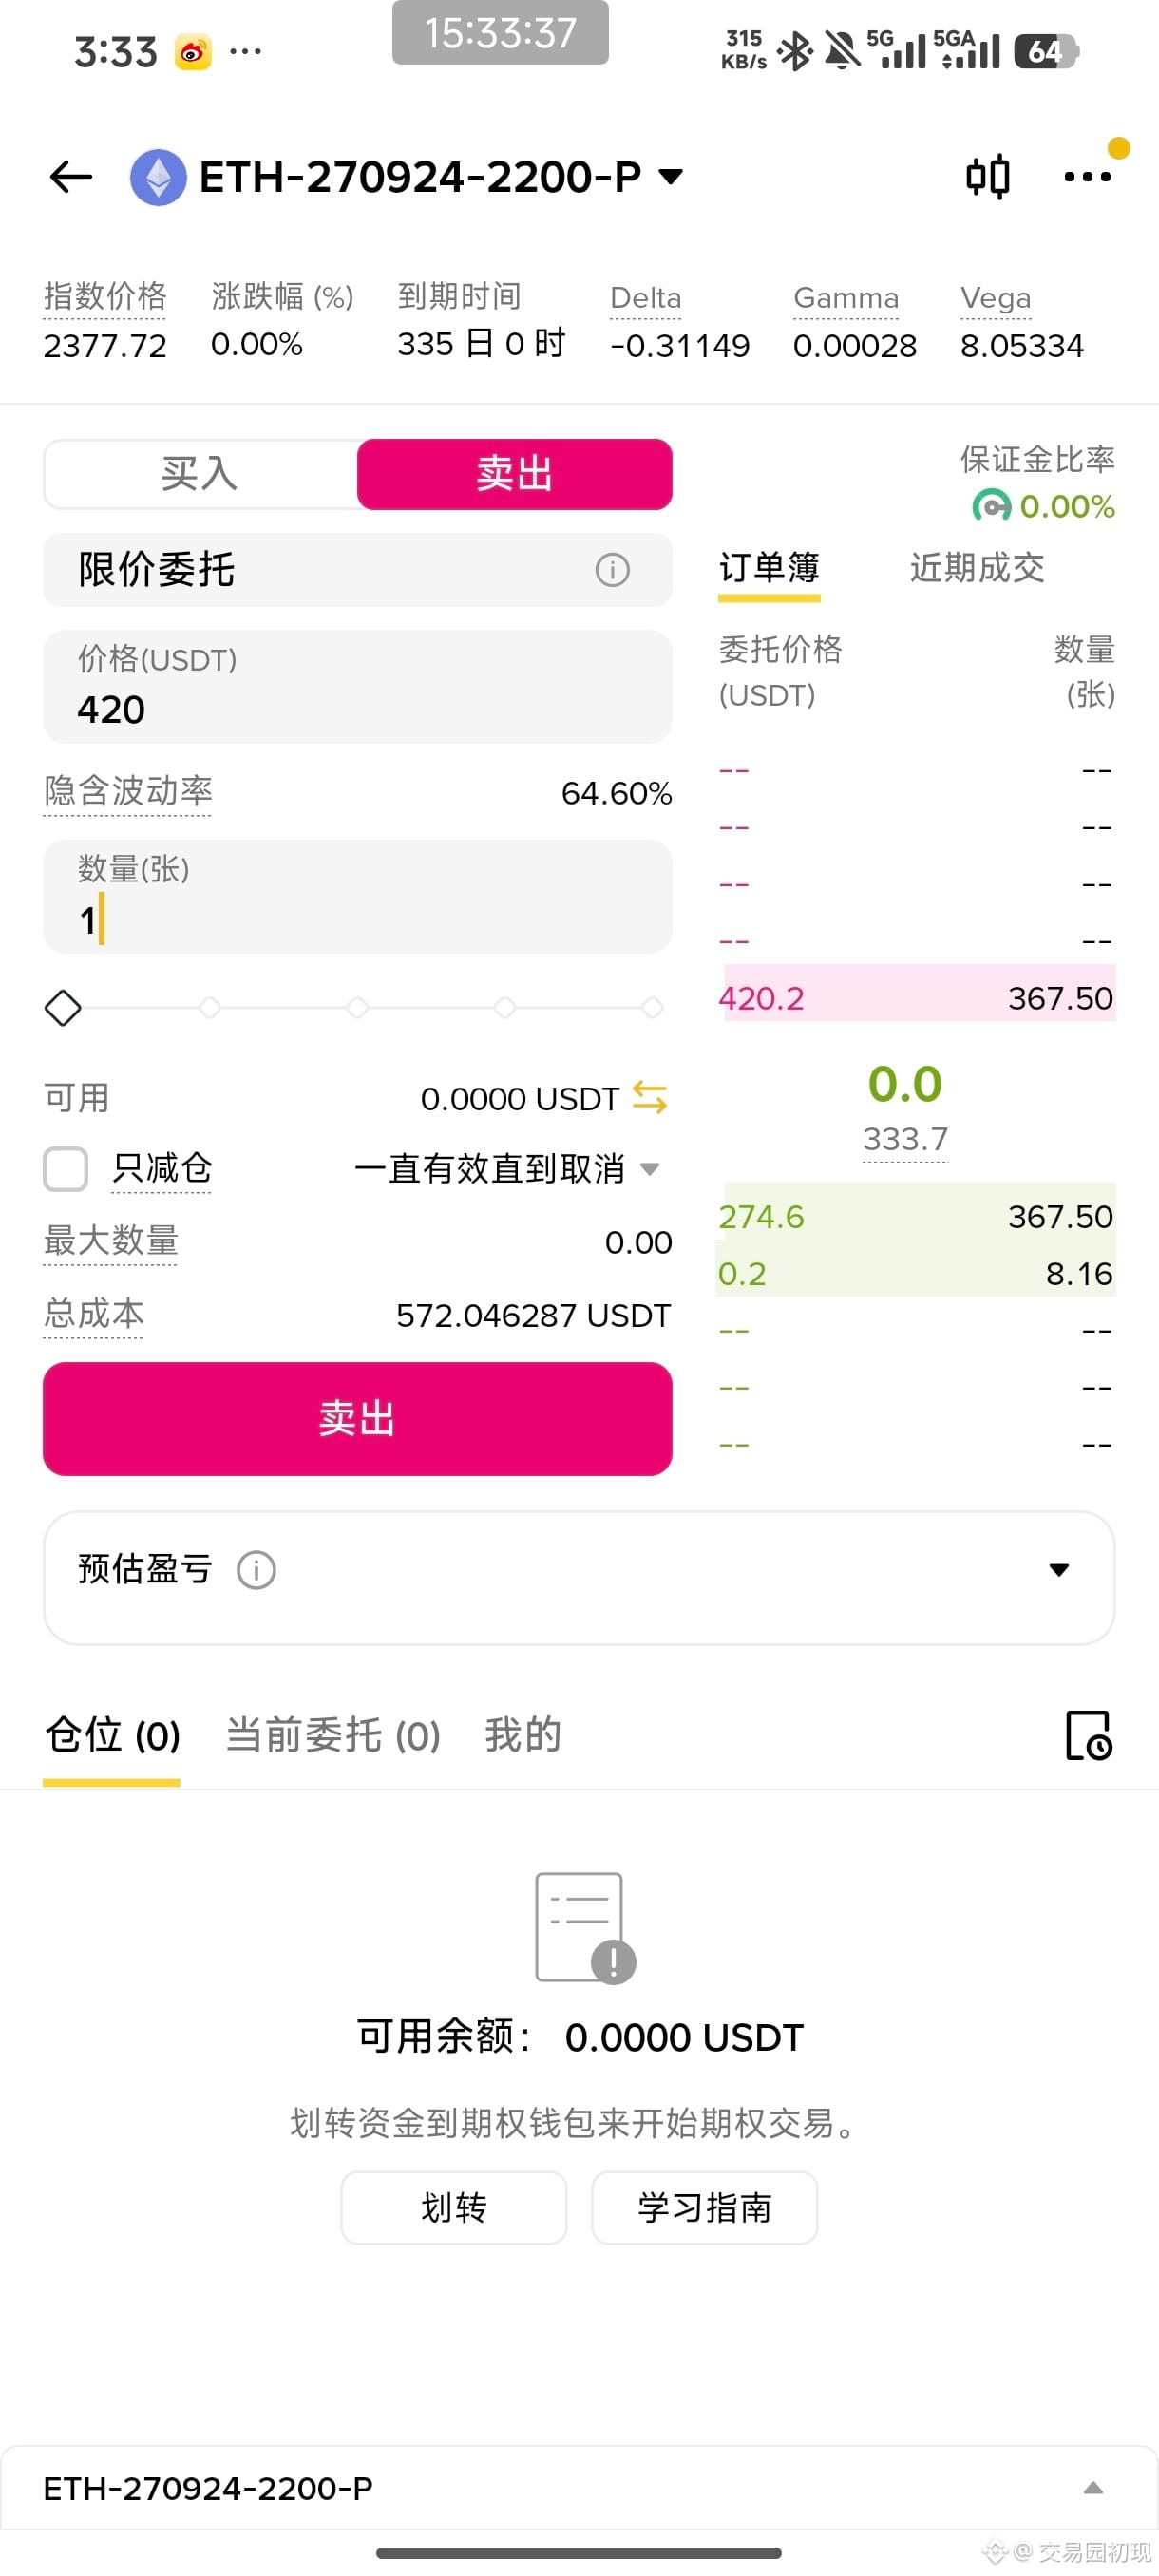
Je me demande si le slippage des options Binance pourra être un peu plus faible à l’avenir. Pour l’instant, on ne peut pas non plus utiliser d’options multi-jambes et il n’y a aucun avantage sur les exigences de marge. C’est vraiment nul.
#期权
Synthétiser une position longue sur crypto de $ETH .
Opération :
ETH, prix d’exercice de 2200
Vendre un put pour recevoir une prime de 420, avec 572 de capital immobilisé.
Acheter un call en payant une prime de 562, avec 562 de capital immobilisé.
Coût total : 2200+562-420=2342.
Cela signifie que je peux acheter de l’Ethereum à échéance d’un an pour seulement 572+562=1134, à un prix de 2342, soit même quelques dizaines de dollars de moins que le cours actuel.
2342/1134=2.065255732, le levier est de deux fois et il n’y aura pas de liquidation pendant un an.
Si le prix de l’ETH tombe à 200 au cours de cette année, la valeur de ma jambe call sera presque nulle, tandis que celle de la jambe put sera probablement de 2500u.
Cela signifie que je perdrai 2100u, ce qui correspond à la baisse de l’ETH. Mais comme ma marge n’est que de 1134, euh ⊙∀⊙! je viens de réaliser que les options Binance peuvent aussi entraîner une liquidation 😂 Il y a également un ratio de marge sur les options Binance : si je perds 1134, je serai liquidé.
Il ne me reste donc qu’à ajouter une protection : dépenser 100u de plus pour acheter une jambe de protection put au prix d’exercice de 1400u. Ainsi, la perte maximale sera limitée à environ 1200u et je ne serai jamais liquidé, mais le seuil de rentabilité sera à 2442.
Si le prix de l’ETH à l’échéance est de 2000, la perte sera de 442u.
Si le prix de l’ETH à l’échéance est inférieur à 1400, la perte maximale sera de 1234.
Si le prix de l’ETH à l’échéance est de 12442, le bénéfice sera de 10000u.
Voilà tout l’intérêt de la stratégie de position longue synthétique.
Pour 1234u, on peut profiter de la hausse de l’ETH pendant un an.