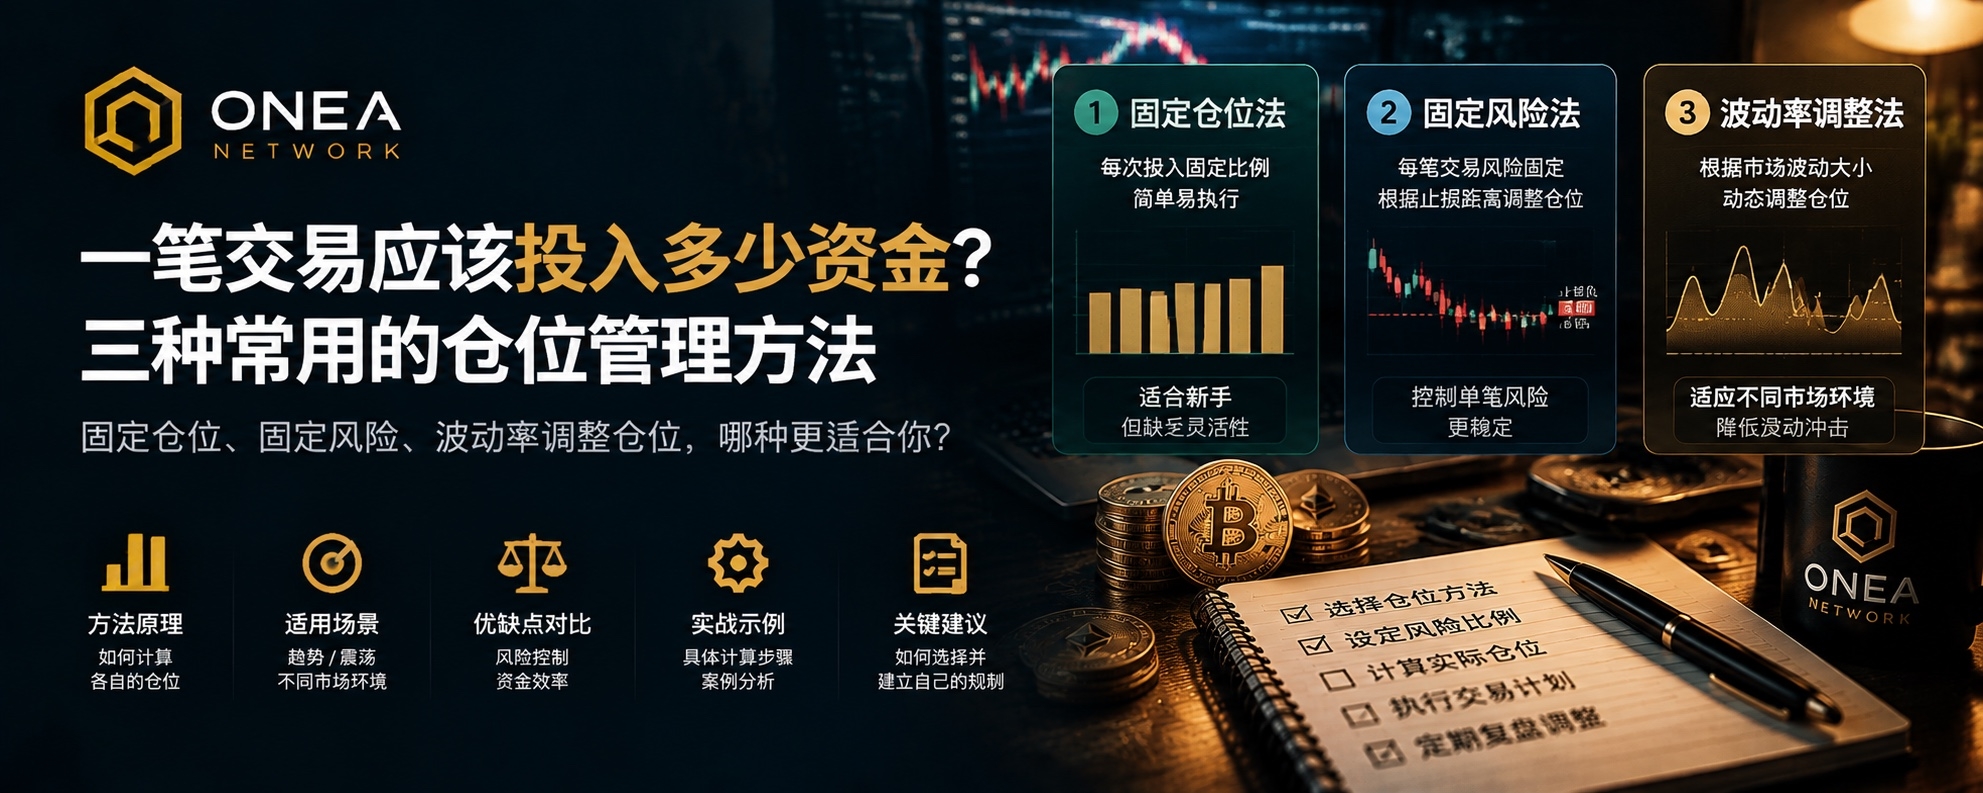
Quel montant faut-il investir dans une opération ? Pourquoi certains traders ont-ils beau anticiper correctement la direction du marché, leur compte continue-t-il de perdre de l’argent ?
Beaucoup étudient les signaux d’entrée, les indicateurs techniques et les prévisions de marché, mais négligent une question plus fondamentale : quel niveau de risque faut-il prendre à chaque opération ?
Même si l’on anticipe correctement la direction du marché, le résultat peut rester décevant si la position est trop importante, si la distance du stop-loss est inadaptée ou si les coûts de transaction sont sous-estimés.
Aujourd’hui, nous comparons trois méthodes courantes de gestion de la taille des positions.
1. La méthode de la position fixe : investir le même montant à chaque opération
Cette méthode est relativement simple : par exemple, investir à chaque transaction un pourcentage fixe des fonds du compte.
Avantage : les règles sont claires et faciles à appliquer, ce qui en fait une bonne base pour instaurer une discipline de trading.
Limite : la distance jusqu’au stop-loss et la volatilité des prix peuvent varier d’une transaction à l’autre. Investir le même montant ne signifie pas que l’on assume la même perte potentielle.
La taille de position fixe convient donc aux scénarios simples de répartition des fonds, mais ne peut pas remplacer à elle seule une gestion du risque.
2. La méthode à risque fixe : plafonner à l’avance le risque de chaque transaction
Cette méthode ne consiste pas à acheter une quantité fixe d’actifs. On détermine d’abord la perte maximale que l’on est prêt à accepter pour une transaction, puis on calcule la taille de la position en fonction de la distance jusqu’au stop-loss.
Prenons un exemple :
Supposons que le compte dispose de 10 000 dollars et que l’on prévoie de risquer 0,5 % de ces fonds par transaction. Le risque prévu pour une transaction est alors de 50 dollars.
Si le prix d’entrée est de 100 dollars et le prix du stop-loss de 95 dollars, la perte prévue par unité d’actif est de 5 dollars.
Le nombre théorique d’unités à détenir est :
50 ÷ 5 = 10 unités.
Ces 10 unités constituent un exemple calculé à partir des hypothèses ci-dessus et ne représentent pas une recommandation de trading spécifique. En pratique, il faut aussi tenir compte des frais, du slippage, de la taille minimale des transactions ainsi que des pertes supplémentaires dues aux gaps ou aux mouvements rapides du marché.
Avantage : cette méthode relie la distance jusqu’au stop-loss à la taille de la position, ce qui facilite le maintien d’un niveau de risque prévu similaire d’une transaction à l’autre.
Limite : le calcul dépend de la pertinence du niveau de stop-loss choisi, et la perte réelle peut dépasser le risque prévu.
3. La méthode d’ajustement en fonction de la volatilité : adapter la taille des positions aux fluctuations du marché
Plus la volatilité du marché est élevée, plus une même taille de position peut impliquer un risque lié aux variations de prix important.
La méthode d’ajustement en fonction de la volatilité s’appuie sur la volatilité historique, l’Average True Range (ATR) ou d’autres indicateurs de volatilité pour ajuster dynamiquement la taille des positions.
Toutes choses égales par ailleurs, une hausse de la volatilité peut inciter à réduire la taille des positions. Une baisse de la volatilité ne signifie pas qu’il faut nécessairement augmenter son exposition : il faut aussi tenir compte du niveau du stop-loss, de la liquidité et du budget de risque global.
Avantage : cette méthode aide à s’adapter aux différents contextes de volatilité du marché.
Limite : les indicateurs de volatilité accusent un retard, la volatilité passée ne permet pas de prévoir précisément celle à venir, et une faible volatilité n’est pas synonyme de faible risque.
4. Comment choisir parmi ces trois méthodes ?
Pour commencer à établir ses règles de trading : la méthode à taille de position fixe est relativement facile à appliquer, mais il faut tout de même définir une limite de risque claire.
Pour contrôler la perte prévue par transaction : la méthode à risque fixe fournit un cadre de calcul plus direct.
Les instruments de trading présentent des niveaux de volatilité très différents : on peut envisager de combiner l’ajustement en fonction de la volatilité et la méthode à risque fixe.
Ces trois méthodes ne s’excluent pas mutuellement. En pratique, on peut d’abord définir un budget de risque par transaction, puis calculer la taille de la position en fonction de la distance jusqu’au stop-loss, et enfin l’ajuster en tenant compte de la volatilité et de la liquidité.
Il faut également garder à l’esprit que le risque par transaction n’est pas équivalent au risque global du compte. Plusieurs transactions fortement corrélées peuvent être touchées simultanément par un même événement de marché. Il faut donc aussi gérer l’exposition totale, les corrélations et le drawdown du portefeuille.
L’objectif essentiel de la gestion des positions n’est pas de faire en sorte que chaque transaction rapporte davantage, mais de pouvoir continuer à suivre un plan de trading raisonnable même lorsque l’on se trompe.
Dans le prochain article, nous poursuivrons la discussion : pourquoi plusieurs transactions qui semblent peu risquées prises séparément peuvent-elles, une fois combinées, exposer l’ensemble du compte à un risque excessif ?
Quelle question vous préoccupe le plus actuellement : le contrôle des pertes par transaction, le calcul de la taille des positions ou le risque global lié à plusieurs transactions ?
#Crypto #Trading #GestionDesRisques