

Après avoir examiné les derniers résultats financiers et les graphiques journaliers de Tesla et Meta, je pense que ces deux entreprises sont confrontées à des défis très différents.
Toutes deux investissent dans l’avenir, mais la situation financière qui sous-tend cette croissance compte tout autant.
Tesla ($TSLA) : la reprise doit faire ses preuves
Tesla a déclaré un chiffre d’affaires de 28,05 milliards de dollars au troisième trimestre, globalement stable sur un an. Son résultat opérationnel a chuté de 56 % à 718 millions de dollars, ramenant sa marge opérationnelle à 2,6 %.
Le flux de trésorerie disponible s’est établi à 1,53 milliard de dollars, ce qui est encourageant. Tesla a également revu à la baisse ses prévisions de dépenses d’investissement pour 2026, qui passent de plus de 25 à plus de 20 milliards de dollars.
La grande question reste toutefois de savoir si le Robotaxi, l’IA et Optimus pourront à terme devenir des sources de bénéfices significatives.
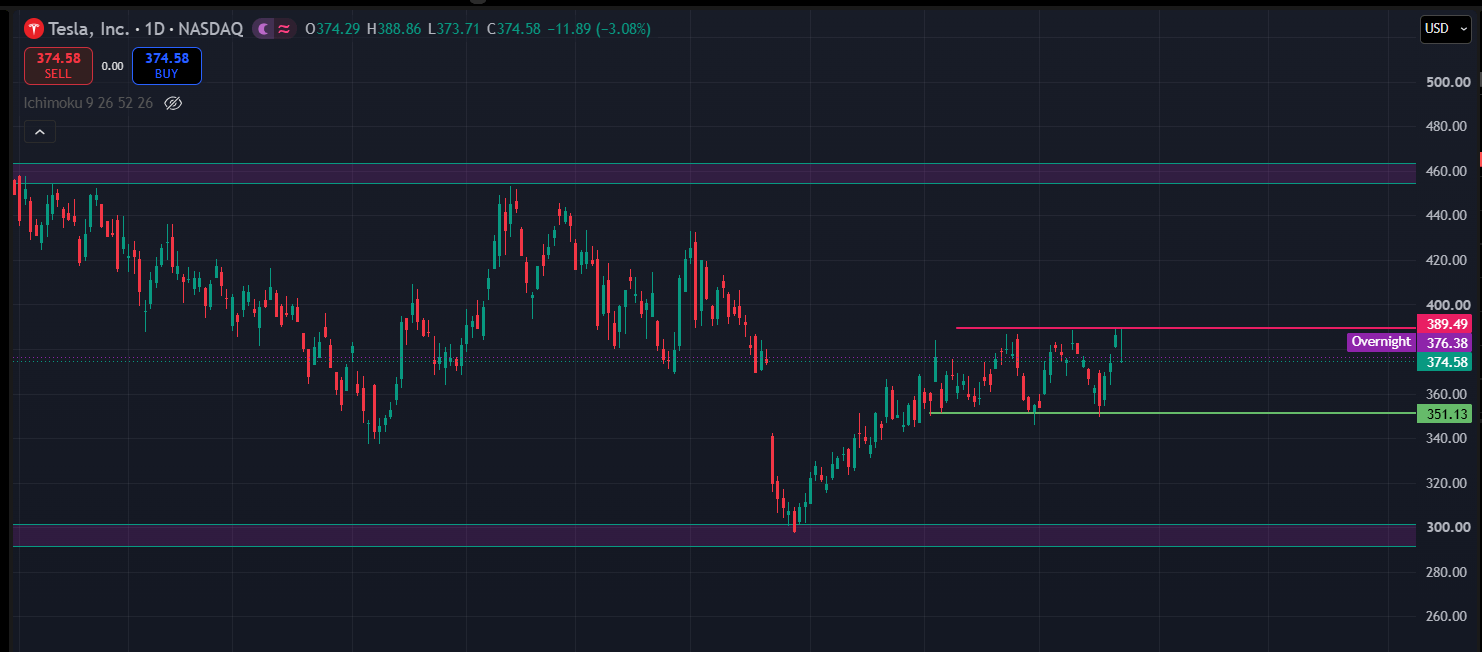
Sur le graphique journalier, TSLA s’échange autour de 375 $. La zone des 350–355 $ constitue le support que je surveille, tandis que les 389–390 $ représentent la résistance immédiate. Un franchissement durable de cette résistance pourrait renforcer le rebond, mais un rejet à ce niveau pourrait maintenir le titre dans une fourchette.
Meta ($META) : chiffre d’affaires solide, coûts d’investissement en hausse
Meta a réalisé un chiffre d’affaires de 64,6 Md$ au T3, en hausse de 26 % sur un an. Son activité publicitaire continue d’afficher une forte croissance.
Le résultat opérationnel publié s’est élevé à 12,99 Md$, fortement affecté par une charge juridique de 9,89 Md$. Hors cette charge, il aurait atteint 22,88 Md$.
Cependant, le flux de trésorerie disponible est devenu négatif, à -2,12 Md$, sous l’effet de besoins d’investissement croissants. Meta doit désormais montrer que ses dépenses consacrées à l’IA peuvent générer des rendements durables.
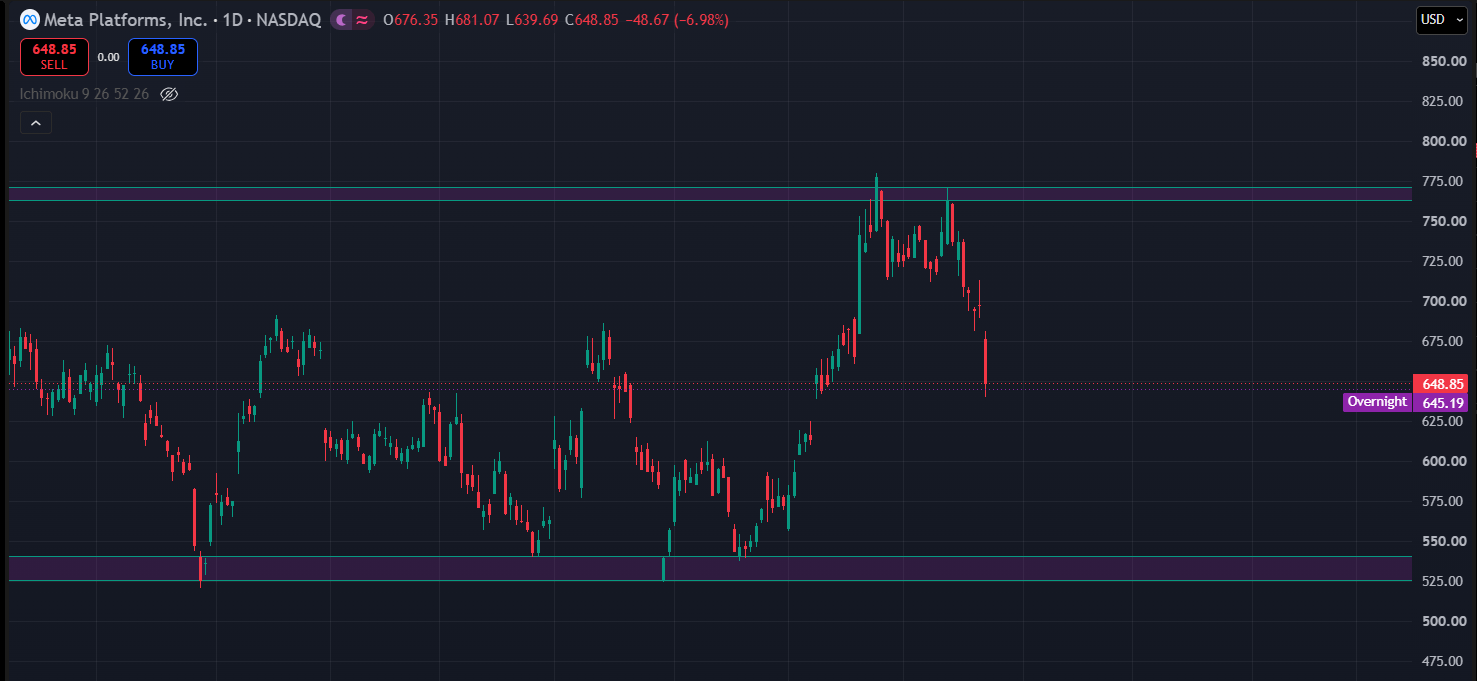
Sur le graphique journalier, META s’échange autour de 649 $ après une forte chute. La zone des 640–645 $ constitue le support à court terme à surveiller. Si elle ne tient pas, le niveau des 600 $ pourrait devenir pertinent. À la hausse, la zone des 765–775 $ reste une résistance majeure.
Ce que j’en retiens
Meta dispose aujourd’hui d’un moteur de chiffre d’affaires plus solide, tandis que la thèse d’investissement de Tesla repose davantage sur sa capacité à concrétiser ses projets à l’avenir.
Je ne jugerais aucune des deux entreprises sur la seule base des gros titres concernant leurs résultats. Pour Tesla, l’amélioration des marges sera importante. Pour Meta, l’équilibre entre les dépenses liées à l’IA et les rendements futurs mérite une attention particulière.
Toutes deux ont des projets ambitieux, mais le véritable enjeu est de savoir quelle valeur ces investissements créeront finalement pour les actionnaires.
Si je devais choisir le prochain indicateur à surveiller, je me concentrerais sur la rentabilité de Tesla et sur les rendements des investissements de Meta dans l’IA.
Selon vous, quelle entreprise est la mieux placée pour les prochaines années ?
Analyse personnelle des marchés, et non conseil financier. Les niveaux indiqués sur le graphique sont approximatifs et peuvent évoluer en fonction des mouvements de cours.
#Tesla #Meta #Résultats