


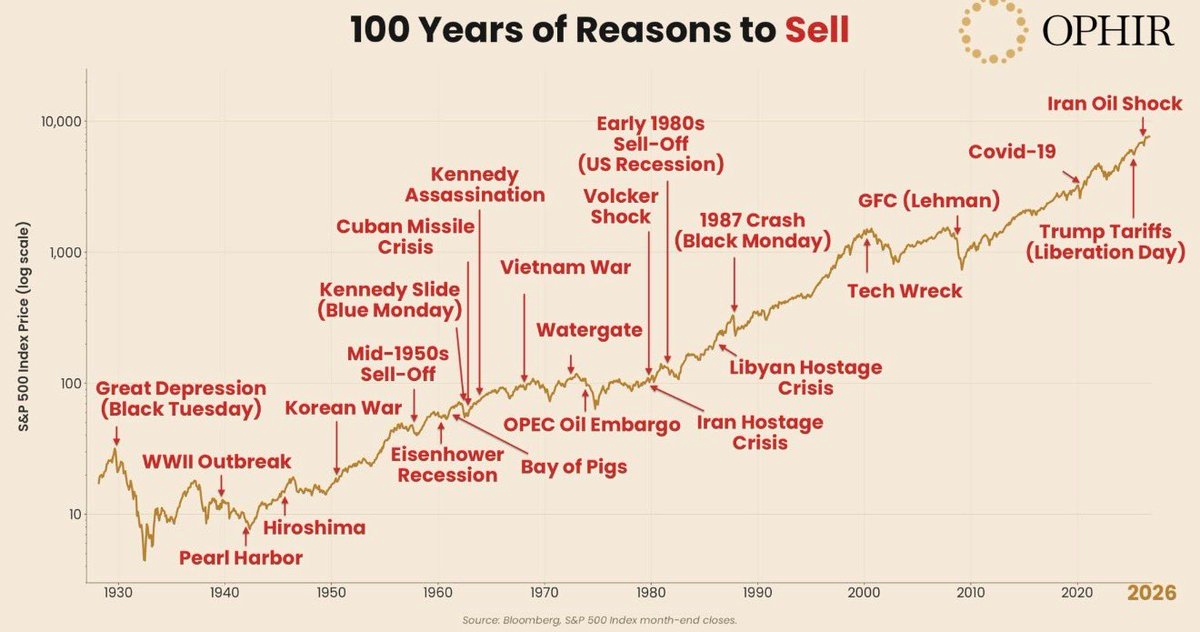
Le graphique met en évidence plus de 25 événements, chacun offrant une « raison logique de vendre » : la Grande Dépression, la Seconde Guerre mondiale, la crise des missiles de Cuba, l’embargo pétrolier, le krach de 1987, la bulle Internet, la faillite de Lehman Brothers, la COVID-19, les droits de douane et le choc pétrolier iranien.
Malgré tout cela, le S&P 500 est passé d’environ 17 points en 1928 à plus de 7 700 aujourd’hui.
Mais la leçon essentielle va au-delà de « le marché finit toujours par monter ». Les données racontent une histoire plus précise.
1. Les phases de baisse sont la règle, pas l’exception
• L’indice a généré un rendement annualisé d’environ 10 % depuis 1928.
• Il a terminé l’année en hausse dans environ 73 % des années civiles.
• Pourtant, 62 % des années ont connu une correction intra-annuelle d’au moins 10 %, le repli moyen intra-annuel atteignant environ 16 %.
À retenir : la volatilité est le prix à payer pour obtenir des rendements, et non la preuve que le marché est défaillant.
2. Les délais de reprise varient d’une crise à l’autre
• Grande Dépression : une baisse d’environ 82 %. Les investisseurs ont dû attendre 1945 pour récupérer leurs pertes, même en réinvestissant les dividendes.
• Crise financière de 2008 : une baisse d’environ 57 %, suivie d’une reprise en 2013.
• COVID-19 en 2020 : une baisse d’environ 34 % en 33 jours, suivie d’une reprise en moins de cinq mois.
• Droits de douane de 2025 : une baisse d’environ 19 %, suivie d’une reprise en près de trois mois.
À retenir : personne ne sait à l’avance combien de temps durera une crise. C’est pourquoi votre horizon de placement compte davantage que votre capacité à prédire l’avenir.
3. Le coût d’une sortie peut dépasser celui d’un repli
Selon les données de J.P. Morgan, 10 000 $ investis dans le S&P 500 de 2006 à 2025 ont atteint 80 619 $.
Mais manquer les 10 meilleures séances de Bourse, soit environ 0,2 % des séances, a ramené la valeur finale à 35 866 $.
Ironie du sort : la plupart des meilleures séances ont eu lieu dans les deux semaines suivant les pires, au moment même où la peur était à son comble.
4. Le principal problème est comportemental, et pas uniquement lié au marché
En 2024, l’investisseur moyen dans les fonds d’actions a obtenu un rendement de 16,5 %, tandis que l’indice lui-même a progressé de 25 %.
Ce n’est pas le marché qui a créé cet écart, mais les décisions des investisseurs d’entrer sur le marché et d’en sortir.
Une importante réserve méthodologique :
Le graphique ne couvre que le marché américain, historiquement l’un des marchés les plus performants, un exemple classique de biais du survivant. Il ne tient pas non plus compte de l’inflation.
La leçon n’est donc pas « achetez n’importe quoi et gardez-le pour toujours ».
La voici :
Diversification + horizon de placement à long terme + plan écrit que vous suivez en période de panique, plutôt que d’élaborer au cœur de celle-ci.
En résumé :
Les gros titres répondent à la question : « Que se passe-t-il en ce moment ? »
Mais les rendements à long terme dépendent d’une autre question :
« Suis-je capable de supporter ce qui se passe ? »
