

La semaine dernière, un Roadster a fait un tonneau au-dessus d’un Tesla Semi. Ce soir, les chiffres qui comptent sont tombés, et ils ont dépassé les attentes.
Graphique 1 : Les bénéfices dépassent les attentes, tandis que le chiffre d’affaires reste stable. Le chiffre d’affaires s’est établi à 28,05 Md$, stable sur un an et légèrement inférieur au consensus d’environ 28,1 Md$. Le BPA ajusté ressort à 0,48 $, contre 0,45 $ attendu. Selon Tesla, c’est l’approvisionnement en batteries, et non la demande, qui freine les volumes de voitures.
Graphique 2 : Les marges ont rebondi. La marge brute s’est établie à 19,6 %. Les analystes tablaient sur environ 17,9 %, contre 16,8 % au T2. La marge opérationnelle est remontée à 2,6 %, après 1,4 % au T2. Et ce, alors même que les crédits réglementaires ont chuté de 73 %, à seulement 113 M$, ce qui rend cette performance supérieure aux attentes d’autant plus convaincante.
Graphique 3 : Tesla a généré de la trésorerie au lieu d’en brûler. Le flux de trésorerie disponible s’est établi à +1,53 Md$. Wall Street tablait sur environ −4,5 Md$. Les dépenses d’investissement ont atteint 4,73 Md$, bien en dessous des quelque 7,8 Md$ anticipés par les analystes. La trésorerie et les placements s’élèvent désormais à 45,4 Md$.
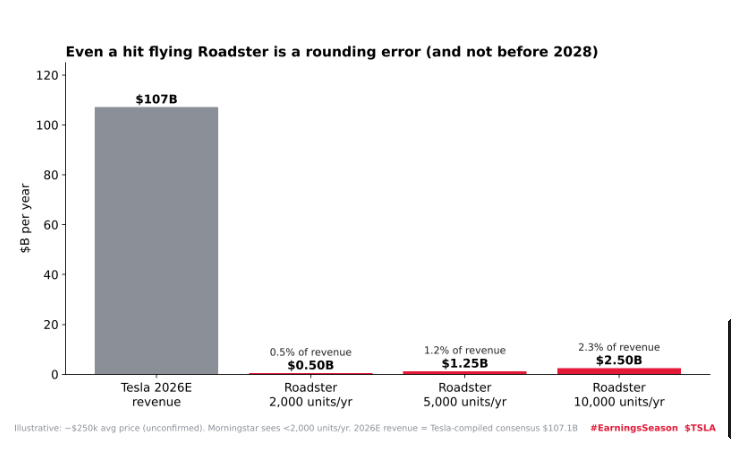
Graphique 4 : le Roadster ne compte toujours pas pour les bénéfices. À un prix attendu supérieur à 250 000 $, même 10 000 voitures par an n’ajouteraient qu’environ 2 % au chiffre d’affaires, et la production ne devrait pas commencer avant 2028. Morningstar prévoit moins de 2 000 unités par an. Gene Munster, de Deepwater, l’a qualifié de « démonstration de prouesse technique ». C’est amusant à suivre, mais ce n’est pas là que se trouvent les profits.
Ce qui compte :
Le Robotaxi a franchi le cap des 2 millions de kilomètres cumulés sans conducteur, et le Cybercab a rejoint la flotte d’Austin en septembre. La production d’Optimus a démarré à Fremont. Les abonnements à la FSD sont passés à environ 1,74 million, contre environ 1,57 million attendu.
Mon verdict : prudemment optimiste. La dernière fois, j’ai dit que je deviendrais optimiste si les marges dépassaient les attentes et si les flux de trésorerie s’amélioraient. Les deux conditions sont remplies. L’action a clôturé en hausse de 3,4 %, à 386,47 $, puis a gagné environ 2 % après la clôture.
Ce qui me rend prudent :
Le résultat opérationnel a tout de même chuté de 56 % sur un an, et le bénéfice net selon les normes GAAP a baissé de 43 %. Tesla prévoit toujours plus de 25 Md$ de dépenses d’investissement en 2026, ce qui finira par peser sur les flux de trésorerie. Les déploiements de stockage d’énergie ont été inférieurs aux prévisions. La NHTSA a adressé 21 questions à Tesla sur la certification du Cybercab, qui n’a pas de volant. Les réponses sont attendues pour le 30 octobre.
Les voitures volantes font cliquer. Une marge brute de 19,6 % paie les factures.
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
#EarningsSeason #EarningsSeason #META #MetaPlatforms #Artificia #TeslaRevolution