

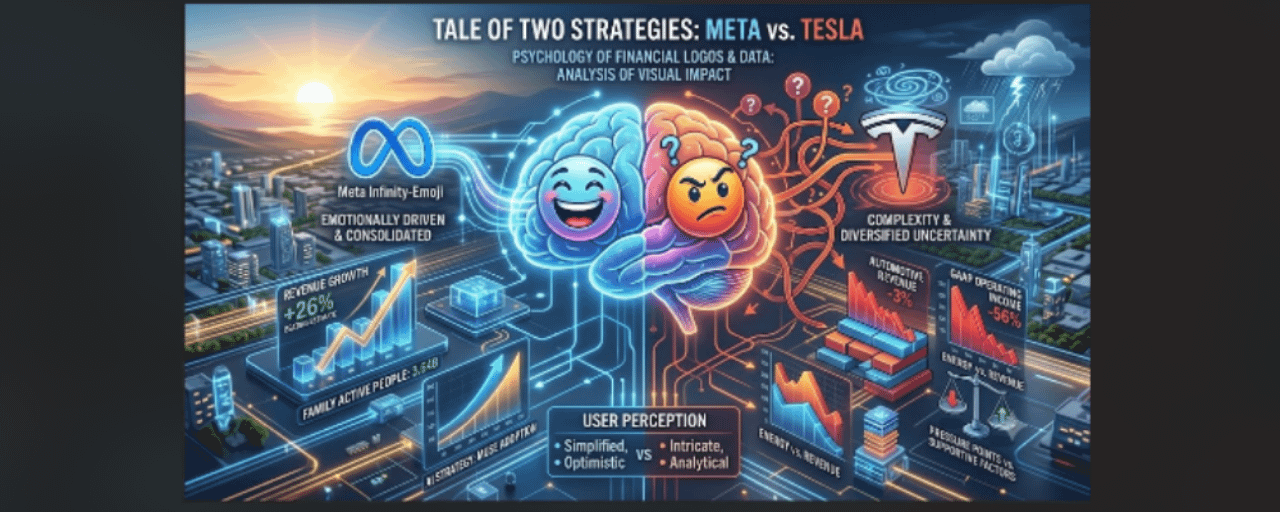

Récapitulatif des résultats de Tesla et Meta
Tesla ($TSLA) : des résultats supérieurs aux attentes, mais l’activité automobile et la rentabilité selon les normes GAAP ont incité les investisseurs à la prudence
Tesla a publié ses résultats du troisième trimestre 2026 après la clôture du marché américain, le 2026-10-21. L’entreprise a dépassé les estimations de LSEG citées par CNBC pour le bénéfice ajusté et le chiffre d’affaires, mais la réaction du marché est restée prudente, car l’amélioration ne s’est pas étendue à l’ensemble des principaux indicateurs opérationnels de Tesla. CNBC a rapporté que l’action TSLA a chuté de plus de 3,2 % lors des échanges après la clôture, à la suite de la publication des résultats.
📊 Principaux résultats financiers
| Indicateur | T3 2026 | Comparaison / contexte |
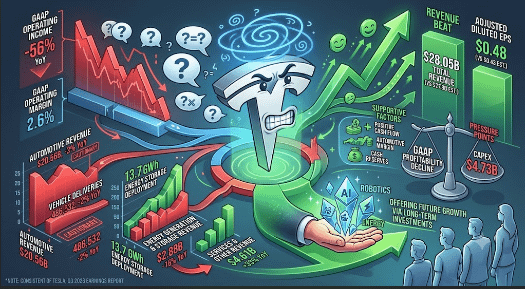
| Chiffre d’affaires total | 28,05 Md$ | Par rapport à l’estimation de 27,9 Md$ de LSEG ; pratiquement stable par rapport aux 28,24 Md$ de l’année précédente |
| BPA dilué ajusté | 0,48 $ | Par rapport à l’estimation de 0,43 $ de LSEG |
| Résultat opérationnel selon les PCGR | 718 M$ | -56 % sur un an |
| Marge opérationnelle selon les PCGR | 2,6 % | En baisse par rapport aux 5,8 % de l’année précédente |
| Résultat net attribuable aux actionnaires ordinaires selon les PCGR | 787 M$ | -43 % sur un an |
| Flux de trésorerie disponible | 1,53 Md$ | Rebond après un flux de trésorerie disponible négatif au T2 |
| Trésorerie, équivalents de trésorerie et placements à court terme | 45,45 Md$ | En hausse par rapport au trimestre précédent |
| Dépenses d’investissement trimestrielles | 4,73 Md$ | Reflète la poursuite des dépenses dans l’IA, la robotique, la fabrication et l’énergie |
Le dépassement des prévisions de bénéfices ajustés de Tesla doit donc être considéré à la lumière de résultats bien plus faibles selon les PCGR. Cet écart est important, car le BPA ajusté exclut certains éléments, tandis que le résultat opérationnel selon les PCGR reflète l’ensemble des coûts d’exploitation liés à la gestion et aux investissements de l’entreprise.
🚗 Activité automobile principale : les revenus sont restés sous pression
Chiffre d’affaires automobile : 20,56 Md$, en baisse de 3 % sur un an.
Livraisons de véhicules : 486 532, en baisse d’environ 2 % sur un an.
Production de véhicules : 464 391.
Marge brute automobile hors crédits réglementaires : 18,1 %, en hausse par rapport aux 16,3 % du T2.
Le signal est contrasté, mais clair : Tesla a amélioré ses marges unitaires d’un trimestre à l’autre, tandis que son principal segment de revenus s’est contracté sur un an. Tesla a cité la baisse des prix de vente moyens et les contraintes d’approvisionnement en batteries, qui ont limité sa capacité à répondre au carnet de commandes de véhicules, parmi les facteurs ayant pesé sur le chiffre d’affaires et la rentabilité automobile.
⚡ Énergie et services : une croissance inégale en qualité
Tesla a déployé 13,7 GWh de produits de stockage d’énergie au T3, et la direction a indiqué que le rythme des commandes et le carnet de commandes dans ce secteur atteignaient des niveaux records. Toutefois, le chiffre d’affaires déclaré de la production et du stockage d’énergie s’est établi à 2,88 Md$, en baisse de 16 % sur un an. Ainsi, le volume élevé de déploiements ne s’est pas traduit par une croissance annuelle des revenus du segment au cours du trimestre.
Les revenus des services et autres ont constitué un point relativement positif, progressant de 33 % sur un an pour atteindre 4,61 Md$. Ce segment a contribué à compenser la faiblesse des revenus de l’automobile et de l’énergie, mais il reste plus petit que l’activité automobile et ne modifie pas fondamentalement la structure des revenus.
📉 Pourquoi le dépassement des prévisions n’a pas convaincu le marché
Les résultats comportaient deux récits opposés :
Facteurs favorables
Le BPA ajusté a dépassé le consensus.
La marge automobile hors crédits s’est améliorée d’un trimestre à l’autre.
Le flux de trésorerie disponible est redevenu positif, à 1,53 Md$.
La trésorerie et les placements à court terme ont atteint environ 45,45 Md$.
Les déploiements de systèmes de stockage sont restés élevés, la direction soulignant la vigueur de la demande et du carnet de commandes.
Points de pression
Le chiffre d’affaires total est resté pratiquement inchangé sur un an.
Le chiffre d’affaires automobile et les livraisons ont tous deux reculé par rapport à l’année précédente.
Le résultat opérationnel selon les PCGR a chuté de 56 %, ramenant la marge opérationnelle à 2,6 %.
Les revenus de l’énergie ont diminué malgré le volume élevé de déploiements de systèmes de stockage.
Les dépenses d’investissement élevées et les investissements dans l’IA, la robotique, la fabrication et l’énergie peuvent soutenir des initiatives à plus long terme, mais rendent aussi la rentabilité à court terme sensible à la qualité d’exécution et à la discipline des dépenses.
Interprétation du marché
La publication des résultats laisse penser que les investisseurs ne contestaient pas le dépassement des prévisions sur la base ajustée. Ils semblaient plutôt évaluer si l’amélioration des marges et le redressement du flux de trésorerie disponible peuvent se poursuivre alors que les revenus automobiles de Tesla restent sous pression et que les charges d’exploitation demeurent élevées.
Les principales variables à suivre dans les prochains rapports sont la croissance des revenus automobiles, les prix de vente moyens, la croissance des livraisons, la pérennité des marges automobiles, la disponibilité des batteries, la conversion des déploiements en revenus dans le segment de l’énergie, les dépenses d’investissement et le rythme auquel les investissements dans l’IA, la robotique et l’énergie contribueront aux résultats financiers. Les performances passées et les prévisions de l’entreprise ne garantissent pas les résultats futurs.
Meta ($META) : la vigueur de la publicité et la dynamique de l’IA compensent une lourde charge juridique
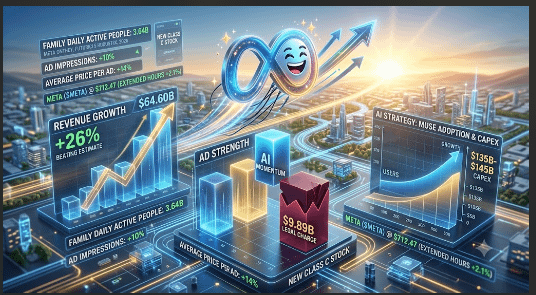
Le 21 octobre 2026, Meta a publié des résultats supérieurs aux attentes pour le troisième trimestre : son chiffre d’affaires s’est élevé à 64,60 milliards de dollars, en hausse de +26 % sur un an et supérieur au consensus, qui tablait sur environ 63,34 milliards de dollars. La publication des résultats a été dominée par une charge liée à un litige de 9,89 milliards de dollars, mais les investisseurs se sont d’abord intéressés à la résilience de la publicité, aux progrès des produits d’IA et aux prévisions de chiffre d’affaires du quatrième trimestre supérieures au consensus. Meta prévoit un chiffre d’affaires de 73 à 76 milliards de dollars au T4, soit un point médian de 74,5 milliards. Les résultats de Meta pour le troisième trimestre couvrent la période close le 30 septembre 2026.
📊 Performance financière
| Indicateur | T3 2026 | Variation sur un an | Conclusion statistique |
| Chiffre d’affaires | 64,60 Md$ | +26 % | Supérieur au consensus d’environ 1,26 Md$, soit près de 2,0 % |
| Résultat opérationnel | 12,99 Md$ | -37 % | La charge juridique a fortement faussé la rentabilité publiée |
| Résultat opérationnel hors charge | 22,88 Md$ | ~+11 % | Indique que la croissance opérationnelle sous-jacente est restée positive |
| BPA dilué selon les PCGR | 3,83 $ | +265 % | La comparaison bénéficie d’une charge fiscale exceptionnellement élevée l’année précédente |
| BPA hors charge liée au litige | 7,40 $ | — | Mesure plus pertinente de la performance opérationnelle propre au trimestre |
| Marge opérationnelle | 20 % | contre 40 % | Elle aurait été d’environ 35 % hors charge |
| Résultat net | 9,86 Md$ | +264 % | Également influencé par la comparaison avec la charge fiscale de l’année précédente |
| Dépenses d’investissement | 34,91 Md$ | — | Reflète l’ampleur des investissements dans les infrastructures d’IA |
| Flux de trésorerie disponible | -2,12 Md$ | — | Les lourdes dépenses d’investissement ont dépassé la trésorerie générée au cours du trimestre |
Les chiffres publiés par Meta doivent donc être lus à deux niveaux : les résultats selon les PCGR intègrent le coût juridique, tandis que les chiffres ajustés montrent que l’activité publicitaire et les opérations sous-jacentes sont restées solides. Meta a indiqué que la charge de 9,89 Md$ avait réduit le résultat opérationnel du même montant et fait baisser le BPA dilué de 7,40 $ à 3,83 $.
📣 Activité publicitaire et engagement des utilisateurs
Le moteur publicitaire de Meta est resté la principale source de vigueur :
Personnes actives quotidiennes de la famille d’applications : 3,64 milliards en septembre 2026, en hausse de +3 % sur un an.
Impressions publicitaires : en hausse de +10 % sur un an.
Prix moyen par publicité : en hausse de +14 % sur un an.
La combinaison de la hausse des impressions publicitaires et de l’amélioration des tarifs soutient la croissance du chiffre d’affaires de +26 %.
L’importance statistique de ces chiffres tient au fait que la croissance des tarifs publicitaires a dépassé celle des impressions d’environ 4 points de pourcentage. Cela suggère que la monétisation — et pas seulement l’élargissement de l’audience — a largement contribué à l’accélération des revenus. La croissance du nombre d’utilisateurs reste modeste au regard de la taille de l’entreprise ; la croissance future de la publicité dépend donc de plus en plus de l’intensité de l’engagement, de l’amélioration du ciblage par l’IA, des performances de conversion et de la demande des annonceurs.
⚖️ Charge juridique : la principale rectification à apporter
Le montant de 9,89 Md$ correspond à la charge comptable comptabilisée au T3 2026. Il ne faut pas le présenter comme le montant total du règlement juridique.
Meta a indiqué que l’accord annoncé en août 2026 avec les procureurs généraux de 52 États américains, dans le cadre de litiges concernant la santé mentale des adolescents et les réseaux sociaux, prévoit des paiements pouvant atteindre environ 18,59 Md$. La charge du T3 représente donc une dépense importante comptabilisée, tandis que le montant maximal prévu par l’accord est supérieur.
🤖 Stratégie d’IA : adoption de Muse et coûts d’infrastructure
La direction a présenté le lancement de Muse et de Muse Wonder comme des étapes clés de sa stratégie d’IA personnelle. Des informations indépendantes ont indiqué que Muse comptait plus de 10 millions de comptes, mais les affirmations concernant les comportements d’achat et le montant moyen des achats doivent être formulées avec prudence, sauf confirmation directe dans les documents officiels de résultats de Meta.
Le signal financier le plus concret concerne le profil des investissements :
Dépenses d’investissement au T3 : 34,91 Md$
Prévisions de dépenses d’investissement pour l’ensemble de 2026 : 135 à 145 Md$
Flux de trésorerie disponible trimestriel : -2,12 Md$
Au point médian, les prévisions de dépenses d’investissement s’élèvent à 140 Md$. C’est environ quatre fois le montant des dépenses du T3 annualisé au rythme trimestriel publié, ce qui montre que les investissements restent exceptionnellement élevés, même avant toute éventuelle nouvelle expansion des infrastructures. La thèse d’investissement dépend donc largement de la capacité de l’IA à améliorer rapidement les rendements publicitaires, l’engagement, la messagerie professionnelle, les produits grand public et d’autres canaux de monétisation, afin de générer des rendements sur cette base de capital.
🧾 Mise à jour de la structure du capital
Meta a annoncé une nouvelle catégorie d’actions ordinaires de classe C sans droit de vote. Selon les informations publiées, l’opération prévoit une distribution à raison de deux pour une, dans le cadre de laquelle les détenteurs d’actions de classe A reçoivent une action de classe C sans droit de vote, tandis que le contrôle des droits de vote reste inchangé. Cette structure offre davantage de souplesse pour les futures levées de capitaux, la rémunération des employés et les acquisitions, sans dilution proportionnelle du contrôle des droits de vote.
📈 Réaction et interprétation du marché
Selon les données publiées par MarketBeat, META a clôturé à 697,52 $ le 21 octobre 2026, puis s’est négociée autour de 712,47 $ en séance prolongée, soit une hausse d’environ +2,1 % à cet instant. D’autres données en temps réel ont fait état de variations après clôture comprises entre environ +2 % et +4 %. La réaction doit donc être associée à un horodatage et non présentée comme un chiffre fixe.
La réaction du marché semble refléter trois facteurs :
Qualité des revenus : le chiffre d’affaires supérieur aux attentes provient de la résilience de l’activité publicitaire, soutenue à la fois par les tarifs et la hausse des impressions.
Visibilité à terme : le point médian des prévisions de 74,5 Md$ pour le T4 dépasse le consensus d’environ 73,73 Md$ cité par CNBC.
Potentiel de l’IA : Muse et les initiatives connexes en matière d’IA ouvrent une voie potentielle vers de nouvelles sources de monétisation, mais les preuves financières restent encore préliminaires au regard de l’ampleur des engagements d’investissement.
Principaux risques à surveiller
Efficacité des dépenses d’investissement : le plan de dépenses de 135 à 145 Md$ pourrait peser sur le flux de trésorerie disponible si les revenus ne progressent pas à un rythme comparable.
Exécution des paiements juridiques : l’accord prévoit des paiements pouvant atteindre 18,59 Md$, en plus de la charge de 9,89 Md$ déjà comptabilisée au T3.
Preuves de monétisation de l’IA : l’adoption par les utilisateurs ne suffit pas à démontrer l’existence de revenus récurrents à forte marge.
Sensibilité du marché publicitaire : la publicité reste le principal moteur des bénéfices de Meta, ce qui expose les résultats à la conjoncture macroéconomique et à l’évolution des budgets des annonceurs.
Normalisation des marges : la marge opérationnelle ajustée d’environ 35 % est supérieure à la marge publiée de 20 %, mais reste inférieure à la marge publiée de 40 % de l’année précédente.
En résumé : les résultats de Meta au T3 2026 témoignent d’une forte dynamique sous-jacente de la publicité et d’un dépassement significatif des prévisions de chiffre d’affaires, tandis que la charge liée au litige a fortement réduit le résultat opérationnel publié. La question est désormais moins de savoir si Meta peut accroître ses revenus que de déterminer si ses investissements dans les infrastructures d’IA peuvent générer des revenus évolutifs, des marges durables et une nouvelle progression du flux de trésorerie disponible.
Ce qui précède constitue une analyse de marché et ne constitue pas un conseil en investissement.

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade