🚨 LES RÉSULTATS DE TESLA ET META SONT TOMBÉS — ET VOICI EXACTEMENT POURQUOI IL FAUT REGARDER AU-DELÀ DES CHIFFRES PHARES.
$TSLA et $META viennent de présenter deux bilans trimestriels très différents.
⚡ TESLA $TSLA
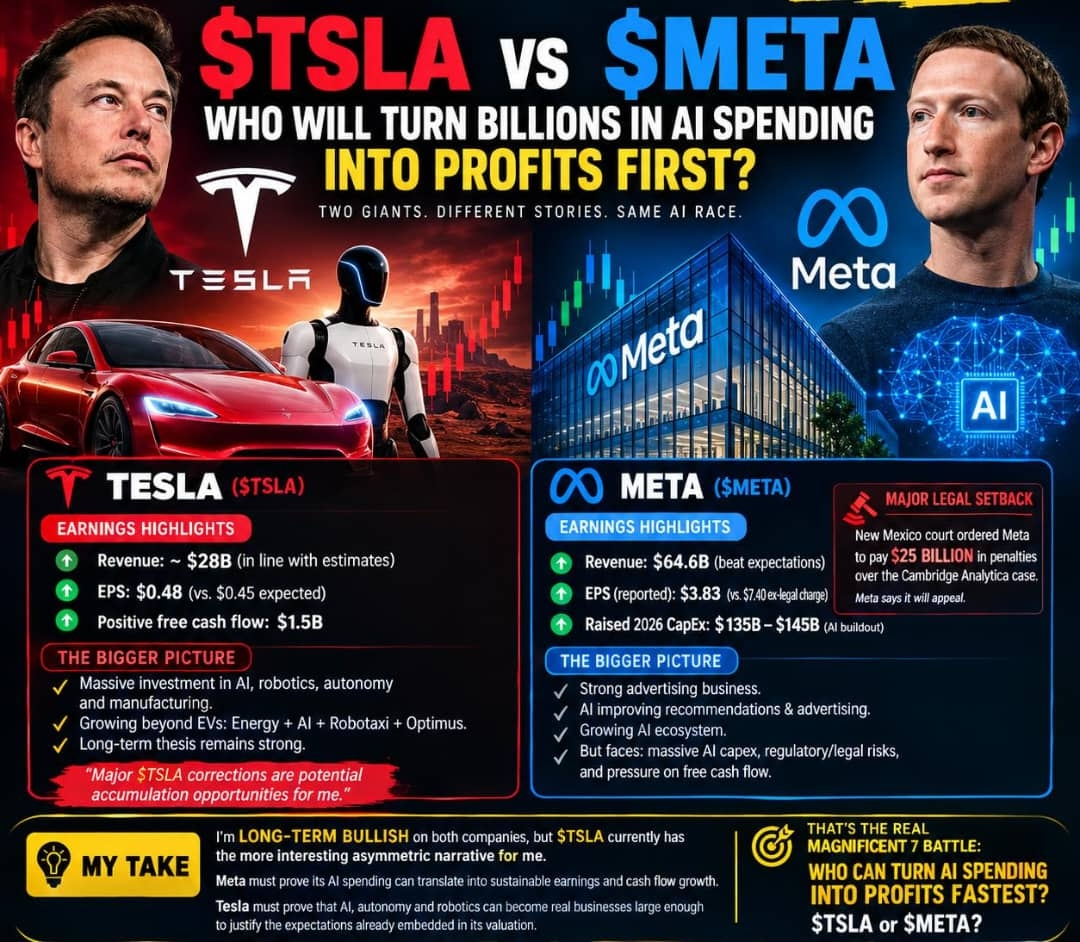
Le chiffre d’affaires de Tesla s’est établi autour de 28 milliards de dollars, à peu près conforme aux attentes, tandis que ses bénéfices ont dépassé les estimations de Wall Street.
Mais l’essentiel se cache derrière ces chiffres phares.
Tesla a généré un flux de trésorerie disponible positif malgré des dépenses massives dans l’IA, la robotique, la conduite autonome et la production.
À mes yeux, cela renforce la thèse à long terme.
Tesla n’est plus simplement un constructeur de véhicules électriques. Le marché est de plus en plus amené à valoriser l’entreprise en tenant compte des véhicules électriques + de l’énergie + de l’IA + des robotaxis/de la conduite autonome + d’Optimus.
Mon point de vue reste le même :
Les $TSLA corrections importantes m’intéressent davantage comme des occasions potentielles d’accumuler des titres que comme des raisons d’abandonner la thèse à long terme.
⚡ META $META
Meta a réalisé un chiffre d’affaires de 64,6 milliards de dollars, supérieur aux attentes de Wall Street.
Mais c’est du côté de la rentabilité que les choses deviennent intéressantes.
Le bénéfice publié a été fortement affecté par une importante charge liée à un litige, tandis que Meta continue d’investir des sommes extraordinaires dans les infrastructures d’IA.
Et le JOUR MÊME de la publication des résultats, un autre risque majeur a fait la une :
Un tribunal du Nouveau-Mexique a ordonné à Meta de verser 25 MILLIARDS de dollars de pénalités civiles, après qu’un jury a conclu que les déclarations de Facebook concernant la confidentialité des utilisateurs et ses pratiques en matière de données étaient en cause dans l’affaire Cambridge Analytica.
Meta prévoit de faire appel.
Nous avons donc deux forces opposées :
🟢 Une solide activité publicitaire
🟢 Un chiffre d’affaires supérieur aux attentes
🟢 L’IA améliore les recommandations et la publicité
🟢 Un écosystème d’IA en expansion
VS.
🔴 Des dépenses d’investissement colossales dans l’IA
🔴 Une exposition aux risques réglementaires et juridiques
🔴 Une pression sur les flux de trésorerie disponibles
🔴 Les investisseurs exigent des retombées de ces dépenses en IA
MON AVIS :
Je suis OPTIMISTE À LONG TERME pour les deux entreprises, mais $TSLA présente actuellement, à mes yeux, une perspective asymétrique plus intéressante.
Meta doit prouver que ses dépenses colossales en IA peuvent se traduire par une croissance durable de ses bénéfices et de ses flux de trésorerie.
Tesla doit prouver que l’IA, la conduite autonome et la robotique peuvent finir par devenir des activités suffisamment importantes pour justifier les attentes déjà intégrées dans sa valorisation.
C’est le véritable enjeu entre les Magnificent 7 :
QUI PEUT TRANSFORMER LE PLUS RAPIDEMENT SES DÉPENSES EN IA EN BÉNÉFICES ?
$TSLA ou $META ?