


Le secrétaire américain au Trésor, Scott Bessent, a comparé la législation phare de l’administration Trump sur les stablecoins à des réformes bancaires adoptées sous la présidence d’Abraham Lincoln, établissant un parallèle entre deux initiatives visant à créer un cadre national pour la monnaie américaine, à plus de 160 ans d’intervalle.
Dans une publication diffusée mercredi sur X, Bessent a salué la règle définitive du Bureau du contrôleur de la monnaie (OCC) mettant en œuvre le GENIUS Act, qualifiant cette loi de « tournant majeur dans la finance américaine ».
Bessent a établi un parallèle avec le National Currency Act de 1863, qui a créé un cadre fédéral permettant aux banques agréées au niveau national d’émettre de la monnaie. Il a soutenu que le GENIUS Act remplit un objectif similaire pour les stablecoins de paiement à l’ère numérique.
Bessent a déclaré que la règle de l’OCC soutiendrait « l’innovation du secteur privé, la concurrence et le leadership américain dans les actifs numériques ».
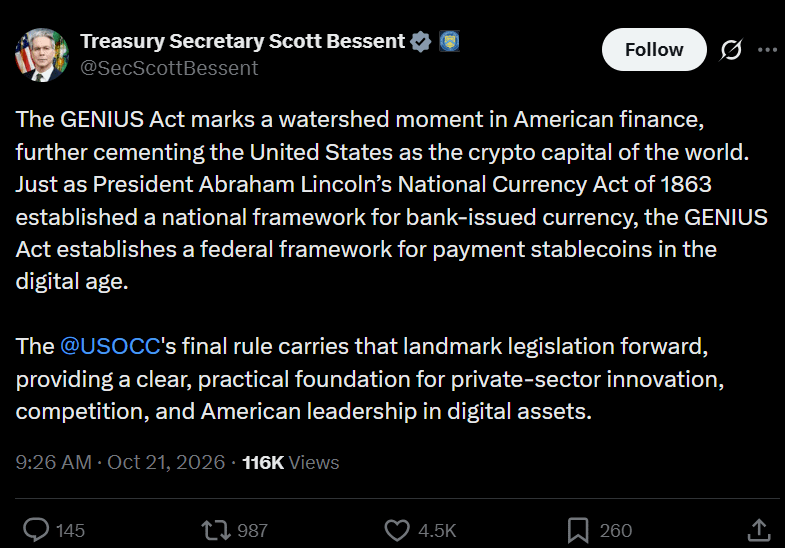
Source : Scott Bessent
Comme l’a rapporté Cointelegraph mercredi, l’OCC a finalisé des règles régissant les réserves des stablecoins, les remboursements et les services connexes. Elles devraient entrer en vigueur le 18 janvier 2027.
Jonathan Gould, contrôleur de la monnaie, a décrit ces réglementations comme un « cadre clair et pratique pour l’innovation dans le domaine des stablecoins de paiement ».
Ce que les règles de l’OCC sur les stablecoins impliquent pour les émetteurs
Adoptée en 2025, la loi GENIUS a établi un cadre réglementaire fédéral pour les stablecoins de paiement. La règle définitive de l’OCC précise comment ce cadre s’appliquera aux émetteurs soumis à sa supervision, notamment en ce qui concerne les réserves, les remboursements et la gestion des risques.
À compter du 18 janvier 2027, les entreprises émettant des stablecoins de paiement aux États-Unis devront généralement obtenir une autorisation réglementaire en vertu de la loi GENIUS. L’émission de stablecoins sans l’autorisation requise pourrait entraîner des sanctions.
L’OCC a indiqué que la règle définitive s’applique aux banques nationales, aux caisses d’épargne fédérales, aux succursales fédérales de banques étrangères et aux entreprises non bancaires qui souhaitent obtenir l’autorisation d’émettre des stablecoins de paiement sous supervision fédérale. Elle concerne également certains émetteurs étrangers de stablecoins de paiement.
Ces règles interviennent alors que les stablecoins indexés sur le dollar gagnent du terrain pour les paiements et les transferts d’argent, malgré la stagnation de la croissance de leur offre totale.