



Auteur | @agintender
Compilation | WuBlockchain
Lien original : https://x.com/agintender/status/2047556448562073604
Le 12 mars 2020, Arthur Hayes, de BitMEX, a pris une décision à l’opposé de tout ce qu’avaient fait ses prédécesseurs, mais qui a finalement sauvé le monde : il a déconnecté ses propres serveurs d’Internet, autrement dit, il a coupé le courant. L’annonce officielle affirmait que BitMEX avait « subi une attaque DDoS ». Mais quelle était la vérité ?!
La vérité, c’était que le carnet d’ordres ne comptait plus que 20 millions de dollars d’ordres d’achat, tandis que 200 millions de dollars d’ordres de vente liés à des liquidations attendaient d’être exécutés. Si BitMEX n’avait pas été mis hors ligne, le moteur de liquidation aurait fait chuter le prix du contrat BTC jusqu’à zéro.
À ce moment-là, l'ensemble du marché des contrats à terme perpétuels sur cryptomonnaies n'était plus qu'à quelques minutes d'un effondrement systémique.
Tous les mécanismes sophistiqués des contrats à terme perpétuels qui semblent aujourd’hui « évidents », notamment les prix de référence, les liquidations à plusieurs niveaux, les contrats à marge en USDT et la marge de portefeuille, ont été réécrits par nécessité après ce moment.
Introduction : Une idée restée en sommeil pendant vingt ans
En 1993, Robert J. Shiller proposa un type de dérivé inhabituel : sans date d’expiration ni livraison physique, son prix serait indexé sur une source de données externe et les positions longues et courtes seraient soumises à des paiements réciproques à un taux déterminé. Il l’envisageait comme un moyen de se prémunir contre le risque de liquidité sur le marché immobilier. À l’époque, c’était un exemple typique de ce qui était « élégant en théorie, mais impossible à mettre en œuvre » : l’infrastructure de compensation financière traditionnelle était trop obsolète, les cadres réglementaires trop rigides et aucune bourse n’était disposée à traiter un contrat « sans date d’expiration ».
L'idée est restée en sommeil dans le monde universitaire pendant exactement vingt-trois ans.
Le 13 mai 2016, BitMEX l'a ressorti des archives, l'a inondé de Bitcoin et y a mis le feu.
Lors du lancement du contrat perpétuel XBTUSD, personne n'imaginait qu'il représenterait, dix ans plus tard, 93 % de l'activité de trading de produits dérivés sur le marché des cryptomonnaies. À l'époque, il ressemblait davantage à une expérience technique : un gadget à effet de levier x100 destiné à une poignée de passionnés intrépides. Pourtant, au cours de la décennie suivante, ce gadget a traversé des centaines de crises, de liquidations massives, de tentatives de manipulation et de phases où ses règles ont été détournées puis corrigées. Il est finalement devenu un système de fixation des prix mondial qui traite près de 200 milliards de dollars de volume d'échanges par jour.
Cet article cherche à répondre à une question précise : comment chaque rouage de cette machine a-t-il vu le jour ?
La solution n'a pas été élaborée par des ingénieurs sur un tableau blanc. Derrière chaque rouage se cachait une catastrophe spécifique.
1.Genèse — La triade des prix et le péché originel des contrats à marge en pièces (2016-2018)
Concept de Shiller en ingénierie
Les contrats à terme perpétuels se heurtaient à un problème fondamental : sans date d’échéance, il n’existait aucun « point de convergence obligatoire ». Les contrats à terme traditionnels convergent inévitablement avec les prix au comptant à la date de règlement. Sans mécanisme d’ancrage spécifique, le prix d’un contrat perpétuel deviendrait un instrument purement spéculatif, livré à lui-même.
La solution de BitMEX se composait de trois éléments interdépendants :
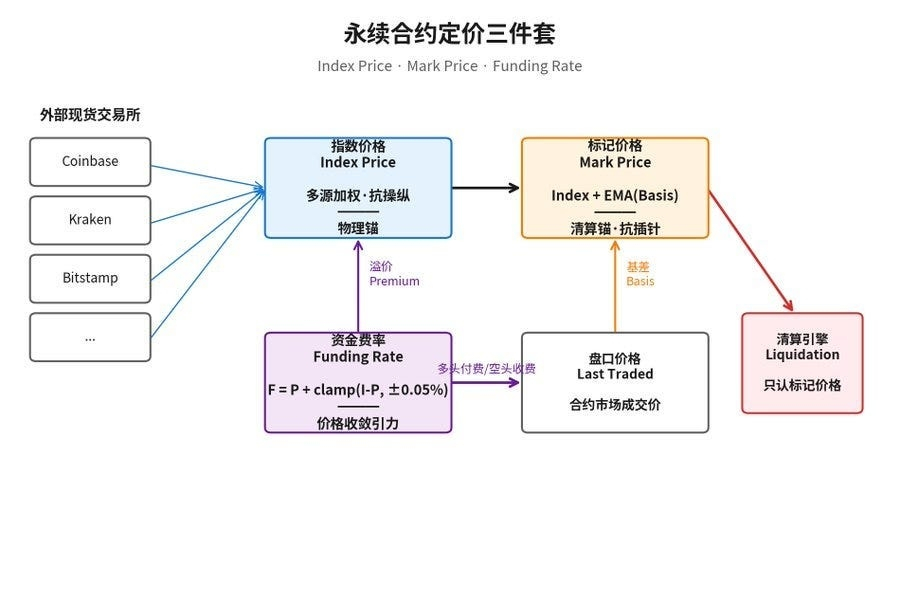
Le prix de l'indice est calculé comme une moyenne pondérée des prix de négociation recueillis auprès de plusieurs bourses au comptant externes. Il sert de point d'ancrage physique à l'ensemble du système. Sa conception repose sur l'hypothèse que même si un acteur malveillant disposait de capitaux suffisants pour corrompre une seule source de données, il lui serait difficile de toutes les corrompre simultanément.
Le prix de référence, quant à lui, sert de « point d’ancrage de liquidation ». Il est basé sur le prix de l’indice, l’écart entre le prix au comptant et les contrats à terme étant lissé à l’aide d’une moyenne mobile exponentielle (EMA) :
Prix de référence = Prix de l'indice + EMA (Base)
Le système de liquidation ne prend en compte que le prix de référence. Les fluctuations soudaines du carnet d'ordres sont lissées par la moyenne mobile exponentielle (EMA) et n'influencent pas les décisions de liquidation. Ce mécanisme fondamental vise à empêcher la chasse aux ordres stop via ces fluctuations.
Le taux de financement agit comme la « gravité » qui ramène le prix du contrat vers le prix de l’indice :
F = P + clamp(I — P, -0,05%, +0,05%)
Ici, P représente l'indice de prime, tandis que I correspond au taux d'intérêt fixe, fixé à 0,01 %. Lorsque le contrat se négocie avec une prime, F est positif et les positions longues paient les positions courtes, ce qui augmente le coût de maintien d'une position longue. À l'inverse, lorsqu'il se négocie avec une décote, c'est l'inverse qui se produit. Initialement, BitMEX effectuait les paiements de financement toutes les huit heures, chaque paiement étant plafonné à +/- 0,75 %.
Ce système en trois parties paraît simple et élégant, mais chaque paramètre repose sur une hypothèse implicite. Le taux d'intérêt fixe de 0,01 % reflète le constat économique selon lequel « détenir des stablecoins offre un léger avantage en termes de taux d'intérêt par rapport à la détention d'actifs cryptographiques ». Ce constat a par la suite constitué la base du fameux « ancrage structurel », ou « effet d'ancrage », analysé dans BitMEX Research. L'intervalle de règlement de huit heures représente un compromis entre la liquidité du marché et la capacité de calcul des serveurs. Le plafond de +/- 0,75 % constitue une estimation relativement prudente de ce qui représente un « écart extrême ».
Ces hypothèses étaient toutes valables dans des conditions de marché stables. Or, les marchés ne restent jamais stables longtemps.
Le double tranchant des contrats inversés à marge monétaire
Les premiers contrats à terme perpétuels se heurtaient à une limitation pratique : l’écosystème des stablecoins n’était pas encore mature. L’offre en circulation d’USDT n’a dépassé les 2 milliards de dollars qu’au début de 2018, bien en deçà des besoins pour satisfaire aux exigences de marge du marché des produits dérivés. Les traders détenaient du BTC, qui était donc le seul actif qu’ils pouvaient utiliser comme garantie.
Ceci a donné naissance au « contrat inverse à marge en cryptomonnaie » : le contrat était libellé en USD, mais la marge, les profits et les pertes étaient réglés en BTC. Sa formule de gain était non linéaire.
PNL (BTC) = Contrats x (1 / Entrée — 1 / Sortie)
En période de marché haussier, les investisseurs à long terme profitaient à la fois des gains sur les contrats, qui augmentaient leurs avoirs en BTC, et de l'appréciation du BTC lui-même. Ce double effet multiplicateur a alimenté d'innombrables histoires de fortune fulgurante. Mais gains et pertes découlaient du même mécanisme. Lors d'un krach, les pertes sur les contrats et la dépréciation du collatéral s'amplifiaient mutuellement, créant une spirale infernale. Pour un investisseur détenant une position longue avec un effet de levier de 10x, une baisse de 10 % du BTC entraînait non seulement une perte latente de 100 % sur la marge allouée au contrat, mais réduisait également la valeur du collatéral de 10 %. Ces deux coups durs se cumulant, le mécanisme de liquidation se déclenchait bien plus tôt que ne le prévoyaient les modèles théoriques.
Marge en cryptomonnaie vs. marge en USDT : comment une même position peut connaître un destin différent (position longue en BTC avec effet de levier x10, chute de prix de 10 %)
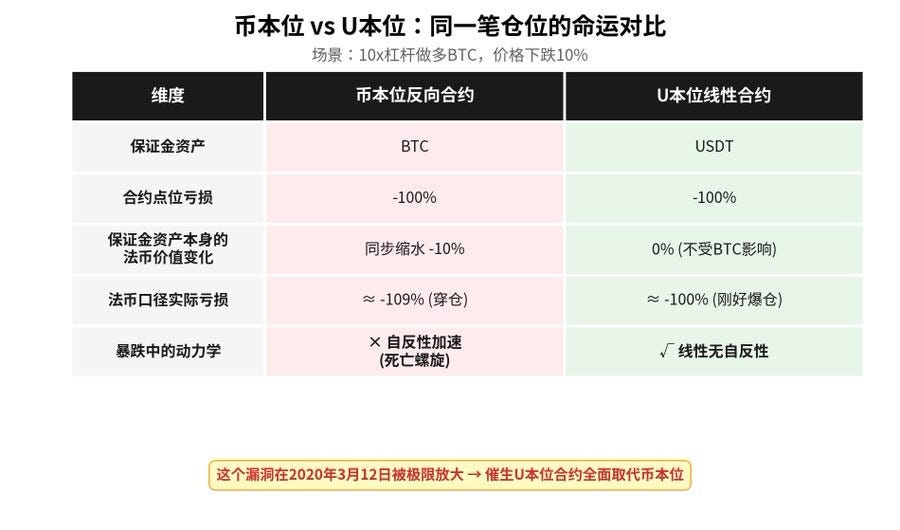
Cette vulnérabilité allait être amplifiée à l'extrême en 2020, mais c'est en août 2018 qu'elle a véritablement alarmé le marché pour la première fois.
Première leçon : la position de 50 000 BTC d’OKEx et le « clawback socialisé »
Le 3 août 2018, une position longue massive, d'une valeur notionnelle d'environ 50 000 BTC (soit environ 360 millions de dollars à l'époque), est apparue sur le marché trimestriel des contrats à terme BTC d'OKEx (désormais OKX). Le trader à l'origine de cette position avait manifestement commis une grave erreur d'appréciation quant à l'évolution du marché. Face à la chute continue du prix du BTC, la position a finalement atteint son seuil de liquidation.
(https://www.okx.com/zh-hans/help/announcement-on-the-investigation-and-handling-of-btc-contract-abnormality-warehouse-crossing-receipt)
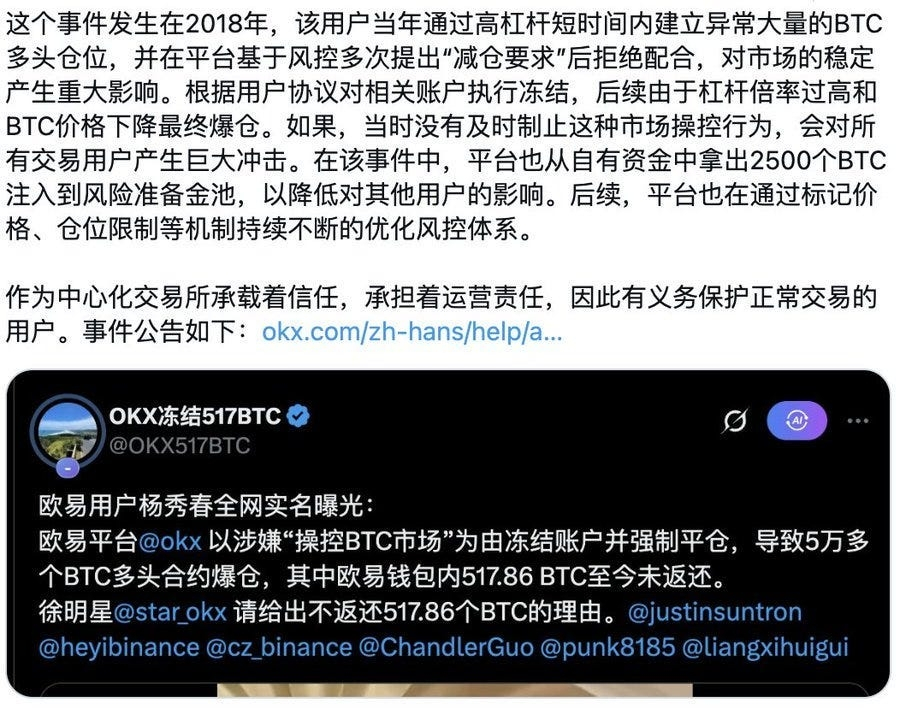
À ce moment-là, le système de gestion des risques d’OKEx était confronté à un dilemme :
Liquider la position au prix du marché reviendrait à inonder un carnet d'ordres de 50 000 BTC d'ordres de vente, alors que sa profondeur quotidienne moyenne n'est que de quelques centaines de millions de dollars. Ce carnet d'ordres serait instantanément saturé, entraînant un prix de liquidation bien inférieur au prix de faillite. La plateforme d'échange devrait absorber le déficit qui en résulterait, et l'effet domino déclencherait une vague de liquidations parmi les positions de petite et moyenne taille.
Ne pas liquider cette position reviendrait à enfreindre les règles et à saper la confiance dans le système.
OKEx a finalement opté pour ce qui était alors l'outil standard du secteur : la récupération sociale. La perte systémique engendrée par cette faillite massive a été répartie proportionnellement entre tous les traders ayant réalisé un profit cette semaine-là. Nombre de vendeurs à découvert ont ainsi gagné de l'argent, avant de voir la bourse déduire une partie de leurs gains au prorata.
La communauté a réagi avec colère.
Le problème de ce mécanisme résidait dans le transfert du risque du « preneur de risque » vers le « naïf ». Un trader ayant réalisé un profit en vendant à découvert de l'ETHBTC pouvait voir une partie de ce profit déduite de la liquidation d'une position longue en BTC qui n'avait absolument aucun lien avec lui. Ceci violait l'un des principes fondamentaux du trading : chacun est responsable de ses propres décisions.
Cet incident a directement entraîné trois réformes majeures dans l'ensemble du secteur :
Tout d’abord, les bourses ont introduit des limites de position. La position d’un utilisateur ne pouvait plus dépasser une proportion spécifiée de ce que le carnet d’ordres était capable d’absorber, éliminant ainsi le risque de « trop gros pour faire faillite » à la source.
Deuxièmement, les bourses ont mis en place des fonds d'assurance suffisamment importants pour absorber les pertes liées aux faillites au lieu de les répercuter sur les utilisateurs.
Troisièmement, et c'est là que l'histoire devient vraiment intéressante, OKEx a été contraint d'abandonner le Socialized Clawback et d'adopter une solution que Huobi avait inventée et validée plusieurs années auparavant : le système Auto-Deleveraging, ou ADL.
Un détail historique souvent négligé mérite d'être souligné : l'ADL n'a pas été inventé par BitMEX, mais par Huobi. Dès 2014-2015, Huobi, aux côtés d'OKCoin à l'époque, dominait déjà le marché des contrats à terme sur cryptomonnaies. Durant cette période, Huobi a développé un algorithme de désendettement automatique qui classait les positions selon le « pourcentage de profit x effet de levier effectif » afin de répartir plus équitablement les pertes liées aux positions en faillite. Lorsque BitMEX a lancé le contrat perpétuel XBTUSD en 2016, il a directement copié le modèle ADL de Huobi, en y apportant quelques modifications mineures. BitMEX l'a d'ailleurs explicitement reconnu dans son article de blog de 2025, intitulé « S'adapter ou mourir ».
« Nous avons copié le mécanisme ADL de Huobi, mais nous y avons apporté quelques modifications. »
La différence fondamentale entre la récupération des pertes par l'ADL et la récupération sociale réside dans la précision de la répartition des pertes. La récupération sociale répartit la charge entre tous les participants, exigeant que chacun ayant réalisé un profit partage la perte. L'ADL, en revanche, utilise un algorithme de classement ciblé et précis.
Score de classement = PNL% / Efficace%
Seules les contreparties qui « utilisent le plus fort effet de levier et affichent les plus importants profits latents » sont liquidées de force. Leurs positions lucratives servent à absorber les positions liquidées des traders en faillite. Les traders ordinaires, avec un faible effet de levier et des profits limités, ne sont pas concernés.
Récupération socialisée vs. ADL : deux philosophies de répartition des pertes pour une même crise de faillite
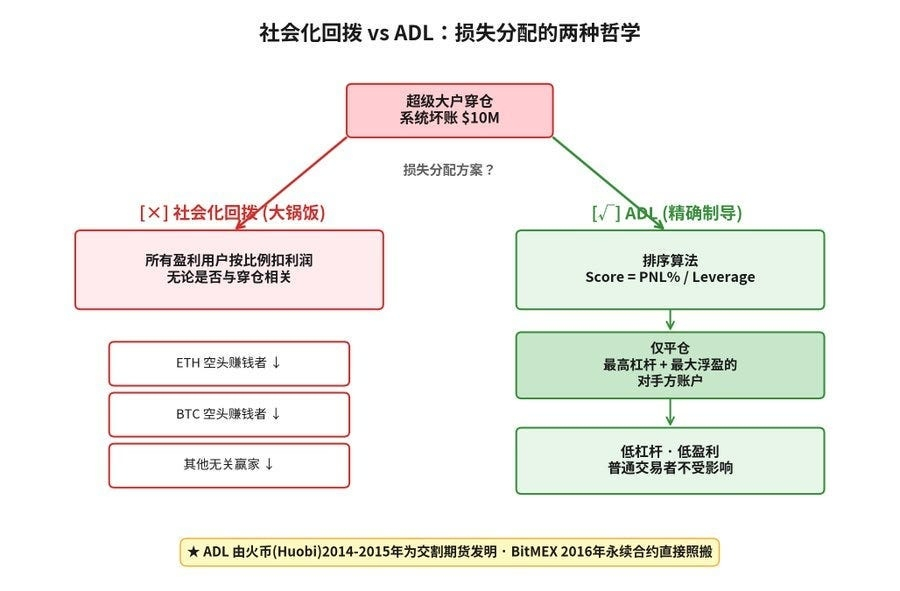
Avant 2018, BitMEX et Huobi avaient déjà adopté l'ADL. Seul OKEx continuait d'utiliser le système de récupération sociale, plus simple mais plus contraignant. Ce n'est qu'après que la position de 50 000 BTC a mis le système au bord de l'effondrement qu'OKEx a été contraint de passer à l'ADL. Dès lors, les récupérations sociales ont disparu.
Cet épisode nous offre un enseignement précieux : l’une des innovations majeures dans l’évolution des systèmes de liquidation des produits dérivés de cryptomonnaies a été développée par une plateforme d’échange chinoise avant même que BitMEX n’invente le contrat perpétuel. Si BitMEX occupe une place importante dans l’histoire en tant qu’inventeur des contrats perpétuels, Huobi est le véritable inventeur de l’un des mécanismes essentiels de gestion des risques qui lui ont permis de perdurer jusqu’à aujourd’hui.
Fonds d'assurance : la première ligne de défense contre les pertes liées à la faillite
Mais la fermeture forcée des positions (ADL) n'est pas, et ne devrait pas être, le premier mécanisme utilisé pour répartir les pertes. Fondamentalement, l'ADL consiste à « clôturer de force les positions des traders gagnants » dans des circonstances extrêmes. Pour un trader détenant une position gagnante sur le long terme, cela constitue une intervention non sollicitée. Un système de gestion des risques efficace doit disposer d'une marge de sécurité permettant d'absorber les pertes avant le déclenchement de l'ADL.
Ce coussin de sécurité, c'est le fonds d'assurance.
La logique de base d'un fonds d'assurance est remarquablement simple. Elle repose sur la capture d'un « surplus » structurel généré lors du processus de liquidation. Lorsqu'une position d'un utilisateur est liquidée, le système de liquidation doit la clôturer sur le marché au prix en vigueur. Toutefois, le prix de liquidation de la bourse diffère du prix de faillite, c'est-à-dire le prix auquel les capitaux propres du compte de l'utilisateur tombent à zéro. La différence entre les deux crée un surplus.
Entrée du fonds d'assurance = Prix de liquidation — Prix de faillite
Prenons un exemple concret. Un trader ouvre une position longue BTC avec un effet de levier de 100x à 50 000 $. Lorsque le BTC chute à 49 500 $, soit une baisse d'environ 1 %, la marge de maintien du compte est épuisée. Or, le système de liquidation a déjà pris le contrôle de la position à 49 600 $. Le prix de liquidation du compte est de 49 500 $, tandis que le prix d'exécution de la liquidation est de 49 600 $. La différence de 100 $ n'est ni restituée au trader, dont la position a déjà été liquidée et dont le capital est désormais nul, ni comptabilisée comme revenu par la plateforme. Elle est intégralement versée au fonds d'assurance.
Fonctionnement du fonds d'assurance :
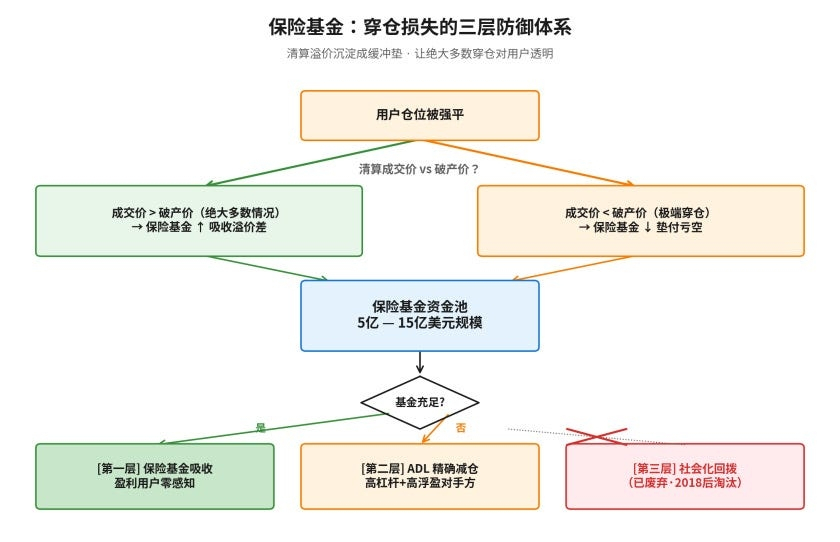
Ce mécanisme crée un équilibre structurel subtil. Dans des conditions de marché normales, une liquidité suffisante permet d'exécuter les positions liquidées à des prix supérieurs à leur prix de faillite, générant ainsi un flux continu d'entrées dans le fonds. Ce dernier croît alors de manière cumulative. Lorsque des conditions de marché extrêmes entraînent des pertes liées à la faillite, le fonds les absorbe en premier, préservant ainsi les positions rentables. La liquidation anticipée (ADL) n'est déclenchée que lorsque le fonds est épuisé et ne peut plus combler le déficit restant.
Voici le système de défense à trois niveaux utilisé par les plateformes d'échange modernes de produits dérivés de cryptomonnaies :
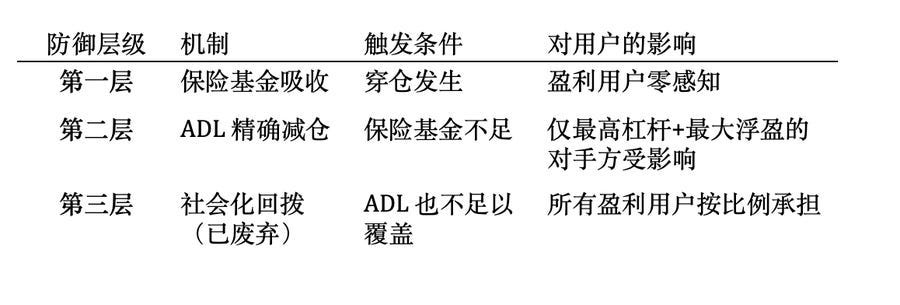
Si la première couche de protection est suffisamment profonde, la seconde est rarement atteinte. Si cette seconde couche est suffisamment précise, la sécurité de tous est assurée. Sur les principales plateformes d'échange centralisées modernes, telles que Binance, OKX, Bybit et Bitget, les fonds d'assurance varient généralement de plusieurs centaines de millions de dollars à plus d'un milliard, ce qui suffit à absorber les pertes générées par la plupart des positions en faillite. Selon les données publiques, les fonds d'assurance des contrats à terme de Binance sont restés entre 500 et 800 millions de dollars pendant une période prolongée début 2026, tandis que le fonds d'assurance perpétuelle USDT de Bybit est resté supérieur à 400 millions de dollars.
Le fonds d'assurance remplit également une autre fonction : la transparence. Les variations de son solde reflétant directement la fréquence des liquidations exceptionnelles, les principales plateformes d'échange comme Binance, OKX et Bybit publient des graphiques historiques de leurs soldes de fonds d'assurance. Dans une certaine mesure, ces variations constituent un indicateur de la performance du système de liquidation d'une plateforme. Un solde en hausse constante indique que les liquidations se déroulent sans accroc et que les faillites sont rares. À l'inverse, une chute brutale révèle que le système de liquidation a rencontré un déficit de liquidités lors d'un événement de marché extrême.
Jalons historiques :
2015–2017 : Les premières plateformes d’échange, dont BitMEX, OKCoin et Huobi, avaient chacune introduit des formes rudimentaires de fonds d’assurance, bien que ceux-ci soient restés relativement modestes.
L'incident des 50 000 BTC d'OKEx en 2018 : ce fut la première fois que les fonds d'assurance firent l'objet d'un débat systématique à l'échelle du secteur. Si OKEx avait déjà constitué un fonds d'assurance suffisamment important à l'époque, celui-ci aurait pu absorber le déficit de 400 millions de dollars, évitant ainsi la nécessité d'un mécanisme de récupération sociale. Suite à cet incident, les fonds d'assurance furent largement considérés comme une infrastructure essentielle du secteur.
2019-2020 : Les principales bourses ont commencé à publier les données des fonds d’assurance afin de démontrer leur transparence en matière de gestion des risques.
Le 12 mars 2020, ou « 3/12 » : les fonds d'assurance ont été mis à rude épreuve. Ce jour-là, les fonds d'assurance de Binance et Bybit ont enregistré des sorties nettes de plusieurs dizaines de millions de dollars. Cependant, grâce à leur taille suffisante, ils ont absorbé la majeure partie des pertes liées à la faillite et empêché le déclenchement massif de la loi sur la faillite (ADL). Ce fut l'une des catastrophes les plus importantes qui ont été évitées lors du krach du 12 mars.
L’effondrement de FTX en 2022 : cet événement a servi de contre-exemple. Le « fonds d’assurance » de FTX était depuis longtemps soupçonné d’être une arnaque, et son montant réel était bien trop faible pour couvrir l’exposition de la bourse aux produits dérivés. Lorsque FTX a finalement fait faillite, ce fonds n’a offert aucune protection significative.
2024-2026 : La taille des fonds d’assurance est devenue un enjeu majeur de la concurrence entre les principales plateformes d’échange. Certaines ont même commencé à publier les adresses des fonds, permettant ainsi de vérifier les soldes en temps réel sur la blockchain.
Un fonds d'assurance peut sembler un simple élément de montage financier, mais il joue un rôle crucial dans la gestion des risques liés aux contrats à terme perpétuels. Il permet de transformer une liquidation, potentiellement catastrophique pour un utilisateur individuel, en un événement courant, absorbable par le système. Sans fonds d'assurance, chaque liquidation risque de devenir une affaire interne à ADL. Avec un fonds d'assurance, la grande majorité des liquidations restent totalement invisibles pour les autres utilisateurs.
Cela explique aussi un phénomène apparemment déroutant : les contrats à terme perpétuels sur cryptomonnaies enregistrent quotidiennement des liquidations se chiffrant en centaines de millions de dollars, et les investisseurs particuliers se plaignent chaque jour de liquidations et de pertes, pourtant le marché dans son ensemble n’a jamais connu d’effondrement en cascade significatif. La réponse réside dans ce mécanisme de protection rarement évoqué.
2. Le système de liquidation atteint sa maturité — Le krach du 12 mars et la naissance des contrats à marge USDT (2019-2020)
De la liquidation en gros à la chirurgie à plusieurs niveaux
Avant 2018, la logique de liquidation utilisée par la quasi-totalité des plateformes d'échange était extrêmement rudimentaire. Dès qu'un compte atteignait son seuil de marge de maintien, toutes les positions qui y étaient détenues étaient clôturées de force au prix du marché.
Cela a engendré deux problèmes systémiques. Le premier était la surliquidation. Un gros trader détenant une position de 10 millions de dollars pouvait n'avoir besoin de liquider que 2 millions de dollars pour retrouver un niveau de marge acceptable, mais le système liquidait systématiquement la totalité des 10 millions. Les 8 millions de dollars restants, correspondant à cette « liquidation excédentaire », étaient non seulement injustes pour l'utilisateur, mais exerçaient également une pression énorme sur le carnet d'ordres. Le second problème était l'effet domino. Les ordres de vente au marché générés par la liquidation d'une position importante pouvaient saturer le carnet d'ordres, pousser les positions de petite et moyenne taille au-delà de leurs seuils de liquidation et provoquer un effondrement en cascade.
La liquidation partielle constituait la solution technique à ce problème. Son principe fondamental consistait à diviser les positions en paliers en fonction de leur valeur notionnelle, chaque palier se voyant attribuer un taux de marge de maintenance différent :
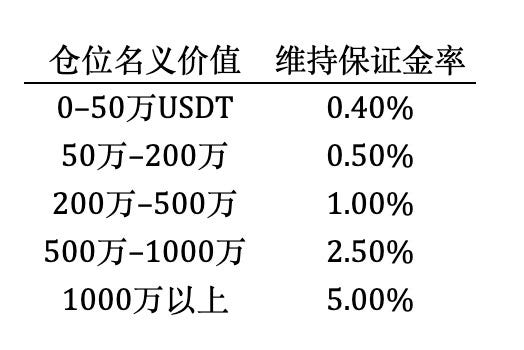
(Figures non contractuelles. Les paramètres réels varient selon les places boursières.)
Lorsqu'une liquidation est déclenchée, le système clôture d'abord une partie de la position, réduisant ainsi la valeur notionnelle restante du compte à un niveau inférieur et, par conséquent, son exigence de marge de maintien. Si le compte retrouve un niveau de marge suffisant après cette réduction, la liquidation s'arrête et l'utilisateur conserve sa position restante. Ce modèle de liquidation réduit considérablement le risque de sur-liquidation et d'effondrement en cascade.
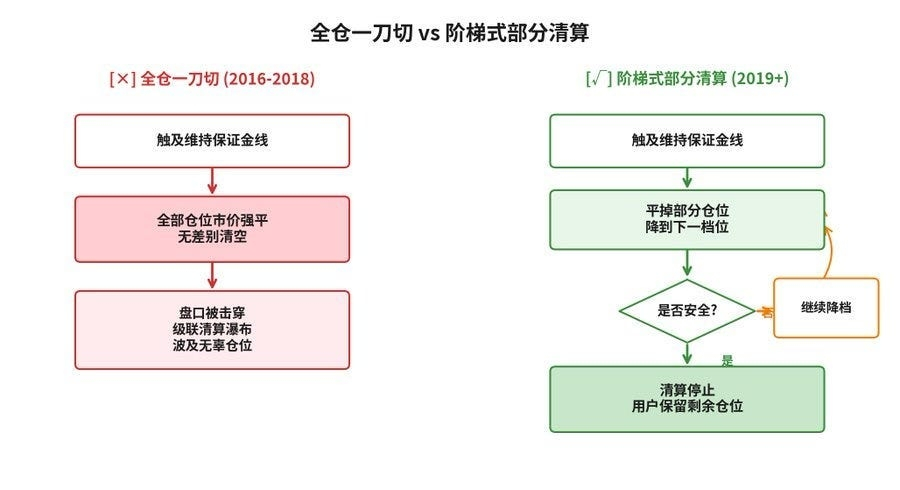
Lorsqu'une liquidation est déclenchée, le système clôture d'abord une partie de la position, réduisant ainsi la valeur notionnelle restante du compte à un niveau inférieur et, par conséquent, son exigence de marge de maintien. Si le compte retrouve un niveau de marge suffisant après cette réduction, la liquidation s'arrête et l'utilisateur conserve sa position restante. Ce modèle de liquidation réduit considérablement le risque de sur-liquidation et d'effondrement en cascade.
Bybit et Binance ont été parmi les premières plateformes d'échange à adopter pleinement ce mécanisme vers 2019. Mais sa capacité à résister à des conditions de marché véritablement extrêmes n'est devenue claire que le 12 mars 2020.
« 3/12 » : L’avènement des contrats à terme perpétuels – Le passage des contrats à marge en pièces aux contrats à marge en USDT
Le 12 mars 2020, la propagation incontrôlée de la COVID-19, conjuguée à une guerre des prix du pétrole, a déclenché une vague de ventes paniques sur les marchés mondiaux. Le bitcoin a chuté d'environ 7 800 $ à 3 800 $ en un peu plus de douze heures, enregistrant ainsi sa plus forte baisse journalière à l'époque.
La crise a mis en lumière trois failles systémiques du marché des produits dérivés.
Le premier phénomène a été l'effondrement réflexe des contrats à marge en cryptomonnaie. Les investisseurs particuliers utilisaient le BTC comme garantie pour prendre des positions longues sur ces contrats. Lorsque le prix du BTC a chuté, les pertes sur contrats et la dépréciation des garanties se sont mutuellement amplifiées, accélérant le mécanisme de liquidation. Il ne s'agissait pas d'un problème limité à quelques investisseurs, mais d'un problème structurel affectant l'ensemble du marché. Lors de replis extrêmes, les contrats à marge en cryptomonnaie présentent intrinsèquement une dynamique qui accélère leur propre effondrement.
Le second facteur a été la liquidation en cascade et le retrait paniqué des teneurs de marché. Après que le système a pris le contrôle de centaines de millions de dollars de positions longues, un flot d'ordres de vente a inondé le carnet d'ordres. Face à une demande de liquidités unilatérale et massive, les teneurs de marché se sont tout simplement retirés. Il ne s'agissait pas d'une défaillance technique, mais d'une décision commerciale rationnelle : proposer des cotations bilatérales sur un marché en chute libre revenait à se suicider. Une fois la liquidité épuisée, le prix du contrat BitMEX s'est brièvement négocié 500 $ en dessous du prix spot de Coinbase. Cela a démontré que même la relation d'ancrage entre le prix de référence et le prix de l'indice pouvait se rompre dans des conditions extrêmes.
Le troisième facteur était l'incapacité des réseaux blockchain sous-jacents à permettre une reprise par arbitrage. En temps normal, les arbitragistes auraient dû éliminer un écart de 500 $ entre le cours spot et le cours à terme en quelques minutes en transférant des BTC sur la blockchain BitMEX et en ouvrant une position longue tout en vendant simultanément à découvert sur Coinbase, s'assurant ainsi un profit sans risque. Mais ce jour-là, les frais de gaz d'Ethereum ont grimpé à plusieurs centaines de Gwei, tandis que le réseau Bitcoin était fortement congestionné. Les arbitragistes pouvaient constater l'écart de prix, mais ne pouvaient pas y investir leurs capitaux. Les goulots d'étranglement au niveau de la couche physique du réseau ont empêché le système financier de se corriger.
La spirale infernale en trois temps du crash du 12 mars :
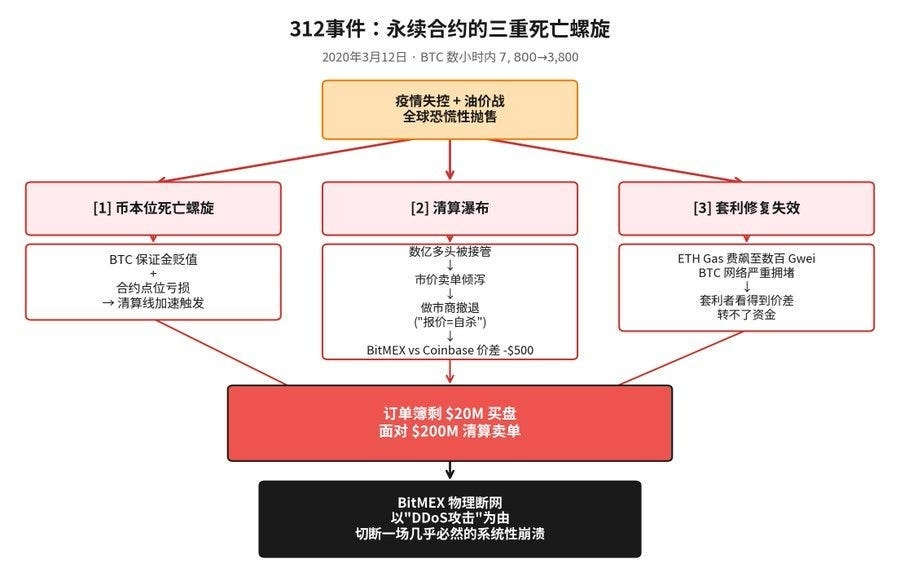
Au moment le plus critique, il ne restait qu'environ 20 millions de dollars d'ordres d'achat sur le carnet d'ordres de BitMEX, tandis que plus de 200 millions de dollars d'ordres de vente de liquidation étaient en attente d'exécution. Sans intervention, le prix du contrat aurait chuté à zéro.
BitMEX a choisi de se déconnecter physiquement d'Internet, forçant la plateforme à rester hors ligne au motif qu'elle était « victime d'une attaque DDoS », autrement dit, en coupant l'alimentation. Cette panne a évité un effondrement systémique quasi certain. Elle a également marqué la fin de l'ère BitMEX en tant que plateforme d'échange leader du secteur.
L'héritage institutionnel : les contrats à marge en stablecoin prennent le dessus
Après le krach du 12 mars, le secteur a fait un choix décisif : abandonner les contrats inverses à marge en pièces comme produit phare.
Les contrats linéaires à marge en stablecoin, qui utilisent l'USDT ou l'USDC comme garantie et actif de règlement, ont rapidement gagné en popularité. Leur rendement suit une relation linéaire simple :
PNL (USDT) = Contrats x (Entrée — Sortie)
L'actif de garantie, l'USDT, est totalement découplé de l'actif sous-jacent du contrat. En cas de chute du BTC, la valeur de votre garantie en USDT ne diminue pas, ce qui élimine le cercle vicieux à la source.
Fin 2021, les contrats à marge en stablecoin représentaient plus de 85 % du volume d'échanges des contrats à terme perpétuels sur l'ensemble du marché. Les contrats à marge en cryptomonnaie, quant à eux, étaient relégués au statut de « produit spécialisé », s'adressant principalement aux investisseurs à long terme possédant d'importantes réserves de BTC au comptant et souhaitant se couvrir contre les risques de change à l'aide de contrats à marge en cryptomonnaie.
Le krach du 12 mars a eu des conséquences bien plus profondes que la simple restructuration du marché des différents types de contrats. Son impact le plus significatif a été d'établir, pour la première fois, l'« ingénierie des risques » comme discipline fondamentale dans la conception des produits dérivés du CEX. Liquidation partielle, ADL, prix d'indices multi-sources, fenêtres EMA optimisées et marge de portefeuille figurent parmi les mécanismes devenus des standards du secteur, la quasi-totalité d'entre eux ayant été mis en œuvre rapidement au cours des deux ou trois années qui ont suivi le krach.
C'était l'avènement des produits dérivés de cryptomonnaies.
3. Participation institutionnelle et révolution de l’efficacité du capital (2020-2023)
Du « Casino » à la « Machine d'arbitrage »
Le cycle haussier qui a suivi le krach du 12 mars, s'étendant sur 2020 et 2021, a entraîné un changement structurel : les capitaux institutionnels ont commencé à considérer le marché des produits dérivés de cryptomonnaies comme une classe d'actifs légitime méritant une allocation sérieuse.
Ce changement a débuté avec les teneurs de marché. Des acteurs majeurs du marché crypto, tels que Wintermute, Jump Crypto et GSR, ainsi que des sociétés de trading haute fréquence issues de la finance traditionnelle, ont investi massivement les marchés à terme perpétuels des plateformes d'échange centralisées (CEX). Plutôt que de spéculer sur la tendance, ils se sont concentrés sur deux activités : fournir une liquidité bilatérale aux carnets d'ordres et percevoir la marge, et réaliser un arbitrage « cash-and-carry » en prenant des positions longues sur le marché au comptant et des positions courtes sur le marché perpétuel afin d'encaisser les paiements de financement.
L’arrivée massive de teneurs de marché et de fonds d’arbitrage a produit trois effets quantifiables :
Les trois effets quantifiables de la participation institutionnelle (2020-2023) :
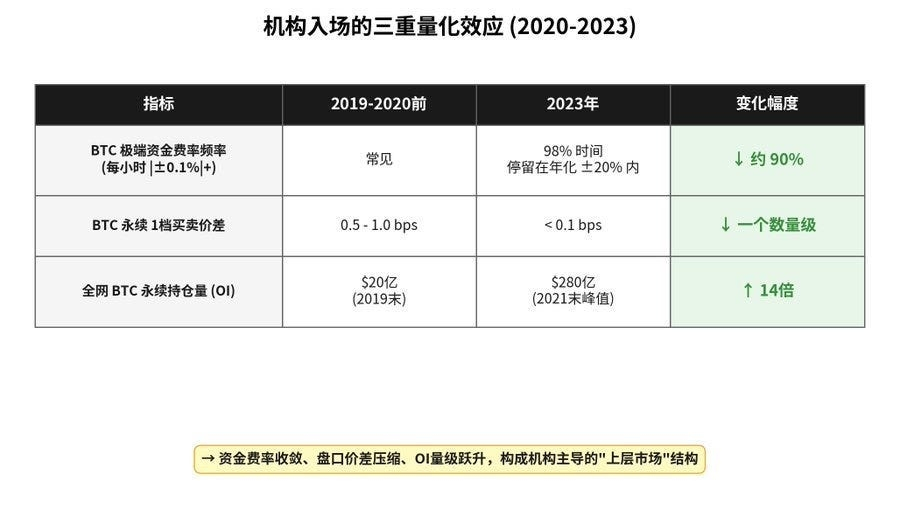
Premier effet : les taux de financement ont été stabilisés. Avant 2020, les taux de financement du Bitcoin atteignaient fréquemment des niveaux extrêmes, dépassant +/- 0,1 % par heure, soit l’équivalent de taux annualisés de plusieurs centaines, voire milliers de pour cent. Après 2022, ces taux sont restés dans une fourchette annualisée de +/- 20 % pendant 98 % du temps. Ce n’est pas parce que le marché est devenu plus « rationnel », mais parce que les robots d’arbitrage ont instantanément éliminé toute déviation significative. Selon BitMEX Research, la fréquence des taux de financement extrêmes a diminué d’environ 90 % entre 2016 et 2023.
Deuxième effet : Réduction des écarts entre les cours acheteur et vendeur. En 2019, l’écart entre le cours acheteur et le cours vendeur des contrats à terme perpétuels sur le Bitcoin oscillait généralement entre 0,5 et 1 point de base. En 2023, il s’était réduit à moins de 0,1 point de base. Pour les gros investisseurs, les coûts liés à l’entrée et à la sortie de positions ont été considérablement diminués.
Troisième effet : l’intérêt ouvert a connu une hausse spectaculaire en valeur absolue. L’intérêt ouvert cumulé sur les contrats à terme perpétuels BTC est passé d’environ 2 milliards de dollars fin 2019 à environ 9 milliards de dollars fin 2020, avant de dépasser les 28 milliards de dollars à son apogée fin 2021. En seulement deux ans, l’intérêt ouvert a été multiplié par dix.
Marge de portefeuille : l’étape finale vers les normes de Wall Street et comment Bybit a pris de l’avance.
La volonté des investisseurs institutionnels d'entrer sur le marché dépendait largement de l'efficience du capital. Les premiers systèmes de marge isolée séparaient physiquement les fonds alloués à chaque position, ce qui entraînait une efficience du capital extrêmement faible. La marge croisée regroupait les fonds d'un même compte, mais calculait toujours les risques des différentes positions en les additionnant simplement. Pour les portefeuilles couverts, comme l'arbitrage cash-and-carry, le système ne pouvait pas « comprendre » que les positions longues et courtes formaient un portefeuille delta neutre et continuait donc d'exiger une marge pour les deux positions.
Trois générations de systèmes de marge : le bond en avant en matière d'efficacité du capital
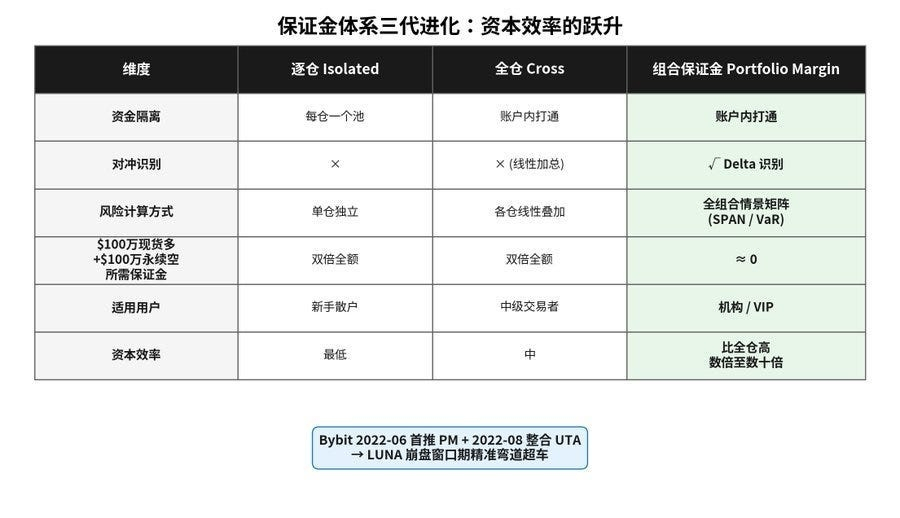
La marge de portefeuille (PM) est la solution idéale à ce problème. Elle introduit une méthodologie d'évaluation des risques complète, similaire à la méthode SPAN (Standard Portfolio Analysis of Risk) utilisée par les bourses traditionnelles comme le CME, ou à la VaR (Value at Risk). Au lieu de simplement additionner les exigences de marge des positions individuelles, le système construit une matrice de scénarios multidimensionnelle, incluant des variations de prix de +/-5 %, +/-10 % et +/-15 %, des variations de volatilité de +/-25 % et d'autres scénarios. Il calcule ensuite la perte nette totale du portefeuille pour chaque scénario et utilise le résultat le plus défavorable pour déterminer l'exigence de marge.
Prenons l’exemple d’une position d’arbitrage « cash-and-carry » qui détient 1 million de BTC sur le marché au comptant tout en vendant à découvert l’équivalent de 1 million de BTC via des contrats à terme perpétuels :
Marge croisée : Marge côté long + marge côté court = double du coût du capital
Marge du portefeuille : Le système considère le portefeuille comme une couverture delta-neutre avec une exposition au risque net proche de zéro, réduisant ainsi l’exigence de marge à un niveau quasi nul.
La différence peut aller de plusieurs fois à des dizaines de fois.
À ce stade, il est nécessaire de raconter comment Bybit a su devancer la concurrence : PM a été un facteur crucial dans son ascension, passant d’une plateforme d’échange de second rang à la première place du secteur.
Comment Bybit a pris de l'avance : Chronologie (2022–2026)
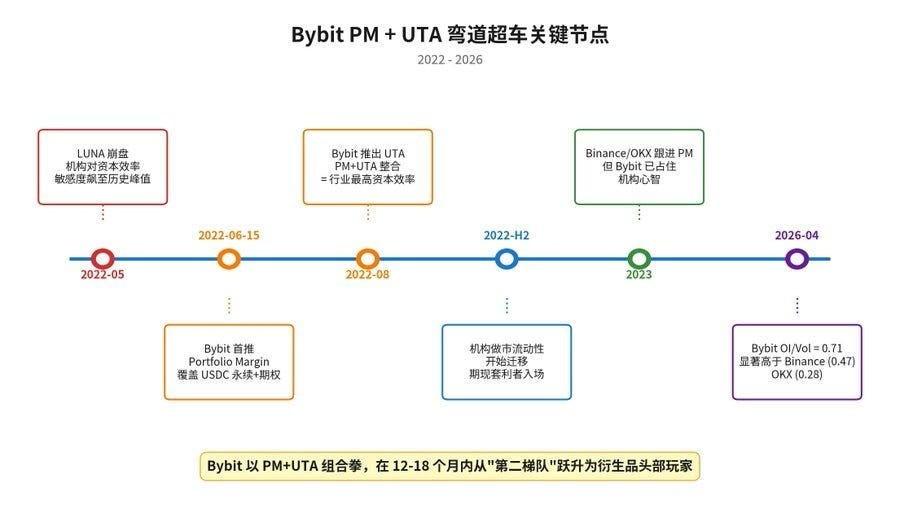
Le 15 juin 2022, Bybit a lancé son mode de marge de portefeuille, bien que FTX ait déjà développé ce concept sous sa forme la plus complète. Le déploiement initial concernait les contrats à terme perpétuels et les options réglés en USDC. Deux mois plus tard, en août, Bybit a lancé son Compte de Trading Unifié (UTA). Ce dernier regroupait les comptes au comptant, à marge en stablecoin, à marge en cryptomonnaie et d'options, auparavant distincts, au sein d'un seul pool de capital, les exigences de marge de toutes les positions étant calculées selon une matrice de risque globale unique.
Cela s'est produit durant le profond marché baissier qui a suivi l'effondrement de LUNA, période où les teneurs de marché institutionnels et les fonds quantitatifs étaient plus sensibles que jamais à l'efficience du capital. Une plateforme capable de réduire à presque zéro l'exigence de marge pour l'arbitrage cash-and-carry a permis aux traders de déployer des stratégies à une échelle plusieurs fois supérieure à celle des plateformes concurrentes. En combinant PM avec UTA, Bybit est passée de la « seconde place » derrière OKX en seulement un an et a attiré une liquidité institutionnelle substantielle, auparavant détenue par d'autres plateformes. Les données actuelles de Coinglass montrent que le ratio OI/volume de transactions de Bybit (0,71) est nettement supérieur à celui de Binance (0,47) et d'OKX (0,28). Cette différence structurelle découle de l'avantage de pionnier de Bybit en matière de PM : la plateforme a accumulé davantage de positions d'arbitrage professionnelles au lieu de se reposer uniquement sur le volume d'échanges des particuliers.
Binance et OKX ont par la suite lancé leurs propres versions de marge de portefeuille et de comptes unifiés, mais Bybit s'était déjà imposé auprès des utilisateurs institutionnels durant cette période faste. Dès 2023, la marge de portefeuille était pleinement déployée sur les principales plateformes d'échange centralisées et était devenue une fonctionnalité standard pour les clients VIP et institutionnels.
Cela signifiait que l'efficacité des marges des plateformes d'échange centralisées de cryptomonnaies avait officiellement rattrapé, voire dépassé à certains égards, celle des courtiers de premier ordre traditionnels de Wall Street. C'était le dernier élément d'infrastructure nécessaire à l'entrée massive des capitaux institutionnels sur le marché. Bybit a capté la plus grande part des bénéfices générés par cette évolution.
La naissance d'un marché à deux vitesses
Il est intéressant de noter que la domination institutionnelle n'a pas chassé les investisseurs particuliers du marché. Elle a plutôt divisé ce dernier en différentes catégories.
Après 2023, une structure de marché stable à deux niveaux a émergé :
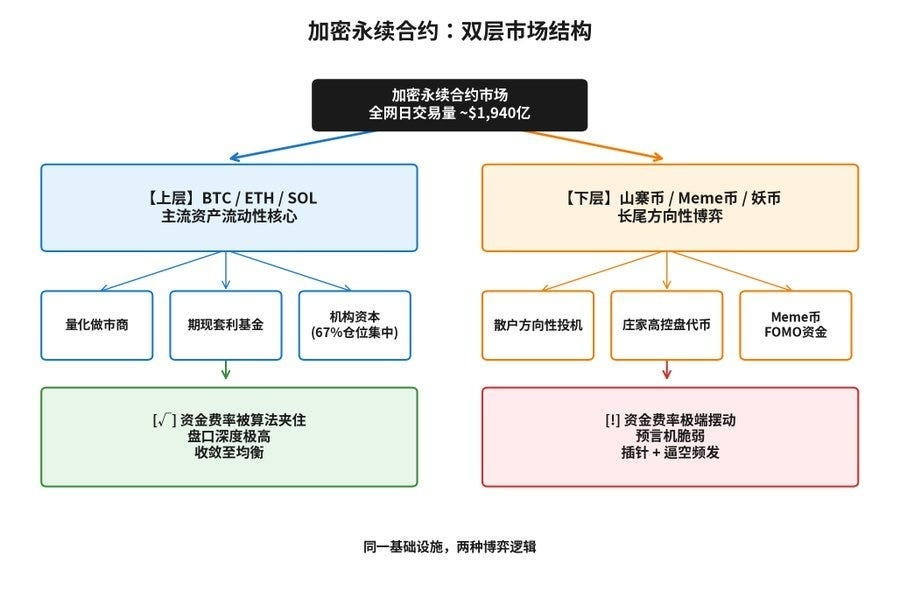
Marché de premier plan : Actifs majeurs tels que le BTC et l’ETH. La liquidité est dominée par l’arbitrage de base institutionnel et la tenue de marché quantitative. Les algorithmes maintiennent les taux de financement dans une fourchette normale. Les investisseurs particuliers qui prennent des positions directionnelles ont peu de chances de générer des profits constants à long terme, car ils ne peuvent rivaliser avec les robots opérant sur ce marché. Selon un rapport sectoriel de Wintermute, les investisseurs institutionnels concentrent 67 % de leurs positions sur les contrats à terme perpétuels BTC et ETH.
Niveau inférieur : Altcoins, Meme Coins et Tokens hautement spéculatifs. C’est le principal terrain d’affrontement pour les investisseurs particuliers. Les capitaux d’arbitrage institutionnels hésitent à s’y impliquer en raison d’une liquidité insuffisante, de systèmes d’oracles trop fragiles et d’un profil risque-rendement peu attractif. De ce fait, ce marché est devenu un affrontement direct entre manipulateurs de marché et investisseurs particuliers. Ce niveau se caractérise par des taux de financement extrêmes, une volatilité extrême et des liquidations fréquentes.
Cette structure hiérarchisée a persisté jusqu'à nos jours et continue de s'accentuer.
4. L’ère de l’instrumentalisation du taux de financement (2023-2025)
TRB : Un exercice de style classique
Fin 2023, le TRB, le jeton du projet oracle Tellor Tributes, a fait l'objet d'une compression de positions courtes sur le marché des contrats à terme perpétuels de Binance, suffisamment spectaculaire pour entrer dans les manuels scolaires.
La séquence s'est déroulée comme suit :
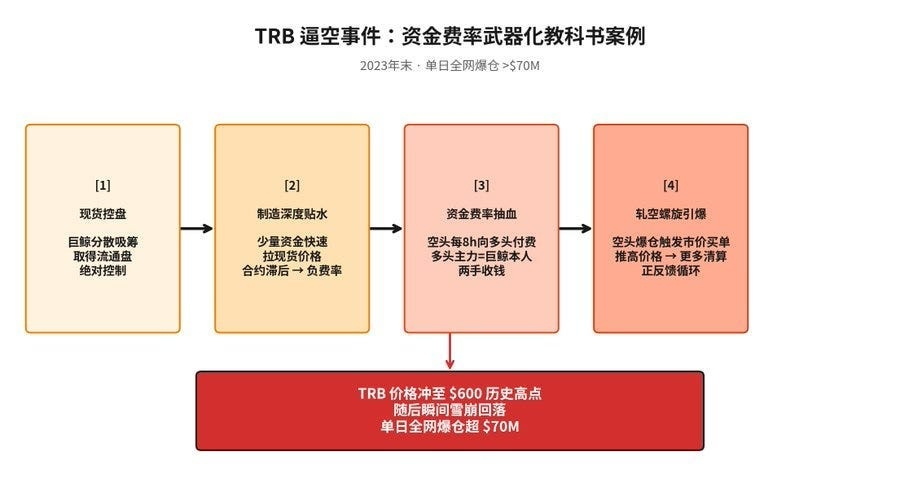
Première étape : Prendre le contrôle de l’offre au comptant. Une baleine a discrètement accumulé des TRB sur le marché au comptant jusqu’à en prendre le contrôle effectif. Rien n’a paru anormal sur le marché public, car chaque achat était dispersé et exécuté progressivement.
Deuxième étape : Créer une forte décote sur le marché perpétuel. Le gros investisseur a commencé par utiliser un capital relativement modeste pour faire grimper rapidement le prix au comptant du TRB. Les investisseurs particuliers sur le marché perpétuel, sceptiques quant aux fondamentaux du TRB, le projet ne présentant aucun catalyseur positif évident à l’époque, se sont empressés de vendre à découvert le contrat pour tenter de profiter du pic. De ce fait, le prix du contrat perpétuel a accusé un retard important par rapport au prix au comptant, créant une forte décote et déclenchant des taux de financement extrêmement négatifs.
Troisième étape : Percevoir les paiements de financement. Selon la réglementation en vigueur à l’époque, les vendeurs à découvert devaient verser des sommes importantes aux acheteurs toutes les huit heures. La baleine elle-même détenait la position longue dominante. Tout en faisant grimper le cours au comptant et en générant des gains latents, elle percevait également des paiements de financement directement auprès des vendeurs à découvert toutes les huit heures.
Étape 4 : Déclencher la spirale de la compression des positions courtes. Alors que le prix continuait de grimper, les vendeurs à découvert ont fini par épuiser leurs marges. Les ordres d’achat au marché, provenant du système de liquidation, ont inondé le carnet d’ordres, faisant grimper encore le prix et déclenchant une nouvelle vague de liquidations de positions courtes. Ce phénomène a créé un cercle vertueux classique. La veille du Nouvel An, le TRB a atteint un sommet historique d’environ 600 $ avant de s’effondrer presque instantanément. Le total des liquidations sur le marché a dépassé 70 millions de dollars ce jour-là.
Le problème central révélé par l'incident du TRB résidait dans le fait que, sur un marché caractérisé par une offre très concentrée et une faible liquidité, le mécanisme de taux de financement pouvait se transformer d'un « outil de convergence des prix » en un « canal d'extraction ciblée ». Conçu pour pénaliser la partie s'écartant de l'équilibre du marché, il pénalisait, sous l'effet d'un « équilibre artificiel » créé par un manipulateur de marché, les opérateurs dont l'évaluation des fondamentaux du projet était correcte.
Binance a réagi en modifiant ses règles. La plateforme a réduit les délais de règlement des financements pour les actifs à faible volatilité de huit heures à quatre heures, voire une heure, tout en augmentant le plafond de chaque paiement de financement de +/-0,75 % à +/-2 %, voire +/-3 %. L'objectif était d'accroître suffisamment le coût de maintien d'une position pour accélérer la convergence des écarts de prix extrêmes.
Cette réaction a effectivement limité l'ampleur des stratégies similaires dans les cas ultérieurs, mais elle s'est également révélée être une arme à double tranchant.
ALPACA : Quand les règles elles-mêmes sont devenues des armes
En avril 2025, Binance a annoncé le retrait de la plateforme des paires de trading au comptant et perpétuelles d'ALPACA Finance. Logiquement, ce retrait devrait assécher la liquidité, marginaliser le projet et entraîner un effondrement de son prix. Forts de ce « consensus », de nombreux traders ont massivement vendu à découvert les contrats à terme perpétuels d'ALPACA. (https://x.com/agintender/status/1954160744678699396?s=20)
Au contraire, le prix a été multiplié par plus de dix.
Voici comment cela s'est passé :
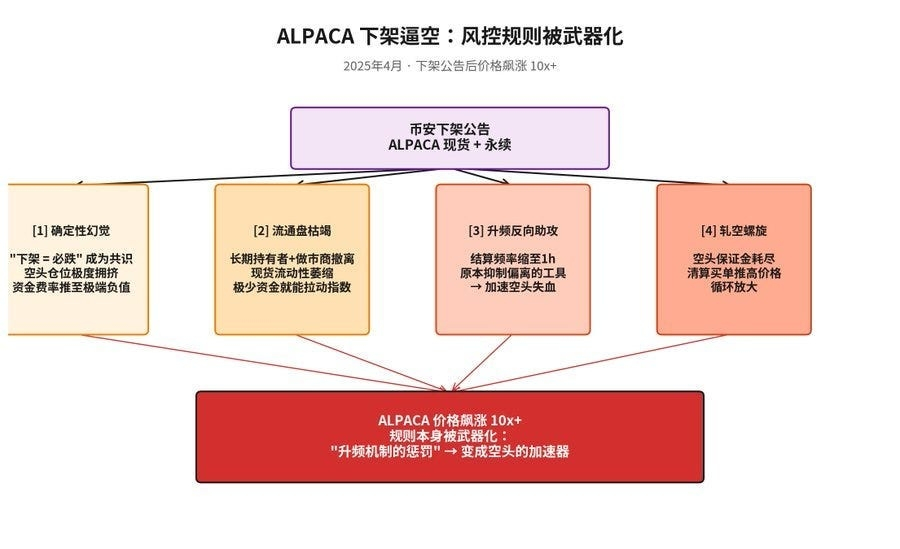
Première étape : « L’illusion de certitude » créée par l’annonce du retrait de la cote. Face à la conviction générale que le prix allait « indéniablement baisser », les positions courtes se sont multipliées sur le marché perpétuel, engendrant un déséquilibre majeur entre les positions longues et courtes. Cette forte décote a fait chuter les taux de financement à des niveaux extrêmement négatifs.
Deuxième étape : L’évaporation fatale des liquidités en circulation. Après l’annonce du retrait de la cote, les investisseurs rationnels à long terme et les teneurs de marché ont commencé à se retirer, provoquant une forte contraction de la liquidité au comptant. À ce moment-là, un faible montant de capital suffisait à faire grimper sensiblement le prix de l’indice au comptant. Des capitaux coordonnés ont profité de ce vide de liquidité avec une grande précision.
Troisième niveau : Le mécanisme de fréquence accrue a apporté une « aide inversée ». Face à la volatilité anormale, Binance a activé son mécanisme de fréquence de financement dynamique, conformément aux règles instaurées après l’incident TRB. Initialement, ces versements de financement, à hauteur de quelques pourcents par heure, visaient à contraindre les écarts extrêmes à converger rapidement. Dans le cas d’ALPACA, cependant, ils ont accéléré l’épuisement du capital des vendeurs à découvert. Ces derniers subissaient une double pression : les pertes latentes dues à la hausse des prix et la ponction continue engendrée par des versements de financement plus fréquents.
Quatrième étape : La spirale de la compression des positions courtes s'est déclenchée. Une fois la marge des vendeurs à découvert épuisée, les liquidations ont commencé. Les ordres d'achat générés par le système de liquidation ont fait grimper le prix encore plus haut, reproduisant le même schéma observé avec TRB.
L'importance majeure de l'incident ALPACA réside dans la mise en lumière d'un paradoxe mécanique jusque-là négligé : les règles de gestion des risques d'une bourse peuvent devenir une arme redoutable. Le mécanisme de fréquence accrue supposait que « les acteurs du marché réagiraient rationnellement à la hausse des coûts en liquidant leurs positions ». Or, face au consensus écrasant créé par l'annonce du retrait de la cote, les vendeurs à découvert n'ont perçu aucune raison de liquider leurs positions. Ils ont interprété ce retrait comme une hypothèse de prix garantissant une baisse, tandis que la « sanction » prévue par les règles n'a fait que les conforter davantage dans leurs positions.
Suite à cet incident, le secteur a mis en place une gestion plus rigoureuse des périodes de transition avant le retrait de la cote. Après l'annonce d'un retrait de la cote, les bourses réduisent d'abord sensiblement l'effet de levier maximal, par exemple de 20x à 5x, puis abaissent progressivement les limites de position. Elles désactivent également les règlements accélérés des financements et rétablissent le délai standard de huit heures avant de clôturer de force les positions restantes au prix de référence, en prévision du retrait définitif de la cote. Le principe fondamental de cet ensemble de mesures est de maîtriser tous les paramètres de risque à mesure que la liquidité se raréfie, empêchant ainsi toute spéculation dans le vide de liquidité final.
MYX, COAI et AIA : vulnérabilités structurelles dans l’écosystème des jetons hautement spéculatifs
Les cas de TRB et d'ALPACA étaient des incidents isolés et sensationnels. Cependant, les risques persistants observés entre 2024 et 2025 provenaient d'un groupe de jetons à micro-capitalisation, dont la capitalisation boursière oscillait entre quelques millions et quelques dizaines de millions de dollars, notamment MYX, COAI et AIA. Les caractéristiques communes à ces jetons hautement spéculatifs constituaient un ensemble classique de vulnérabilités structurelles.
Asymétrie de liquidité extrême. Le volume quotidien des transactions au comptant pourrait n'atteindre que quelques centaines de milliers de dollars, tandis que l'effet de levier pourrait porter l'intérêt notionnel ouvert sur les contrats à terme perpétuels à plusieurs, voire plus de dix fois la capitalisation boursière du token sur le marché au comptant. Le marché des produits dérivés a commencé à influencer fortement le marché au comptant. Une liquidation d'ampleur modérée sur le marché des contrats perpétuels pourrait suffire à faire varier le prix au comptant de plusieurs points de pourcentage.
Prix des indices fragiles. Les transactions au comptant de ces jetons pourraient se concentrer sur une ou deux plateformes d'échange seulement. De ce fait, la protection offerte par un indice pondéré multisource s'avérait inefficace. Un manipulateur n'avait besoin que d'un faible capital déployé sur un ou deux carnets d'ordres au comptant pour influencer directement le prix de l'indice.
Fluctuations extrêmes des taux de financement. Le refus des capitaux d'arbitrage institutionnels de négocier ces actifs illiquides et à haut risque a entraîné une perte de leur « plafond » naturel pour les taux de financement. Ces derniers ont pu atteindre des dizaines de fois leurs niveaux normaux en très peu de temps.
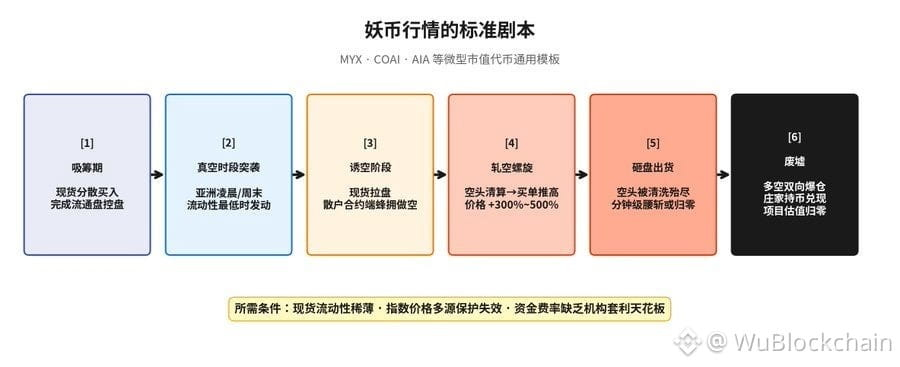
Le scénario type pour ces jetons hautement spéculatifs était presque toujours le même :
Le manipulateur accumule discrètement des jetons sur le marché au comptant et prend le contrôle de l'offre en circulation -> déclenche une hausse surprise du cours au comptant pendant les heures de moindre liquidité, comme tôt le matin en Asie ou le week-end -> les traders particuliers se précipitent pour vendre à découvert le contrat perpétuel -> le prix continue de monter et provoque des liquidations de positions courtes -> les ordres d'achat de liquidation font grimper le prix et créent une spirale de short squeeze -> le prix bondit de 300 % à 500 % en quelques heures -> une fois les positions courtes liquidées, le manipulateur inverse sa stratégie, se débarrasse de ses avoirs et se retire -> le prix chute de moitié ou s'effondre à zéro en quelques minutes -> les traders longs et courts se retrouvent au milieu des décombres des liquidations massives.
Stratégie standard pour les jetons hautement spéculatifs, comme on l'observe avec MYX, COAI, AIA et autres actifs similaires :
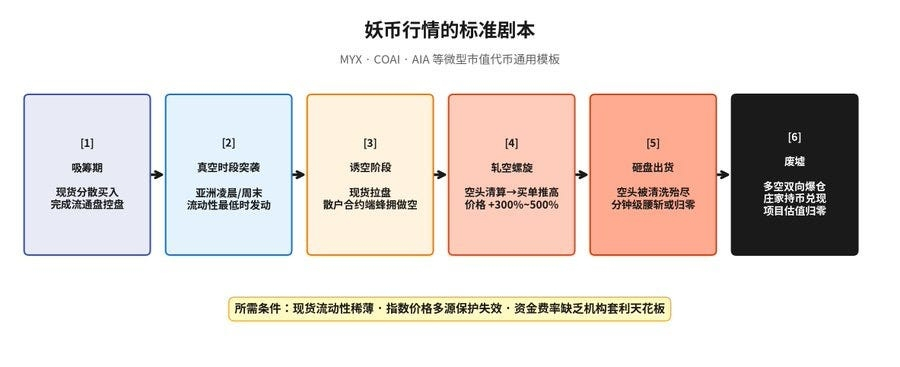
Les plateformes d'échange ont réagi en durcissant continuellement les paramètres de risque des actifs à faible volatilité, notamment en abaissant l'effet de levier maximal, en augmentant les taux de marge de maintien et en introduisant des limites de position. Cependant, tant que le déficit de liquidité entre les marchés au comptant et les marchés dérivés persistera, ces hausses spéculatives de tokens ne disparaîtront pas. Elles constituent une forme de « taxe » structurelle sur le marché des produits dérivés de cryptomonnaies. Tant que des contrats à terme perpétuels seront proposés pour les actifs à faible volatilité, de tels événements continueront de se reproduire périodiquement.
La dernière variante : « Data Plays » — Manipulation systématique de jetons à forte valeur de marché et faible flottant
Si TRB constituait un cas isolé et que MYX, COAI et AIA représentaient des campagnes opportunistes impliquant des jetons hautement spéculatifs, le phénomène émergent des « manipulations de données » marque une évolution structurelle de ce modèle de manipulation. Son origine ne réside pas dans la conception des produits d'une plateforme d'échange particulière, mais dans la structure économique de la dernière génération de jetons nouvellement cotés : valorisations élevées après dilution, offre en circulation faible et détention extrêmement concentrée.
Ensemble, ces trois caractéristiques créent un modèle de jetons qui semble « conçu pour la manipulation » :
Une valeur de marché élevée (FDV) signifie une valorisation théorique gonflée. Les équipes de projet et les teneurs de marché peuvent utiliser une quantité infime d'offre en circulation pour soutenir des valorisations théoriques de plusieurs milliards de dollars, renforçant ainsi la crédibilité psychologique du discours dominant sur le marché. On n'oserait peut-être pas vendre à découvert un projet valorisé à 1 million de dollars, mais on pourrait très bien vendre à découvert un projet valorisé à 19 milliards de dollars.
Une offre en circulation réduite signifie une faible liquidité réelle. Les jetons librement échangeables sur le marché ne représentent parfois que 5 % à 15 % de l'offre totale, le reste étant bloqué et alloué à des équipes et des investisseurs, ou soumis à des calendriers de déblocage ultérieurs. Sur un marché où la liquidité est insuffisante, un faible capital suffit à écouler une offre en circulation aussi limitée.
Une forte concentration de la propriété facilite le contrôle du marché. Ceci peut être vérifié directement grâce aux données de la blockchain. Les 20 principales adresses, notamment celles associées aux équipes de projet, aux premiers investisseurs, aux robots de trading et aux teneurs de marché affiliés, pourraient détenir collectivement plus de 60 % de l'offre en circulation. Ces adresses effectuent également de fréquents transferts de fonds entre elles, ce qui suggère qu'elles appartiennent de fait à un même groupe coordonné.
Lorsque ces trois caractéristiques sont combinées dans un jeton qui possède également une paire de négociation à terme perpétuelle sur une bourse centralisée, le chemin vers la manipulation devient mécanique :
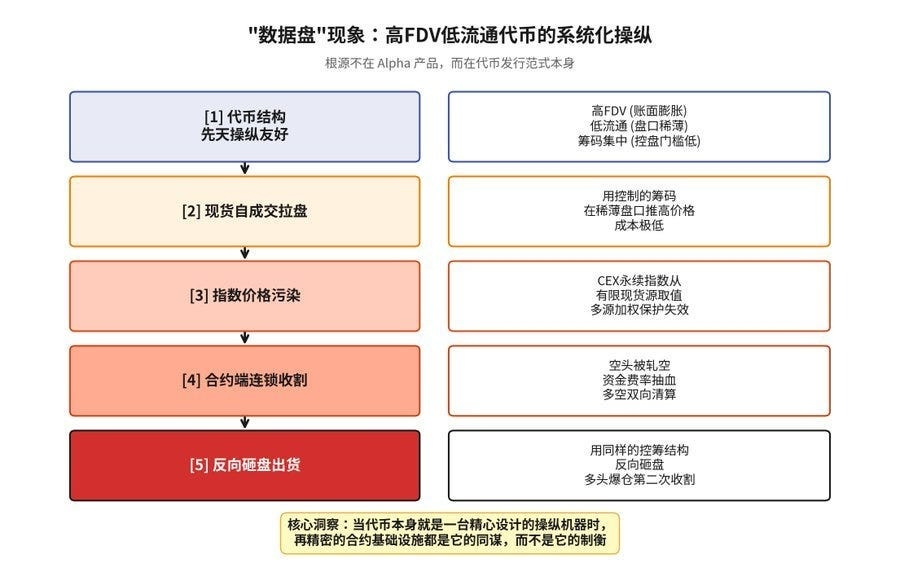
Le cœur de cette stratégie, elle-même fruit d'une forte volatilité implicite et d'un faible flottant, réside dans le fait que chaque mécanisme de gestion des risques des contrats à terme perpétuels, y compris le prix de référence, le taux de financement et le mécanisme de liquidation, repose en définitive sur le prix de l'indice. Ce dernier est lui-même dérivé des prix de transaction sur le marché au comptant. Lorsqu'une structure économique rend le marché au comptant d'un jeton intrinsèquement vulnérable à la manipulation, même avec un faible capital, toute la sophistication des mécanismes mis en œuvre sur le marché des produits dérivés devient un amplificateur. Au lieu de freiner la manipulation, elle en démultiplie les effets sur l'ensemble des acteurs du marché des produits dérivés.
Cette forme de manipulation est plus « structurée » qu’elle ne l’était à l’époque du TRB à trois égards :
Premièrement, le problème est systématique. TRB était un incident isolé, et les plateformes d'échange ont modifié leurs règles par la suite. Mais tant que les nouveaux tokens continueront de suivre le modèle dominant « FDV élevé, faible flottant et propriété concentrée », les cibles potentielles continueront d'apparaître en grand nombre, chacune offrant un terrain propice à la manipulation. Une plateforme d'échange peut déployer un correctif, mais la prochaine vague de tokens présentant la même structure trouvera rapidement une autre faille de sécurité.
Deuxièmement, cette manipulation s'étend à plusieurs plateformes d'échange. Les manipulateurs ne sont plus limités au carnet d'ordres des contrats à terme perpétuels d'une seule plateforme. Il leur suffit de contrôler l'offre au comptant sur un nombre restreint de plateformes où le jeton est négocié. La corruption du prix de l'indice qui en résulte affecte simultanément toutes les plateformes d'échange centralisées (CEX) proposant des contrats à terme perpétuels sur ce jeton, notamment Binance, OKX, Bybit, Bitget et Gate. Une simple manipulation du marché au comptant peut générer des profits sur plusieurs marchés de produits dérivés. Cet effet inter-plateformes produit un rendement par unité de manipulation bien supérieur aux stratégies ciblant une seule plateforme par le passé.
Troisièmement, la détection est plus difficile. Les manipulateurs peuvent rester relativement discrets sur le marché des produits dérivés. Contrairement à l'affaire TRB, ils n'ont pas besoin de détenir des positions longues importantes dans le carnet d'ordres perpétuel. Toute la manipulation se déroule sur le marché au comptant en ligne, où le cadre juridique reste très flou. Ces activités peuvent être présentées comme du « trading organique », de la « tenue de marché » ou de la « promotion communautaire ». Les liquidations sur le marché des produits dérivés apparaissent alors comme le résultat d'une « volatilité naturelle du marché », sans contrepartie évidente et avec peu de possibilités de retracer l'activité.
Il convient de dissiper un malentendu fréquent : ce phénomène n’est pas dû à la conception des « Zones Alpha », « Zones d’Innovation » ou « Zones de Surveillance » des plateformes d’échange centralisées (CEX). Ces produits figurent certes parmi les plateformes où ces tokens sont concentrés, mais la fermeture d’une Zone Alpha entraînerait simplement l’apparition de tokens présentant la même structure via d’autres canaux de cotation. Tant que le modèle d’émission dominant du secteur restera celui caractérisé par une « forte valeur de lancement, un faible flottant et une propriété concentrée », et tant que les plateformes d’échange centralisées proposeront des contrats à terme perpétuels sur ces tokens, la manipulation se déplacera simplement vers une autre plateforme. Le véritable problème ne réside pas dans le format du produit de la plateforme, mais dans la structure d’émission du token.
Pour les bourses centralisées, cela représente un défi sans précédent. Les outils traditionnels de gestion des risques, tels que les limites de prix, les ajustements dynamiques de la fréquence de financement, les plafonds de taux de financement, les limites d'effet de levier et les limites de position, s'appliquent tous aux produits dérivés. Or, le vecteur d'attaque de cette nouvelle forme de manipulation ne réside pas dans le marché des produits dérivés, mais au niveau des données d'entrée du prix de l'indice. Aussi sophistiqués que soient les mécanismes de contrôle des risques liés aux produits dérivés, ils seront inévitablement faussés face à un prix d'indice systématiquement corrompu.
L’ajustement apporté par Binance à son algorithme de prix de référence en septembre 2025 a partiellement résolu ce problème complexe. Toutefois, si les « sources multiples » sous-jacentes à un indice pondéré multi-sources se réduisent à quelques sources seulement, voire à une seule, pour ces jetons, la vulnérabilité de l’indice demeure sans solution évidente. Ceci révèle une contradiction structurelle plus profonde au sein du système de contrats à terme perpétuels des CEX : ses mécanismes sophistiqués reposent sur l’hypothèse que le marché au comptant est sain et dominé par un nombre suffisamment important d’acteurs indépendants. Le modèle d’émission de la génération actuelle de jetons à forte valeur de marché (FDV) et faible flottant contrevient directement à cette hypothèse.
Les « manipulations de données » constituent la dernière cicatrice en date dans l'évolution des contrats à terme perpétuels au cours des dix dernières années. La solution définitive ne réside pas dans de simples ajustements des contrôles des risques liés aux produits dérivés. Elle doit provenir de l'une des trois sources suivantes : une modification des modèles d'émission de jetons, incluant des distributions initiales plus équitables, une offre en circulation réelle plus importante et des exigences de déblocage plus strictes ; un durcissement fondamental des critères de cotation, notamment le refus de proposer des contrats à terme perpétuels sur des jetons structurellement vulnérables ; ou la migration des mécanismes de vente à découvert de produits dérivés vers la blockchain, permettant aux positions courtes d'agir directement sur les pools de liquidités au comptant réelles plutôt que de dépendre d'oracles et d'indices centralisés.
Aucune de ces solutions n'a fait l'objet d'un large consensus. Mais un point est déjà clair : lorsqu'un jeton est lui-même un instrument de manipulation soigneusement conçu, même l'infrastructure de produits dérivés la plus sophistiquée devient son complice plutôt que sa contrainte.
Refonte des formules sous-jacentes de Binance prévue pour septembre 2025
L’augmentation de la fréquence et des plafonds introduite après le TRB n’était qu’une amélioration partielle. Les incidents ALPACA et MYX ont démontré que ces solutions de fortune ne suffisaient plus. Il a fallu revoir les formules elles-mêmes.
Le 16 septembre 2025, Binance a publié une annonce intitulée « Mises à jour importantes concernant la formule du taux de financement et le calcul du prix de référence des contrats à terme », les modifications entrant en vigueur le 18 septembre 2025. C'était la première fois depuis le lancement des contrats à terme perpétuels par Binance que la société modifiait simultanément la formule du taux de financement et l'algorithme du prix de référence au niveau de leurs formules sous-jacentes.
Trois générations de mécanismes de taux de financement :
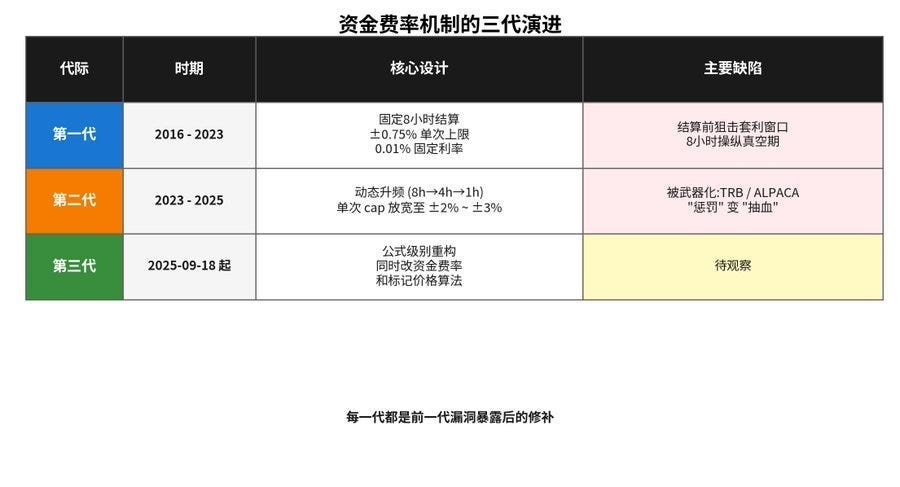
Contrairement aux ajustements précédents, qui modifiaient les seuils, les plafonds ou les fréquences de règlement, cette réforme a modifié la logique de calcul elle-même. Sa principale motivation était une réévaluation systématique des limites des deux premières générations de mécanismes de taux de financement :
La première génération, avec des règlements fixes de huit heures et un plafond de +/-0,75 %, a créé une fenêtre d'arbitrage permettant aux traders de cibler des positions juste avant le règlement, tout en laissant des fenêtres de manipulation ouvertes pendant des périodes prolongées.
La deuxième génération, avec sa fréquence de règlement dynamique et ses plafonds élargis, a certes réduit la durée des écarts extrêmes, mais a elle-même été détournée en tant que « mécanisme de sanction ». Dans le cas du TRB, le manipulateur a activement instrumentalisé le taux de financement. Dans le cas d’ALPACA, il a utilisé les règles de fréquence accrue comme source de pression supplémentaire.
Le problème fondamental ne résidait pas dans la sévérité de la sanction, mais dans le comportement même de la formule de calcul du taux de financement face à des structures de marché extrêmes. C’est à cette question que la troisième génération de réformes a tenté de répondre.
En tant que première plateforme d'échange centralisée au monde en termes de volume de transactions, Binance, par ses modifications de formules, a le pouvoir de définir les normes du secteur. Les réformes mécaniques précédentes menées par Binance, telles que la généralisation des contrats à marge en stablecoin, l'extension de la liquidation partielle et la standardisation des ajustements dynamiques de la fréquence de financement, ont toutes été adoptées par ses concurrents en quelques mois. Cette double révision des formules sous-jacentes devrait également engendrer une réaction en chaîne dans tout le secteur.
5. Les contrats perpétuels pour tout et la reconstruction du paradigme de tarification (2024-2026)
Extension de catégorie : Du Bitcoin uniquement aux actifs mondiaux
L’évolution des actifs cotés sur les marchés à terme perpétuels constitue en elle-même une chronique des récits changeants de l’industrie des cryptomonnaies.
Expansion sur dix ans des catégories de contrats à terme perpétuels :
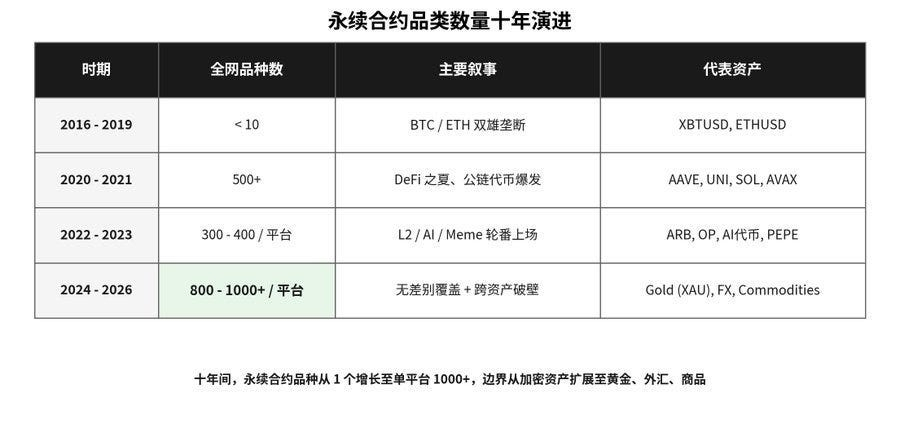
2016-2019 : Le duopole BTC/ETH. Le nombre total de marchés à terme perpétuels dans le secteur est resté inférieur à dix. Les plateformes d’échange se montraient extrêmement prudentes quant à l’offre de produits dérivés sur des actifs à faible liquidité, car les contrats basés sur des actifs dont le marché au comptant était insuffisant étaient très vulnérables à la manipulation.
2020-2021 : L’essor fulgurant de la DeFi. L’émission massive d’USDT et la généralisation des contrats à marge en stablecoin ont permis une standardisation des prix en dollars américains, réduisant considérablement les obstacles aux échanges entre différents actifs. Les tokens de gouvernance DeFi tels que AAVE, UNI et SUSHI, ainsi que ceux de blockchains émergentes comme SOL, AVAX et MATIC, ont rapidement été listés sur les marchés à terme perpétuels. Le nombre total de marchés dans le secteur a dépassé les 500.
2022-2023 : Expansion des produits en période de marché baissier. Malgré une phase de désendettement, la forte concurrence entre les plateformes d’échange a accéléré le rythme des nouvelles cotations. Des tokens de couche 2 comme ARB et OP, divers tokens liés à l’IA et un grand nombre de tokens dérivés de mèmes ont été listés rapidement. Certaines des principales plateformes d’échange ont commencé à proposer entre 300 et 400 marchés à terme perpétuels.
2024-2026 : Couverture généralisée. Binance a étendu son offre de contrats à terme perpétuels à plus de 500 marchés, tandis que des plateformes comme Gate et Bybit ont adopté une approche encore plus agressive, portant leur offre à 800, voire plus de 1 000 marchés. Parallèlement, le lancement de contrats à terme perpétuels indexés sur l’or (comme le XAUUSDT), ainsi que sur l’argent et les devises, a marqué le moment où l’expansion des produits s’est officiellement étendue au-delà des crypto-actifs.
Cette expansion intermarchés a des implications considérables. Grâce à leurs capacités de compensation continues 24h/24 et 7j/7, les plateformes d'échange centralisées de cryptomonnaies répondent désormais à la demande de tarification des actifs macroéconomiques mondiaux pendant les week-ends et les jours fériés. Lorsque les marchés boursiers et des changes américains sont fermés, tout événement macroéconomique mondial imprévu peut se refléter en premier lieu dans les carnets d'ordres de ces plateformes. Un outil autrefois conçu pour permettre aux passionnés de spéculation de jouer est devenu un mécanisme essentiel pour pallier les déficits de liquidité des actifs macroéconomiques mondiaux.
Le paysage des marchés boursiers : trois remaniements et la structure actuelle du marché
Au cours de la dernière décennie, le paysage concurrentiel du marché des contrats à terme perpétuels a subi trois remaniements complets.
2016-2019 : BitMEX a dominé le marché. Inventeur des contrats à terme perpétuels, BitMEX contrôlait plus de 80 % du marché des produits dérivés durant cette période. Son contrat XBTUSD a même enregistré un volume d’échanges quotidien dépassant les 10 milliards de dollars.
2020-2022 : Binance prend son essor tandis que BitMEX décline. Le krach du 12 mars a fortement ébranlé la confiance dans BitMEX, et la procédure engagée par la CFTC américaine contre son fondateur, Arthur Hayes, lui a porté un autre coup dur. Binance s’est rapidement hissé au sommet grâce à son avantage de pionnier sur le marché des contrats à marge en stablecoin, à ses frais réduits et à une liquidité accrue. OKX et Bybit ont occupé le second rang. FTX a brièvement intégré le trio de tête, mais son effondrement en 2022 l’a définitivement éliminé du marché.
2023-2026 : Une structure concurrentielle multipolaire s’est mise en place. D’après les données Coinglass en temps réel d’avril 2026 :
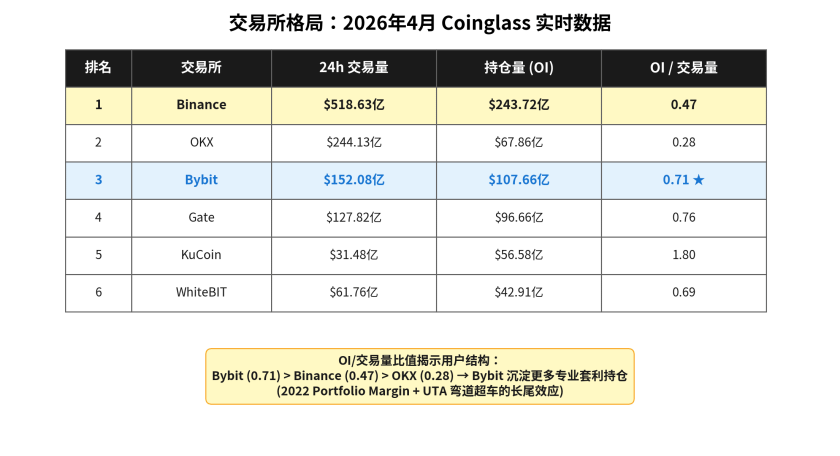
Binance conserve une avance considérable en tête du classement. Toutefois, le ratio OI/volume de transactions mérite également d'être analysé, car il reflète les durées de détention et les préférences de trading habituelles des utilisateurs. Binance et OKX affichent des ratios relativement faibles, respectivement de 0,47 et 0,28, ce qui suggère que leurs utilisateurs privilégient le trading haute fréquence et à court terme. Bybit et Gate présentent des ratios plus élevés, à 0,71 et 0,76, indiquant une plus forte présence d'arbitragistes à moyen et long terme et de positions institutionnelles. Le ratio de KuCoin, à 1,80, illustre quant à lui les caractéristiques classiques d'une faible rotation des positions et d'une forte rétention des positions. Même au sein d'un même marché de contrats à terme perpétuels, différentes plateformes attirent des utilisateurs aux profils et styles de trading très différents. (Données : https://x.com/agintender/status/2040411675967553711?s=20)
La voie alternative de Bitget : se tailler une place sur le marché grâce au copy trading
Alors que Bybit utilisait la marge de portefeuille pour attirer les traders institutionnels, une autre plateforme d'échange a adopté l'approche inverse en s'adressant aux utilisateurs particuliers qui comprenaient le moins les stratégies de trading institutionnelles.
En 2020, Bitget est devenue la première plateforme d'échange centralisée de cryptomonnaies à lancer le Copy Trading. Le principe était d'une simplicité remarquable : d'un simple clic, un utilisateur novice pouvait répliquer proportionnellement chaque position ouverte, fermée ou liquidée par un « Master Trader » sélectionné, directement sur son compte. Les Master Traders recevaient une part des profits de leurs abonnés, ces derniers bénéficiaient de la possibilité de « gagner de l'argent sans effort », et la plateforme percevait les frais de transaction des deux parties.
Il ne s'agissait pas d'une innovation en matière de gestion des risques, mais d'une innovation en matière d'acquisition d'utilisateurs. Cette approche a permis de contourner un problème majeur des contrats à terme perpétuels : les investisseurs particuliers ne comprenaient pas le système complexe des prix des indices, des prix de référence, des taux de financement et des liquidations partielles, tout en souhaitant accéder à ce marché à haut rendement. Le copy trading a transformé un produit très complexe en un produit grand public proposant un « investissement en un clic ».
La Corée du Sud est devenue le marché de référence pour ce produit. Figurant parmi les marchés les plus axés sur le commerce de détail au monde, elle est également très réceptive au copy trading. Historiquement, les investisseurs boursiers coréens ont manifesté un vif intérêt pour le suivi en temps réel des transactions des « gourous » du marché, ce qui a naturellement favorisé le copy trading. Bitget a investi massivement en Corée du Sud, notamment par le biais d'opérations localisées, de partenariats étroits avec des influenceurs locaux et d'un classement rigoureux des plateformes de copy trading en langue coréenne. De ce fait, la Corée du Sud est devenue un marché clé, représentant près de 6 % du trafic mondial de Bitget. Les données publiques d'août 2025 ont révélé que le nombre de nouveaux utilisateurs de copy trading dans la région avait dépassé les 100 000. Ce chiffre est exceptionnel pour une plateforme d'échange mondiale, car il est rare qu'un seul pays concentre une part aussi importante de ses utilisateurs. Pourtant, dans le cas de Bitget, la Corée du Sud a atteint ce niveau d'importance.
La stratégie de Bitget propose un modèle différent. Tandis que Binance, OKX et Bybit dominaient le haut de gamme du marché grâce à des infrastructures et des stratégies axées sur les institutions, une plateforme d'échange pouvait se démarquer en « vulgarisant des produits complexes pour les utilisateurs qui ne les comprenaient pas ». Du Copy Trading en 2020 au lancement du « Copy Trading de CFD » sur le forex, l'or et les matières premières entre 2025 et 2026, Bitget a étendu cette logique produit à une gamme d'actifs beaucoup plus large.
La concurrence sur le marché des contrats à terme perpétuels ne s'est jamais résumée à la seule question de « qui a le moteur de liquidation le plus rapide ». Il s'agit aussi de « qui peut expliquer ce produit complexe à un nouvel utilisateur ». Bitget a misé sur ce dernier point et s'est assuré une part de marché.
La longue progression de l'OI : quatre ordres de grandeur en dix ans
L'intérêt ouvert (IO) est un indicateur clé du montant de capital engagé sur le marché des contrats à terme perpétuels. Il représente la valeur notionnelle totale de tous les contrats en cours et reflète directement la quantité de capital réellement immobilisée sur le marché.
L’analyse de l’évolution sur dix ans de l’OI agrégée révèle une image claire de l’évolution du marché des produits dérivés de cryptomonnaies :
Intérêts ouverts agrégés sur les contrats à terme perpétuels : une trajectoire sur dix ans (échelle logarithmique illustrative)
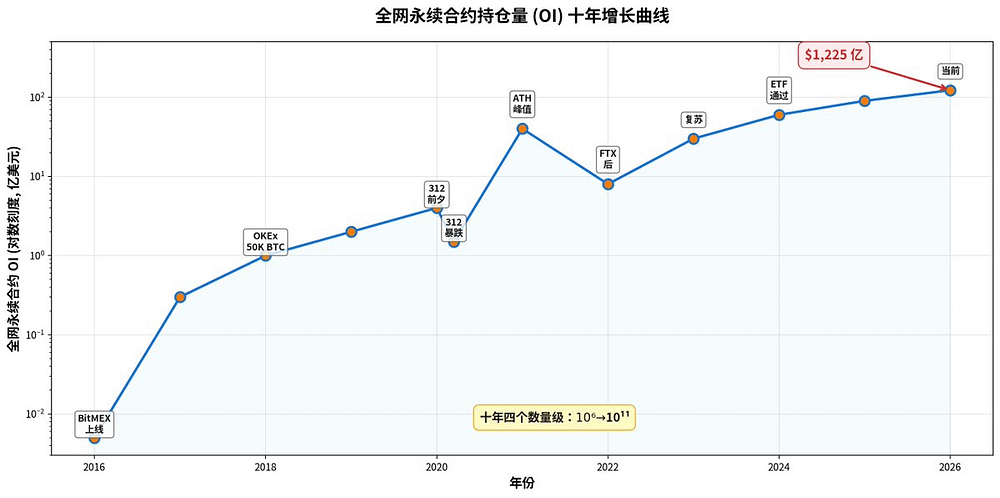
Une croissance de quatre ordres de grandeur en dix ans. Il s'agit de bien plus qu'une simple variation numérique. Avec un volume d'intérêts ouverts de 120 milliards de dollars, le capital investi sur le marché des contrats à terme perpétuels est devenu comparable à celui de certains produits dérivés de base de la finance traditionnelle.
La croissance du volume quotidien des transactions a été encore plus marquée. Le marché des produits dérivés de cryptomonnaies enregistre actuellement un volume de transactions sur 24 heures d'environ 194 milliards de dollars, dont près de 93 % sont représentés par les contrats à terme perpétuels. Les liquidations quotidiennes s'élèvent à environ 360 millions de dollars, tandis que le ratio long/short se situe à 49,3 %/50,7 %. Cet équilibre quasi parfait confirme l'existence du « plafond » créé par l'arbitrage de base institutionnel sur les principaux actifs : d'importants capitaux de couverture contribuent à maintenir un équilibre relatif entre les positions longues et courtes sur les principaux marchés.
La distribution structurelle de l'OI : un marché à deux niveaux sous une loi de puissance
L'évolution de la répartition des intérêts ouverts entre les différents actifs constitue l'un des indicateurs les plus précis de la maturité du marché.
Évolution sur dix ans de la répartition structurelle de l'OI (parts estimées) :
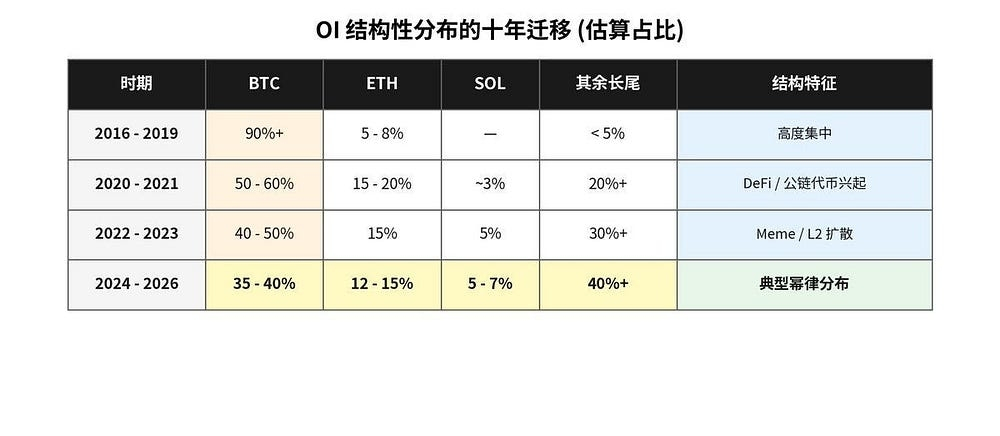
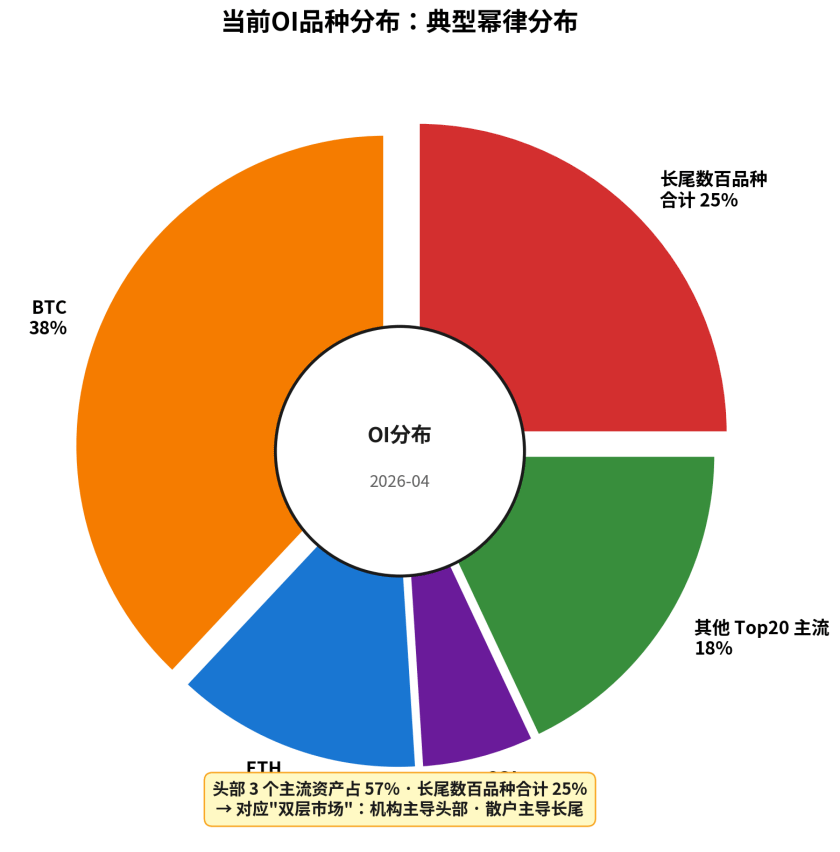
Cette distribution suit une loi de puissance classique. Un petit nombre d'actifs leaders concentrent la majeure partie des intérêts ouverts, tandis que chacun des centaines d'actifs de la longue traîne ne représente qu'une infime part. Collectivement, leur contribution demeure néanmoins significative.
Cette structure correspond parfaitement au « marché à deux vitesses ». Les capitaux institutionnels se concentrent sur des actifs phares comme le BTC et l'ETH, où la forte liquidité favorise l'arbitrage des taux de base et de financement. Les capitaux particuliers sont dispersés sur des actifs de niche pour spéculer sur une direction précise. Ces deux mondes fonctionnent sur la même infrastructure de contrats à terme perpétuels, mais obéissent à des règles totalement différentes.
Conclusion : Derrière chaque paramètre se cache un désastre
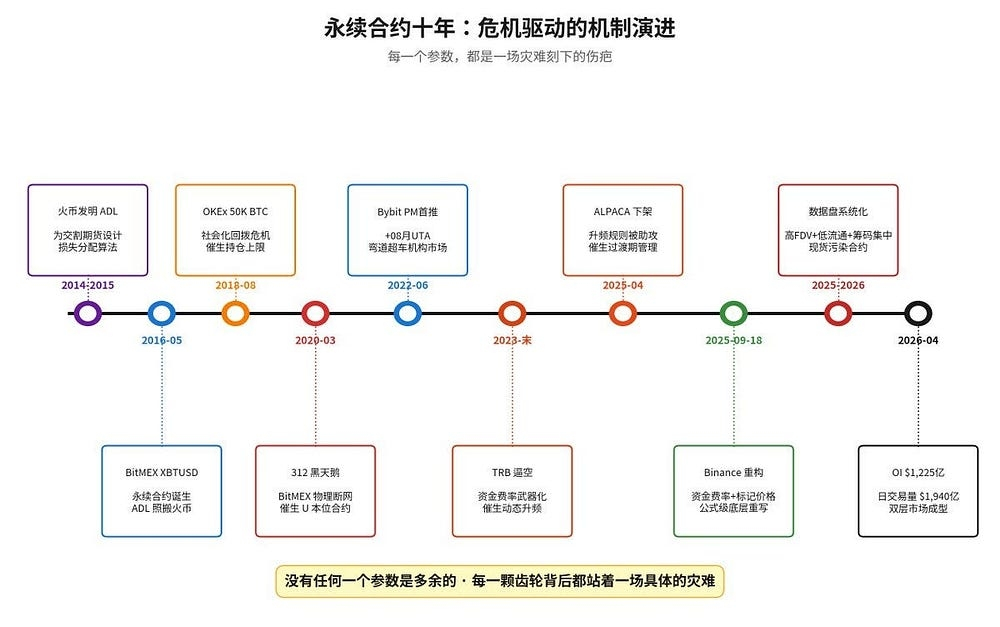
Si l'on regarde l'évolution des contrats à terme perpétuels au cours des dix dernières années, une tendance claire se dégage : chaque rouage de cette machine est une cicatrice laissée sur le marché par une catastrophe spécifique.
Dix ans d'événements clés et d'évolution des mécanismes : le tableau complet
Pondération multi-sources pour les prix des indices : les indices à source unique avaient auparavant été manipulés.
Lissage EMA des prix de référence : les mèches de prix avaient auparavant été utilisées pour piéger les traders innocents.
Liquidation partielle : les liquidations de comptes « tout ou rien » avaient auparavant provoqué des effondrements en cascade.
ADL remplace les récupérations socialisées : Huobi a inventé ce mécanisme avant BitMEX, tandis que l’incident des 50 000 BTC d’OKEx a démontré la vulnérabilité d’une distribution indiscriminée des pertes entre tous les traders rentables.
Les contrats à marge en stablecoin remplacent les contrats à marge en cryptomonnaie : la spirale infernale du krach du 12 mars a failli engloutir la totalité du marché.
Marge de portefeuille : La simple addition des exigences de marge a entraîné un gaspillage de capital excessif et a empêché les institutions d’entrer sur le marché.
Limites de position : La position de 50 000 BTC d'un trader a failli faire chuter une plateforme d'échange.
Augmentation dynamique de la fréquence des règlements de financement : l’extraction des paiements de financement par le TRB a mis en évidence les dangers de délais de règlement excessivement longs.
La refonte fondamentale de la formule du taux de financement en septembre 2025 : ALPACA a démontré que le mécanisme de fréquence accrue lui-même pouvait être instrumentalisé.
Gestion améliorée des périodes de transition avant radiation : les annonces de radiation étaient auparavant devenues des signaux précis pour lancer des attaques.
Cette nouvelle forme de « manipulation des données » constitue un nouvel avertissement : aussi sophistiqués que soient les contrôles des risques liés aux produits dérivés, ils ne peuvent pas protéger contre un indice spot systématiquement corrompu lorsque la source de cette corruption est le modèle d'émission de jetons lui-même.
Aucun de ces paramètres n'est superflu, car derrière chaque paramètre se cache une catastrophe qui s'est réellement produite.
En dix ans, les contrats à terme perpétuels sont passés d'un simple gadget pour passionnés de technologie à un système de tarification mondial traitant près de 200 milliards de dollars de volume d'échanges quotidien. Leurs utilisateurs se sont diversifiés, passant des adeptes du numérique aux fonds quantitatifs de Wall Street, tandis que les actifs couverts se sont étendus du Bitcoin aux cryptomonnaies humoristiques, et des actifs natifs du numérique à l'or et aux devises. Chaque mise à jour s'est accompagnée de liquidations massives et de la colère des utilisateurs, mais chaque correction apportée après une crise a permis de consolider les bases.
Il s'agit d'une évolution de l'ingénierie financière des cryptomonnaies, écrite avec de l'argent réel et les pertes de liquidation d'innombrables traders.
Ce n'est pas encore terminé.
Puissions-nous toujours aborder le marché avec humilité et respect.
Suivez-nous
Twitter : https://twitter.com/WuBlockchain
Telegram : https://t.me/wublockchainenglish