


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 21 octobre 2026
Deux géants, un test décisif : croissance ou rentabilité
Tesla et Meta Platforms s’apprêtent à affronter une épreuve cruciale avec la publication de leurs résultats du troisième trimestre 2026. Les deux entreprises investissent massivement dans l’intelligence artificielle, mais leurs modèles économiques font face à des défis différents. Tesla doit démontrer que la demande de véhicules peut se traduire par des marges plus solides, tandis que Meta doit prouver que ses dépenses colossales en IA peuvent générer une croissance publicitaire durable et des rendements à long terme.
La question centrale pour les investisseurs n’est plus simplement de savoir si ces entreprises peuvent croître. Il s’agit de déterminer si leur croissance peut justifier le coût toujours plus élevé de la construction de l’avenir.
🚗 Tesla : des livraisons solides, mais les marges peuvent-elles se redresser ?
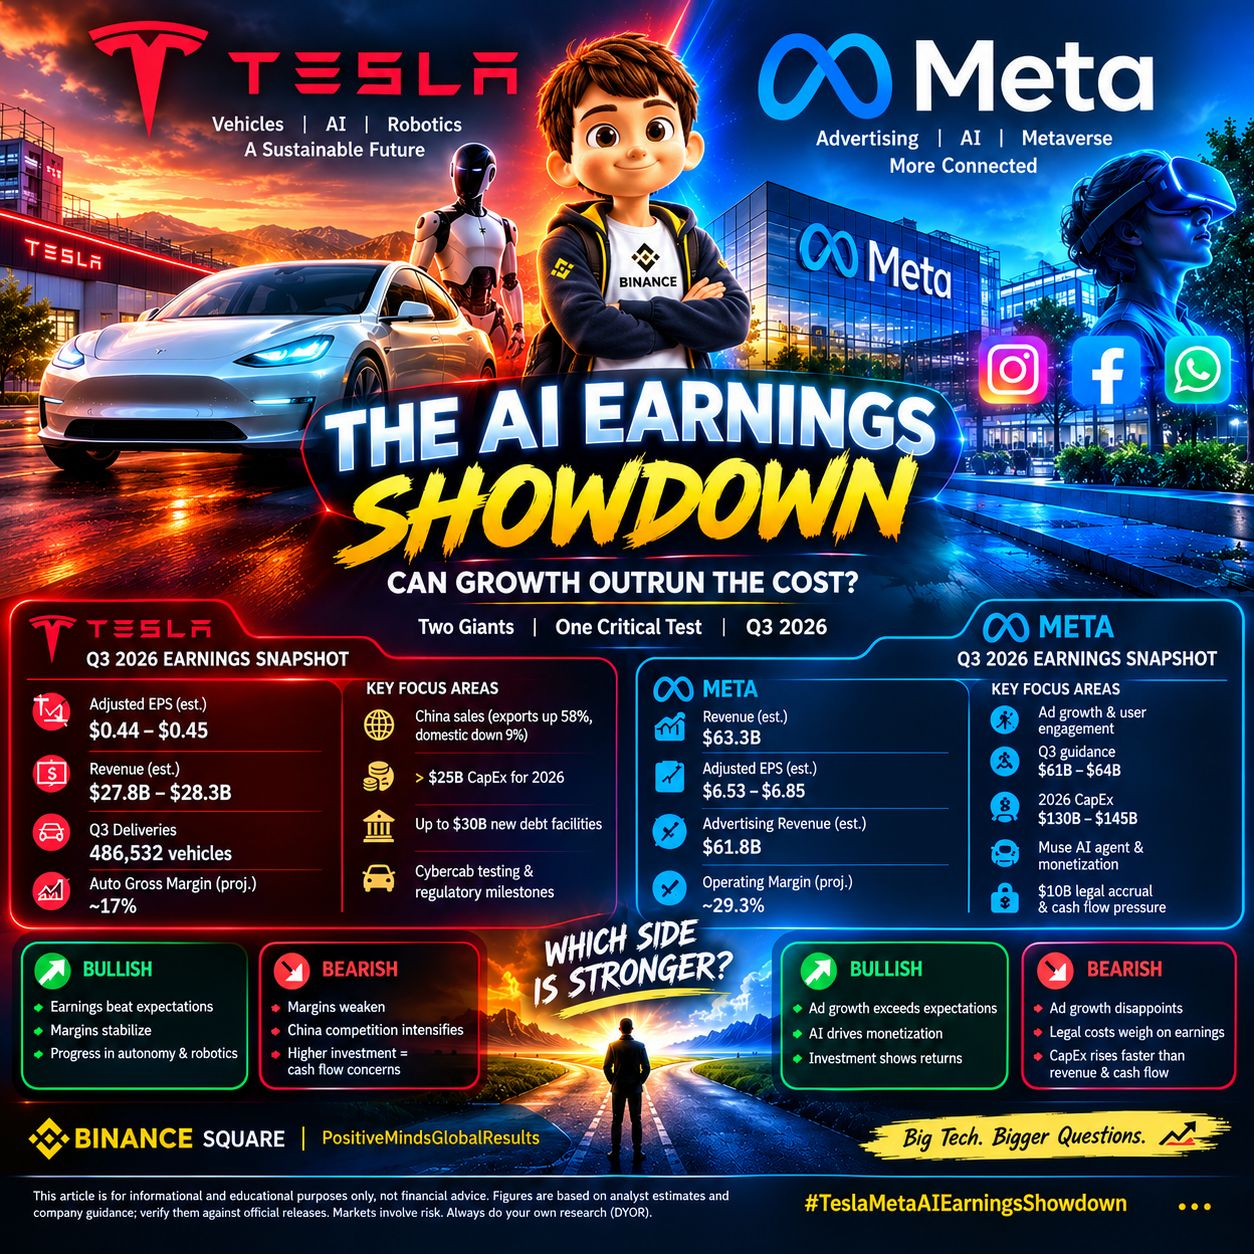
Prévisions des analystes :
BPA ajusté : environ 0,44–0,45 $
Chiffre d’affaires : environ 27,8–28,3 milliards de dollars
Marge brute automobile prévue : environ 17 %
Livraisons déclarées au T3, selon les informations fournies : 486 532 véhicules
Les chiffres de livraison déclarés par Tesla témoignent d’une demande résiliente, mais les livraisons ne suffisent pas à garantir une hausse des bénéfices. Les pressions sur les prix, les frais de fabrication, les incitations et la concurrence pourraient limiter la rentabilité, même si le volume de véhicules dépasse les attentes.
La Chine reste un champ de bataille majeur. Selon les chiffres fournis, la vigueur de la production en septembre s’explique en grande partie par une hausse de 58 % des exportations internationales, tandis que les ventes au détail sur le marché intérieur ont reculé de 9 %. Cette divergence souligne l’importance de distinguer la croissance de la production et des exportations de la demande locale sous-jacente.
Les investisseurs suivront également les dépenses d’investissement prévues par Tesla, supérieures à 25 milliards de dollars pour 2026, ainsi que les informations concernant des facilités de crédit pouvant atteindre 30 milliards de dollars. Ces chiffres soulèvent des questions sur la gestion des liquidités, les priorités d’investissement et le délai nécessaire pour que les projets d’IA et de robotique génèrent des rendements.
Le prochain catalyseur potentiel : les essais du Cybercab, les autorisations réglementaires et les étapes opérationnelles pourraient influencer les attentes concernant les ambitions de Tesla dans la conduite autonome. Toutefois, les progrès réglementaires et la capacité à commercialiser cette technologie à grande échelle restent des incertitudes majeures.
Scénario haussier : les bénéfices dépassent les attentes, les marges automobiles se stabilisent et la direction apporte des preuves crédibles de progrès dans la conduite autonome et la robotique.
Scénario baissier : les marges s’affaiblissent, la concurrence en Chine s’intensifie ou la hausse des engagements d’investissement suscite des doutes quant à la génération future de trésorerie.
🤖 Meta : la solidité publicitaire à l’épreuve des dépenses dans l’IA
Prévisions des analystes :
Chiffre d’affaires au T3 : environ 63,3 milliards de dollars
BPA ajusté : environ 6,53–6,85 $
Revenus publicitaires : environ 61,8 milliards de dollars
Prévisions de chiffre d’affaires au T3 précédemment communiquées : 61–64 milliards de dollars
Prévisions de dépenses d’investissement pour 2026 : 130–145 milliards de dollars
Les activités publicitaires principales de Meta restent le moteur essentiel de ses résultats. Un engagement accru sur Facebook, Instagram et ses autres plateformes, associé à un meilleur ciblage publicitaire et à des recommandations alimentées par l’IA, pourrait soutenir la croissance des revenus.
Mais la facture des investissements est colossale. Les dépenses d’investissement de 130 à 145 milliards de dollars prévues par Meta témoignent de son ambition de bâtir une infrastructure d’IA et d’accroître ses capacités de calcul. L’opportunité stratégique est considérable, mais les dépenses d’infrastructure peuvent peser sur les flux de trésorerie disponibles avant que les produits qui en résultent ne génèrent des revenus significatifs.
Le lancement de l’agent IA Muse aurait renforcé le sentiment des investisseurs, les données fournies faisant état d’une hausse de 27 % du cours de l’action en septembre. Toutefois, l’enthousiasme du marché ne suffit pas à établir une réussite commerciale. Les investisseurs voudront des preuves d’adoption, de monétisation et de retombées mesurables des investissements dans l’IA.
La rentabilité constitue une autre préoccupation. Les informations fournies indiquent une marge opérationnelle attendue d’environ 29,3 %, ainsi qu’une provision juridique déclarée de 10 milliards de dollars liée à un accord conclu entre plusieurs États. Le traitement comptable et les répercussions sur les résultats publiés doivent être examinés attentivement. Des dépenses d’infrastructure élevées et des frais juridiques pourraient compliquer les perspectives de flux de trésorerie.
Scénario haussier : la croissance publicitaire dépasse les attentes, l’IA améliore la monétisation et la direction démontre que les investissements se traduisent par de meilleures performances de l’entreprise.
Scénario baissier : la croissance publicitaire déçoit, les frais juridiques pèsent sur les bénéfices, ou les dépenses d’investissement augmentent plus vite que les revenus et la génération de trésorerie.
📊 Tesla contre Meta : quels sont les facteurs les plus importants ?
Le principal défi de Tesla consiste à transformer les ventes de véhicules en une rentabilité durable tout en finançant ses ambitions dans l’IA et la robotique. Celui de Meta est de maintenir la croissance publicitaire tout en prouvant que ses dépenses massives dans l’infrastructure de l’IA peuvent générer des rendements intéressants.
Pour Tesla, surveillez la marge brute automobile, les livraisons, la demande en Chine, les flux de trésorerie et les étapes clés du Cybercab.
Pour Meta, surveillez les revenus publicitaires, la marge opérationnelle, les dépenses d’investissement, les flux de trésorerie disponibles et les signes de monétisation de l’IA.
🔮 Perspectives finales du marché : haussières ou baissières ?
Tesla : un risque d’exécution élevé. Une surprise positive sur les bénéfices pourrait soutenir le titre, mais de faibles marges ou des prévisions prudentes pourraient l’emporter sur le niveau élevé des livraisons.
Meta : un fort potentiel dans ses activités principales, mais des risques d’investissement croissants. La résilience de la publicité et la monétisation portée par l’IA pourraient étayer le scénario haussier, tandis que la pression sur les flux de trésorerie et les frais juridiques pourraient limiter le potentiel de hausse.
Aucune des deux actions n’est automatiquement promise à une hausse simplement parce que les analystes anticipent une croissance des revenus. La réaction du marché dépendra des résultats réels par rapport aux attentes, des prévisions pour l’avenir, de la valorisation et de la capacité de la direction à expliquer comment les dépenses d’aujourd’hui généreront les bénéfices de demain.
À retenir : Tesla est mise à l’épreuve sur ses marges et sa capacité d’exécution ; Meta, sur sa monétisation et l’efficacité de ses investissements. En cette saison des résultats, les entreprises qui démontreront une croissance rentable — et pas seulement des investissements ambitieux — pourraient gagner la plus grande confiance des investisseurs.
💬 Votre avis : quelle entreprise présente les perspectives de résultats les plus solides — l’avenir de Tesla dans l’IA et la robotique, ou l’écosystème publicitaire et d’IA de Meta ? Êtes-vous optimiste ou pessimiste à l’égard de l’une ou l’autre de ces actions après la publication des résultats ?
⚠️ Avertissement : cet article est fourni à des fins d’information et de formation uniquement et ne constitue pas un conseil financier. Les chiffres reposent sur les informations fournies et les estimations des analystes ; vérifiez-les à l’aide des communiqués officiels sur les résultats et des documents déposés par les entreprises. Les marchés comportent des risques. Faites toujours vos propres recherches (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure