


Le Roadster peut-il contribuer de manière substantielle aux résultats ? Non — Musk l’a dit lui-même. Voici ses propres mots lors d’une diffusion en direct : « Cette voiture ne donnera pas d’impulsion majeure au chiffre d’affaires global de Tesla, mais elle représente le summum des capacités d’ingénierie de Tesla. » Faisons le calcul : selon l’estimation optimiste du cabinet indépendant Battle Road Research, 7 000 voitures vendues au cours des 12 premiers mois de production, à un prix moyen de 280 000 dollars, généreraient environ 2 milliards de dollars de chiffre d’affaires annualisé et ne relèveraient les prévisions de chiffre d’affaires pour 2027 que d’environ 2 %.
Ajoutons trois réalités : l’objectif de production en série est fixé à 2028 — alors qu’au lancement de la voiture, en 2017, la livraison était promise pour 2020 : le retard atteint déjà huit ans (Rajat Gupta, JPMorgan) ; l’impasse réglementaire se résume ainsi : « ce qui peut voler ne peut pas être acheté, et ce qui peut être acheté ne peut pas voler » — la version Rocket est réservée aux sites fermés, la version Performance n’inclut pas le kit de vol, et l’EASA a clairement indiqué que les aéronefs doivent satisfaire aux exigences de sécurité aérienne ; Musk lui-même enfonce le clou : « ce n’est pas une voiture conçue avant tout pour optimiser la sécurité ».
En clair : le Roadster est un actif narratif, pas un actif de rentabilité — son KPI, ce sont les gros titres et le sentiment lors des conférences téléphoniques, pas le nombre de livraisons.
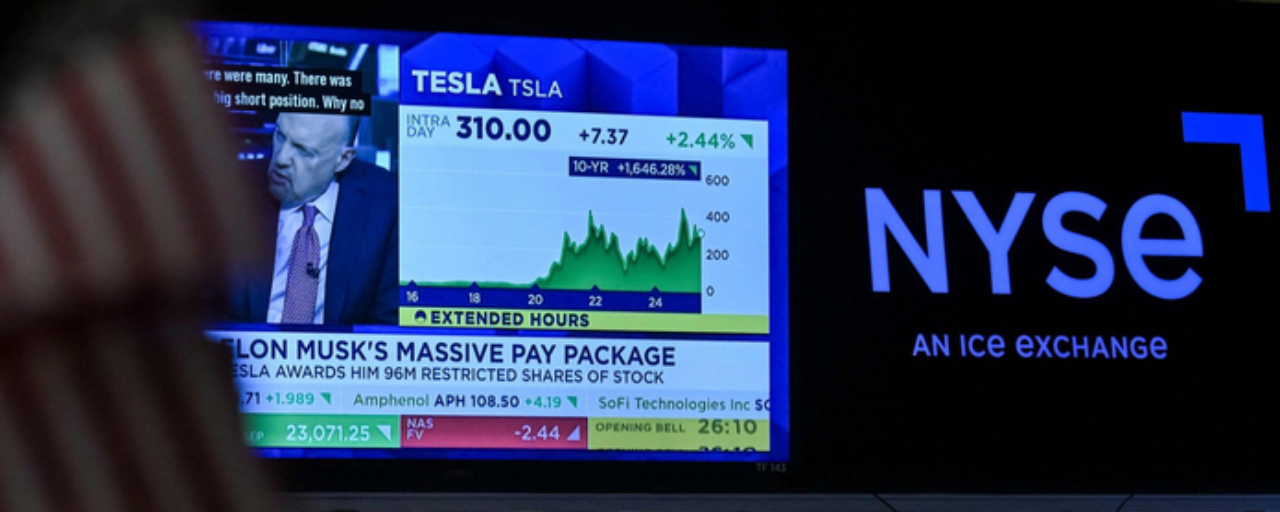
Deuxième question : après les résultats, faut-il être haussier ou baissier ? Ma réponse : plutôt baissier à court terme, mais la baisse devrait rester limitée. Commençons par les données déjà connues : 486 532 livraisons, soit 5 % de plus que prévu par Wall Street, mais une baisse de 2,1 % sur un an ; 13,7 GWh de stockage d’énergie, en dessous des 15,9 GWh attendus ; le consensus Bloomberg prévoit un chiffre d’affaires de 27,73 milliards de dollars (en baisse de 1 % sur un an) et un bénéfice net ajusté de 1,55 milliard (en baisse de 13 %).
Les trois risques sont clairement identifiés : ① la marge brute automobile du T2, à 16,3 %, a été gonflée par environ 230 millions de dollars de gains ponctuels liés aux garanties et aux droits de douane ; le T3 ne bénéficiera pas de ce soutien — la grande question est de savoir si la marge brute s’est stabilisée ; ② les dépenses d’investissement s’envolent (environ 7,5 milliards de dollars attendus au T3, contre 2,3 milliards à la même période l’an dernier), le flux de trésorerie disponible du T2 est déjà passé dans le rouge à -1,1 milliard, et Tesla vient de demander, fin septembre, une ligne de crédit de 30 milliards à Citi et Wells Fargo — le FCF est le signal le plus fiable ; ③ le ratio cours/bénéfice prospectif dépasse 200 — la valorisation repose sur les anticipations concernant les logiciels de conduite autonome et le stockage d’énergie, pas sur les marges automobiles ; dans un contexte macroéconomique où l’IPC est à 3,7 % et l’IPP à 6,3 %, un PER de 200 est très difficile à justifier.
Mais les raisons de penser que « la baisse restera limitée » sont tout aussi solides : Polymarket attribue à Tesla-
SpaceX une probabilité de fusion de 64 % d’ici la fin de l’année ; selon les estimations des analystes, la valorisation de l’entreprise dépasserait 3 500 milliards de dollars après la fusion, et l’assemblée générale des actionnaires du 3 décembre pourrait apporter des indices ; la flotte de Cybercab à Austin a été multipliée par huit en 30 jours et compte plus de 300 véhicules en service pour transporter des passagers ; les abonnés à FSD sont désormais 1,48 million — le récit a de quoi alimenter la hausse. Le marché a déjà donné un aperçu de sa réaction : après la démonstration, le titre a gagné 5 % avant l’ouverture, puis s’est retourné en séance et a perdu 7 % sur la semaine, sa pire performance en près d’un trimestre, avant de récupérer une partie de ses pertes — « le marché n’y croit pas, mais ne veut pas partir ».
Deux scénarios : ① si la marge brute se stabilise et que le FCF s’améliore le soir des résultats, les mauvaises nouvelles pourraient être déjà intégrées et entraîner un rebond, avec un retour vers les sommets d’avant la démonstration ; ② si la marge brute recule encore et que le FCF se dégrade, le PER de 200 pourrait d’abord provoquer une baisse de la valorisation, jusqu’à l’objectif de cours de 360 dollars de Goldman Sachs, assorti d’une recommandation neutre, avant que le récit de la fusion ne prenne le relais. Trois rendez-vous à surveiller : la conférence téléphonique jeudi à 5 h 30, heure de Pékin ; au T4, les volumes de Cybercab et les réponses aux questions réglementaires ; l’assemblée générale des actionnaires du 3 décembre, prochain catalyseur narratif.
Avertissement sur les risques : les estimations consensuelles de BPA reposent sur des référentiels différents, GAAP et non-GAAP (Bloomberg : 0,23 ; Zacks : 0,43 à 0,45) ; les chiffres publiés par l’entreprise font foi ; l’estimation de 2 milliards de dollars de Battle Road repose sur des hypothèses de ventes optimistes ; les probabilités de Polymarket ne constituent pas une évaluation professionnelle ; cet article est une analyse de l’actualité et ne constitue pas un conseil en investissement.
#股票财报季