

La Réserve fédérale approche d’un moment décisif, alors que la hausse de l’inflation coïncide avec des signes d’affaiblissement du marché du travail américain. L’IPC de septembre a atteint 3,7 % sur un an, dépassant les prévisions du marché de 3,6 %. Normalement, une telle surprise renforcerait les anticipations d’une nouvelle hausse des taux. Cette fois, toutefois, la réaction des marchés est plus nuancée.
Au 19 octobre 2026, les chiffres de CME FedWatch fournis indiquent une probabilité de 83,9 % que la Fed laisse ses taux inchangés lors de sa réunion des 27 et 28 octobre. La probabilité d’une hausse de 25 points de base s’établit à 16,1 %. Les anticipations pour décembre laissent entrevoir une plus grande possibilité d’un nouveau resserrement, ce qui suggère que les investisseurs débattent du moment de la prochaine décision plutôt que d’écarter purement et simplement la possibilité d’une hausse des taux.
Pour les marchés financiers, cela crée un environnement difficile. L’inflation reste élevée, la croissance de l’emploi s’est affaiblie et la Fed dispose d’une marge de manœuvre limitée pour prendre une décision sans risquer soit des tensions persistantes sur les prix, soit un ralentissement économique plus marqué.
L’inflation repart à la hausse, mais les détails comptent
Le rapport de septembre sur l’IPC a livré un message préoccupant aux responsables politiques : l’inflation évolue dans la mauvaise direction, mais ses composantes sous-jacentes ne s’accélèrent pas toutes de la même manière.
Les prix de l’énergie ont été la principale source de pression. Selon les chiffres fournis, les prix de l’essence ont augmenté de 9,1 % d’un mois sur l’autre, tandis que l’indice global de l’énergie a progressé de 5,2 %. Ces hausses ont fait grimper l’inflation globale et ravivé les inquiétudes quant à leurs répercussions potentielles sur le pouvoir d’achat des ménages et les coûts des entreprises.
L’inflation sous-jacente a présenté un tableau plus modéré. L’IPC sous-jacent a augmenté de 0,3 % d’un mois sur l’autre et de 2,6 % sur un an. Les coûts du logement ont progressé de 0,4 %, tandis que les prix alimentaires sont restés globalement stables.
Cette distinction pourrait peser sur la prochaine décision de la Fed. L’inflation alimentée par l’énergie peut s’inverser si les prix du pétrole et de l’essence reculent, mais des hausses persistantes peuvent aussi se répercuter sur les transports, l’industrie manufacturière et les prix à la consommation.
La question centrale est de savoir si le mois de septembre marque un choc énergétique temporaire ou le début d’un problème d’inflation plus généralisé.
Si l’inflation sous-jacente commence à s’accélérer, les responsables politiques pourraient subir une pression accrue en faveur d’un resserrement monétaire. Si les tensions sous-jacentes sur les prix restent contenues, attendre de nouvelles données pourrait être la meilleure option.
Un rapport décevant sur l’emploi change la donne en matière de politique monétaire
La surprise liée à l’inflation aurait constitué un argument plus clair en faveur d’un resserrement si les conditions d’emploi étaient restées solides. Or, les créations d’emplois non agricoles en septembre n’auraient augmenté que de 29 000, bien en deçà des 90 000 attendus. Le taux de chômage est également passé de 4,1 % à 4,2 %.
Cela crée un conflit direct entre les deux principaux objectifs de la Fed : la stabilité des prix et le plein emploi.
Des taux d’intérêt plus élevés pourraient contribuer à maîtriser l’inflation en réduisant la demande, mais un resserrement supplémentaire pourrait également freiner les embauches, les investissements des entreprises et les dépenses des consommateurs. À l’inverse, un assouplissement trop précoce de la politique monétaire pourrait entraîner une nouvelle hausse des anticipations d’inflation.
La Fed a donc des raisons de rester prudente en octobre. Une pause donnerait aux responsables politiques davantage de temps pour déterminer si l’inflation s’étend au-delà du secteur de l’énergie et si le marché du travail entre dans une phase de ralentissement plus durable.
Cela n’écarte pas nécessairement la possibilité d’une hausse des taux en décembre. Cela signifie que la prochaine décision dépendra largement de la question de savoir si les nouvelles données renforcent les arguments liés à l’inflation ou ceux liés à l’emploi.
Les anticipations de marché pour décembre témoignent d’une incertitude persistante
Les anticipations de marché indiquent actuellement que la possibilité d’une hausse des taux en décembre reste importante. Toutefois, les probabilités fondées sur les contrats à terme doivent être considérées comme des estimations de marché fluctuantes, et non comme des prévisions fermes de la prochaine décision de la Fed.
Cette distinction est importante, car les anticipations de taux d’intérêt peuvent évoluer rapidement à la suite de la publication des chiffres de l’inflation, des rapports sur l’emploi et des variations des prix de l’énergie.
Trois évolutions pourraient influer sur les perspectives pour décembre :
Scénario 1 : l’inflation reste persistante. Si les prix de l’énergie demeurent élevés et que l’inflation sous-jacente commence à s’accélérer, les anticipations d’une nouvelle hausse des taux pourraient se renforcer. Les rendements des bons du Trésor et le dollar pourraient augmenter, exerçant une pression supplémentaire sur les actifs sensibles aux taux.
Scénario 2 : la situation de l’emploi se dégrade davantage. Si la croissance de l’emploi reste faible et que le chômage continue d’augmenter, les arguments en faveur d’un resserrement supplémentaire pourraient s’affaiblir, même si l’inflation globale reste élevée.
Scénario 3 : l’inflation ralentit tandis que l’emploi se stabilise. La Fed disposerait alors d’une plus grande marge de manœuvre pour maintenir sa politique actuelle sans s’engager immédiatement dans un nouveau resserrement.
La prochaine phase de l’évolution des anticipations de marché dépendra du scénario qui sera le mieux confirmé par les données.
La réaction de Wall Street révèle un risque plus général
La combinaison d’une inflation élevée et d’une politique monétaire restrictive est particulièrement importante pour les actions technologiques et les investissements liés à l’IA.
Les entreprises dont la valorisation dépend de leurs bénéfices futurs sont sensibles aux variations des taux d’actualisation. Lorsque les rendements des bons du Trésor augmentent, la valeur actuelle de ces flux de trésorerie futurs diminue généralement, ce qui exerce une pression sur les valorisations.
Si l’inflation énergétique empêche la Fed d’assouplir sa politique tandis que les coûts de financement restent élevés, les entreprises à forte intensité capitalistique pourraient subir une pression supplémentaire. Cela pourrait affecter les investissements dans les infrastructures d’IA, l’informatique en nuage et la production de semi-conducteurs.
Toutefois, une baisse des seules actions technologiques ne suffit pas à établir que l’économie américaine entre en stagflation. Pour parvenir à cette conclusion, il faudrait des signes plus persistants d’une inflation élevée accompagnée d’une croissance stagnante et d’une dégradation de l’emploi.
Pour les traders, le signal important est de savoir si la faiblesse des actions se propage aux conditions de crédit au sens large, à la demande des consommateurs et aux investissements des entreprises.
Le bitcoin à l’épreuve de la liquidité
Le bitcoin et l’ensemble du marché des cryptomonnaies sont également exposés aux variations des anticipations de politique monétaire.
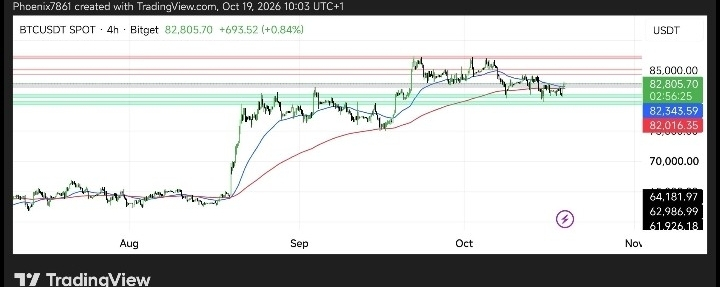
Les données de marché fournies pour le 19 octobre situent le bitcoin autour de 82 871 $ et l’Ethereum autour de 2 435 $. La capitalisation totale du marché des cryptomonnaies s’élève à environ 2,74 billions de dollars, tandis que la dominance du bitcoin avoisine les 60,14 %.
Parallèlement, les sorties nettes déclarées des ETF américains au comptant sur le bitcoin ont atteint environ 594 millions de dollars du 12 au 16 octobre. Les ETF sur l’Ethereum ont enregistré environ 69,7 millions de dollars de sorties nettes sur la même période.
Ces chiffres témoignent d’un marché où la résistance des cours et les flux institutionnels envoient des signaux différents. Le bitcoin reste au-dessus du seuil psychologiquement important des 80 000 $, mais les sorties des ETF laissent penser que certains investisseurs réduisent leur exposition tandis que les perspectives de politique monétaire demeurent incertaines.
La relation entre le bitcoin et les taux d’intérêt n’est pas toujours simple. Des rendements plus élevés peuvent rendre les titres du Trésor plus attrayants que les actifs non rémunérateurs, tandis qu’un dollar plus fort et des conditions financières plus strictes peuvent réduire la demande de positions spéculatives.
Néanmoins, la performance du bitcoin dépend aussi de la demande au comptant, du positionnement sur le marché, de l’effet de levier et des conditions générales de liquidité. Une hausse des taux ne signifie pas automatiquement une baisse des cours, tout comme une pause dans la politique monétaire ne garantit pas un rebond.
Les principaux indicateurs à surveiller sont les rendements des bons du Trésor, la vigueur du dollar, les flux des ETF et la capacité du bitcoin à se maintenir au-dessus de 80 000 $. Une reprise durable des entrées dans les ETF, accompagnée de rendements stables, constituerait un signe plus probant d’une amélioration de la demande. Des sorties persistantes conjuguées à une hausse des rendements pourraient rendre le marché plus vulnérable à la volatilité.
Ce que les traders doivent surveiller avant décembre
La réunion d’octobre est importante, mais la séquence plus large des publications économiques pourrait avoir davantage d’influence sur le positionnement.
Premièrement, surveillez l’IPC sous-jacent plutôt que de vous fier uniquement à l’inflation globale. Une hausse durable des tensions sous-jacentes sur les prix renforcerait les arguments en faveur d’un nouveau resserrement.
Deuxièmement, suivez les données sur l’emploi pour déceler les signes d’un ralentissement continu. Des embauches faibles accompagnées d’une hausse du chômage pourraient limiter la volonté de la Fed de relever les taux.
Troisièmement, surveillez le rendement des bons du Trésor à 10 ans et le dollar américain. Leur réaction aux nouvelles données peut révéler comment les conditions financières s’adaptent à l’évolution des perspectives de politique monétaire.
Enfin, évaluez si la vigueur du cours du bitcoin s’appuie sur une amélioration de la demande au comptant et sur des entrées dans les ETF. Le seul cours ne donne pas nécessairement une image complète de la conviction du marché.
Conclusion
La prochaine décision de la Fed dépendra de la question de savoir si l’inflation ou l’emploi devient la préoccupation la plus pressante. Le chiffre de 3,7 % de l’IPC en septembre a accru le risque d’une politique restrictive prolongée, mais la faible croissance de l’emploi complique les arguments en faveur d’une hausse immédiate des taux.
Pour l’instant, les probabilités de marché fournies indiquent qu’une pause en octobre reste le scénario de base, tandis que décembre demeure une échéance décisionnelle clé.
Pour les traders de cryptomonnaies, le risque majeur ne se résume pas à savoir si la Fed relèvera les taux. Il s’agit de déterminer si la combinaison d’une inflation persistante, d’un ralentissement de la croissance et d’un durcissement des conditions financières réduira la liquidité et l’appétit pour le risque avant la fin de l’année.
Tant que les données économiques ne dégagent pas de tendance plus claire, les traders devraient se concentrer sur les signaux de marché confirmés, un dimensionnement rigoureux des positions et le risque de baisse, plutôt que de considérer comme certaine une hausse des taux en décembre ou une pause de la politique monétaire.
$BTC $XAUT Hausse des taux de la Fed en décembre ? L’inflation, l’emploi et le bitcoin à l’épreuve