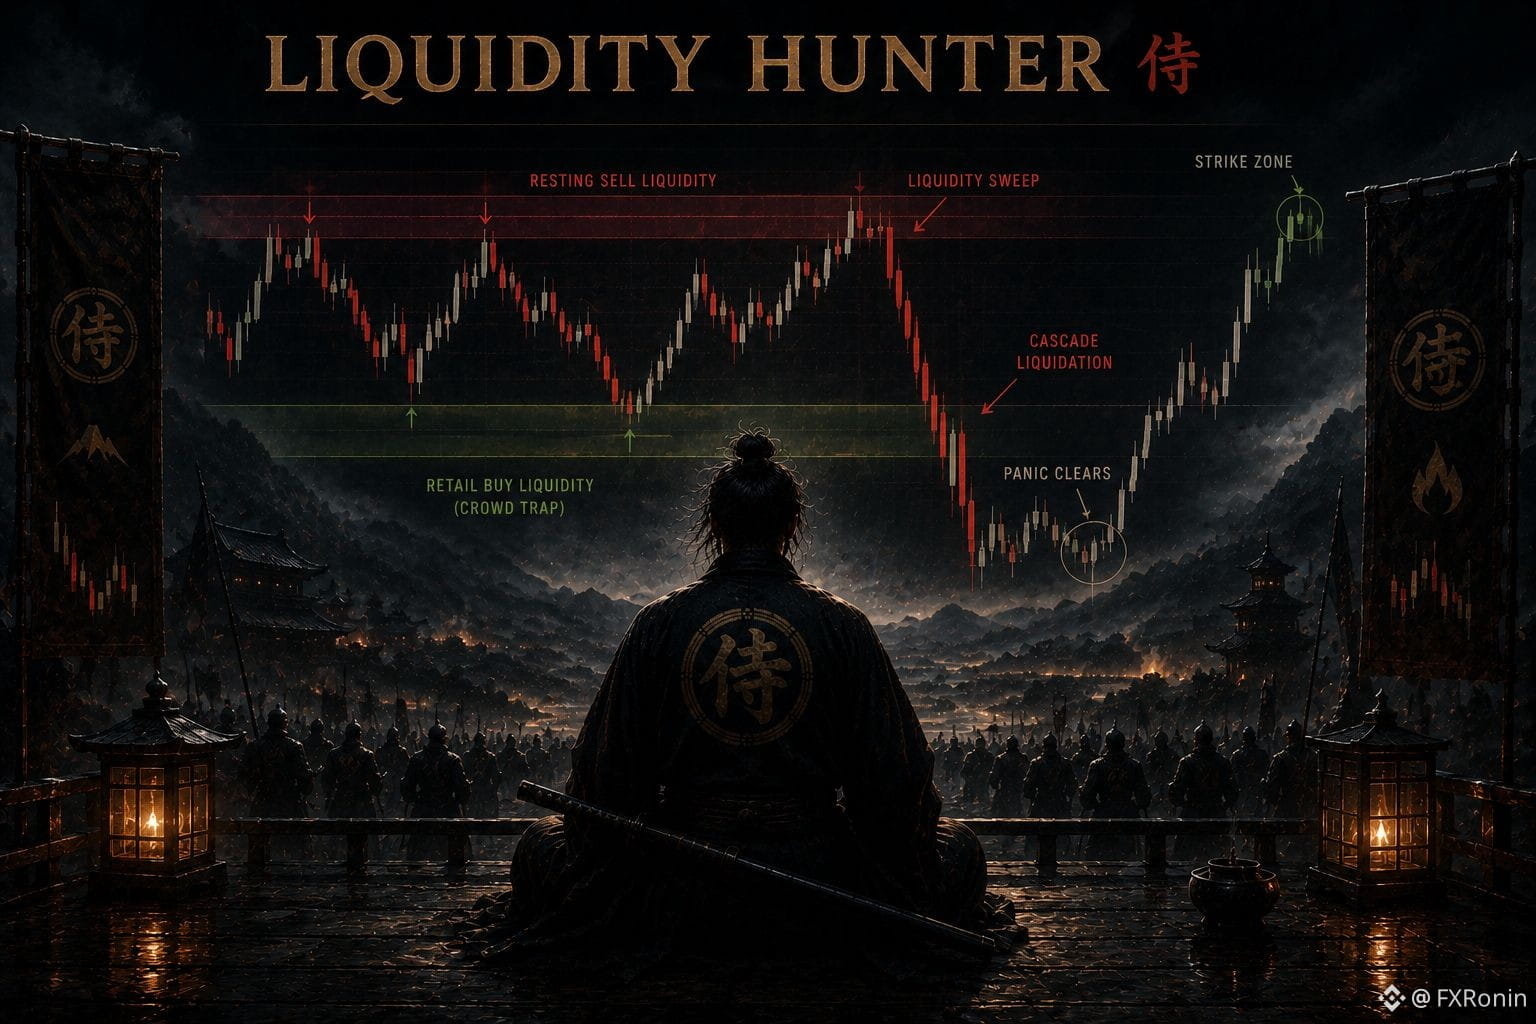

Évaluer l’avantage statistique d’une stratégie nécessite d’observer les résultats sur un large échantillon de trades.
Juger les performances sur la base de 3 ou 5 trades individuels introduit un important biais de récence. Pour évaluer l’espérance d’un système, il faut suivre un échantillon minimum de 50 à 100 exécutions cohérentes dans des configurations identiques.
Évaluez l’avantage à l’exécution sur de vastes échantillons de trades plutôt qu’à partir de résultats à court terme.
👇 Quelle taille minimale d’échantillon de trades utilisez-vous pour mesurer les performances d’une stratégie ?
💬 Commentez « 11 » pour rejoindre le cercle privé Ronin Execution.
📌 ENREGISTREZ cette publication pour garder une exécution sur les marchés disciplinée, objective et prudente face au risque.